「大丸松坂屋カードでも現金化できるの?」と迷っていませんか。
みんなの現金化
に申し込めば、大丸松坂屋カードのショッピング枠は最短3分で現金に換わります。
ただし会員規約 第6条3項は、現金化を目的としてショッピング枠を利用することはできないと定めています。
さらに第11条は、JFRカードが貸与したすべてのカードの利用枠まで取り消すとしました。
この記事では、条文をもとにリスクと代わりの手段を整理します。
この記事のまとめ
- 大丸松坂屋カードも業者経由なら最短3分で現金化可能
- 禁止は会員規約 第6条3項で、紙幣・貨幣の購入と現金化目的を名指し
- 換金目的の疑いだけで、通知・催告なく会員資格を取消
- 取消と同時に当然に一括、PARCOカードなど他のJFRカードの枠も取消
- 商品券・金券類は大丸松坂屋ポイントの対象外
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
大丸松坂屋カード現金化の結論|規約違反
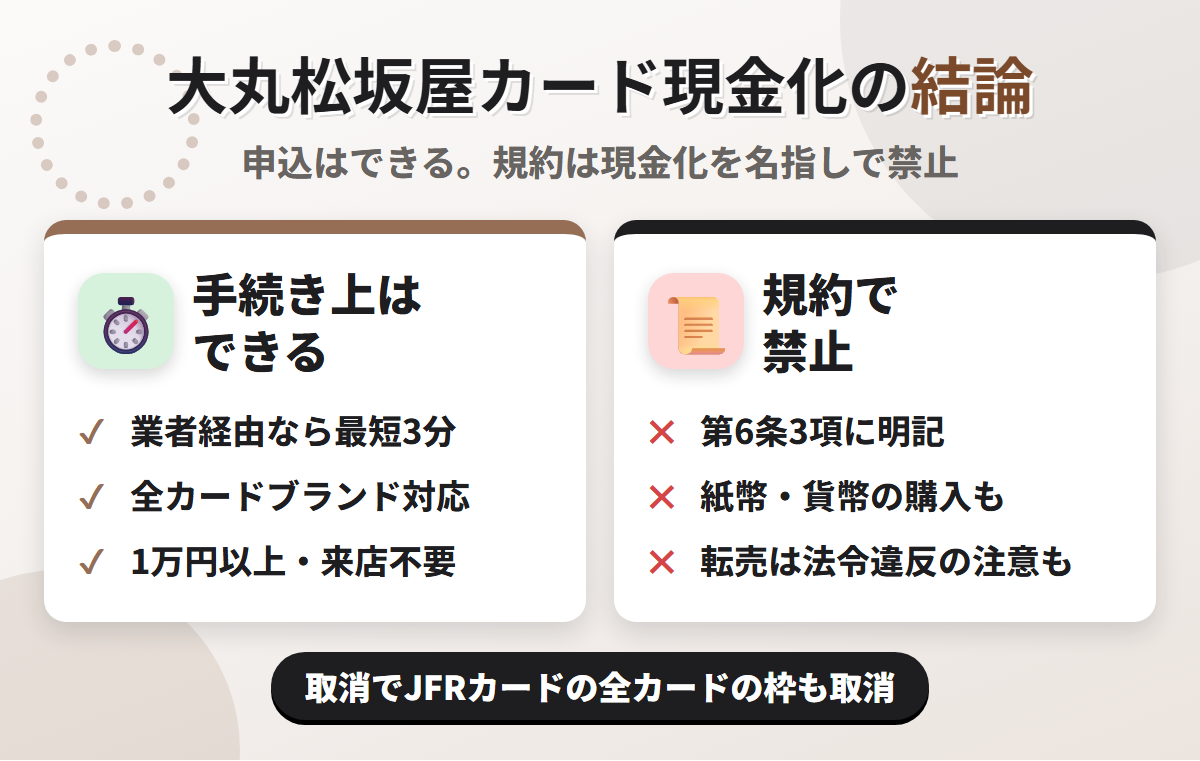
大丸松坂屋カードも、現金化業者を使えば当日中に現金へ換えられます。
ただし会員規約は、現金化を目的としてショッピング枠を利用することはできないと定めました。
業者経由なら最短3分で振込
大丸松坂屋カードの現金化は、業者に申し込めば最短3分で振り込まれます。

みんなの現金化の公式サイトは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されました。
手続きの面では、大丸松坂屋カードだけが断られる理由は見当たりません。
問題は申込後に、発行会社であるJFRカードがその決済をどう扱うかです。
禁止は会員規約 第6条3項
大丸松坂屋カードは、JFRカード株式会社が発行するクレジットカードです。
現在の新規入会はVisaのみで、Mastercardは新規の受付を終えています。
一般カードの年会費は初年度無料で、2年目以降は本会員2,200円(税込)です。
家族会員は無料で、大丸松坂屋ポイントは100円(本体価格)につき5ポイントたまります。
適用されるのは、「大丸松坂屋カード会員規約」です。
禁止の条文は、カードの取扱いを定めた第6条の3項に置かれました。
- 会員は、現行紙幣・貨幣の購入、または現金化を目的として商品・サービス購入等のためにカードのショッピング枠を利用すること、その他違法な取引に利用することはできません
「現金化」という言葉そのものが、禁止の対象として条文に書き込まれています。
同じ百貨店系でも、エムアイカードのように商品券類を名前で挙げる条文はありません。

公式は換金性商品の転売に注意
JFRカードは、2025年10月8日のお知らせで換金性商品をめぐる注意を呼びかけました。
スマートフォンなどの換金性商品をカードで買い、転売すれば報酬を得られると勧誘する詐欺事案が起きているという内容です。
商品を送っても代金が支払われず、カードの支払い義務だけが残る被害が書かれています。
さらに、これらの行為は携帯電話不正利用防止法に違反し、罰則の対象になると明記されました。
本人が詐欺罪に問われる可能性にも触れています。
スマホを買って業者に送る形の現金化は、規約違反にとどまらない場面があるということです。
同じ注意書きは、大丸松坂屋カードの申込ページにも載っています。
規約が禁じる現金化の範囲
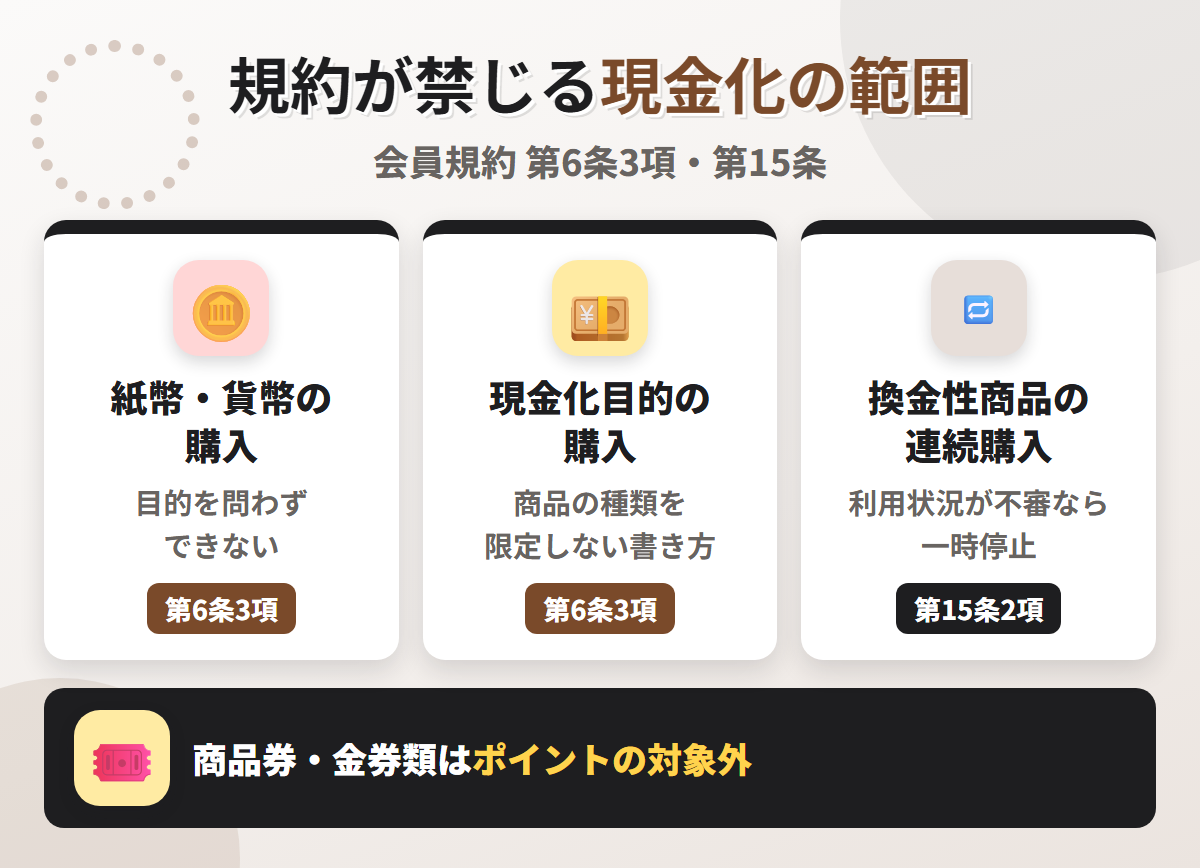
第6条3項の文面は短いですが、対象に入る使い方は少なくありません。
紙幣・貨幣の購入と現金化目的
第6条3項が挙げる禁止の対象は、大きく分けて2つです。
- 現行紙幣・貨幣の購入
- 現金化を目的とした商品・サービスの購入等
1つ目は、使える紙幣や貨幣をカードで買う形です。
ここは目的を問わず、紙幣・貨幣を買うこと自体ができない書き方になっています。
2つ目は、購入の目的で判断する書き方です。
商品の種類を限定していないため、ありふれた商品でも現金化が目的なら対象です。
消費者庁の資料は、現金化をキャッシュバック方式と買取屋方式の2つに整理しています。
どちらの方式も、現金を得る目的でカードを使う点で第6条3項の対象に入ります。
同じ文の最後は、その他違法な取引に利用することもできないと定めました。
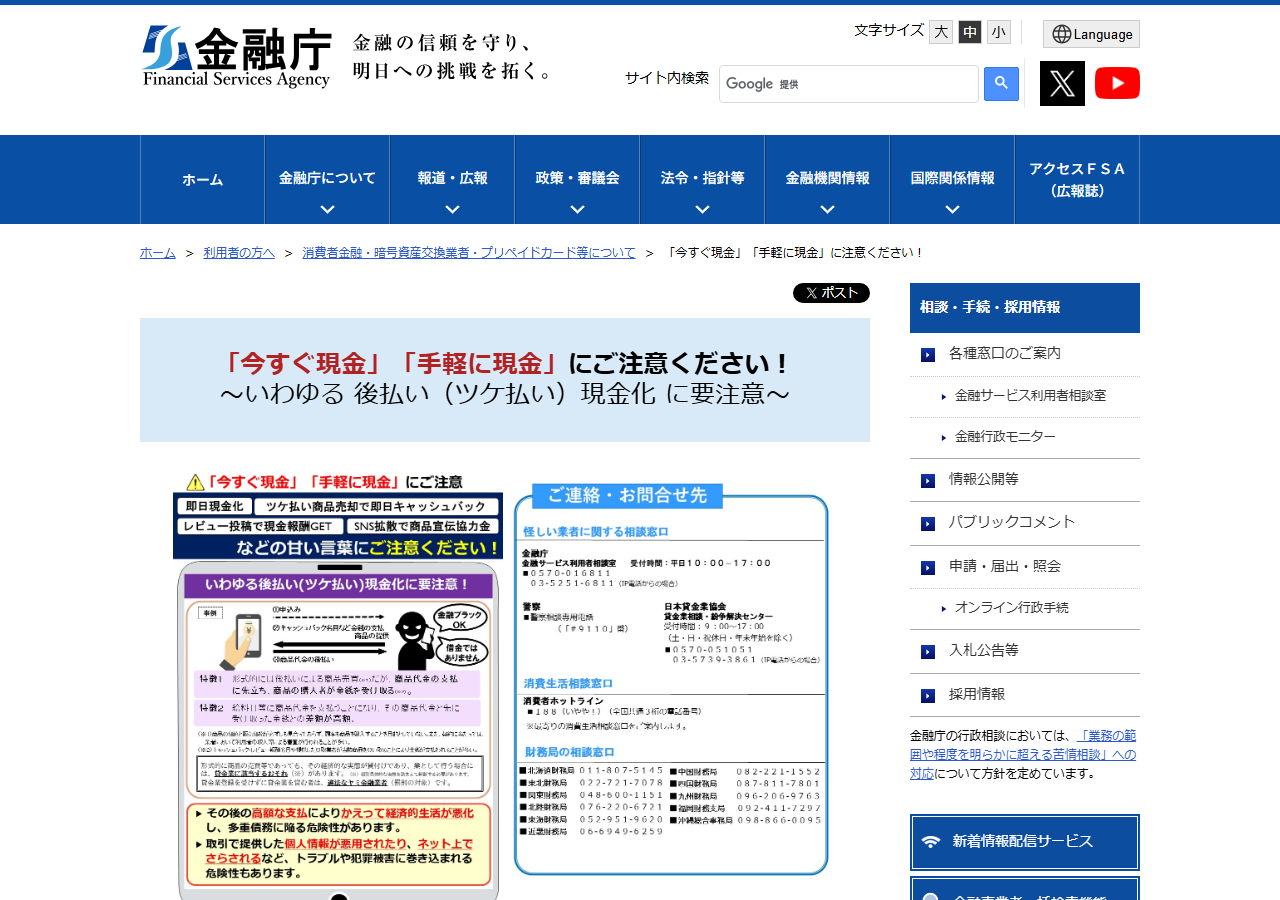
金融庁は、後払い現金化について、実態が貸付けなら貸金業に当たり、無登録なら違法なヤミ金融業者になりうると注意を呼びかけています。
相談先として、消費者ホットライン188と警察相談専用電話#9110が案内されました。
品目ではなく使い方で止める
大丸松坂屋カードの規約は、買ってはいけない品目を並べる作りではありません。
代わりに置かれているのが、利用状況を見て止める第15条です。
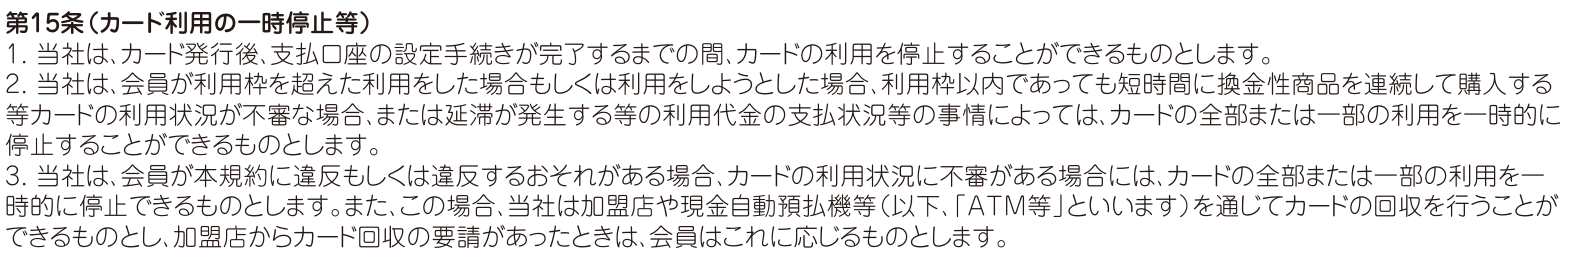
第15条2項は、次のような使い方をカードの一時停止の理由に挙げました。
- 利用枠以内であっても短時間に換金性商品を連続して購入する等カードの利用状況が不審な場合
ここでは、現金化が確定しているかどうかは問われていません。
利用状況が「不審」であれば、カードの全部または一部を一時的に止められる形です。
第15条3項は、規約に違反するおそれがある場合も一時停止できると定めています。
この場合、加盟店やATM等を通じてカードを回収できるとも書かれました。
加盟店からカード回収の要請があったときは、会員はそれに応じる扱いです。
同じ第15条の10項は、チャージの取引にも触れています。
- 当社における法令遵守の観点から当社が必要と認めた場合には、他のアカウントへのチャージ(送金)取引について、カードの利用を制限
電子マネーなどへのチャージを経由した使い方も、利用を制限される場面がありうるということです。
どの条文も、品目の一覧ではなく利用のされ方を見て判断する作りになっています。
金券は買えてもポイントは付かない
百貨店のカードで気になるのが、商品券や金券の扱いです。
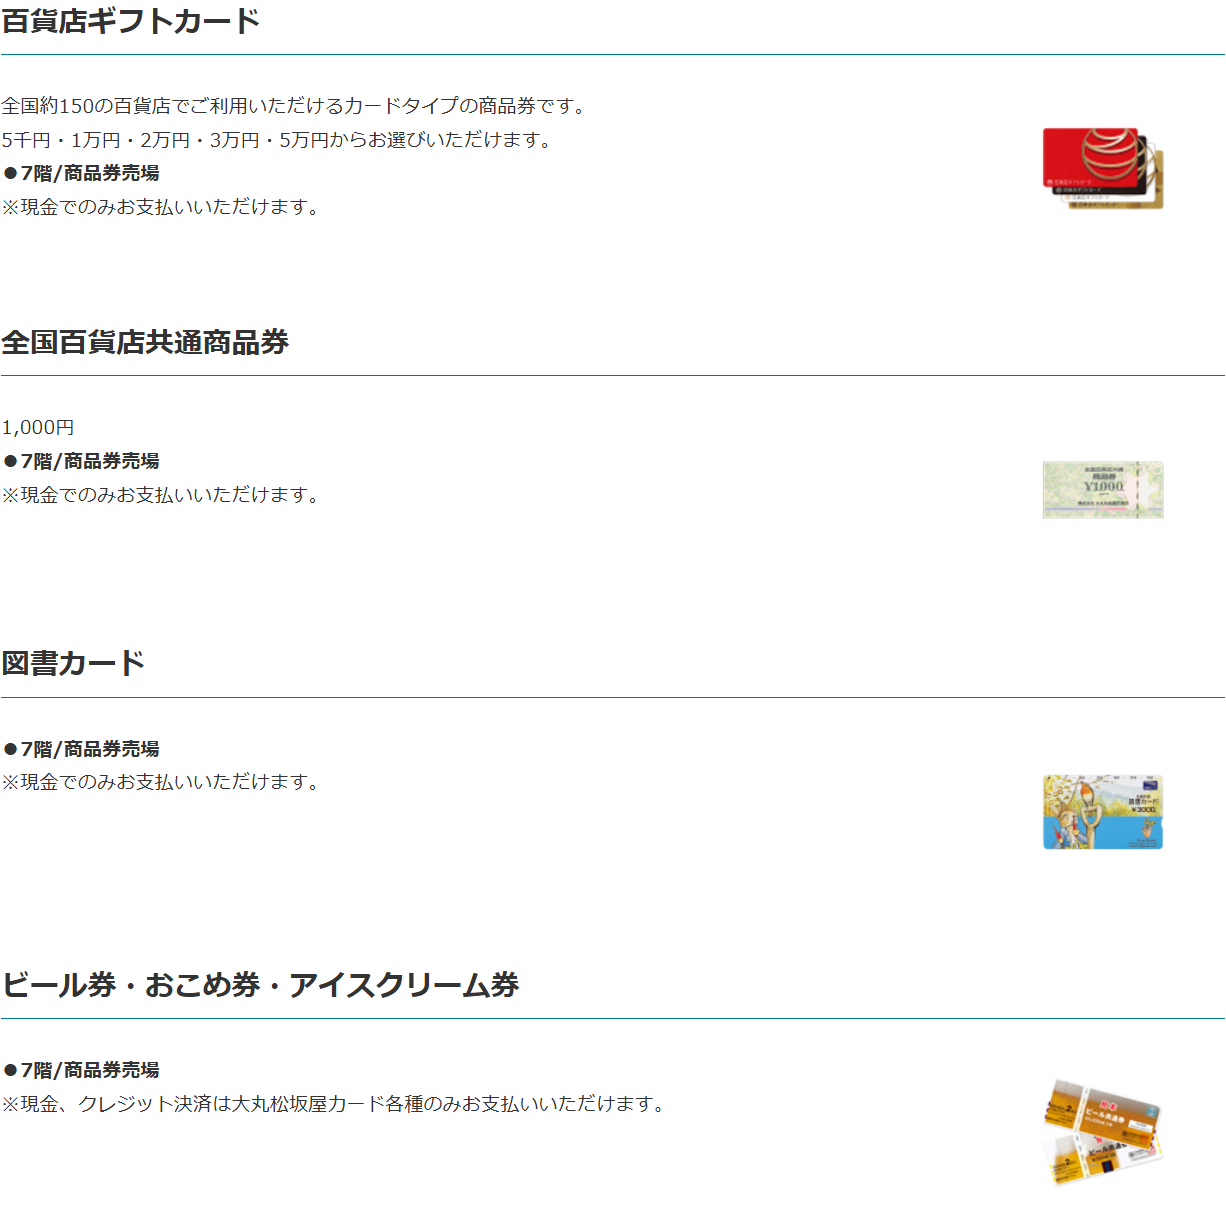
大丸札幌店の商品券売場の案内は、券の種類ごとに支払い方法を分けて書いています。
- 百貨店ギフトカード|現金でのみ
- 全国百貨店共通商品券|現金でのみ
- 図書カード|現金でのみ
- ビール券・おこめ券・アイスクリーム券|現金、クレジット決済は大丸松坂屋カード各種のみ
ビール券などは、自社カードに限ってクレジットで買える扱いです。
一方でJFRカードのFAQは、商品券や金券類を大丸松坂屋ポイントの付与対象外に挙げています。
金・地金類も、同じくポイントの対象外です。
金券が自社カードで買えても、規約の第15条2項と第6条3項は変わらず適用されます。
短時間に続けて買えば、その買い方自体が一時停止の理由になりえます。
JFRの全カードに及ぶ第11条
大丸松坂屋カードの規約で、特に確かめておきたいのが第11条です。
会員利用総枠という仕組み
JFRカードは、大丸松坂屋カードのほかにも複数のカードを発行しています。
各種規約の一覧には、次のようなカードの会員規約が並んでいます。
- 大丸松坂屋カード
- 博多大丸カード
- PARCOカード
- GINZA SIXカード
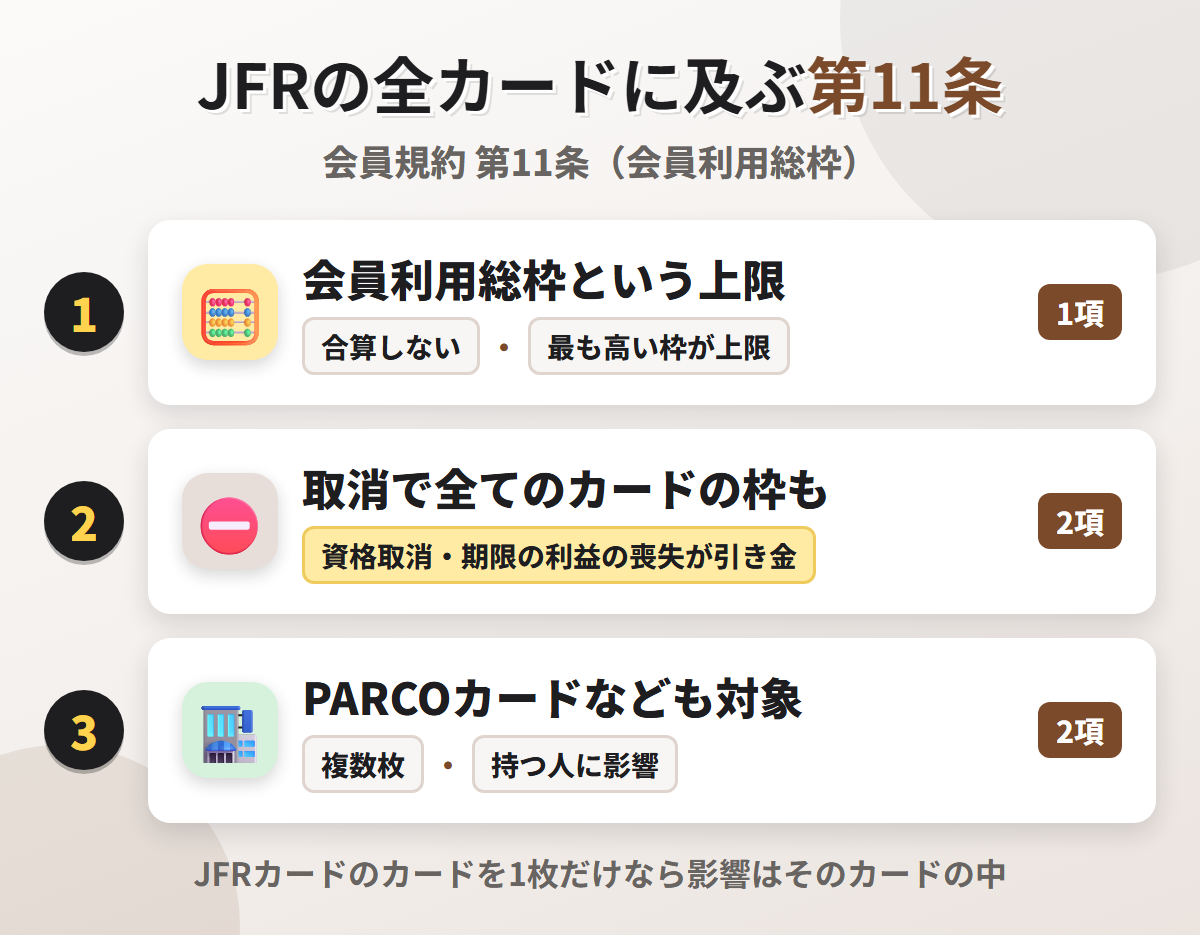
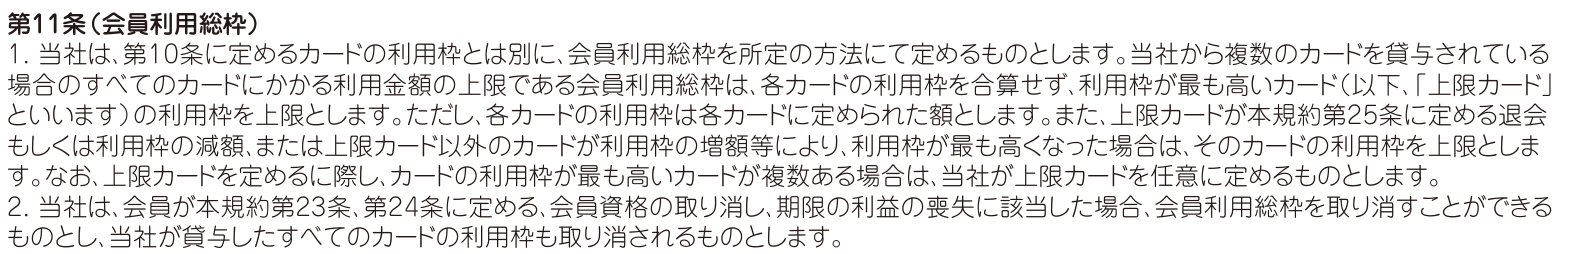
第11条1項は、JFRカードから複数のカードを貸与されている場合の上限を定めました。
それが、すべてのカードにかかる利用金額の上限である「会員利用総枠」です。
会員利用総枠は、各カードの利用枠を合算しません。
利用枠が最も高いカードの枠が、そのまま全体の上限になる仕組みです。
2枚持っていても、使える総額が2枚分に増えるわけではありません。
取消で全てのカードの枠も消える
現金化で問題になるのは、同じ条文の2項です。
第11条2項は、会員資格の取消や期限の利益の喪失があった場合の扱いを次のように定めています。
- 会員利用総枠を取り消すことができるものとし、当社が貸与したすべてのカードの利用枠も取り消されるものとします
引き金として挙げられたのは、第23条の会員資格の取り消しと、第24条の期限の利益の喪失です。
第23条1項③は、換金を目的とした商品購入の疑いを資格取消の事由にしています。
つまり大丸松坂屋カードで現金化を疑われると、会員利用総枠そのものが取り消されうる流れです。
その結果として、JFRカードが貸与したすべてのカードの利用枠も消えます。
1枚のカードの問題が、同じ会社のカード全体の問題に広がる書き方です。
PARCOカードを持つ人は要注意
この条文が効いてくるのは、JFRカードのカードを2枚以上持っている人です。
大丸松坂屋カードとPARCOカードを両方持っている場合を考えてみましょう。
大丸松坂屋カードで現金化を疑われても、PARCOカードは別のカードです。
それでも第11条2項の文言では、PARCOカードの利用枠も取り消される対象に入ります。
現金化に使っていないカードまで、支払いに使えなくなるということです。
公共料金や通信料をもう1枚のカードで払っていれば、その引落しも止まりかねません。
逆に、JFRカードのカードを1枚しか持っていなければ、この条文の影響は大丸松坂屋カードの中にとどまります。
バレたときの4つのペナルティ
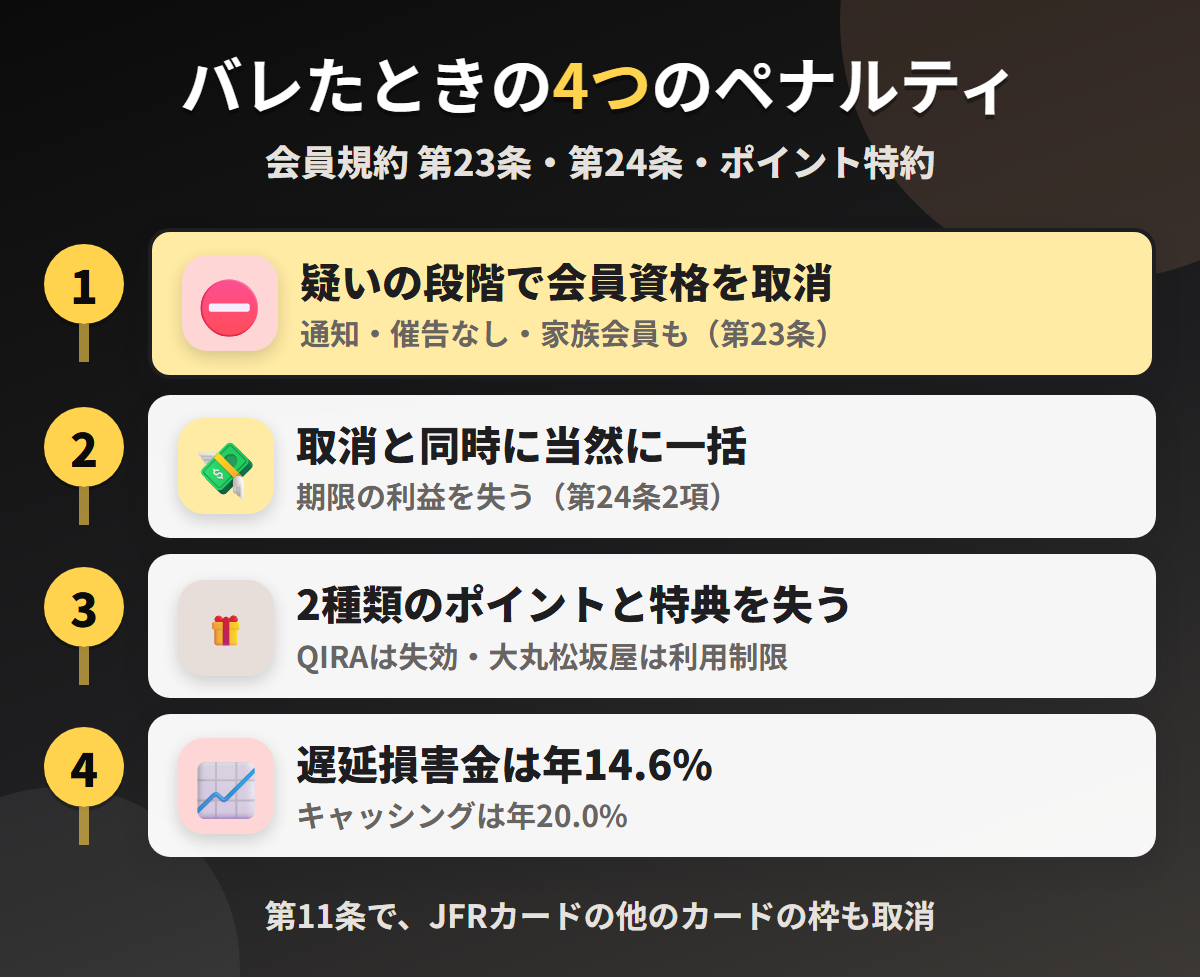
規約違反と判断されたあとの流れは、会員規約の第23条・第24条・第16条とポイントの特約に分かれて書かれています。
会員資格の取消、一括返済、ポイントと特典の喪失、遅延損害金の4つです。
疑いの段階で会員資格を取消
1段階目は、カードそのものを失うことです。
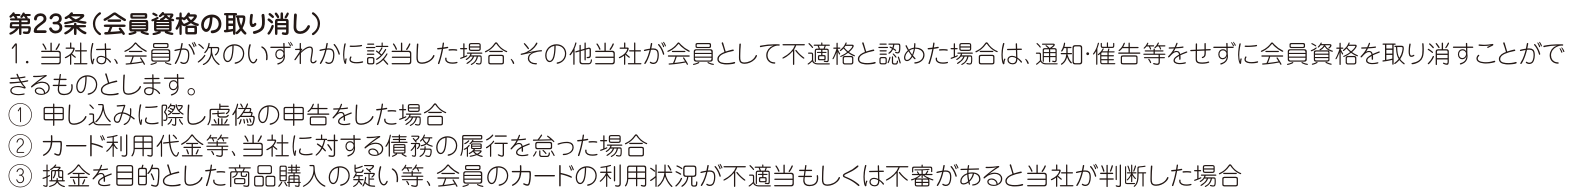
第23条1項は、通知・催告等をせずに会員資格を取り消すことができるとし、その③で換金目的を挙げました。
- 換金を目的とした商品購入の疑い等、会員のカードの利用状況が不適当もしくは不審があると当社が判断した場合
「疑い」の段階で足りる書き方で、現金化が確定するまで待つ形ではありません。
⑥の「本規約のいずれかに違反した場合」も、第6条3項の違反に当てはまりうる事由です。
資格を取り消されると、会員は会員資格に基づく権利を失います。
第23条5項により、本会員が取り消されれば家族会員も同時に取り消されます。
取消と同時に当然に一括
2段階目は、残っている支払いの扱いです。
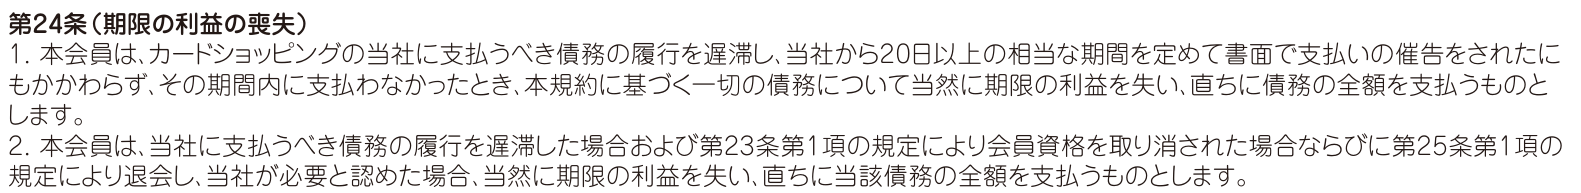
第24条2項は、会員資格を取り消された場合の期限の利益を次のように定めています。
- 第23条第1項の規定により会員資格を取り消された場合(中略)当然に期限の利益を失い、直ちに当該債務の全額を支払うものとします
請求を待たずに、取消と同時に一括で支払う対象に変わる書き方です。
第36条により、カードで買った商品の所有権は代金を完済するまでJFRカードに留保されています。
商品を業者に売る買取屋方式は、この「譲渡」の形に重なる使い方です。
2種類のポイントと特典を失う
3段階目は、ポイントと特典の扱いです。
大丸松坂屋カードには、2種類のポイントがあります。
- QIRAポイント|会員資格を喪失した場合、その時点での保有ポイントは失効
- 大丸松坂屋ポイント|会員規約第15条・第23条などに該当した場合、ポイントの利用が制限
QIRAポイントは、資格を失った時点で消える書き方です。
大丸松坂屋ポイントは、ポイントを付けるのが百貨店の側で、規約の言葉も「利用が制限」になっています。
どちらも、資格取消のあとに自由に使えるとは書かれていません。
JFRカードのFAQによると、大丸松坂屋ポイントは本会員と家族会員が一緒にためる仕組みです。
家族会員も同時に取り消されるため、家族で積み上げたポイントも同じ扱いを受ける形です。
第16条4項は、取得済みの特典を含む付帯サービスを利用する権利も失うと定めました。
遅延損害金は年14.6%
4段階目は、遅れた分に付くお金です。
会員規約は、遅延損害金の利率を次のように定めています。
- ショッピング(期限の利益喪失後を含む)|年率14.6%
- キャッシング|年率20.0%
10万円のショッピング代金なら、14.6%で30日あたり1,200円の上乗せです。
日本クレジット協会も、規約違反のペナルティとして債務の一括請求やカードの利用停止、強制退会を挙げています。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
支払いが遅れたときの止まり方
現金化の穴埋めがうまくいかないと、次に来るのは支払いの遅れです。
大丸松坂屋カードは、遅れたときの手数料と強制解約の扱いを公式に案内しています。
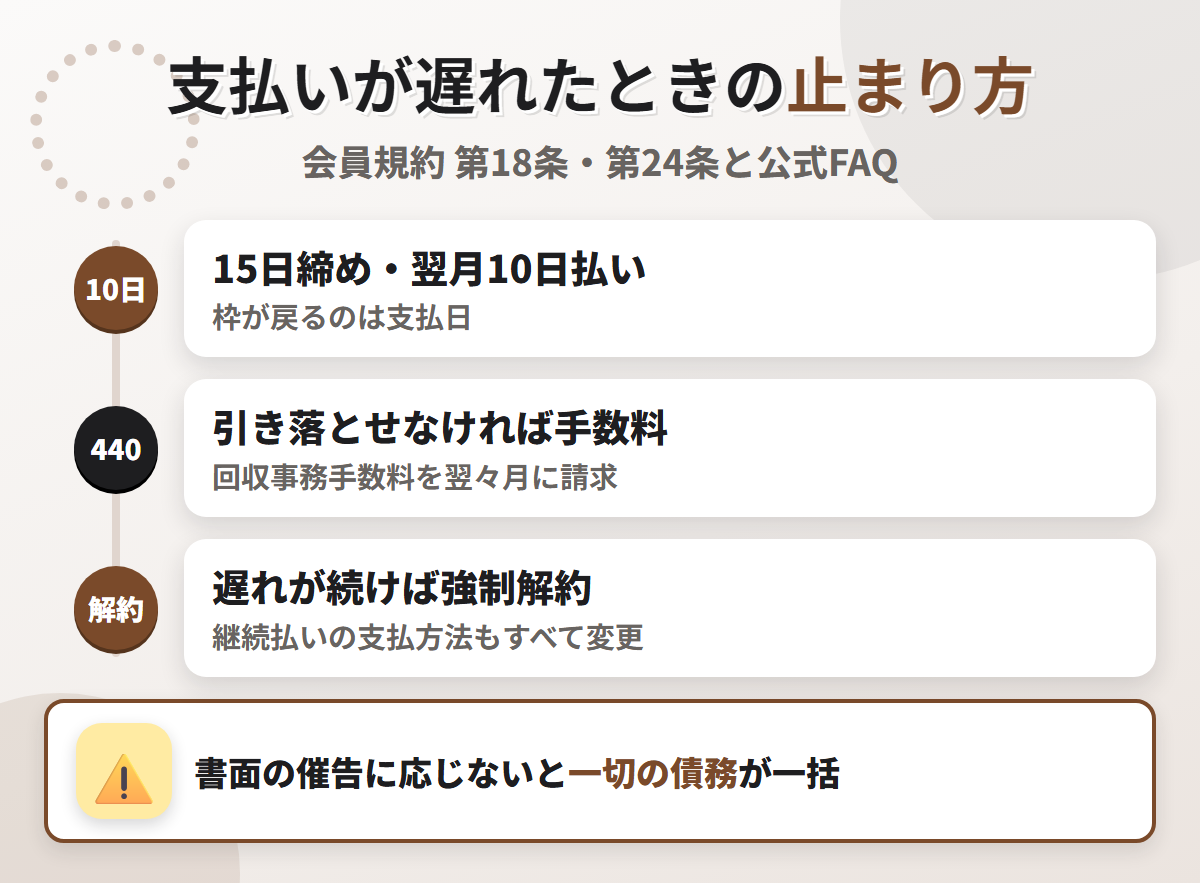
15日締め・翌月10日払い
支払いの日程は、会員規約の第18条と第32条に書かれています。
- 締切日|毎月15日(前月16日から当月15日までの利用分)
- 支払期日|翌月10日(金融機関休業日は翌営業日)
9月16日から10月15日までに使った分は、11月10日の支払いに回ります。
現金化で手に入るのは、ショッピング枠で使った額より少ない金額です。
それでも支払日には、使った額の全額が口座から引き落とされます。
JFRカードのFAQは、カードのご利用枠が戻るのは締切日ではなくお支払日だと説明しています。
現金化で使った枠は、支払いを済ませるまで空かないということです。
引き落とせなければ440円
10日に口座の残高が足りないと、手数料がかかります。
JFRカードは、2025年4月10日の請求分から次の扱いを始めました。
- 口座振替または指定口座への振込みがされなかった場合|回収事務手数料1回あたり440円(税込)
- 請求の時期|翌々月
1回の遅れで440円、遅れるたびに同じ額が加わる仕組みです。
これとは別に、遅れた日数に応じて年率14.6%の遅延損害金が付きます。
第23条1項②は、当社に対する債務の履行を怠った場合も資格取消の事由に挙げました。
第24条2項は、債務の履行を遅滞した場合も当然に期限の利益を失うと定めています。
遅れが続けば強制解約
JFRカードのFAQは、支払いの遅れが続いた場合の結果をはっきり書いています。
- お支払いが遅れた状態が続いた場合、ご利用のカードが強制解約されてしまうケースがございます
強制解約になると、カードは使えません。
公共料金やインターネット、保険などの継続的サービスをカードで払っていれば、支払方法をすべて変える必要があるとも書かれました。
第11条2項により、JFRカードのほかのカードの枠まで取り消されうる点も重なります。
第24条1項は、20日以上の期間を定めた書面の催告に応じなければ一切の債務を当然に一括にすると定めています。
現金化の前に検討したい3つの代替手段
大丸松坂屋カードには、現金を用意するための正規の機能もあります。
ここではカードの中で使える2つと、公的制度の1つを並べました。
キャッシングは年18.0%
現金そのものが必要なら、まず確かめたいのがキャッシング枠です。
会員規約は、キャッシングリボの利率を次のように定めています。
- 一般カード|実質年率18.0%
- ゴールドカード・プラチナカード|実質年率15.0%
- 担保・保証人|不要
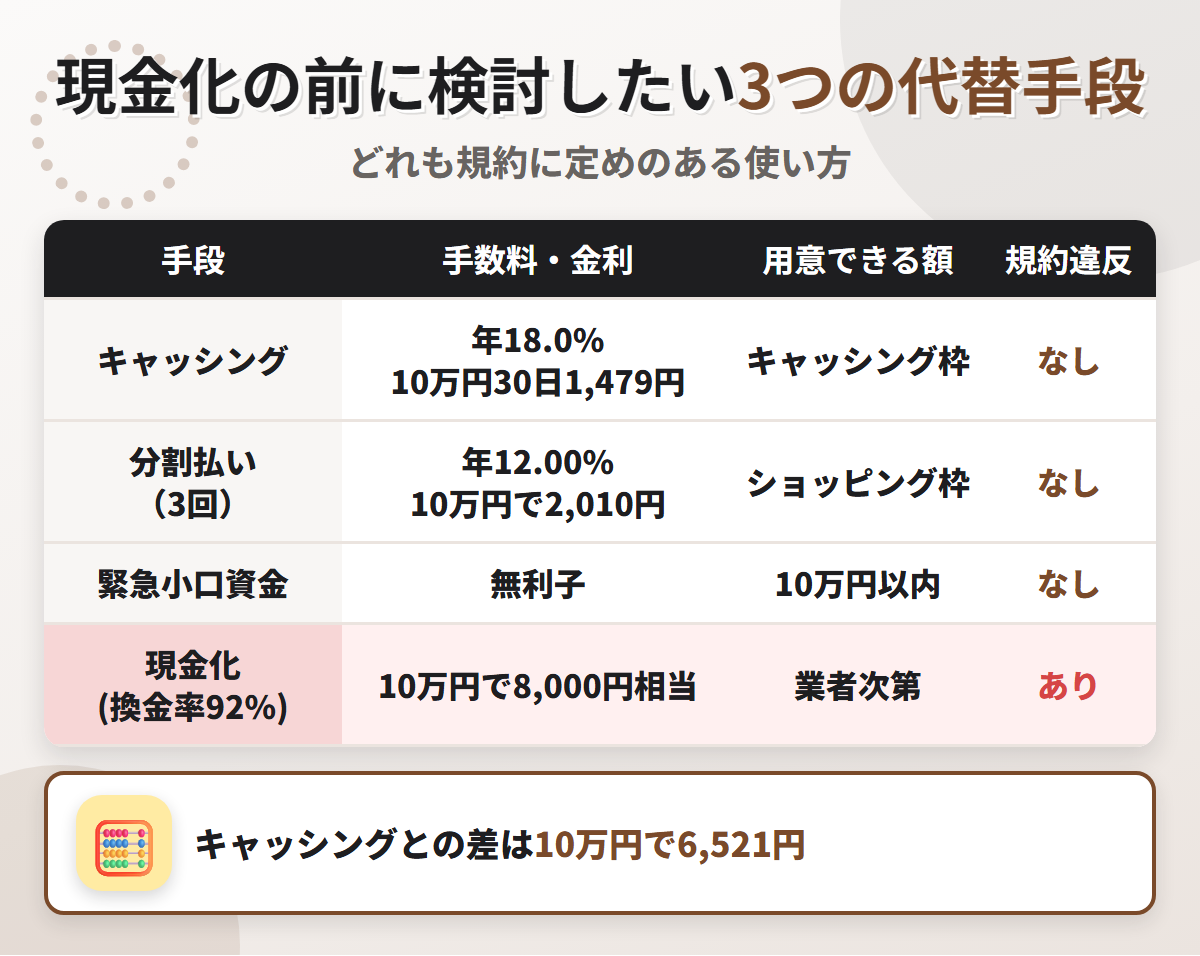
18.0%で10万円を30日借りた場合、利息は1,479円です。
現金化の手数料相当額8,000円と比べると、差は6,521円あります。
ゴールドカードの15.0%なら、同じ条件の利息はさらに下がります。
ただしキャッシング枠は審査で決まるため、申し込めば必ず使えるとは限りません。
分割払いは3回で2,010円
分割払いの手数料は、第34条2項の表で回数ごとに決められています。
- 3回|実質年率12.00%・100円あたり2.01円(10万円で2,010円)
- 10回|実質年率14.25%・100円あたり6.70円(10万円で6,700円)
- 12回|実質年率14.50%・100円あたり8.04円
3回は、表の中で実質年率が最も低い回数です。
3回払いなら、10万円の支払いを3か月に分けて手数料は2,010円です。
JFRカードのお知らせの中に、分割払いやリボ払いの手数料率を改定する告知は見当たりませんでした。
緊急小口資金は10万円まで無利子
10万円以内で足りるなら、公的な貸付制度も選べます。
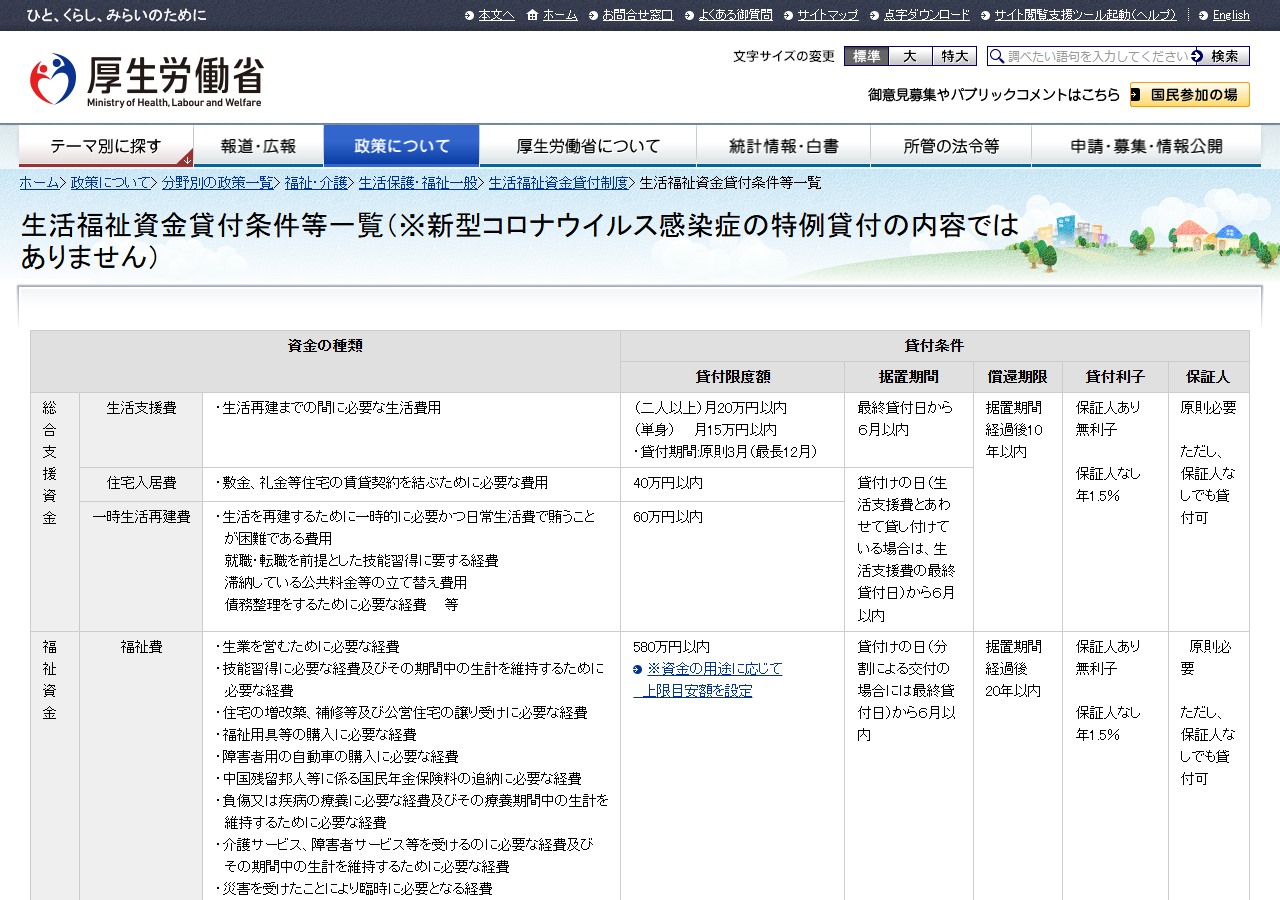
厚生労働省の生活福祉資金には、緊急小口資金という枠があります。
条件は次のとおりです。
- 貸付上限|10万円以内
- 貸付利子|無利子
- 据置期間|貸付けの日から2月以内
- 償還期限|据置期間経過後12月以内
- 連帯保証人|不要
無利子で保証人も要らないため、金利負担だけを見れば最も軽い手段です。
手続きは市区町村の社会福祉協議会で行うため、即日というわけにはいきません。
3つに共通するのは、大丸松坂屋カードの規約に反しない手段だという点です。
| 手段 | 手数料・金利 | 用意できる額 | 規約違反 |
|---|---|---|---|
| キャッシング | 年18.0%(10万円30日1,479円) | キャッシング枠 | なし |
| 分割払い(3回) | 年12.00%(10万円で2,010円) | ショッピング枠 | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率92%) | 10万円で8,000円相当 | 業者の条件次第 | あり |
大丸松坂屋カード対応業者の選び方
代替手段を確認したうえでなお現金化を選ぶなら、業者の見極めが最後の分かれ目です。
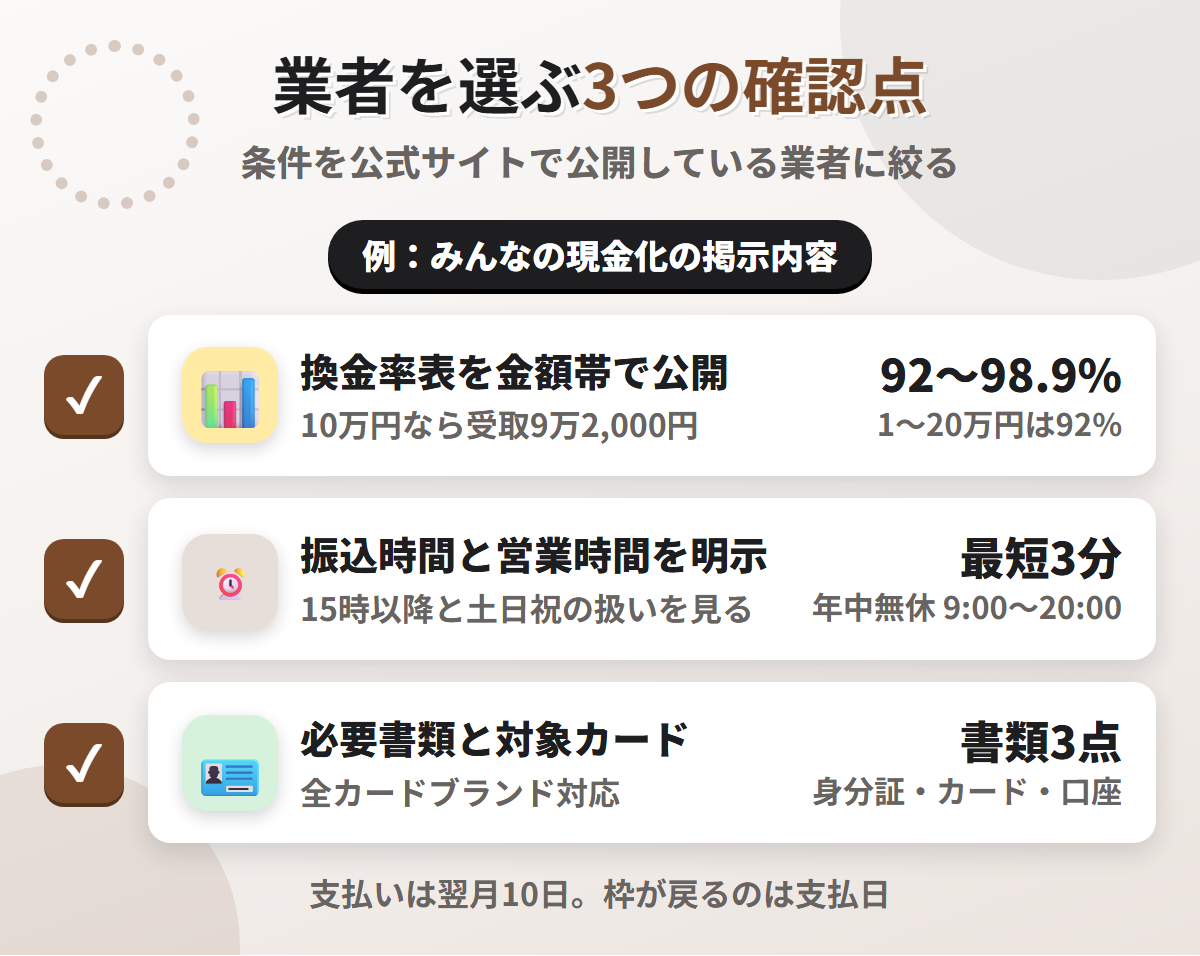
確認したいのは、換金率と振込時間と必要書類の3点でしょう。
換金率表を金額帯で公開
最初に確認したいのは、換金率が金額帯ごとに公開されているかどうかです。
みんなの現金化は、次の5段階を掲示しています。
- 1〜20万円|92%
- 21〜50万円|94%
- 51〜80万円|97%
- 81〜100万円|98%
- 101万円〜|98.9%
金額が大きいほど率が上がる、という並び方です。
10万円なら92%が適用され、受け取りは9万2,000円まで下がります。
手数料相当額の8,000円は、申込前に計算できる金額です。
「業界最高水準」とだけ書いて表を出さない業者は、この計算ができません。
振込時間と営業時間を明示
次に見るのは、いつ振り込まれるのかという条件です。
みんなの現金化は、対応時間を具体的に掲示しています。
- 最短3分で即日振込
- 年中無休で対応
- 平日15時以降・土日祝日も即日振込
- 営業時間は9:00〜20:00
「即日」という言葉だけでは、締切の時刻が分かりません。
銀行の振込が15時で締まる以上、それ以降の扱いを書いているかが実質的な差です。
営業時間を出していない業者は、連絡が取れない時間帯を特定できません。
トラブルが起きたときに、連絡先が分かることが最低条件でしょう。
運営者情報として所在地・電話・代表者が公開されているかも、同じ観点で確認したい項目です。
必要書類と対象カードを明記
3つ目に見るのは、申込に何が要るかという条件です。
みんなの現金化が案内している必要書類は、次の3点でした。
- 公的身分証(免許証・保険証・マイナンバーカード)
- クレジットカード
- 振込先口座
対応範囲も、あわせて公開されています。
全カードブランドに対応し、ナンバーレスカードや複数カードの同時利用にも応じる案内です。
Visaの大丸松坂屋カードも、全カードブランド対応の範囲に入ります。
デビットカードは非対応と明記されました。
書類審査や在籍確認がないことも、申込前に確認しておきたい点です。
日本クレジット協会は、協会が現金化業者を認可することは一切ないと注意喚起しています。
JFRカードが発行するほかのカード
大丸松坂屋カードを発行するJFRカードは、パルコや銀座シックス、博多大丸のカードも発行しています。
規約や支払日はカードごとに違うため、下の個別の記事で確認できます。
| 博多大丸孔雀カードPARCOカードGINZA SIXカード |
大丸松坂屋カード現金化のまとめ
大丸松坂屋カードの現金化は業者経由なら最短3分で可能ですが、会員規約 第6条3項に反する使い方です。
他のカードと違うのは、取消の影響がJFRカードの発行するすべてのカードの利用枠に及ぶ点にあります。
- 第6条3項は、紙幣・貨幣の購入と現金化を目的とした購入を禁止
- 第15条2項は、換金性商品の連続購入をカードの一時停止の理由に挙げる
- 第23条1項③は、換金目的の疑いで通知・催告なく会員資格を取消
- 第11条2項で、PARCOカードなどJFRカードの他のカードの枠も取消
- QIRAポイントは失効、大丸松坂屋ポイントは利用が制限
キャッシングは18.0%で10万円30日1,479円、分割払いは3回なら2,010円です。
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率と、翌月10日に引き落とされる額を申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |