「VISAカードでも現金化できるの?」「使ったらすぐバレて止められない?」と迷っていませんか。
VISAカードのショッピング枠は、
みんなの現金化
に申し込めば最短3分で現金に換わります。
ただし発行会社の会員規約は第6条3項で現金化を禁止しており、発覚すれば利用停止・強制退会・残金の一括請求が待っています。
この記事では、規約の条文をもとに「バレる条件」と「ペナルティ」を整理しました。
知恵袋の実投稿3件、金融庁と日本クレジット協会の注意喚起も確認しています。
さらに、キャッシングや無利子の公的貸付といった代替手段を数字で比べました。
読み終えれば、現金化を使うべきか、使うならどの業者に見積もりを取るべきかを自分で判断できます。
この記事のまとめ
- VISAカードも業者経由なら最短3分で現金化可能
- 会員規約第6条3項で禁止・4類型を明記
- 短時間の換金性商品の連続購入は第15条2項の停止事由
- ペナルティは利用停止・強制退会・残金一括請求
- 10万円以内なら緊急小口資金が無利子の代替手段
みんなの現金化の初回特典
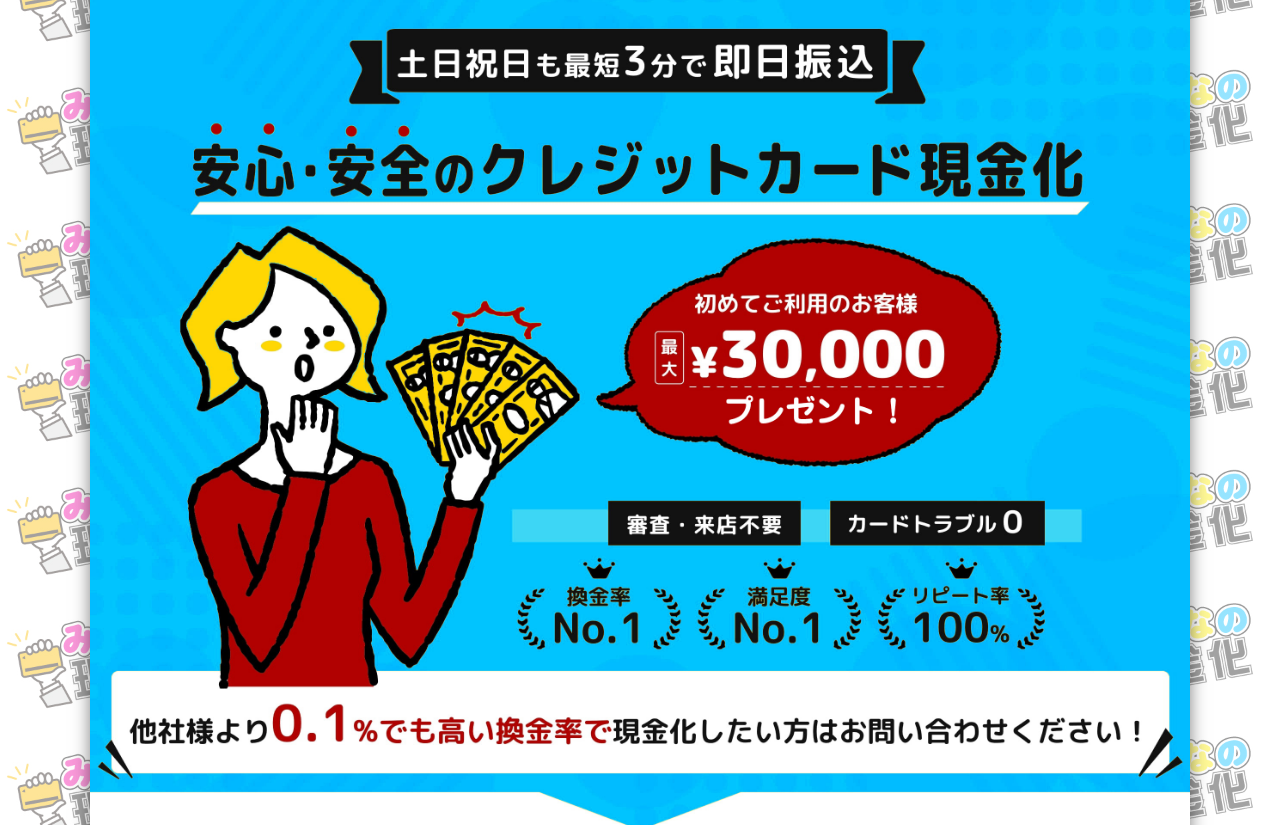
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
VISAカード現金化の結論|できるが規約違反
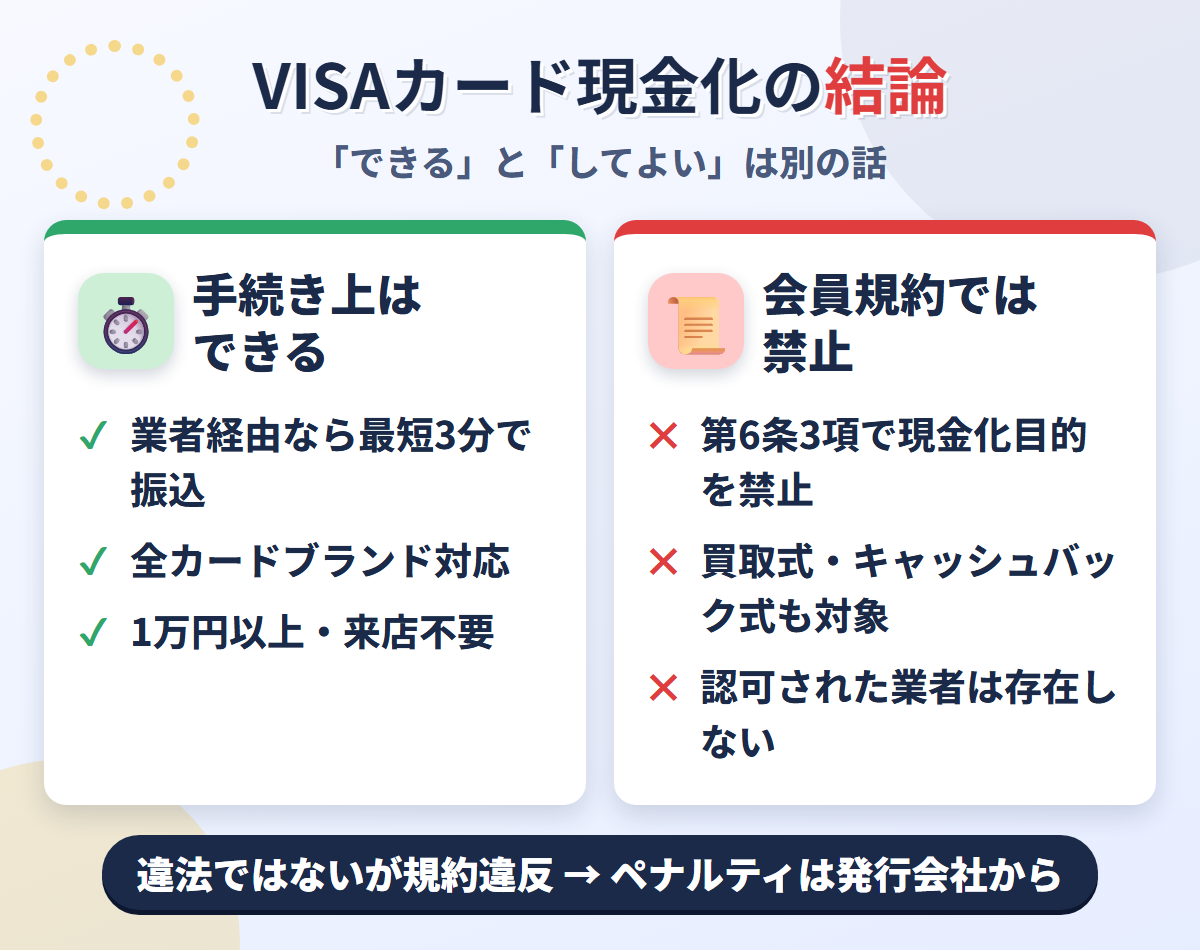
VISAカードのショッピング枠は、現金化業者を通せば当日中に現金へ換えられます。
ただし、カード会社の会員規約では禁止された使い方です。
業者経由なら最短3分で振込
VISAカードの現金化は、業者に申し込めば最短3分で振り込まれます。
業者は全カードブランドに対応しており、VISAだけが対象外になる場面はありません。
みんなの現金化の公式サイトでは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日でも即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されています。
つまり、VISAカードが手元にあれば、手続き自体はその日のうちに終わります。
VISAは決済ブランドであり、実際にカードを発行し、規約を定めるのは三井住友カードや楽天カードといった発行会社です。

問題は「できるか」ではなく、「使ったあとに何が起きるか」です。
会員規約第6条3項で禁止
VISAカードの発行会社は、現金化を目的とした利用を会員規約で禁止しています。
三井住友カード会員規約(個人用)の第6条3項が、その条文です。
条文は、現行紙幣・貨幣の購入と、現金化を目的とした商品・サービスの購入を挙げています。
転売や委託販売という名目でも、実質が同じなら禁止の対象です。
さらに同項は、禁止される利用の例を4類型で列挙しています。
- 買取業者が宝飾店やブランド店で商品を買わせて買い取る
- 購入を条件に現金やポイントを付与する
- 買戻しや返品を受けて現金を付与する
- 金券類や貴金属類を社会通念上相当でない頻度・金額で購入する
業者を使う現金化は、この①と②にそのまま当てはまります。
VISAというブランドの問題ではなく、発行会社との契約に反する行為です。
条文は「名目の如何を問わない」と書いており、業者が用意した理由づけは通用しません。
違法ではないが認可業者はゼロ
現金化を利用した本人が、法律で罰せられるわけではありません。
三井住友カードの解説記事も、現金化は明確に違法とはいえないと説明しています。
一方で、業者側には出資法違反で逮捕者が出ています。
同記事によると、警察庁は2022年6月に現金化サイトの運営者を検挙しました。
日本クレジット協会は、現金化業者を認可することは一切ないと明記しています。
「協会認定」や「カード会社公認」をうたう業者は、その時点で説明が事実と食い違う相手でしょう。
金融庁・消費者庁・国民生活センターも同じ趣旨の注意喚起を出しています。
規約違反であることを前提に、方法と発覚の条件を順に確認していきましょう。
VISAカードを現金化する3つの方法
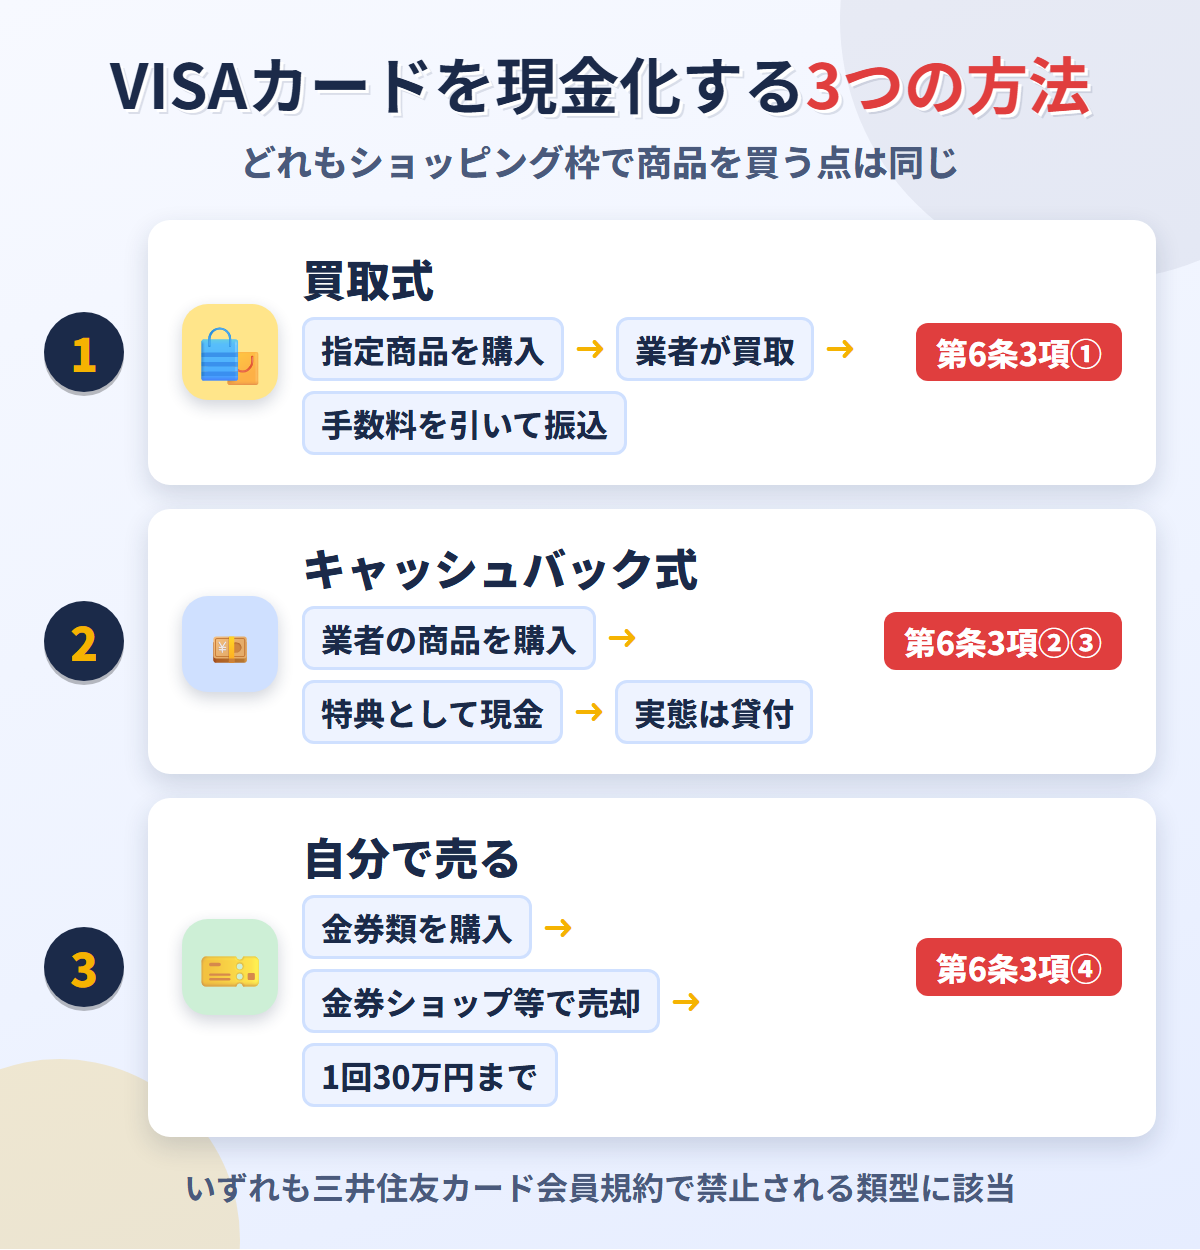
VISAカードの現金化には、業者を使う2方式と自分で売る方法があります。
どれもショッピング枠で商品を買う点は同じで、現金の受け取り方が異なります。
買取式は商品を買って業者に売る
買取式は、業者が指定した商品をVISAカードで購入し、その商品を業者に売る方法です。
業者は購入金額から手数料を引いた額を、現金として振り込みます。
三井住友カードの会員向けページは、この方式を「買取方式」として説明しています。
換金性の高い商品を買わせて手数料を差し引いて買い取る、という流れです。
会員規約第6条3項の①がまさにこの形で、宝飾店やブランド店、家電量販店が例に挙がっています。
利用者の手元には商品が残らず、明細には店舗名だけが記録されます。
手数料の分だけ、購入額より受け取る現金は少なくなる仕組みです。
店舗名の明細だけを見て「普通の買い物に見える」と考えるのは早計でしょう。
キャッシュバック式は購入特典で受け取る
キャッシュバック式は、業者が販売する商品を買い、購入特典として現金を受け取る方法です。
商品自体に価値はほとんどなく、実態は現金の受け渡しです。
三井住友カードはこの方式を「キャッシュバック方式」と呼び、規約で禁止しています。
会員規約第6条3項の②は、購入を条件に現金やポイントを付与する取引を名指ししています。
さらに③として、買戻しや返品を受けて現金を付与する「買戻方式」も対象です。
無登録で営業していれば、業者は違法なヤミ金融として罰則の対象です。
自分で売る方法は1回30万円が上限
業者を通さず、自分で換金性の高い商品を買って売る方法もあります。
代表例はギフトカードで、三井住友カードのVJAギフトカードはVpass会員ならカード決済で買えます。
ただしインターネット注文は1回30セット・30万円までという上限があります。
買った商品を金券ショップやフリマで売る手間は、すべて自分で負います。
売値は相場次第で、買った額を下回る前提で考えておくのが現実的です。
会員規約第6条3項の④は、金券類や貴金属類の高頻度・高額購入を禁止行為に含めています。
知恵袋の回答でも、古物の売却は免許証の提示が必要で、未成年は不可と指摘されています。
手数料はかからない代わりに、時間と規約リスクを自分で抱える方法です。
| 方法 | 現金の受け取り方 | 規約上の類型 |
|---|---|---|
| 買取式 | 指定商品を購入し業者に売却 | 第6条3項① |
| キャッシュバック式 | 購入特典として現金を受領 | 第6条3項②③ |
| 自分で売る | 金券類を購入し自分で売却 | 第6条3項④ |
では、こうした利用はどのような条件でカード会社に気づかれるのでしょうか。
VISAカードの現金化がバレる3つの条件
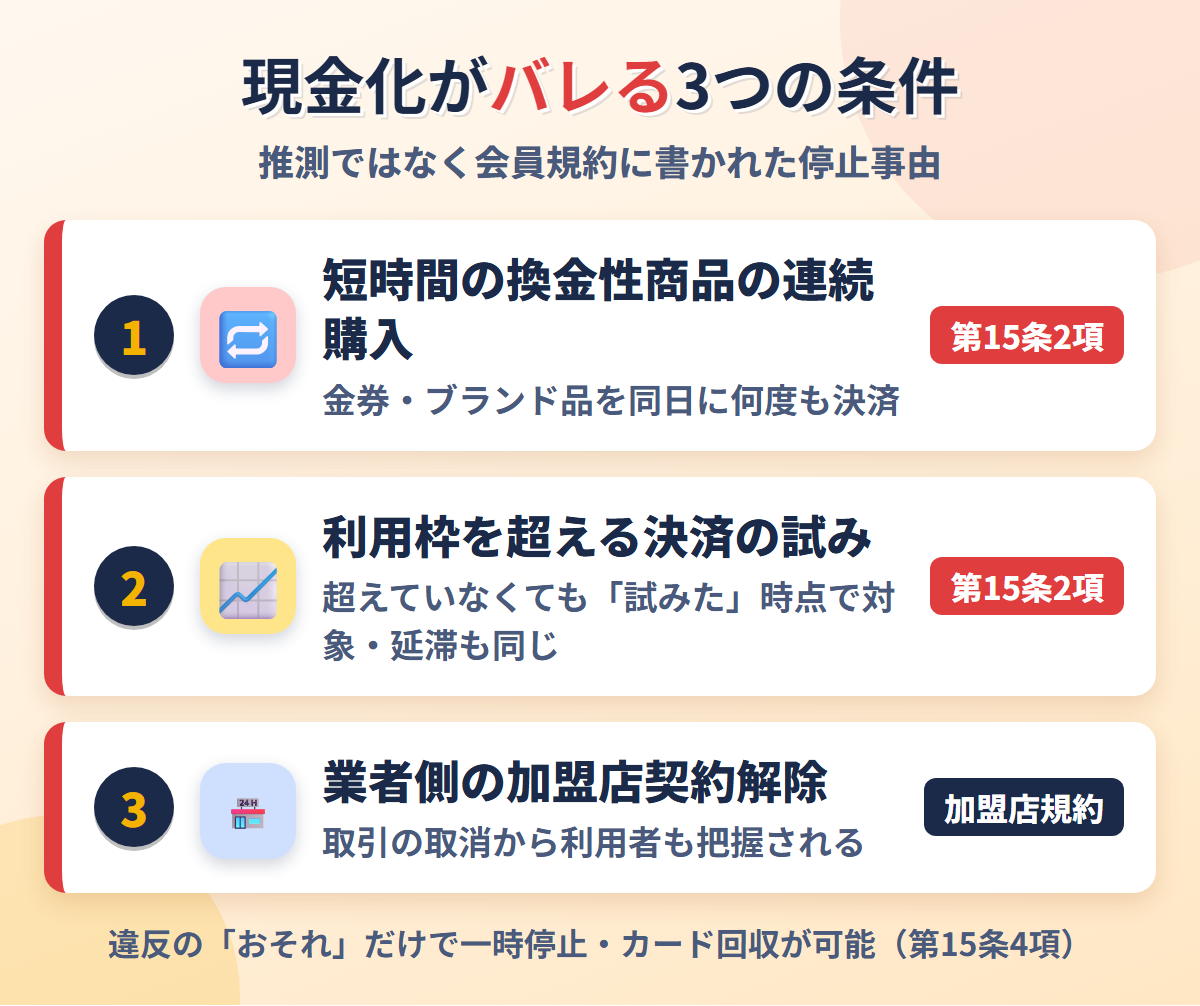
現金化が発覚する条件は、会員規約に停止事由として明記されています。
推測ではなく条文に書かれた3つを押さえておきましょう。
短時間の換金性商品の連続購入
もっとも明確な条件は、短時間に換金性の高い商品を連続して購入することです。
三井住友カード会員規約第15条2項が、この行為を利用停止の事由として挙げています。
条文では、利用枠以内であっても「短時間に換金性商品を連続して購入する等」利用状況が不審な場合と書かれています。
該当すると、カードショッピングの全部または一部を一時的に断られる規定です。
同じ日に金券やブランド品を何度も決済する動きは、この条文にそのまま当てはまります。
「1回だけならバレない」という話とは別に、回数と間隔が判断材料です。
現金化業者が複数の決済に分ける案内をしてきた場合は、この条文を思い出してください。
利用枠を超える決済の試み
利用枠を超える決済をしようとした場合も、同じ第15条2項の対象です。
現金化では枠の上限まで使い切ろうとする人が多く、限度額ぎりぎりの高額決済が起こりやすい状況です。
条文は「利用枠を超えた利用をした場合もしくは利用をしようとした場合」と規定しています。
実際に超えていなくても、試みた時点で不審な利用と判断される余地があります。
延滞が発生している場合も、同じ項で一時停止の事由に含まれています。
支払いが遅れている状態で高額決済を重ねると、停止の条件が二重に揃います。
業者側の加盟店契約解除
利用者の動きだけでなく、業者側の摘発からも発覚します。
三井住友カードは、現金化事業者とは加盟店契約を結ばないと公表しています。
違反が判明した場合は、取引の取消と加盟店契約解除の手続きを行うと明記されています。
業者が別の店舗名で決済を通していても、決済の実態が調査されれば同じことです。
会員規約第15条4項は、規約違反のおそれがあるだけで利用停止やカード回収を認めています。
注意ポイント
- 短時間に換金性商品を連続して購入する(第15条2項)
- 利用枠を超える決済を試みる・延滞がある(第15条2項)
- 業者側の取引取消・加盟店契約解除から把握される
発覚の条件がわかったところで、次に気になるのは実際に起きるペナルティの中身です。
バレたときの4つのペナルティ
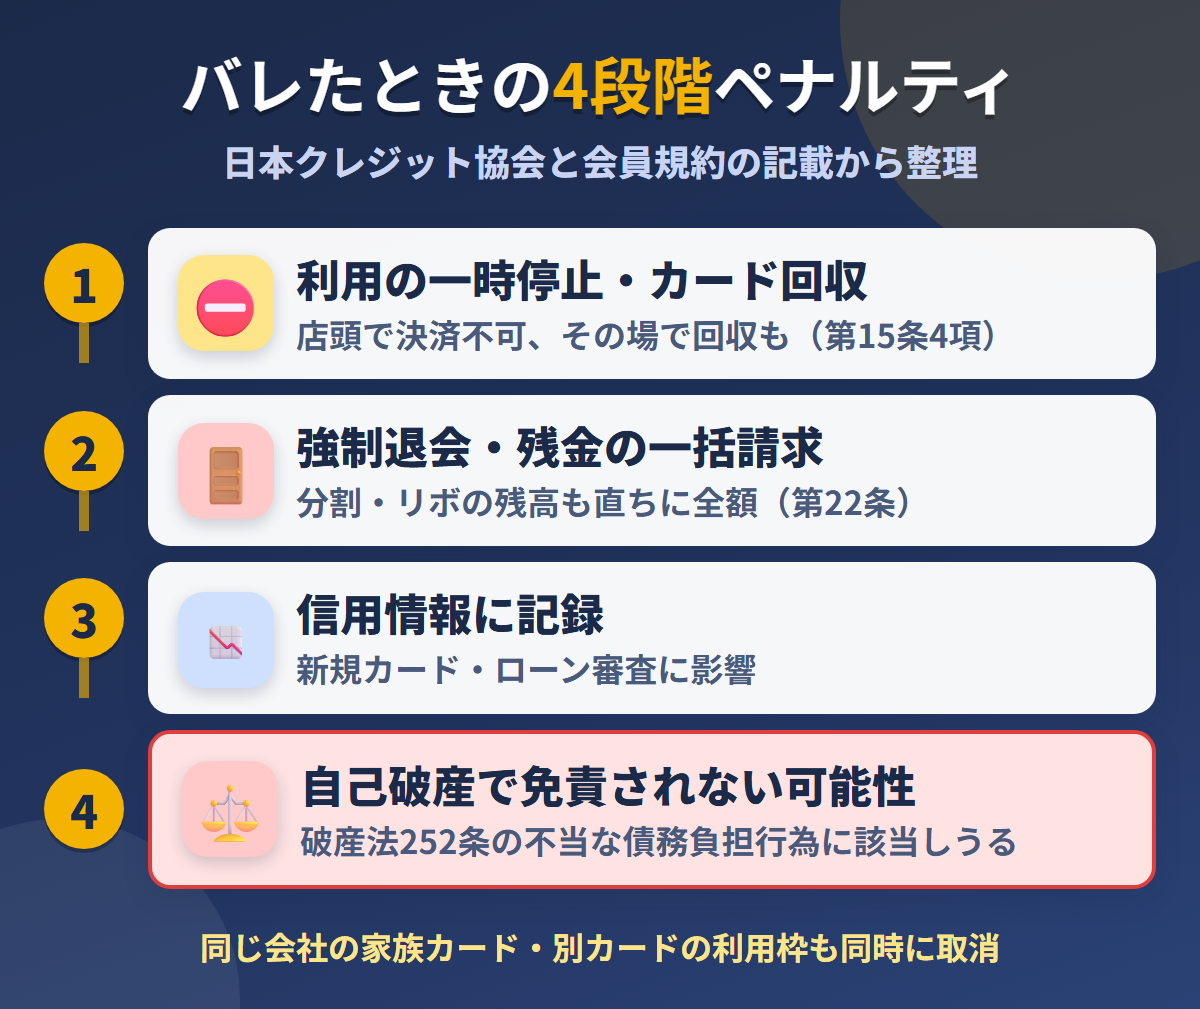
発覚したときのペナルティは、利用停止から自己破産時の不利益まで4段階あります。
日本クレジット協会と会員規約の記載をもとに整理します。
利用の一時停止とカード回収
最初に起きるのは、カード利用の一時停止です。
会員規約第15条4項は、規約違反または違反のおそれがある場合に利用を一時停止できると定めています。
加盟店やATMを通じたカードの回収も、同じ項に書かれた措置です。
加盟店から回収の要請があれば、会員は異議なく応じるものとされています。
店頭で決済が通らず、その場でカードを渡すよう求められる可能性がある、ということです。
停止の段階では支払いは続けられますが、新たな決済はできません。
日本クレジット協会も「カードの利用停止」を規約違反のペナルティの1つに挙げています。
強制退会と残金の一括請求
悪質と判断されると、強制退会と残金の一括請求に進みます。
日本クレジット協会は、規約違反のペナルティとして「残金の一括請求」と「カードの強制退会」を明記しています。
会員規約第22条では、期限の利益を失った会員は一切の債務を直ちに全額支払うと定められています。
分割払いやリボ払いで先送りしていた残高も、まとめて請求される対象です。
さらに第10条4項により、貸与されたすべてのカードの利用枠が取り消されます。
現金化に使った1枚だけでなく、同じ会社の家族カードや別カードも同時に失います。
信用情報とローン審査への影響
強制退会の影響は、そのカード会社との関係だけにとどまりません。
三井住友カードの解説記事は、信用情報への悪影響をリスクの1つに挙げています。
記事は、新規カードの申込やローン審査に通らなくなる可能性を指摘しています。
住宅ローンや自動車ローンを予定している人ほど、影響が長く残ります。
信用情報は複数のカード会社や金融機関が共有して審査に使う仕組みです。
一時的な現金のために、数年単位の借入の選択肢を失う結果につながります。
自己破産で免責されない可能性
返済に行き詰まって自己破産を選んだ場合にも、現金化の履歴が不利に働きます。
三井住友カードの解説記事は、破産法252条の「不当な債務負担行為」に該当しうると説明しています。
該当すると、借金を帳消しにする免責が認められない可能性があります。
自己破産は最後の手段ですが、その手段さえ使えなくなる恐れがある、という意味です。
裁判所が事情を考慮して免責を認める余地はあるものの、前提として不利な材料が残ります。
注意ポイント
- 利用の一時停止とカード回収(第15条4項)
- 強制退会と残金の一括請求(第22条)
- 信用情報への記録でカード・ローン審査に影響
- 破産法252条により免責が認められない可能性
ペナルティはカード会社側の話でしたが、業者側の被害にも目を向ける必要があります。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
悪質な現金化業者を見分ける3つの基準
現金化の被害は、カード会社からの制裁より業者側のトラブルが先に起きます。
知恵袋の投稿と公的機関の注意喚起から、見分ける基準を3つに絞りました。
換金率と振込額の差
表示された換金率と、実際に振り込まれる金額の差が最初の基準です。
知恵袋の換金館に関する質問では、換金率9割をうたっても手数料の名目で実質換金率は下がる、という回答が付いています。
広告の数字は上限であり、手数料や振込手数料を引いた額が手取りです。
みんなの現金化のように、1〜20万円は92%、101万円以上は98.9%と金額帯ごとに公開している業者なら比較できます。
金額帯の表がなく「最大◯%」だけを掲げる業者は、申込前に手取り額を確認しましょう。
見積もりの段階で振込額を明示しない業者は、その時点で候補から外して構いません。
三井住友カードの解説記事も、手数料が法定金利より大きく損失が出る点を現金化のリスクに挙げています。
キャンセル料20%の請求
申込後のキャンセル料を請求する業者は、被害報告が実際にあります。
知恵袋の同じ質問には、キャンセル料20%の振込を強要されたという投稿がありました。
商品を買わせる前の段階で、費用が発生する契約は本来ありません。
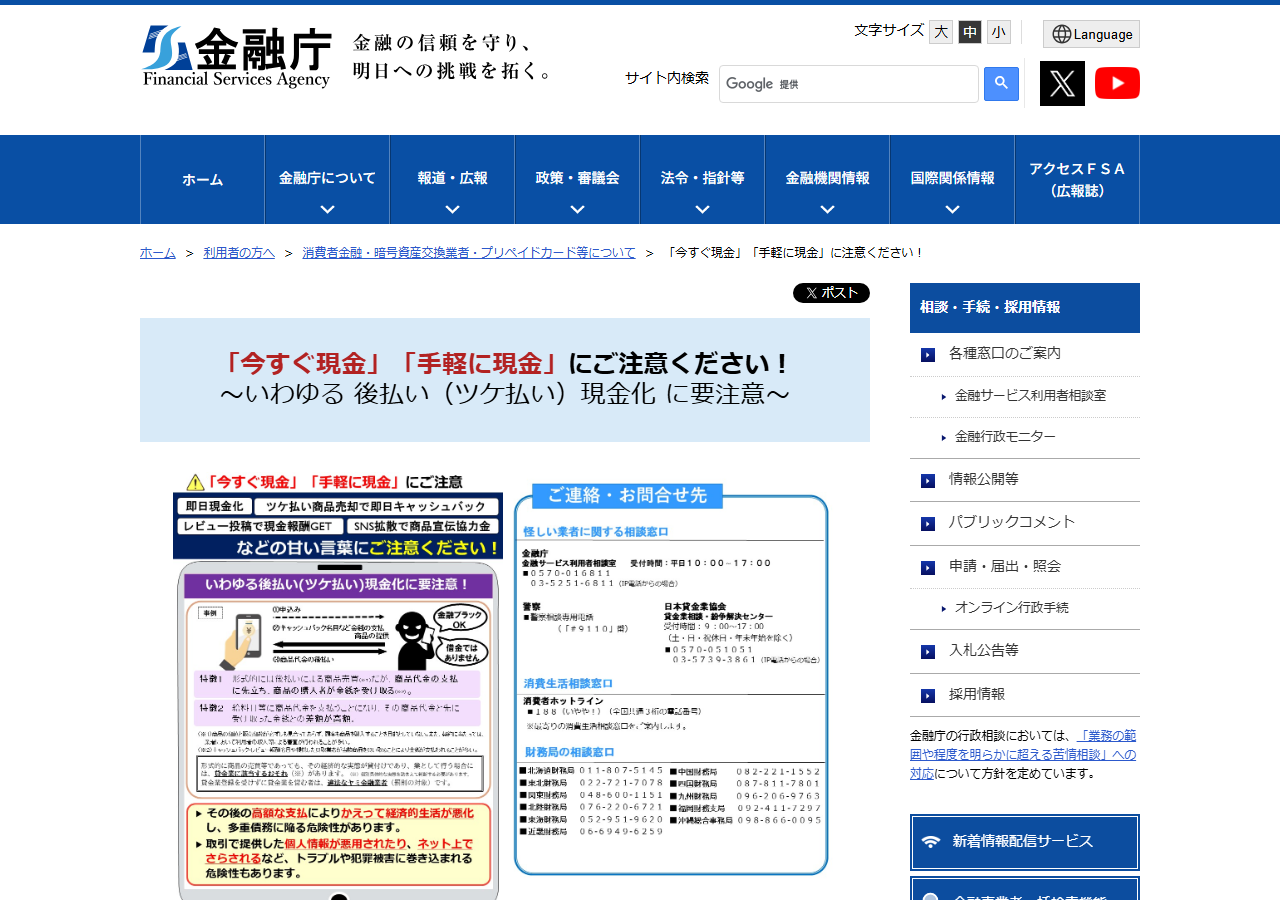
金融庁は、実態が貸付なら貸金業に当たり、無登録営業は違法なヤミ金融だと注意喚起しています。
キャンセル料の名目で金銭を要求されたら、支払う前に相談窓口へ連絡してください。
金融庁は消費者ホットライン188と、警察相談専用電話#9110を案内しています。
金融庁相談室の番号は0570-016811です。
| 相談先 | 番号 |
|---|---|
| 消費者ホットライン | 188 |
| 警察相談専用電話 | #9110 |
| 金融庁相談室 | 0570-016811 |
所在地と電話番号の公開
運営者情報を公開しているかどうかは、もっとも確認しやすい基準です。
三井住友カードの解説記事は、カード情報の盗難や個人情報の悪用を現金化のリスクに挙げています。
みんなの現金化の公式サイトは、所在地を東京都品川区大崎3-5-2と明記しています。
電話番号は0120-265-755、代表者名も掲載されています。
日本クレジット協会は現金化業者を認可しないと明記しており、「認定業者」の表示自体が虚偽です。
電話番号が携帯番号だけ、住所がバーチャルオフィスだけという業者は、連絡が途絶えたときに追えません。
ここまでは公式情報が中心でしたが、実際の利用者はどう語っているのでしょうか。
知恵袋に見るVISA現金化の実態
Yahoo!知恵袋には、VISAカードやVISAプリペイドの現金化を尋ねる投稿が実際にあります。
3件の質問と回答を要約し、読み取れる傾向をまとめました。
「バレる原因」に答えた回答なし
「なぜバレるのか」を具体的に尋ねた質問には、答えになる回答が付いていません。
2024年11月30日投稿の質問は、高価な物を買って売却する場合の発覚理由を求めています。
質問者は「違反だからやめろ」ではなく、仕組みの説明を求めていました。
しかし回答は1件だけで、内容は「バレませんよ。損は承知の上でやってください」のみです。
閲覧数は1,834件あるのに、発覚の仕組みを説明した回答はありません。
「バレない」と言い切る投稿ほど、根拠が示されていない実態がここに出ています。
発覚の条件は前述のとおり会員規約第15条2項に書かれており、知恵袋より条文を読むほうが確実です。
換金館の質問は強制解約の警告
業者名を挙げた質問には、利用経験のある回答者から警告が集まっています。
2025年3月17日投稿の質問は、換金館という業者の仕組みを尋ねたものです。
回答は4件で、閲覧数は1,780件でした。
ベストアンサーは、指定商品を購入して業者に売る買取式の説明です。
他の回答は、規約違反で発覚すると強制解約になる、という警告で一致しています。
実質換金率が下がる指摘と、業者が自作自演で宣伝していたという指摘もありました。
キャンセル料20%を強要されたという被害報告も、この質問に付いています。
業者名で検索した人が見る回答が、宣伝ではなく警告で埋まっている点は覚えておく価値があるでしょう。
バンドルカードは残高返金止まり
VISAプリペイドのバンドルカードについても、現金化を尋ねる質問がありました。
2024年8月3日投稿の質問は、ポチッとチャージを使った現金化の方法を求めています。
回答は4件で、閲覧数は861件です。
メルカリで購入後にキャンセルする案には、返金はプリペイド残高に戻るだけという回答が付きました。
業者を使う案には、規約違反でバレたら一括返済と強制退会、という回答があります。
自分で売る案には、古物の扱いで免許証が必要で未成年は不可という指摘がありました。
なお、みんなの現金化の公式サイトはバンドルカードを含むプリペイドカードに対応と掲示しています。
5chについては、現行スレッドの本文を確認できなかったため、この記事では扱いません。
| 質問の内容 | 回答数・閲覧数 | 回答の要点 |
|---|---|---|
| 現金化はなぜバレるのか | 1件・1,834閲覧 | 発覚の仕組みを説明した回答なし |
| 換金館の仕組み | 4件・1,780閲覧 | 強制解約の警告・キャンセル料20%の被害報告 |
| バンドルカードの現金化 | 4件・861閲覧 | 残高返金止まり・未成年は不可 |
口コミの実態を踏まえると、現金化の前に検討すべき手段が見えてきます。
現金化の前に検討したい3つの代替手段
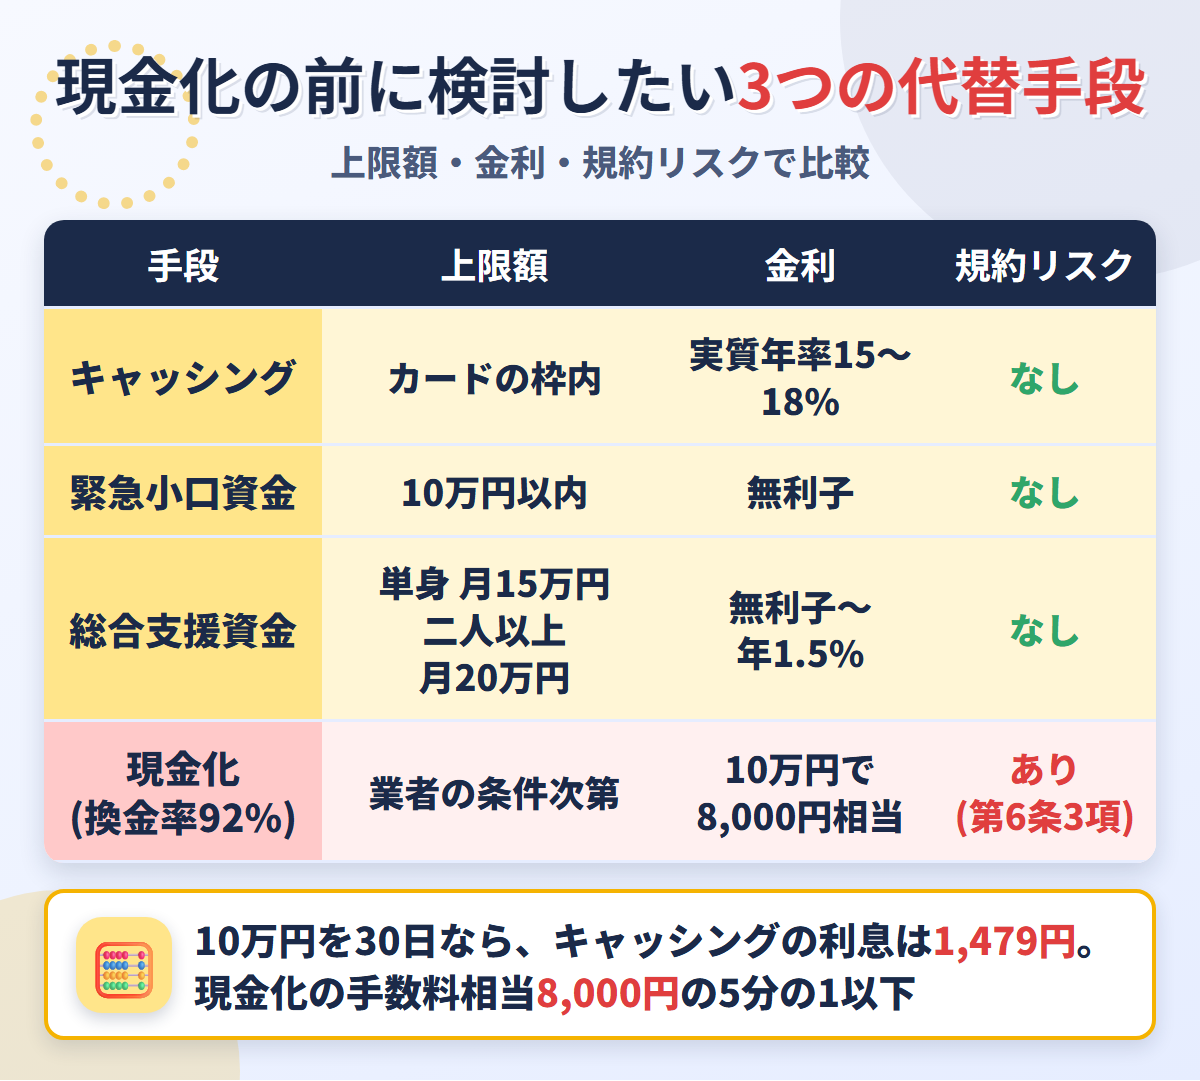
規約違反のリスクを負う前に、正規の手段で同じ金額を用意できないか確認しましょう。
金利と上限額を数字で並べます。
キャッシングは10万円30日で1,479円
VISAカードにキャッシング枠があるなら、現金化より先に使う選択肢です。
三井住友カードの解説記事は、キャッシングを法定金利が適用される正規のサービスと説明しています。
同社のキャッシング金利は実質年率15〜18%です。
10万円を年18%で30日借りた場合の利息は1,479円で、計算式は10万円×18%÷365日×30日です。
現金化で換金率92%なら、10万円に対して8,000円が手数料として消えます。
30日で返せるなら、キャッシングのほうが負担は5分の1以下です。
利息制限法の上限は10万円未満で20%、100万円未満で18%と決まっており、これを超える利息は発生しません。
返済は毎月定額で、臨時返済にも対応しています。
緊急小口資金は10万円まで無利子
金額が10万円以内で収まるなら、公的な貸付制度が候補です。
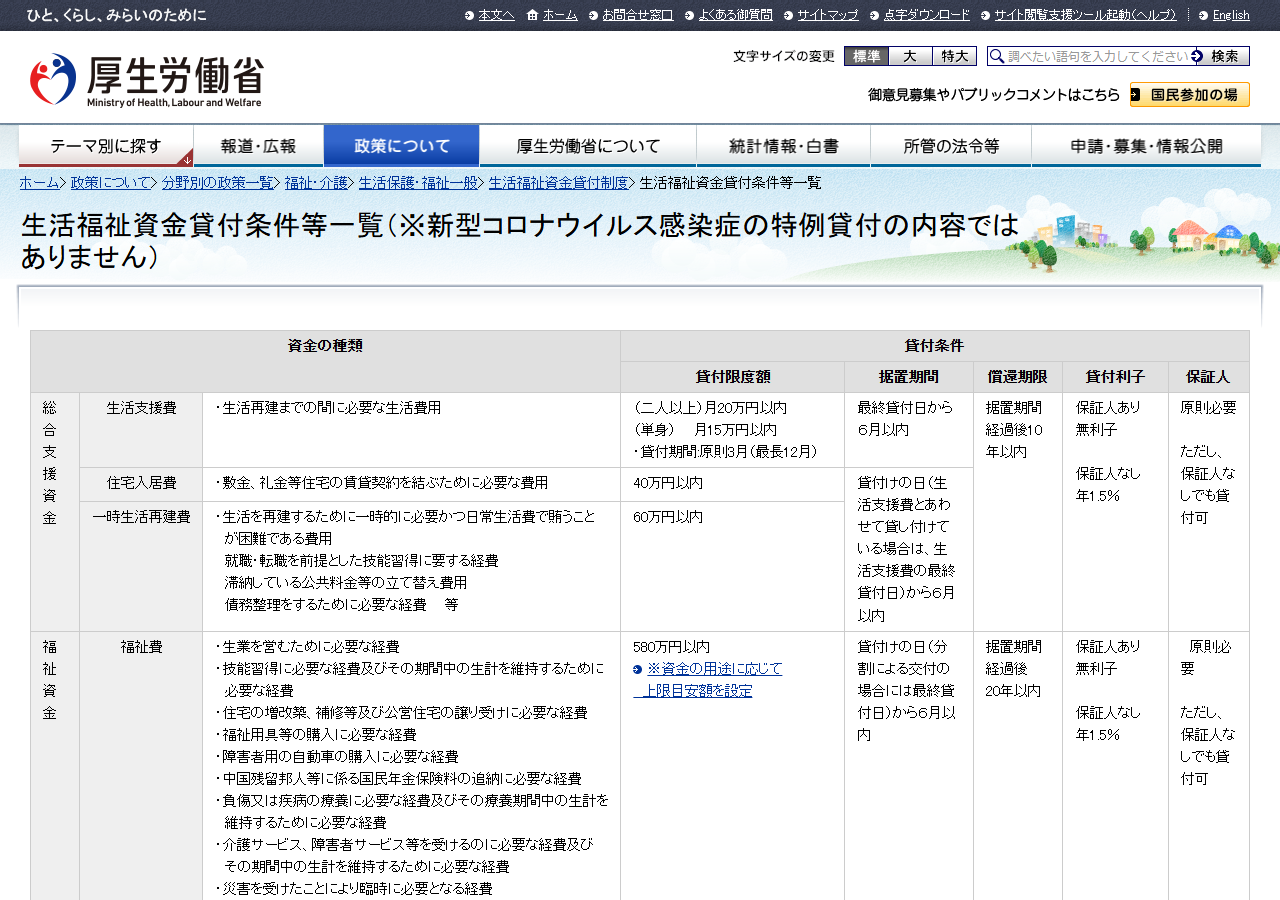
厚生労働省の生活福祉資金貸付制度には、緊急小口資金という区分があります。
貸付上限は10万円以内で、利子は無利子、連帯保証人は不要です。
据置期間は貸付けの日から2月以内で、償還期限は据置期間経過後12月以内と定められています。
窓口は市区町村の社会福祉協議会で、低所得世帯向けの制度という位置づけです。
対象になるかは世帯の状況によるため、まず窓口で条件を確認しましょう。
即日の振込は期待できませんが、利息も規約リスクもゼロで済みます。
総合支援資金は単身月15万円まで
生活の立て直しに継続的な資金が必要なら、総合支援資金の生活支援費があります。
貸付上限は単身で月15万円以内、二人以上の世帯で月20万円以内です。
利子は保証人ありなら無利子、保証人なしでも年1.5%にとどまります。
据置期間は最終貸付日から6月以内、償還期限は据置期間経過後10年以内です。
連帯保証人は原則必要ですが、保証人なしでも貸付は可能と定められています。
キャッシングの15〜18%と比べると、金利差は10倍以上あります。
一時的な穴埋めではなく、収入の減少が続いている人に向く制度です。
| 手段 | 上限額 | 金利 | 規約リスク |
|---|---|---|---|
| キャッシング | カードの枠内 | 実質年率15〜18% | なし |
| 緊急小口資金 | 10万円以内 | 無利子 | なし |
| 総合支援資金 | 単身月15万円・二人以上月20万円 | 無利子〜年1.5% | なし |
| 現金化(換金率92%) | 業者の条件次第 | 10万円で8,000円の手数料相当 | あり(第6条3項) |
これらの手段が使えず、それでも現金化を選ぶなら、業者の選び方が最後の分かれ目です。
VISA対応で条件を公開する業者の選び方
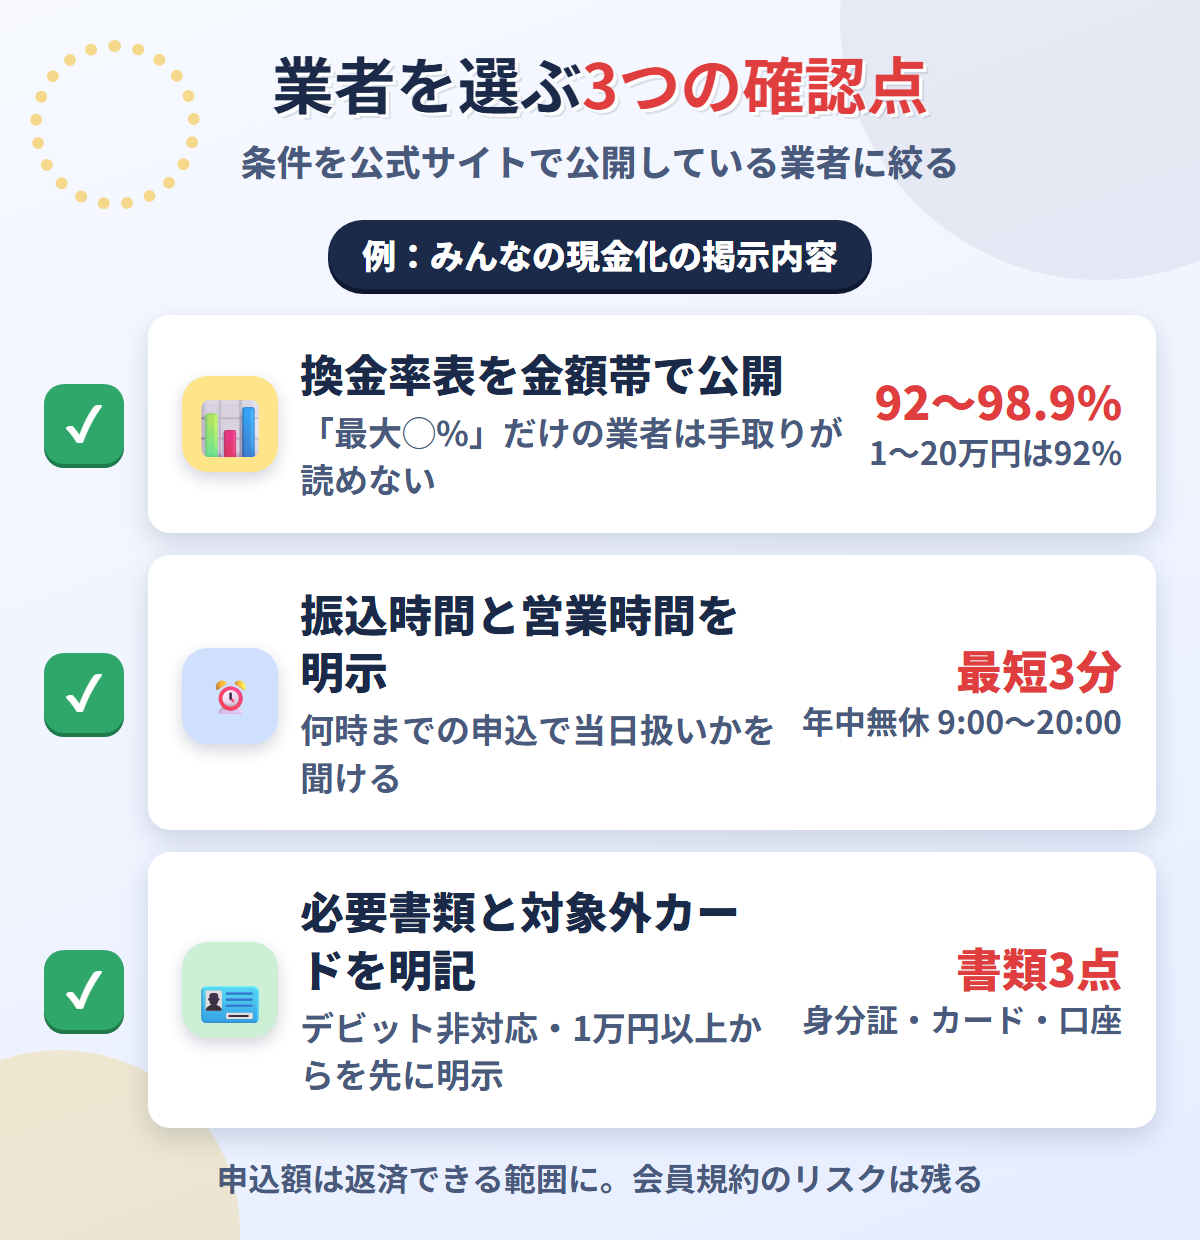
現金化を使うと決めたなら、条件を公式サイトで公開している業者に絞りましょう。
みんなの現金化の掲示内容を例に、確認すべき3点を示します。
換金率表を金額帯で公開
金額帯ごとの換金率表を公開しているかが、第一の確認点です。
みんなの現金化の公式サイトは、1〜20万円で92%、21〜50万円で94%と段階的に掲示しています。
51〜80万円で97%、81〜100万円で98%、101万円以上で98.9%と続きます。
| 申込額 | 換金率 |
|---|---|
| 1〜20万円 | 92% |
| 21〜50万円 | 94% |
| 51〜80万円 | 97% |
| 81〜100万円 | 98% |
| 101万円〜 | 98.9% |
自分の申込額でいくら振り込まれるかを、申込前に計算できる状態です。
初めての利用者には最大3万円のプレゼントも掲示されています。
「最大98.9%」だけを見ると誤解しますが、10万円の申込なら適用は92%です。
表のある業者なら、その92%が振込額に反映されているかを見積もりで照合できます。
振込時間と営業時間を明示
振込までの時間と営業時間が明示されているかが、第二の確認点です。
みんなの現金化は最短3分の即日振込と、年中無休の対応を公式サイトに掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
ページ内の別箇所には8:00〜20:00の表記もあるため、申込時に受付開始時刻を確認しておきましょう。
銀行の営業時間外でも振込が届くかは、口座の銀行側の条件にも左右されます。
「即日」の一言ではなく、何時までの申込で当日扱いかを聞ける業者を選んでください。
必要書類と対象外カードを明記
必要書類と、使えないカードの種類を事前に明記しているかが、第三の確認点です。
みんなの現金化は、公的身分証とクレジットカード、振込先口座の3点を必要書類として掲示しています。
身分証は免許証・保険証・マイナンバーカードが例示され、在籍確認はありません。
対応範囲は全カードブランドで、VISAはもちろん法人カードやナンバーレスカードも含まれます。
バンドルカードやau PAY、Paidyといったプリペイド・後払いにも対応と書かれています。
一方でデビットカードは非対応と明記され、利用は1万円以上からです。
対象外を先に書いている業者は、申込後に「対応できない」と条件を変える余地が小さくなります。
複数カードの同時利用にも対応と掲示されており、VISAと他ブランドを分けて申し込む手間もありません。
会員規約のリスクは残るため、申込額は返済できる範囲に抑えることが前提です。
地方のカード会社・銀行が発行するVisa・Mastercardの一覧
九州カードや地方銀行系のカード会社、りそなカードなども、Visa・Mastercardのカードを発行しています。
規約は発行会社ごとに分かれますが、どの会社の規約にも現金化を目的としたショッピング枠の利用を禁じる条文があります。
支払日や手数料は会社ごとに違うため、個別の記事で確認できます。
気になるカードは、下の一覧から個別の記事で確認できます。
VISAカード現金化のまとめ
VISAカードの現金化は業者経由なら最短3分で可能ですが、会員規約第6条3項に反する使い方です。
発覚の条件とペナルティは条文に明記されており、使うなら理解したうえで判断しましょう。
- 業者は全ブランド対応で、VISAだけ不利になる場面はない
- 短時間の換金性商品の連続購入は第15条2項の停止事由
- 発覚すると利用停止・強制退会・残金の一括請求
- 10万円以内なら緊急小口資金が無利子、キャッシングは30日1,479円
- 業者は換金率表・振込時間・必要書類の公開で選ぶ
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率と振込までの時間を、申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |