「au PAYカードでも現金化できるの?」と迷っていませんか。
みんなの現金化
に申し込めば、au PAYカードのショッピング枠は最短3分で現金に換わります。
ただしカード会員規約 第25条第12項は、方式のいかんにかかわらずショッピング枠現金化を禁じています。
さらに第44条は、買った商品を業者に売れば、当然に一切の未払債務を一括で払う扱いになると定めました。
この記事では、条文をもとにリスクと代わりの手段を整理します。
この記事のまとめ
- au PAYカードも業者経由なら最短3分で現金化可能
- 禁止は第25条12項で、3つの方式を挙げたうえで方式を問わず禁止
- 第46条は現金化を名指しし、通知も催告もなく会員資格取消や法的措置をとれる
- 商品を業者に売ると、第44条2項5号で当然に一括返済の対象になる
- 1回払いは1回の遅れで一括、au回線やau PAYの支払状況も共有される
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
au PAYカード現金化の結論|規約違反
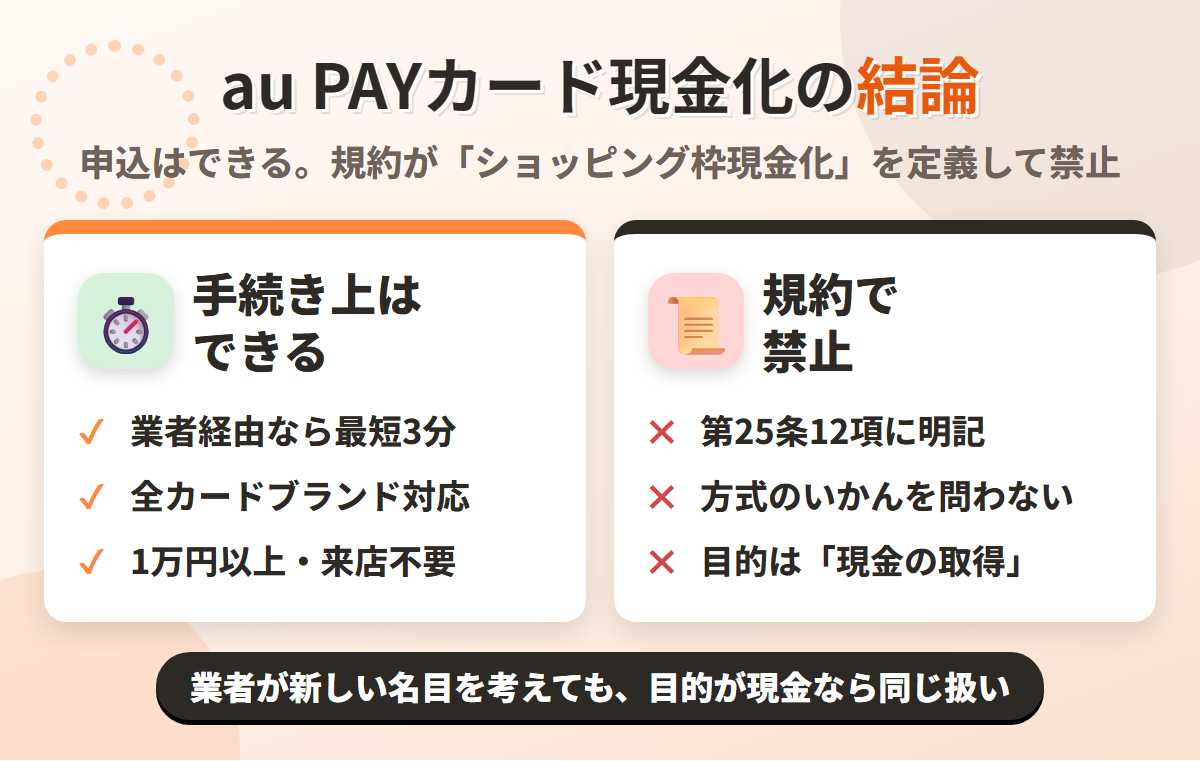
au PAYカードのショッピング枠は、現金化業者を使えば当日中に現金へ換えられます。
ただし規約は「ショッピング枠現金化」という言葉を自ら定義し、そのうえで禁止しました。
業者経由なら最短3分で振込
au PAYカードの現金化は、業者に申し込めば最短3分で振り込まれます。
現金化業者の多くは全カードブランドが対象で、au PAYカードも例外ではありません。
みんなの現金化の公式サイトは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されました。
手続きの面では、au PAYカードだけが断られる理由は見当たりません。
問題は申込後に、発行会社であるauフィナンシャルサービスがその決済をどう扱うかです。
禁止は第25条第12項にある

申し込みにはau IDの設定が必要で、年会費は無料とされています。
適用されるのは、auフィナンシャルサービスの「カード会員規約」です。
規約は管理番号によって2種類あり、新規入会には「5」で始まる管理番号向けの規約が使われます。
禁止の条文は、第25条(ショッピング利用)の第12項に置かれました。
第25条はショッピング利用のルールをまとめた条で、第12項はその最後の項です。
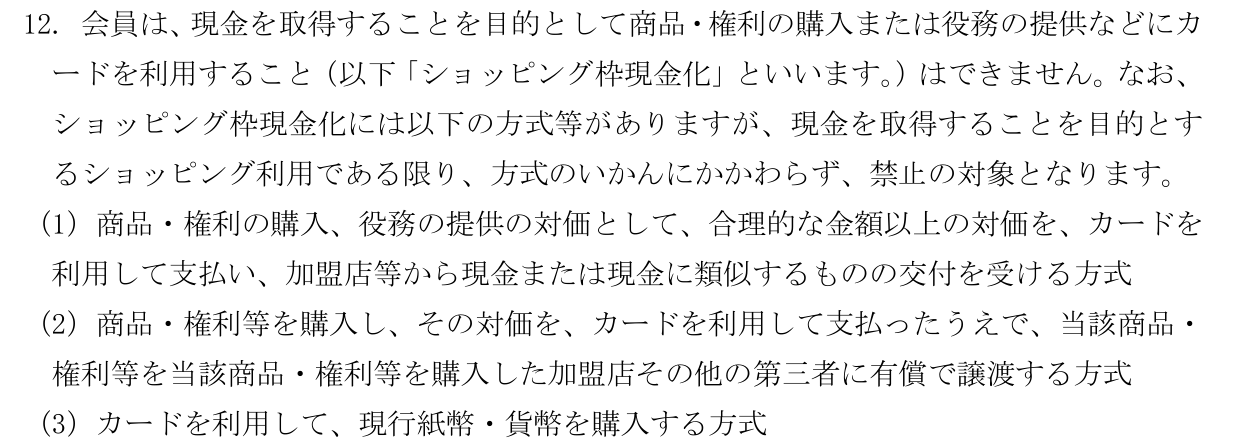
- 会員は、現金を取得することを目的として商品・権利の購入または役務の提供などにカードを利用すること(以下「ショッピング枠現金化」といいます。)はできません
「現金を取得することを目的として」という書き方で、目的に着目している点が特徴です。
特約 第2条も、カードの所有権はauフィナンシャルサービスにあり、第三者に譲ったり担保に入れたりできないと定めています。
商品だけでなく、権利の購入や役務の提供まで対象に入っています。
方式のいかんにかかわらず禁止
第12項の後半は、抜け道をふさぐ一文を置いています。
- 現金を取得することを目的とするショッピング利用である限り、方式のいかんにかかわらず、禁止の対象
規約は例として3つの方式を挙げていますが、禁止はその3つに限られません。
業者が新しい名目を考えても、目的が現金の取得なら同じ扱いです。
au PAYカードの公式サイトの規約一覧には、この会員規約とau PAY カード特約が並んで掲載されています。
書かれている不利益は、規約上の措置と業者とのトラブルです。
では、規約が挙げている3つの方式を具体的に見ていきます。
規約が挙げる3つの方式
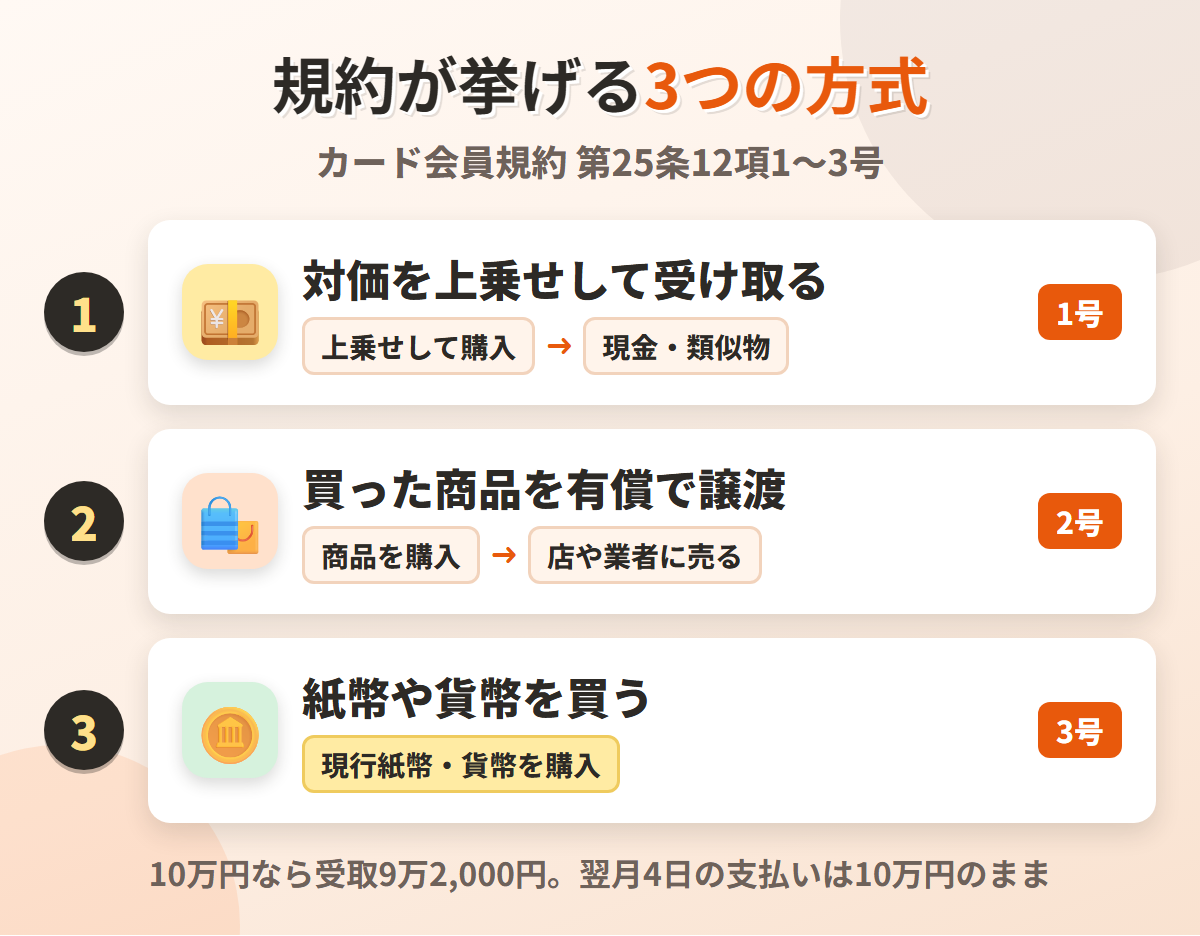
第25条第12項は、ショッピング枠現金化の方式を3つの号に分けて並べました。
世の中で行われている現金化の手口は、ほぼこの3つのどれかに当てはまります。
対価を上乗せして現金を受け取る
第1号は、いわゆるキャッシュバック式にあたる方式です。
- 商品・権利の購入、役務の提供の対価として、合理的な金額以上の対価を、カードを利用して支払い、加盟店等から現金または現金に類似するものの交付を受ける方式
商品の値段に上乗せした額をカードで払い、差額を現金などで受け取る形です。
「合理的な金額以上の対価」は、商品の本来の値段を超えて払う部分を指す言い方でしょう。
消費者庁の資料では、キャッシュバック方式と整理されています。
「現金に類似するもの」とあるため、受け取るのが現金でなくても同じ号に当たる書き方です。
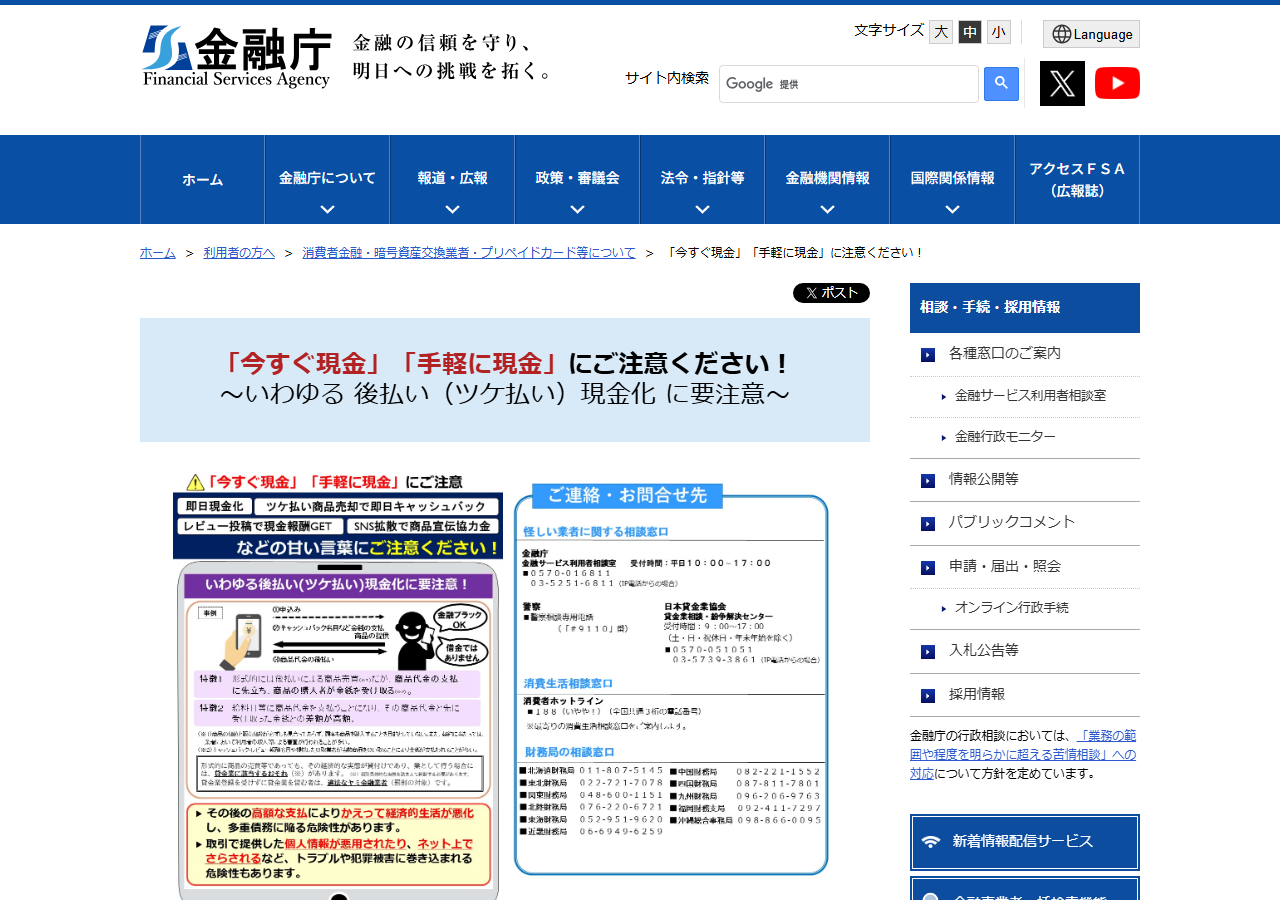
金融庁は、この種の取引について注意を呼びかけています。
形式上は商品の売買でも、経済的な実態が貸付けで業として行われるなら貸金業に当たるという説明です。
登録のない業者がこれを行えば、違法なヤミ金融業者になりえます。
相談先として、消費者ホットライン188と警察相談専用電話#9110が案内されました。
買った商品を有償で譲渡する
第2号は、いわゆる買取式にあたる方式です。
- 商品・権利等を購入し、その対価を、カードを利用して支払ったうえで、当該商品・権利等を当該商品・権利等を購入した加盟店その他の第三者に有償で譲渡する方式
買った店に売り戻す場合も、別の業者に売る場合も含まれる書き方です。
消費者庁の資料は、この形を買取屋方式と呼んでいます。
みんなの現金化の換金率は、1〜20万円で92%と公開されました。
10万円分を申し込むと受け取りは9万2,000円で、手数料相当額は8,000円です。
翌月4日に支払う金額は、値引きされず10万円のまま残ります。
自分で商品券を買って金券ショップに売る方法も、この号の「第三者に有償で譲渡する」に当たるでしょう。
紙幣や貨幣を買う
第3号は、ほかの2つより短く書かれています。
- カードを利用して、現行紙幣・貨幣を購入する方式
カードで紙幣や貨幣そのものを買う形も、現金化の方式として明記されました。
3つの方式に共通するのは、カードの支払いを現金に置き換える点です。
ただし規約の側から見れば、3つのあいだに差はありません。
次に、発行会社がどこで利用状況を見ているのかを確認します。
利用状況はここまで見られる
現金化かどうかを決めるのは、発行会社の判断です。
その判断の材料は、会員規約と特約のあちこちに書かれています。
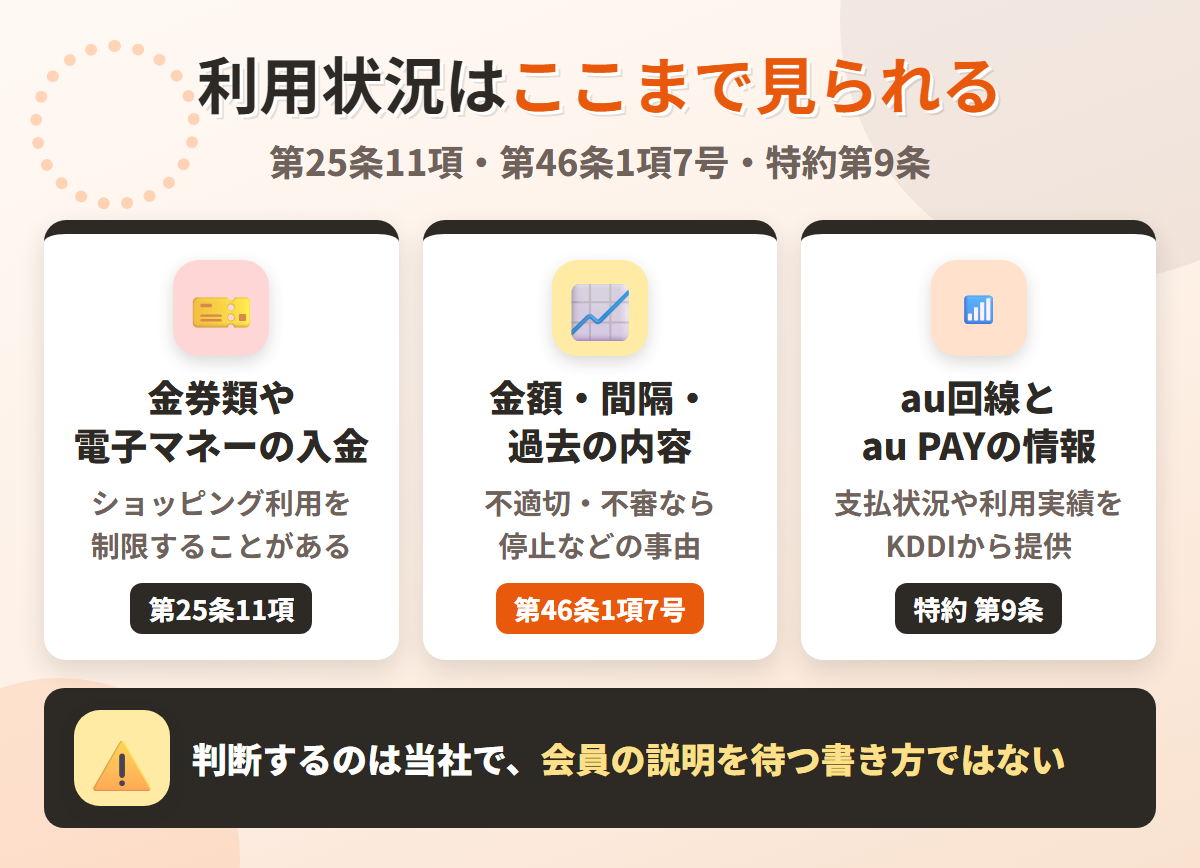
金券類や電子マネーの入金
第25条第11項は、ショッピング利用を断ったり制限したりできる場面を定めた項です。
その後半に、制限の対象になりうる商品が並べられました。
- 乗車券類
- 貴金属
- 金券類
- 電子マネーの入金
- パソコン等の一部の商品
どれも、買ってすぐに売ったり現金に近い形で使ったりしやすい商品です。
「電子マネーの入金」が含まれている点は、au PAY残高へのチャージを多く使う人ほど気になるところでしょう。
ただし、こうした商品の買い方は発行会社が見ている項目だということです。
利用金額・間隔・過去の内容
第46条第1項第7号は、利用状況そのものを停止の事由に挙げています。
- 利用金額、利用間隔、過去の利用内容等から、カードの利用状況が不適切または不審なものと当社が判断した場合
1回の金額だけでなく、どのくらいの間隔で使っているか、過去とどう違うかまで並びました。
普段は少額の決済しかない会員が、短い間隔で高額の買い物を重ねれば目立つでしょう。
第6号の現金化と並んで置かれているため、現金化かどうかがはっきりしない段階でも、この号で止められる余地があります。
判断するのは当社で、会員の説明を待つ書き方にはなっていません。
au回線とau PAYの情報も共有
au PAYカードならではなのが、KDDIとの情報のやりとりです。
au PAY カード特約 第9条は、KDDIなどがauフィナンシャルサービスに提供する情報を並べています。
- 回線契約の契約内容や、通信料金の支払状況・支払額
- au PAY(auかんたん決済)の利用実績と料金の支払状況
- au PAY(プリペイドカードを含む)の利用実績や保有Pontaポイント数
会員は、この提供に同意して申し込む形です。
カードの使い方だけでなく、au回線の料金やau PAYの使い方もauフィナンシャルサービスの側に届きます。
特約 第8条は、会員規約の停止事由と同等の事由に当たれば、カードは使えなくなると定めました。
次に、止められたあとに何が起きるのかを見ていきます。
バレたときの4つのペナルティ
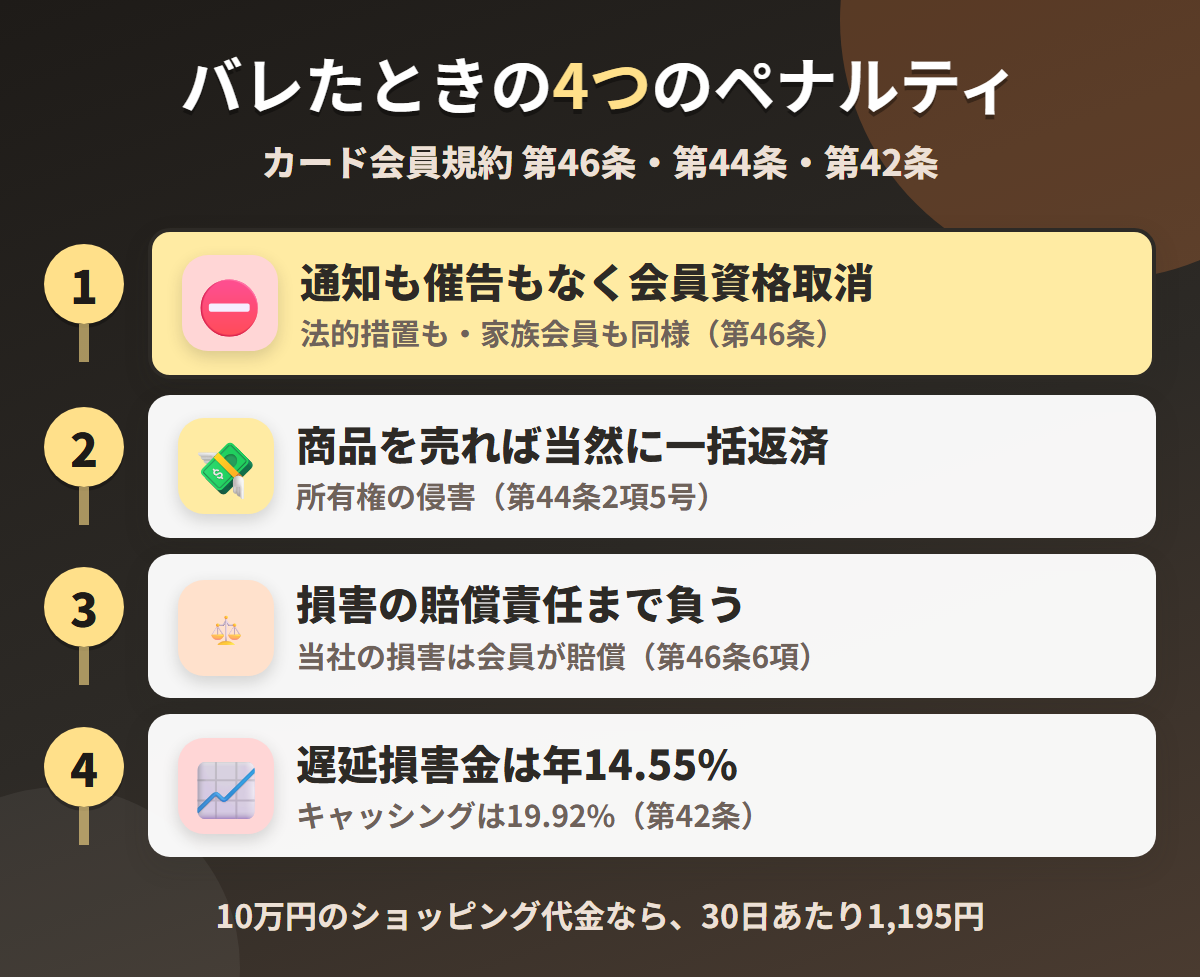
規約違反と判断されたあとの流れは、カード会員規約の第46条・第44条・第42条に分かれて書かれています。
会員資格の取消、当然の一括返済、損害の賠償、遅延損害金の4つです。
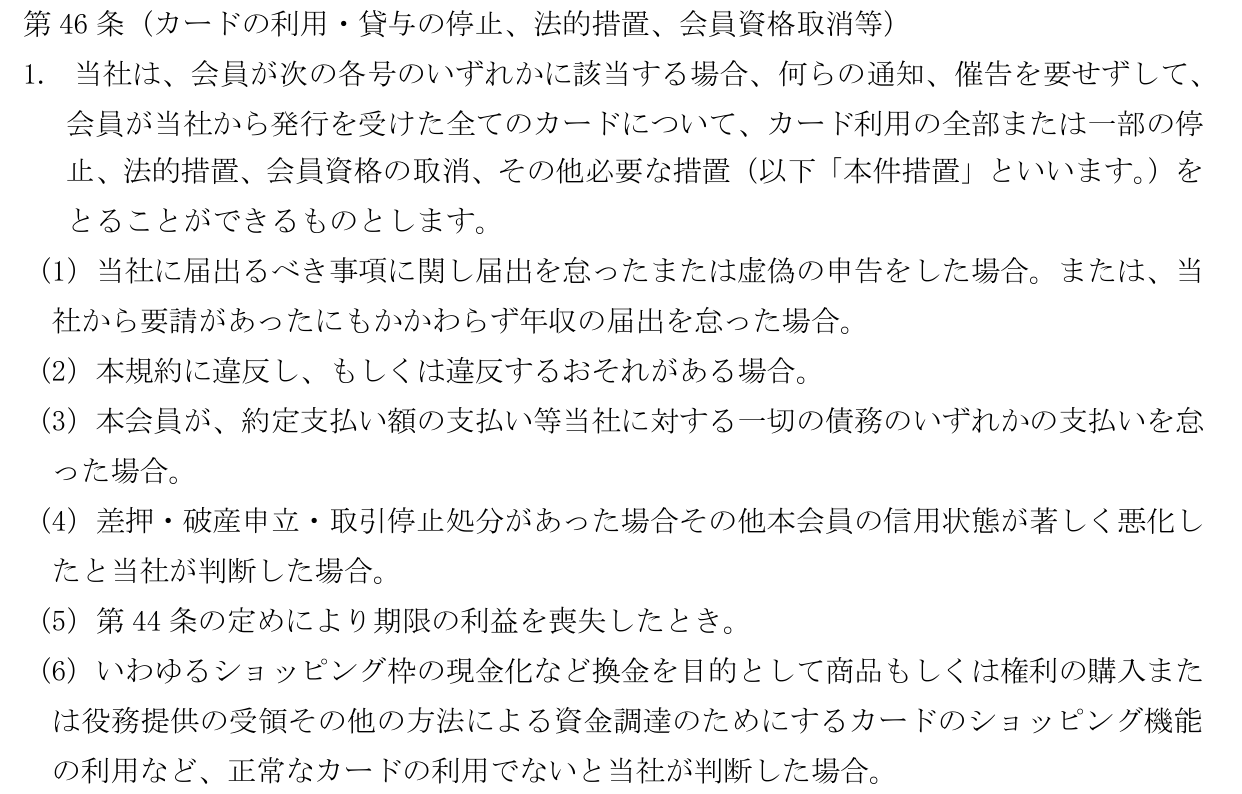
通知も催告もなく会員資格取消
1段階目は、カードそのものが使えなくなることです。
第46条第1項は、措置の内容を次のように定めました。
- 何らの通知、催告を要せずして、会員が当社から発行を受けた全てのカードについて、カード利用の全部または一部の停止、法的措置、会員資格の取消、その他必要な措置(以下「本件措置」といいます。)をとることができるものとします
その第6号が、ショッピング枠の現金化を名指しした事由です。
第2号は「本規約に違反し、もしくは違反するおそれがある場合」で、違反が確定する前でも措置の対象に入ります。
「全てのカード」とあるため、ETCカードなどの付帯カードも含まれると読める書き方です。
措置の中に「法的措置」まで並んでいる点も、見落とせないところでしょう。
第5項は、本会員が措置を受けた場合、家族会員も同様の措置を受けると定めました。
家族カードを渡している人は、自分の違反で家族のカードも止まる構造です。
日本クレジット協会も、規約違反のペナルティとしてカードの利用停止と強制退会を挙げています。
商品を売れば当然に一括返済
2段階目は、残っている支払いの扱いです。
第27条第1項により、カードで買った商品の所有権は完済まで当社に留保されています。
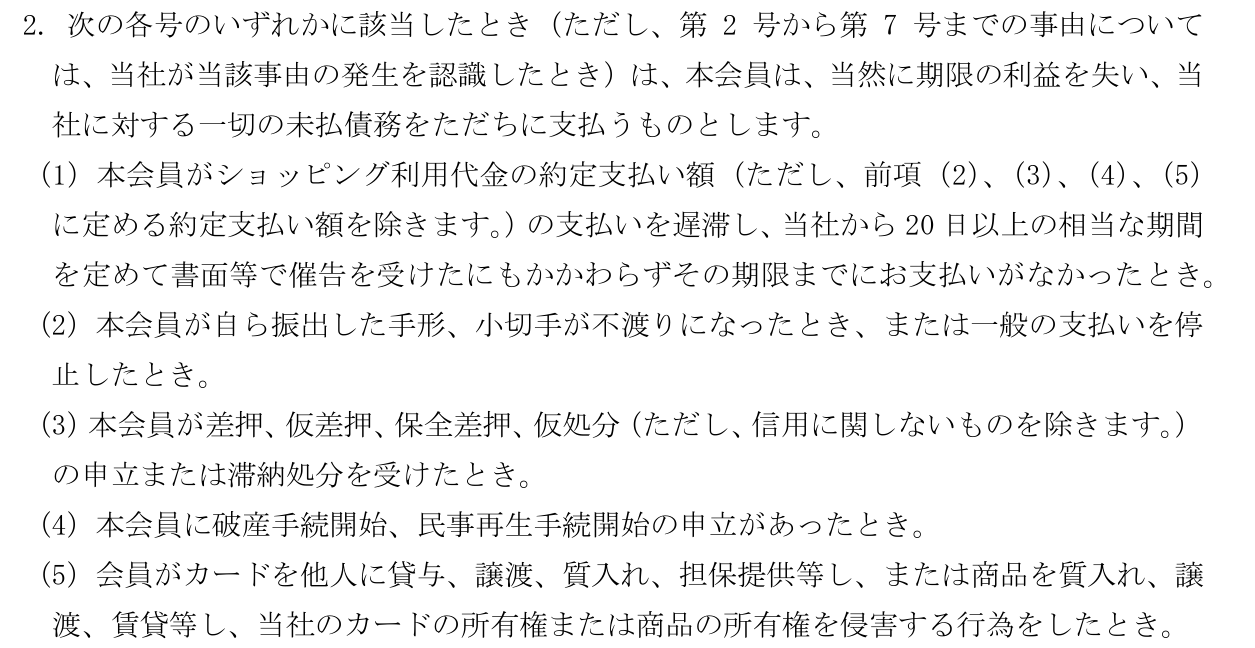
そのうえで、第44条第2項第5号は次の場合を定めました。
- 会員がカードを他人に貸与、譲渡、質入れ、担保提供等し、または商品を質入れ、譲渡、賃貸等し、当社のカードの所有権または商品の所有権を侵害する行為をしたとき
この号に当たると、本会員は「当然に」期限の利益を失い、一切の未払債務をただちに払う扱いに変わります。
au PAYカードの規約は、請求を待たずに当然に失う側に置いている点が重いところです。
第44条第2項の柱書は、第2号から第7号の事由は当社が発生を認識したときに当然に失うと定めました。
業者に売ったことを当社が知った時点で、一括返済の扱いに切り替わるということです。
買取式で指定商品を業者に売る行為は、まさにこの「商品を譲渡」に当たります。
損害の賠償責任まで負う
3段階目は、お金の請求に関わる部分です。
第46条第6項は、措置を受けた会員と当社の損害の扱いを定めています。
- 会員は、当社が本件措置をとったことにより、会員に損害が生じた場合であっても当社に損害賠償の請求をしないものとします
- 当社に損害が生じたときは、当社に故意または重大な過失がある場合を除き、会員がその損害の賠償をする責任を負うものとします
止められた側は損害を請求できず、逆に当社の損害は会員が賠償する書き方です。
第4項は、措置をとった場合に加盟店へカードの無効を通知できるとしました。
第3項により、当社や加盟店から返却を求められればカードを返す必要があります。
遅延損害金は年14.55%
4段階目は、遅れた分に付くお金です。
第42条は、期限の利益を失ったときの遅延損害金を種類ごとに定めました。
- 1回払いなどのショッピング利用代金|年14.55%
- キャッシング(1回払い・キャッシングリボ)|年19.92%
- 分割払い・2回払い・ボーナス一括払い|年2.99%
10万円のショッピング代金なら、14.55%で30日あたり1,195円の上乗せです。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
支払いが遅れたときの止まり方
現金化で作ったお金は、翌月4日には支払いとして戻ってきます。
払えなかった場合の扱いは、支払い方法によって大きく違う書き方です。
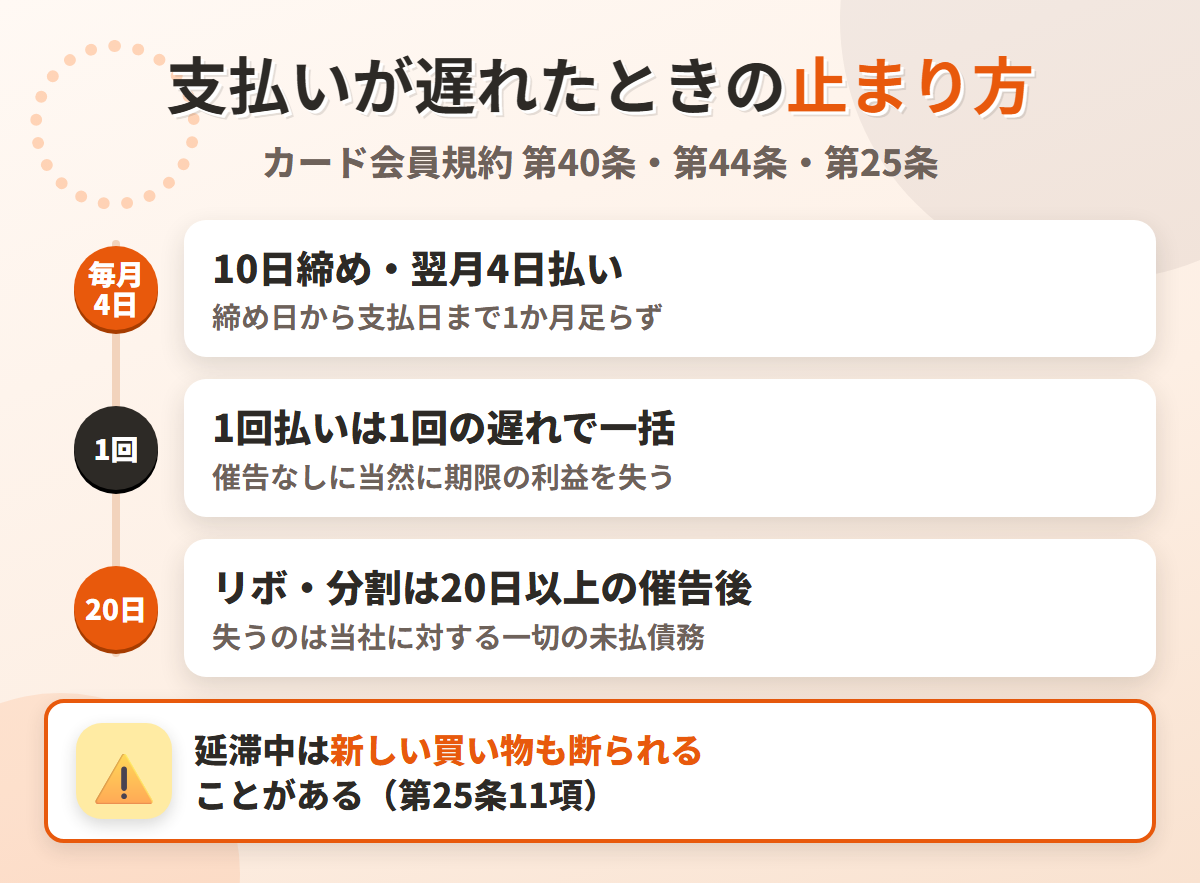
10日締め・翌月4日払い
au PAYカードの締め日と支払日は、規約の第22条・第30条・第40条で決まっています。
- 標準期間|前月11日から当月10日まで
- 約定支払い日|毎月4日(金融機関等休業日の場合は翌営業日)
- 1回払い|標準期間が終わった月の翌月の約定支払い日
8月11日から9月10日までに使った分は、10月4日の支払いに回る計算です。
締め日から支払日までは1か月足らずしかありません。
換金率92%なら、10万円の枠から手元に残るのは9万2,000円です。
それでも4日には、10万円が口座から引き落とされます。
1回払いは1回の遅れで一括
第44条第1項第2号は、次の場合を当然に期限の利益を失う事由に挙げました。
- 1回払いのショッピング利用代金の約定支払い額の支払いを1回でも遅滞したとき
「1回でも」とあるため、催告を待たずに1回払いの未払債務全額が一括請求の対象に変わります。
キャッシングの返済を1回でも遅らせた場合も、第1号で同じ扱いです。
第46条第1項第3号は、支払いを怠った場合を停止の事由にも挙げています。
リボ・分割は20日以上の催告後
リボ払いや分割払いにした分は、扱いが少し違います。
第44条第2項第1号は、割賦販売法の対象になるショッピングの支払いを遅らせた場合を定めた号です。
当社から20日以上の期間を定めた書面等の催告を受け、その期限までに払わなかったときに期限の利益を失います。
ただしこの場合に失うのは、当社に対する「一切の未払債務」です。
リボの手数料率は実質年率18.00%で、残高を持ち越すほど負担は増えます。
手数料は、締切日翌日の5日から翌月の4日までの日数で日割り計算される形です。
遅れた分には、第42条の遅延損害金も加わります。
延滞中は買い物も断られる
遅れている間は、新しい買い物にも影響が出ます。
第25条第11項は、約定支払い額が支払われなかった場合、ショッピング利用を断ることがあると定めました。
一切の債務のどれかに延滞がある場合も、同じ項で断る理由に挙がっています。
第46条第1項第3号は、支払いを怠った場合を利用停止などの事由に並べた号です。
家族カードを持っている家族がいれば、第46条第5項で同じ措置を受けます。
特約 第9条により、au回線の料金の支払状況もauフィナンシャルサービスに届く仕組みです。
現金化の前に検討したい3つの代替手段
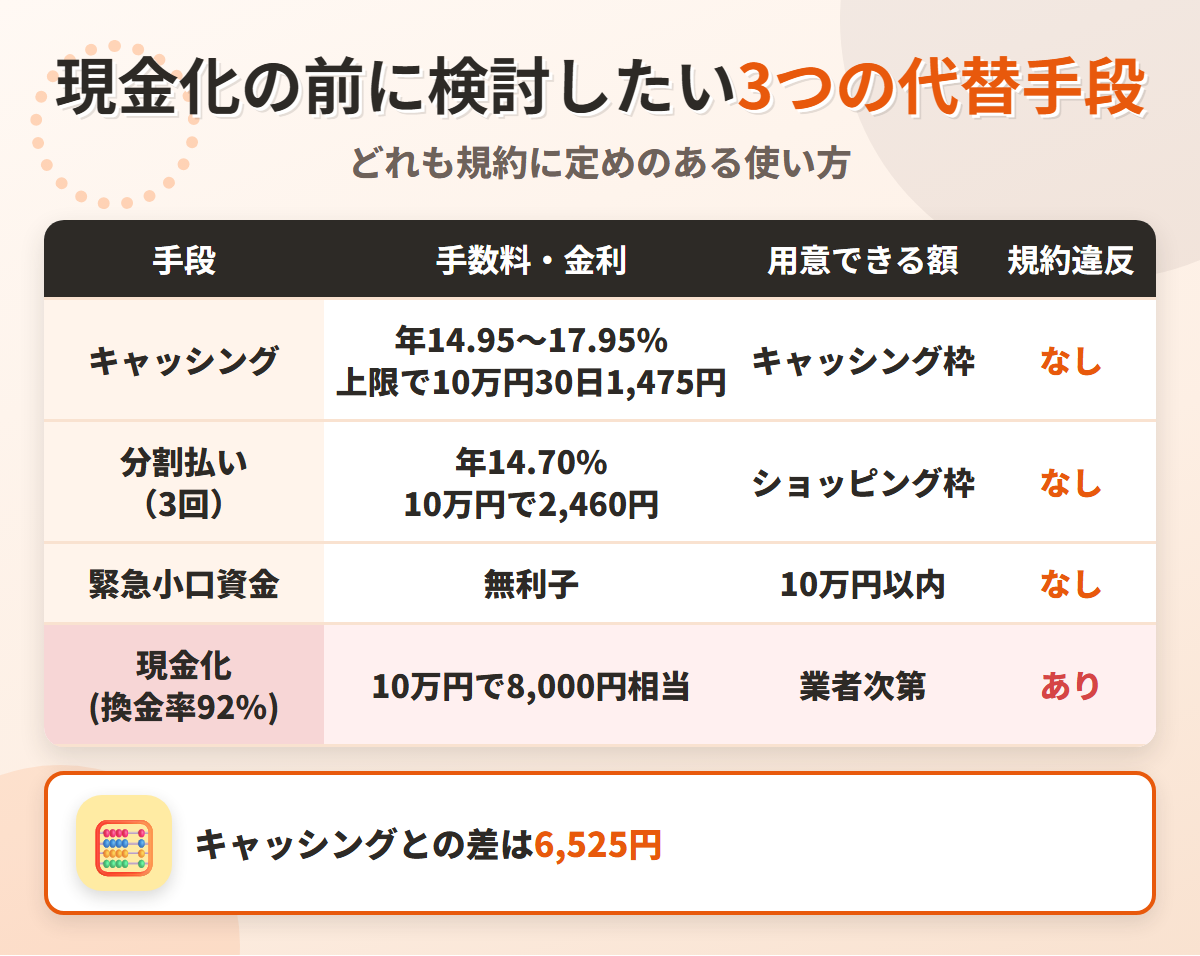
au PAYカードには、現金を用意するための正規の機能がそろっています。
ここではカードの中で使える2つと、公的制度の1つを並べました。
キャッシングは年14.95〜17.95%
現金そのものが必要なら、まず確かめたいのがキャッシング枠です。
規約の末尾は、キャッシング(1回払い)の条件を次のように定めています。
- 融資利率(実質年率)|14.95%〜17.95%
- 返済方式|元利一括払い
- ATM利用手数料|1万円110円・2万円以上220円
- 担保・保証人|不要
上限の17.95%で10万円を30日借りた場合、利息は1,475円です。
現金化の手数料相当額8,000円と比べると、差は6,525円あります。
ATMで借りる場合の融資額は、1万円以上1万円単位です。
毎月1日から月末までに借りた分は、翌々月の4日にまとめて返す形です。
返済が遅れた場合の遅延損害金は年19.92%で、ショッピングの14.55%より高く設定されています。
分割払いは3回で14.70%
現金が足りないのではなく、4日の引き落としが重いだけなら分割払いが使えます。
規約の末尾は、回数ごとの実質年率と100円あたりの手数料を並べました。
- 3回|実質年率14.70%・100円あたり2.46円
- 6回|実質年率16.68%・100円あたり4.92円
- 10回|実質年率17.51%・100円あたり8.20円
3回払いなら、10万円で手数料は2,460円です。
規約の支払例は、10万円を10回払いにした場合の手数料を8,200円としています。
1回払いで買った分も、あとから分割払いやリボ払いに変える方法が規約に用意されました。
緊急小口資金は10万円まで無利子
10万円以内で足りるなら、公的な貸付制度も選べます。
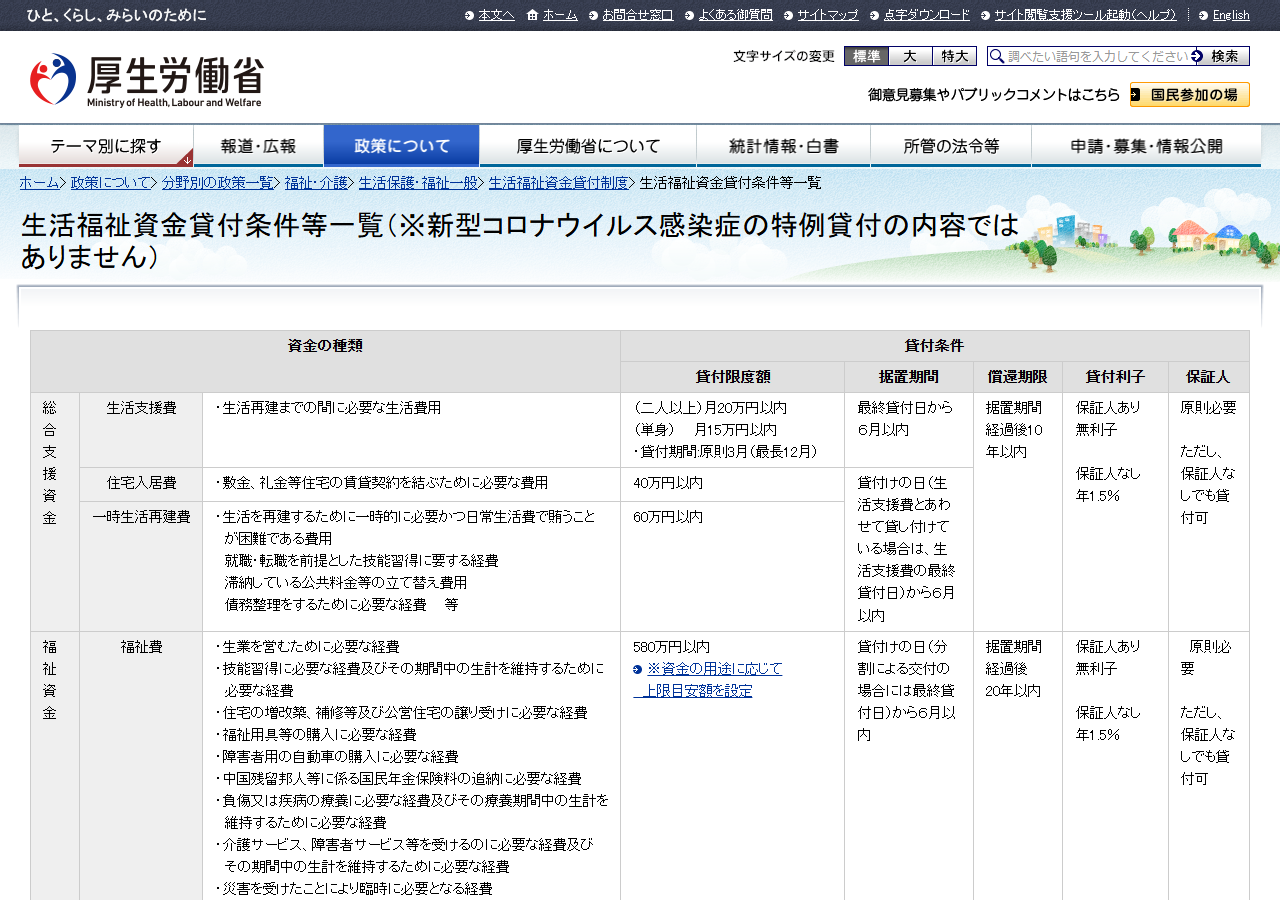
厚生労働省の生活福祉資金には、緊急小口資金という枠があります。
条件は次のとおりです。
- 貸付上限|10万円以内
- 貸付利子|無利子
- 据置期間|貸付けの日から2月以内
- 償還期限|据置期間経過後12月以内
- 連帯保証人|不要
無利子で保証人も要らないため、金利負担だけを見れば最も軽い手段です。
手続きは市区町村の社会福祉協議会で行うため、即日というわけにはいきません。
3つに共通するのは、au PAYカードの規約に反しない手段だという点です。
| 手段 | 手数料・金利 | 用意できる額 | 規約違反 |
|---|---|---|---|
| キャッシング(1回払い) | 年14.95〜17.95%(上限で10万円30日1,475円) | キャッシング枠 | なし |
| 分割払い(3回) | 年14.70%(10万円で2,460円) | ショッピング枠 | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率92%) | 10万円で8,000円相当 | 業者の条件次第 | あり |
au PAYカード対応業者の選び方
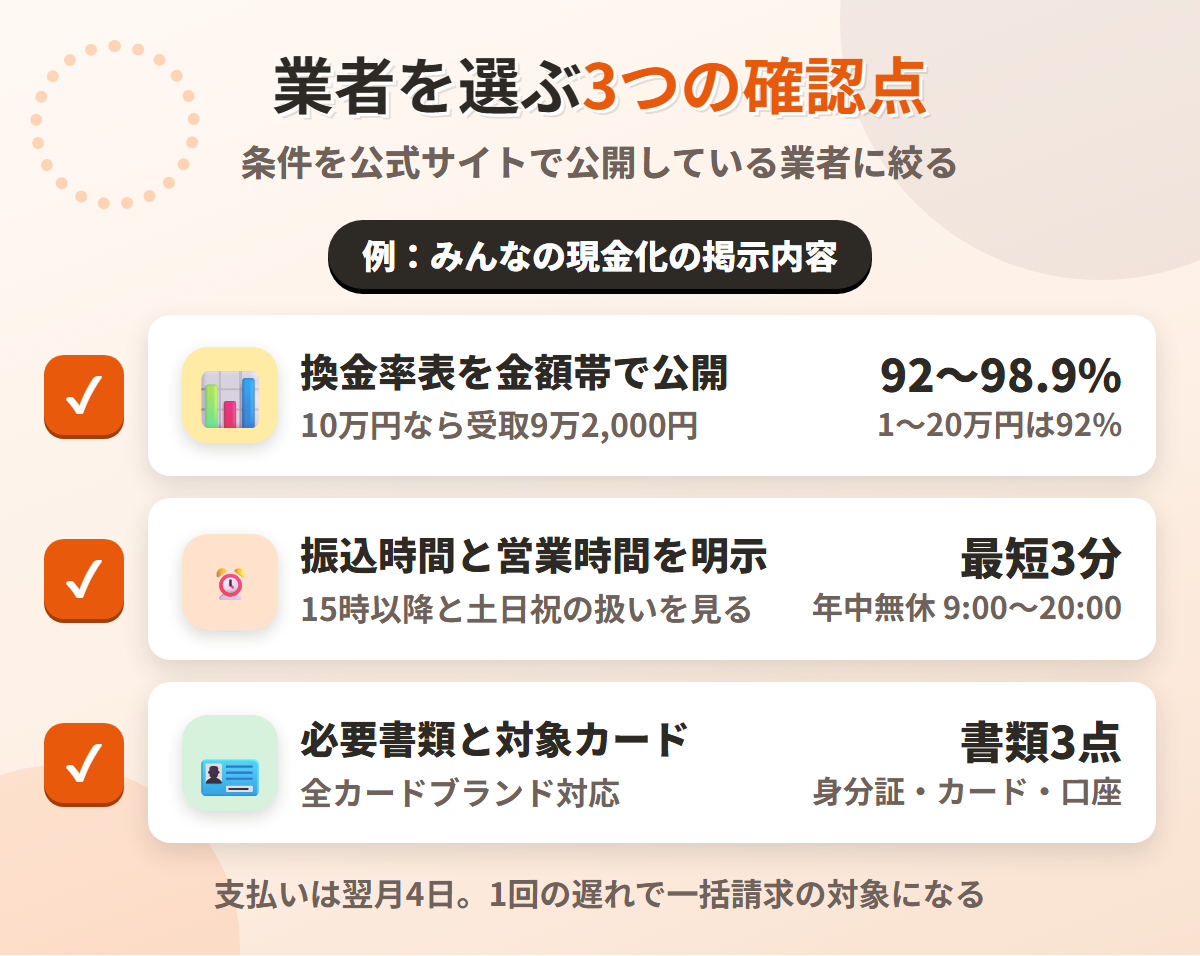
代替手段を確認したうえでなお現金化を選ぶなら、業者の見極めが最後の分かれ目です。
確認したいのは、換金率と振込時間と必要書類の3点でしょう。
換金率表を金額帯で公開
最初に確認したいのは、換金率が金額帯ごとに公開されているかどうかです。
みんなの現金化は、次の5段階を掲示しています。
- 1〜20万円|92%
- 21〜50万円|94%
- 51〜80万円|97%
- 81〜100万円|98%
- 101万円〜|98.9%
金額が大きいほど率が上がる、という並び方です。
10万円なら92%が適用され、受け取りは9万2,000円まで下がります。
手数料相当額の8,000円は、申込前に計算できる金額です。
「業界最高水準」とだけ書いて表を出さない業者は、この計算ができません。
振込時間と営業時間を明示
次に見るのは、いつ振り込まれるのかという条件です。
みんなの現金化は、対応時間を具体的に掲示しています。
- 最短3分で即日振込
- 年中無休で対応
- 平日15時以降・土日祝日も即日振込
- 営業時間は9:00〜20:00
「即日」という言葉だけでは、締切の時刻が分かりません。
銀行の振込が15時で締まる以上、それ以降の扱いを書いているかが実質的な差です。
営業時間を出していない業者は、連絡が取れない時間帯を特定できません。
トラブルが起きたときに、連絡先が分かることが最低条件でしょう。
運営者情報として所在地・電話・代表者が公開されているかも、同じ観点で確認したい項目です。
必要書類と対象カードを明記
3つ目に見るのは、申込に何が要るかという条件です。
みんなの現金化が案内している必要書類は、次の3点でした。
- 公的身分証(免許証・保険証・マイナンバーカード)
- クレジットカード
- 振込先口座
対応範囲も、あわせて公開されています。
全カードブランドに対応し、ナンバーレスカードや複数カードの同時利用にも応じる案内です。
au PAYカードも全カードブランド対応の範囲に入るので、ブランドで対象外になることはありません。
デビットカードは非対応と明記されました。
書類審査や在籍確認がないことも、申込前に確認しておきたい点です。
日本クレジット協会は、協会が現金化業者を認可することは一切ないと注意喚起しています。
au PAYカード現金化のまとめ
au PAYカードの現金化は業者経由なら最短3分で可能ですが、カード会員規約 第25条第12項に反する使い方です。
他のカードと違うのは、商品を売った時点で「当然に」一括返済の事由になる点にあります。
- 禁止は第25条12項で、3つの方式を挙げたうえで方式を問わず禁止
- 第46条は現金化を名指しし、通知も催告もなく会員資格取消や法的措置をとれる
- 商品を業者に売ると、第44条2項5号で当然に一切の未払債務の期限の利益を失う
- 本会員が措置を受けると家族会員も同様、当社の損害は会員が賠償する
- 1回払いは1回の遅れで一括、au回線やau PAYの支払状況も共有される
キャッシングは上限の17.95%でも10万円30日で1,475円、分割払いは3回なら2,460円です。
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率と、翌月4日に引き落とされる額を申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |