「アプラスカードでも現金化できるの?」と迷っていませんか。
みんなの現金化
に申し込めば、アプラスカードのショッピング枠は最短3分で現金に換わります。
ただし会員規約 第26条(6)は、現金化を目的としたカードショッピングを禁じています。
さらにアプラスは、規約に抵触すると考える使い方を4つの形で公表しました。
この記事では、条文と公式のお知らせをもとにリスクと代わりの手段を整理します。
この記事のまとめ
- アプラスカードも業者経由なら最短3分で現金化可能
- 禁止は第26条(6)で、換金・資金調達目的は通知なしの停止事由
- 同業種の多頻度利用やスマホ決済への多額チャージなど4つを公式が抵触例に
- 停止はアプラス発行の他のカードにも及び、取得済みの特典も失う
- 商品を業者に売ると、他の契約も含めた一切の債務が当然に一括
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
アプラスカード現金化の結論|規約違反
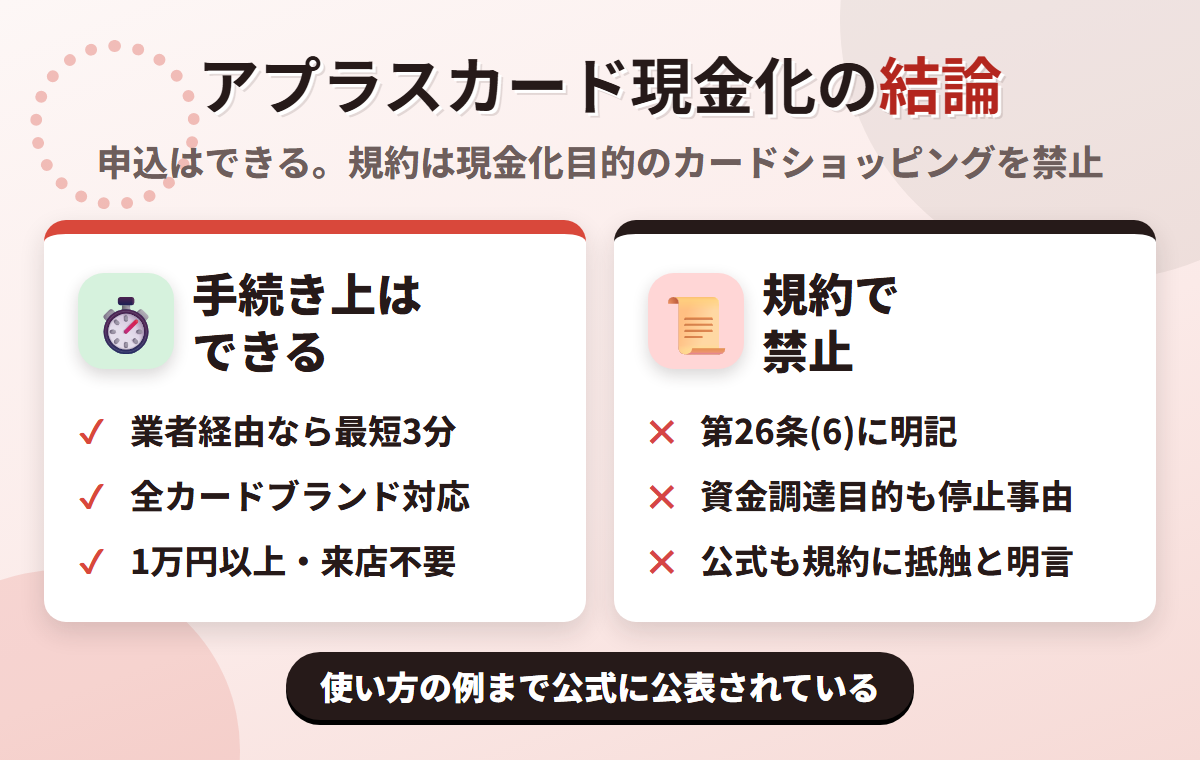
アプラスカードのショッピング枠は、現金化業者を使えば当日中に現金へ換えられます。
ただし会員規約は、現金化を目的としたカードショッピングをはっきり禁じました。
業者経由なら最短3分で振込
アプラスカードの現金化は、業者に申し込めば最短3分で振り込まれます。

みんなの現金化の公式サイトは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されました。
手続きの面では、アプラスカードだけが断られる理由は見当たりません。
問題は申込後に、発行会社であるアプラスがその決済をどう扱うかです。
禁止は第26条(6)にある
アプラスカードは、SBI新生銀行グループの株式会社アプラスが発行するクレジットカードです。
標準カードのAPLUS CARD withは、年会費が本人会員・追加会員とも無料とされています。
適用されるのは、アプラスの「アプラスカード会員規約」です。
規約一覧では、withやゴールドカードに適用する規約として548-1739の番号で掲載されました。
禁止の条文は、第26条(カードショッピングの方法)の(6)に置かれました。
- 会員は、現金化を目的として商品・サービスの購入に、カードショッピングをしてはならないものとします
「現金化を目的として」という書き方で、買い方ではなく目的に着目している点が特徴です。
利用停止の条文である第16条(2)③も、同じ目的を事由として並べました。
- 換金または金銭を受取ることもしくは資金を調達することを目的としてカードショッピングを行ったとき
換金だけでなく、金銭を受け取ることや資金を調達することまで目的として挙げています。
公式も「規約に抵触」と明言
アプラスは、公式サイトの「トラブルと注意事項」にも現金化の注意書きを載せています。
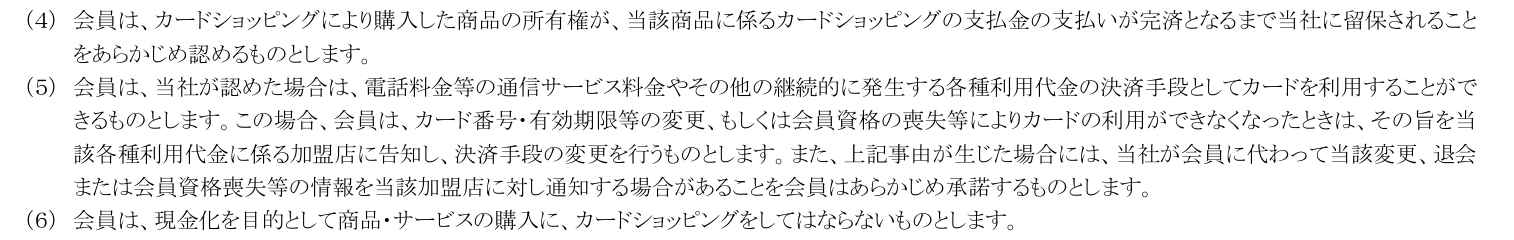
見出しは「クレジットカードのショッピング枠の現金化は禁止です」でした。
本文は、この種の取引は換金目的であり、会員規約に抵触すると書いています。
お客さま自身が思わぬトラブルに巻き込まれる可能性もある、という呼びかけです。
書かれている不利益は、規約上の措置と業者とのトラブルです。
アプラスはさらに、どんな使い方が規約に抵触すると考えるのかを具体的に公表しています。
公式が示す4つの抵触パターン
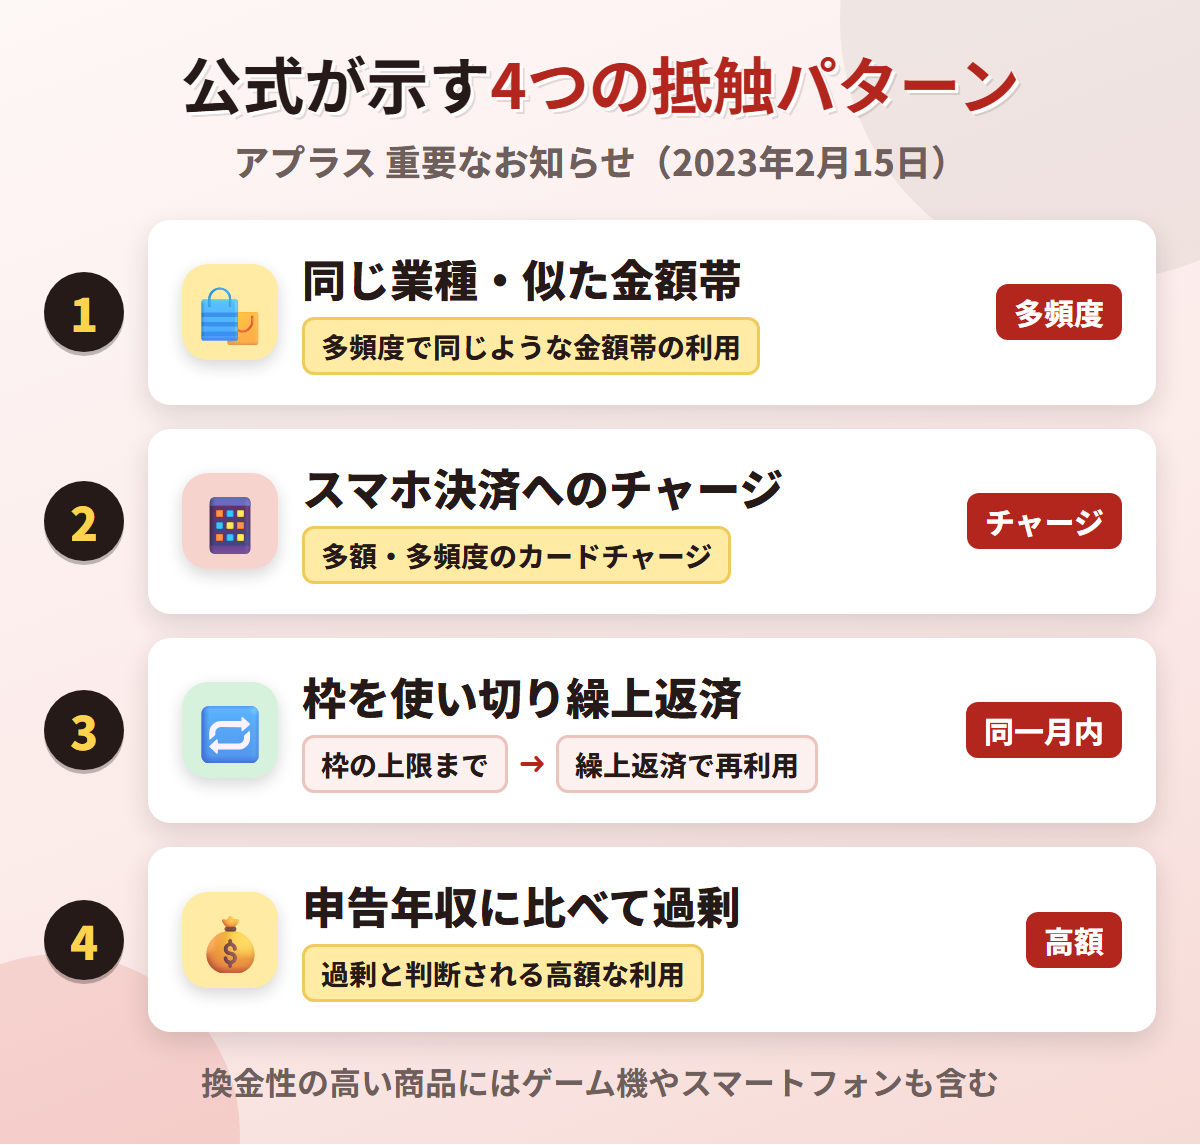
アプラスは2023年2月15日付の重要なお知らせで、クレジットカードの利用目的について注意を呼びかけました。
規約に抵触すると考えられる利用を、4つの形で具体的に挙げている点が特徴です。
同じ業種・似た金額帯の多頻度利用
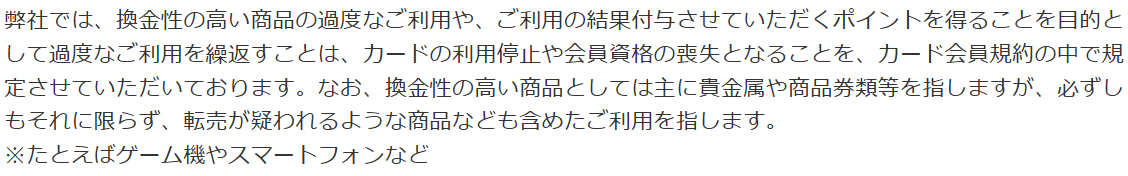
お知らせはまず、換金性の高い商品の過度な利用が利用停止や会員資格の喪失につながると説明しています。
換金性の高い商品とは、主に貴金属や商品券類等を指すという書き方です。
ただし必ずしもそれに限らず、転売が疑われるような商品も含むとしました。
例として挙がっているのは、ゲーム機やスマートフォンなどです。
そのうえで、1つ目の抵触パターンを次のように示しています。
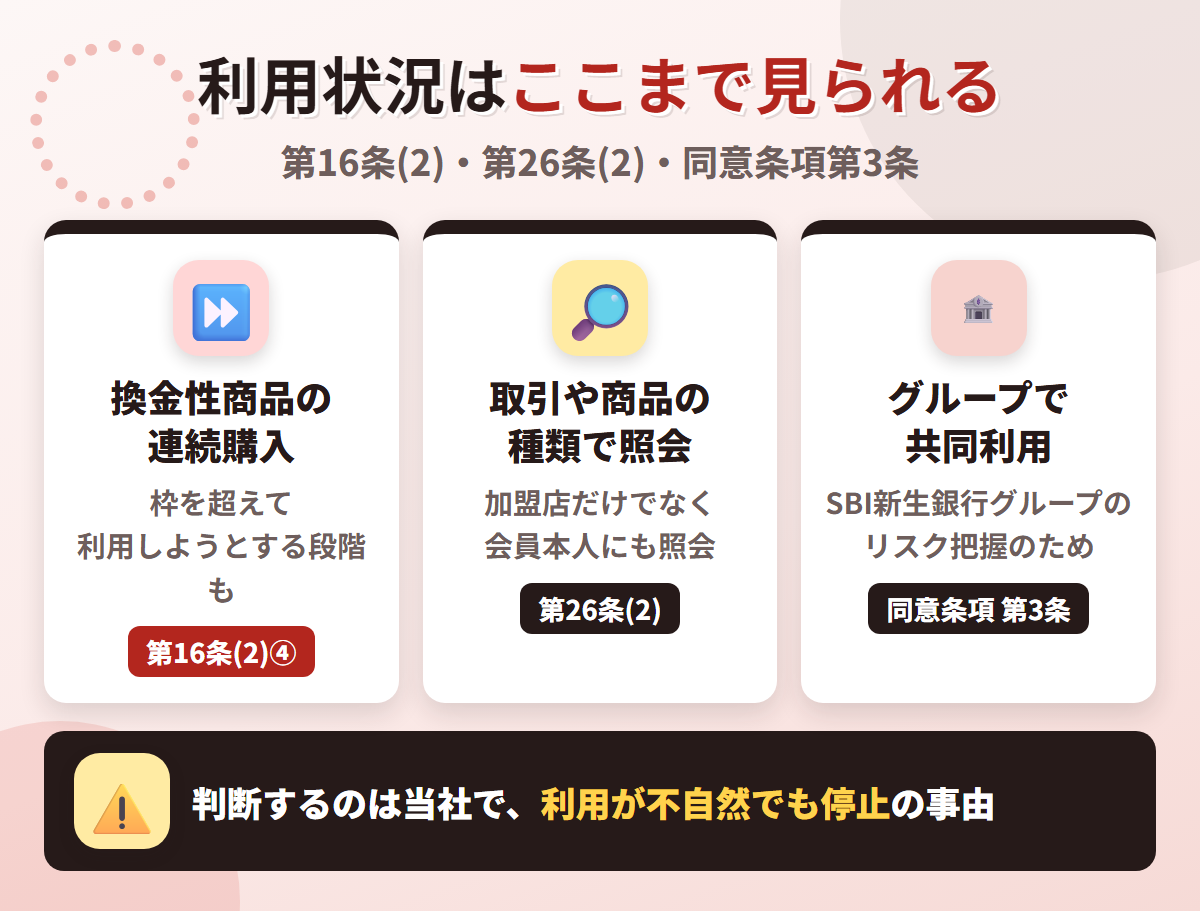
- 同じ業種の加盟店における多頻度で同じような金額帯でのご利用
買取業者に売りやすい商品を、同じような店で同じような額ずつ買う使い方がこれに当たります。
お知らせが添えている1つ目の明細の例は、同じ業種の店での似た金額の利用に、同じ月の中での繰上返済を組み合わせたものです。
お知らせはこれらを、規約の利用停止の条(当時の第17条、現在の第16条)に抵触すると考えられる利用として挙げました。
スマホ決済への多額チャージ
2つ目は、カードで別の支払手段にお金を入れる使い方です。
- スマホ決済などの支払手段に対して、多額、多頻度のクレジットカードによるチャージご利用
スマホ決済の残高は、商品の購入に近い形で現金の代わりに使えます。
お知らせは、多額のチャージと多頻度のチャージを並べて挙げました。
お知らせには、チャージを繰り返した利用明細の例も画像で添えられています。
その例は、多額で多頻度のチャージに、同じ月の中での繰上返済の繰り返しが重なった形です。
チャージした残高を別の形でお金に換えれば、カードで直接お金を受け取るのと同じ結果に近づきます。
繰上返済で枠を回す・年収超え
3つ目と4つ目は、枠の使い方と金額の大きさに関するパターンです。
- 同一月内に、カード利用枠上限までご利用後、繰上返済を行いながら繰り返すご利用
- 申告年収と比較して過剰な利用と判断される高額なご利用
枠を使い切っては繰上返済で空け、また使い切る、という回し方が3つ目です。
4つ目は、申込のときに伝えた年収に比べて利用額が大きすぎる場合です。
お知らせは、ポイントを得ることを目的とした過度な利用の繰り返しも同じく規約の対象になるとしました。
利用停止とした場合、通常のポイントは付与するものの、キャンペーンなどによるポイントは付与しないとも書かれています。
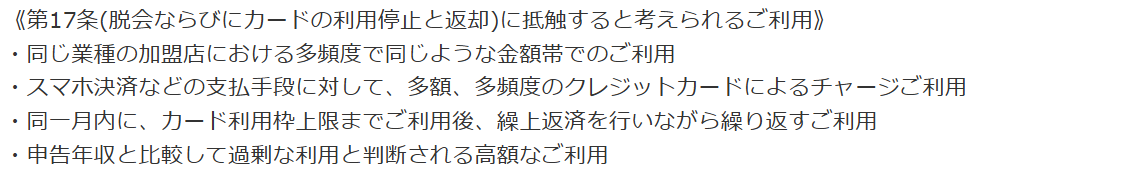
利用状況はここまで見られる
お知らせの4つのパターンは、規約の条文にもとづいて書かれています。
ここでは、利用状況がどの条文でどう見られるのかを整理しました。
換金性商品の短時間の連続購入
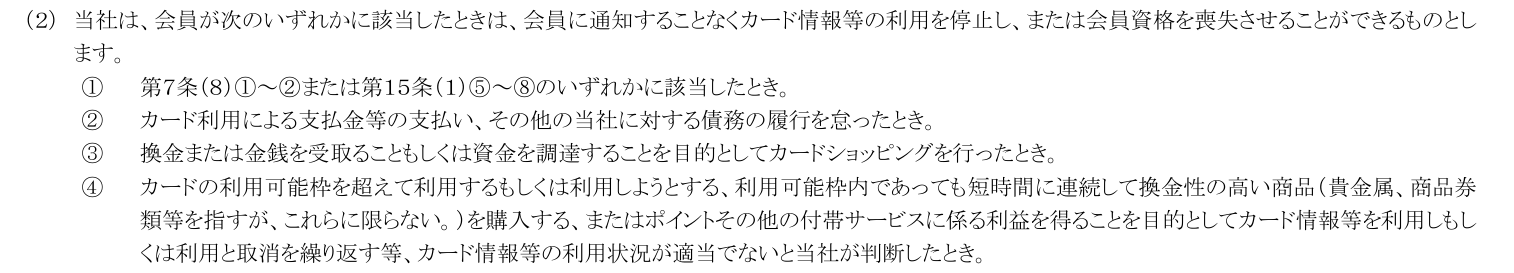
第16条(2)④は、利用状況が適当でないと当社が判断したときを、利用停止や会員資格喪失の事由に挙げています。
- カードの利用可能枠を超えて利用するもしくは利用しようとする
- 利用可能枠内であっても短時間に連続して換金性の高い商品(貴金属、商品券類等を指すが、これらに限らない。)を購入する
- ポイントその他の付帯サービスに係る利益を得ることを目的としてカード情報等を利用しもしくは利用と取消を繰り返す
枠を超えて使うことだけでなく、「利用しようとする」段階も書き込まれています。
枠の範囲内でも、換金性の高い商品を短時間に続けて買えば同じ号の対象です。
「これらに限らない」とあるため、貴金属や商品券類以外の商品も含まれる書き方でしょう。
判断するのは当社で、会員の説明を待つ形にはなっていません。
カジノや不自然な利用も対象
第16条(2)は、④のほかにもお金に近い使い方を停止の事由に並べています。
- ⑤オンラインカジノにおける賭博等の犯罪行為その他法令又は本規約に違反する行為にカード情報等を利用したとき
- ⑦第三者による不正利用の疑いがある、カード情報等の利用が不自然である等と当社が判断したとき
⑥は、法令や公序良俗に反する利用について、その疑いがあると当社が判断したときも対象にしました。
利用が「不自然である」と判断されれば、現金化だと確定する前でも止められる書き方です。
取引や商品の種類で照会
決済のたびに、アプラスが利用内容を確かめる仕組みもあります。
第26条(2)は、カードショッピングには利用可能枠の範囲内でも原則として当社の承認が必要だと定めました。
- 利用する取引や購入商品の種類、利用金額等により当社が加盟店もしくは会員に対してカードの利用状況等に関し照会を行うことに会員はあらかじめ同意する
照会の相手には、加盟店だけでなく会員本人も含まれています。
高額な商品券類や貴金属を買えば、その場で確認が入ることもあるでしょう。
グループで情報を共同利用
アプラスは、SBI新生銀行グループの一員です。
会員規約の同意条項 第3条は、個人情報をSBI新生銀行グループの提携企業と共同利用すると定めました。
- SBI新生銀行グループによる各種リスクの把握、与信後の管理および適切な経営管理のため
共同利用の目的には、取引履歴等を分析して推測した信用度等に応じた与信判断等も含まれています。
ただし、個人信用情報機関から取得した情報は共同利用の対象から除かれました。
APLUS CARD withには、引き落とし口座をSBI新生銀行に設定すると特典が付くプログラムもあります。
バレたときの4つのペナルティ
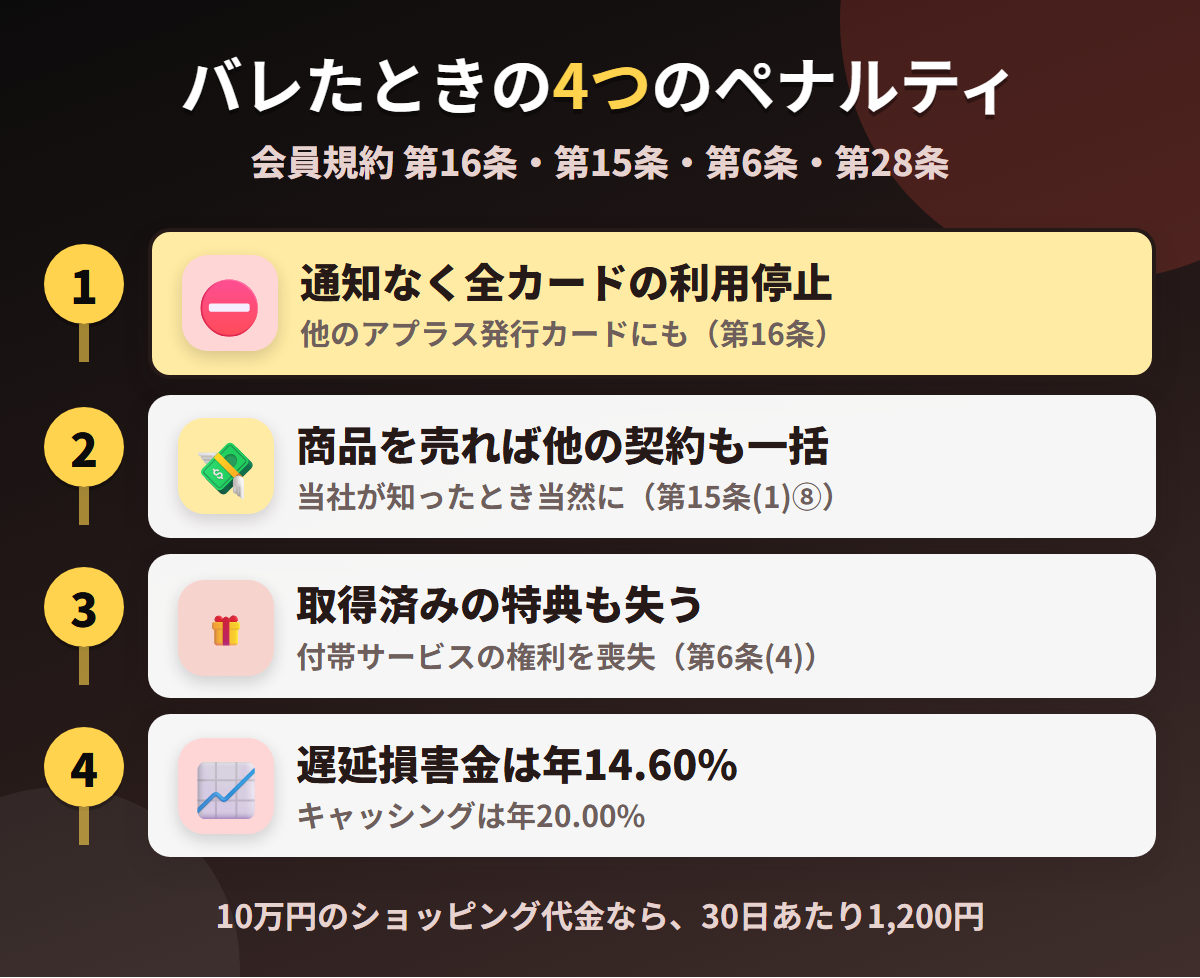
規約違反と判断されたあとの流れは、会員規約の第16条・第15条・第6条・第28条に分かれて書かれています。
全カードの利用停止、他の契約も含む一括返済、特典の喪失、遅延損害金の4つです。
通知なく全カードの利用停止
1段階目は、カードそのものが使えなくなることです。
第16条(2)は、会員に通知することなくカード情報等の利用を停止し、または会員資格を喪失させることができると定めました。
事由には、先に見た③の換金目的や④の不適切な利用状況が並んでいます。
第16条(4)は、この措置が他のカードにも及ぶと定めた項です。
- 会員が当社から他のカードの貸与を受けている場合であって、いずれかのカードが(2)に該当した場合は、いずれのカードについても本項が適用される
アプラスが発行する別のカードを持っていれば、そのカードも返却の対象に入るということです。
同じ項は、加盟店にカード情報等の無効を通知できるとも書いています。
第16条(5)は、カードの回収に要した一切の費用を会員が負担すると定めました。
さらに第16条(6)は、止められた側が損害の賠償を請求できないと定めています。
会員が得られたはずの将来の利益、たとえば購入予定の商品や付帯サービスがあっても同じ扱いです。
本人会員は、家族会員が規約に違反した場合も当社に対し一切の責任を負うとされています。
商品を売れば他の契約も一括
2段階目は、残っている支払いの扱いです。
第26条(4)により、カードで買った商品の所有権は、支払いが終わるまでアプラスに留保されています。
そのうえで、第15条(1)⑧は次の場合を定めました。
- カードショッピングで購入した商品または権利の質入れ、譲渡、賃貸その他当社の所有権を侵害する行為をしたことを当社が知ったとき
この号に当たると、会員は当然に期限の利益を失います。
注目したいのは、第15条(1)の柱書が失う債務の範囲をどう書いているかです。
- 本規約およびその他の当社との契約に基づき会員が当社に対して負担する一切の債務について当然に期限の利益を失い
カードの支払いだけでなく、アプラスとの他の契約にもとづく債務まで対象に入る書き方です。
アプラスのローンなどを利用していれば、それも含めて一括で払う扱いに変わります。

取得済みの特典も失う
3段階目は、ポイントや特典の扱いです。
第6条(4)は、第16条(2)で利用停止や会員資格喪失となった場合に、付帯サービスを利用する権利を失うと定めました。
- カード情報等の利用停止もしくは会員資格の喪失前に取得済みの特典を含む
すでに手に入れた特典まで失う、という書き方です。
先のお知らせも、利用停止とした場合はキャンペーンなどによるポイントを付与しないとしていました。
遅延損害金は年14.60%
4段階目は、遅れた分に付くお金です。
第28条と第36条は、遅延損害金の利率を次のように定めています。
- 翌月1回払い・リボルビング払いのショッピング|年14.60%
- カードキャッシング|年20.00%
10万円のショッピング代金なら、14.60%で30日あたり1,200円の上乗せです。
日本クレジット協会も、規約違反のペナルティとして債務の一括請求やカードの利用停止、強制退会を挙げています。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
支払いが遅れたときの止まり方
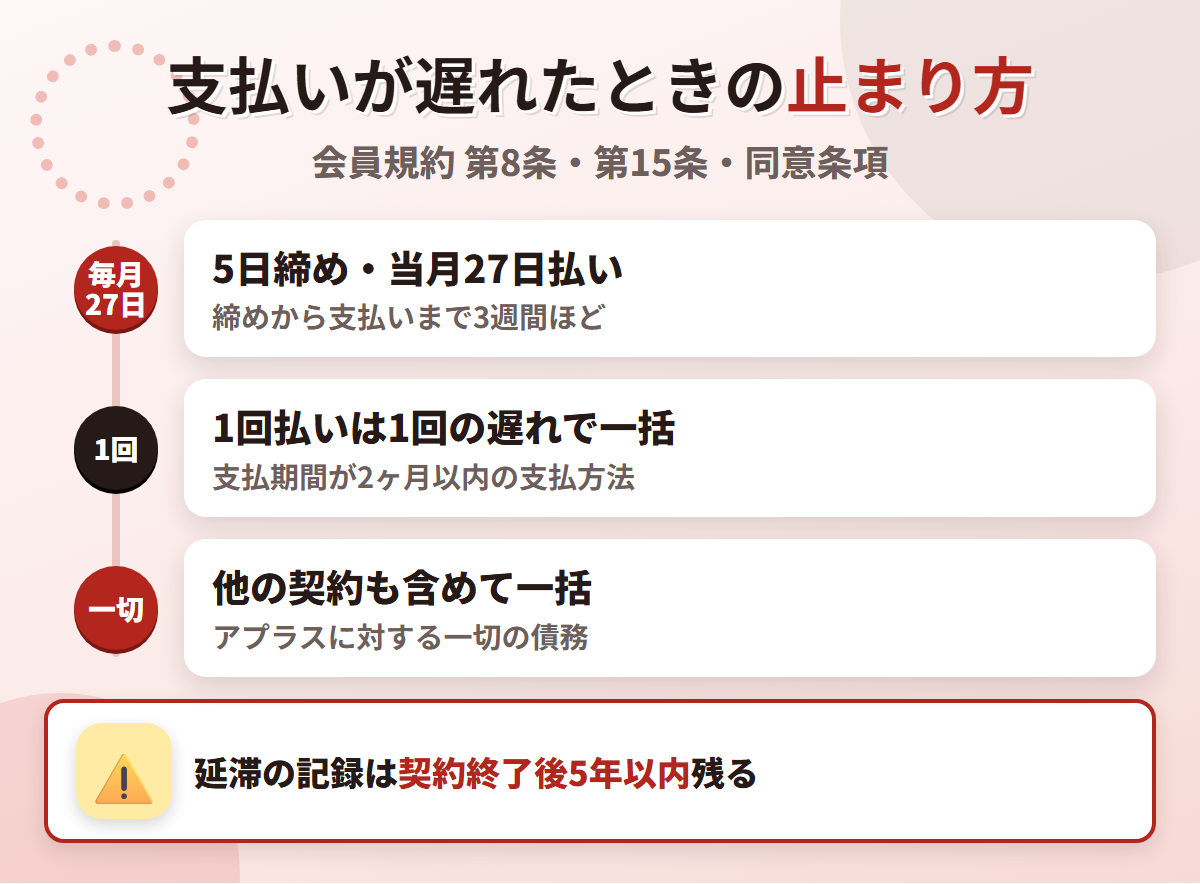
現金化で作ったお金は、その月か翌月の27日には支払いとして戻ってきます。
払えなかった場合の扱いは、支払い方法によって違う書き方です。
5日締め・当月27日払い
アプラスカードの締め日と支払日は、第8条(1)で決まっています。
- カードショッピングなど|原則として毎月5日締め・当月27日払い
- カードキャッシング|毎月末日締め・翌月27日払い
9月6日から10月5日までに買い物で使った分は、10月27日の支払いに回る計算です。
5日の直前に現金化した分は、1か月足らずで引き落としが来ます。
締め日が5日、支払日が同じ月の27日なので、締めから支払いまでは3週間ほどしかありません。
換金率92%なら、10万円の枠から手元に残るのは9万2,000円です。
1回払いは1回の遅れで一括
第15条(1)①は、分割やリボの支払いを遅らせた場合の号です。
原則は、20日以上の期間を定めた書面の催告を受け、その期限内に払わなかったときに期限の利益を失います。
ただし、支払期間が2ヶ月を超えない支払方法の場合は扱いが違います。
- 会員がカードショッピングの支払金の支払いを1回でも遅滞したとき
翌月1回払いのような支払い方は、1回の遅れで当然に期限の利益を失う側に入ります。
第15条(1)④も、カードキャッシングの返済を1回でも遅らせた場合を同じ扱いにしました。
ここでも失うのは、他の契約を含めたアプラスに対する一切の債務です。
第16条(2)②は、支払いを怠った場合を利用停止などの事由にも挙げています。
延滞の記録は5年残る
規約の同意条項は、加盟する信用情報機関をCICとしています。
延滞の事実を含む契約の情報は、契約期間中と契約終了後5年以内の期間登録される扱いです。
登録された情報は、加盟事業者が会員の支払能力・返済能力を調べるために使います。
現金化の穴埋めで延滞すれば、その記録が次の借入れの場面まで残るということです。
現金化の前に検討したい3つの代替手段
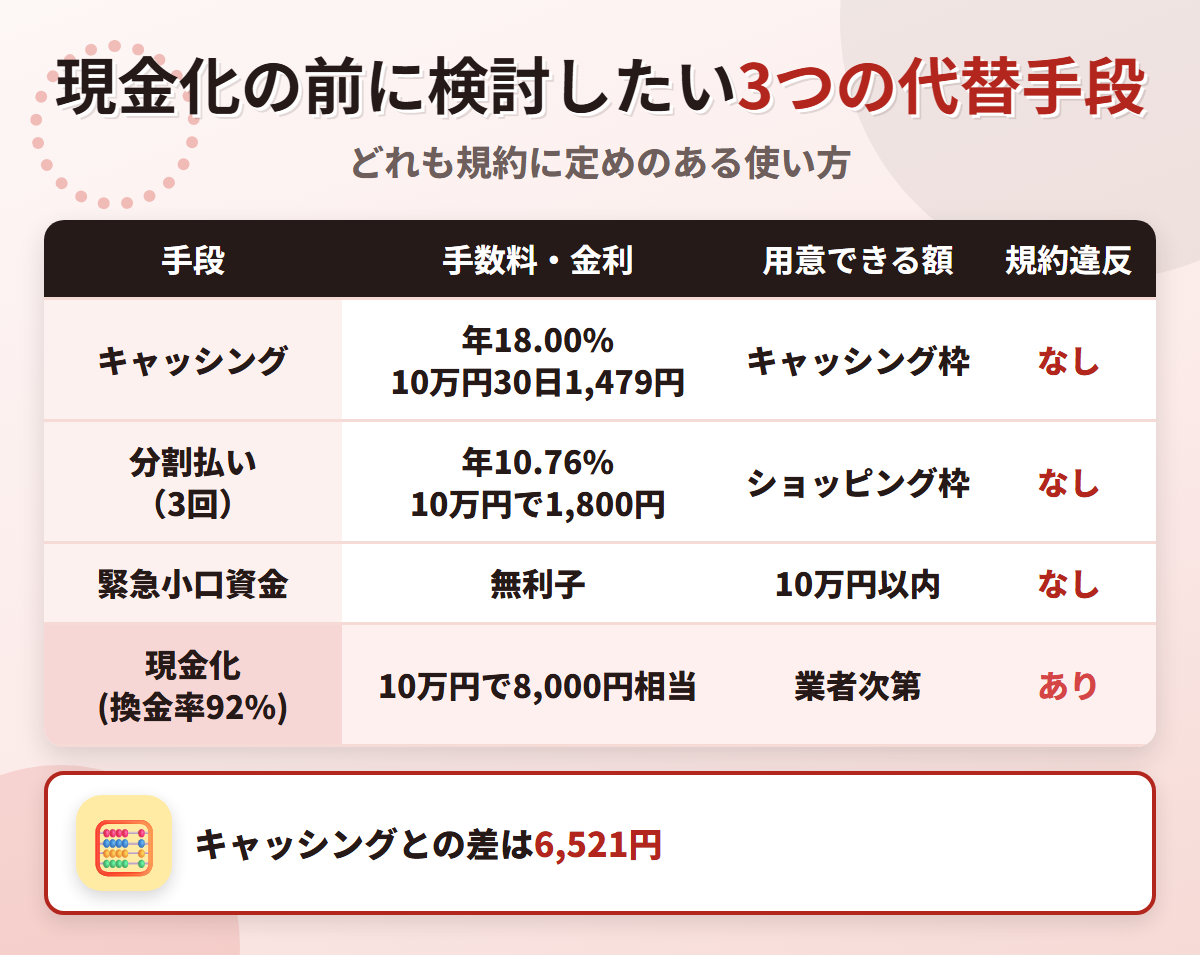
アプラスカードには、現金を用意するための正規の機能がそろっています。
ここではカードの中で使える2つと、公的制度の1つを並べました。
キャッシングは年18.00%
現金そのものが必要なら、まず確かめたいのがキャッシング枠です。
APLUS CARD withの詳細は、キャッシングの条件を次のように示しています。
- 貸付利率(実質年率)|18.00%
- ご利用可能枠|1〜99万円(新規ご入会時の上限は50万円)
- 返済|末日締め・翌月27日
18.00%で10万円を30日借りた場合、利息は1,479円です。
現金化の手数料相当額8,000円と比べると、差は6,521円あります。
返済が遅れた場合の遅延損害金は年20.00%で、ショッピングの14.60%より高く設定されています。
分割払いは3回で10.76%
現金が足りないのではなく、27日の引き落としが重いだけなら分割払いが使えます。
APLUS CARD withの詳細は、回数ごとの実質年率と100円あたりの手数料を並べました。
- 3回|実質年率10.76%・100円あたり1.80円
- 6回|実質年率12.23%・100円あたり3.60円
- 10回|実質年率12.88%・100円あたり6.00円
3回払いなら、10万円で手数料は1,800円です。
10回払いにしても、手数料は6,000円にとどまります。
ただし、買ったあとで分割に変える「あとから分割」は料率が別に決められています。
2024年7月13日以降の申込み分は、3回で実質年率14.70%・100円あたり2.46円です。
リボルビング払いは月利1.50%で、実質年率は18.00%です。
緊急小口資金は10万円まで無利子
10万円以内で足りるなら、公的な貸付制度も選べます。
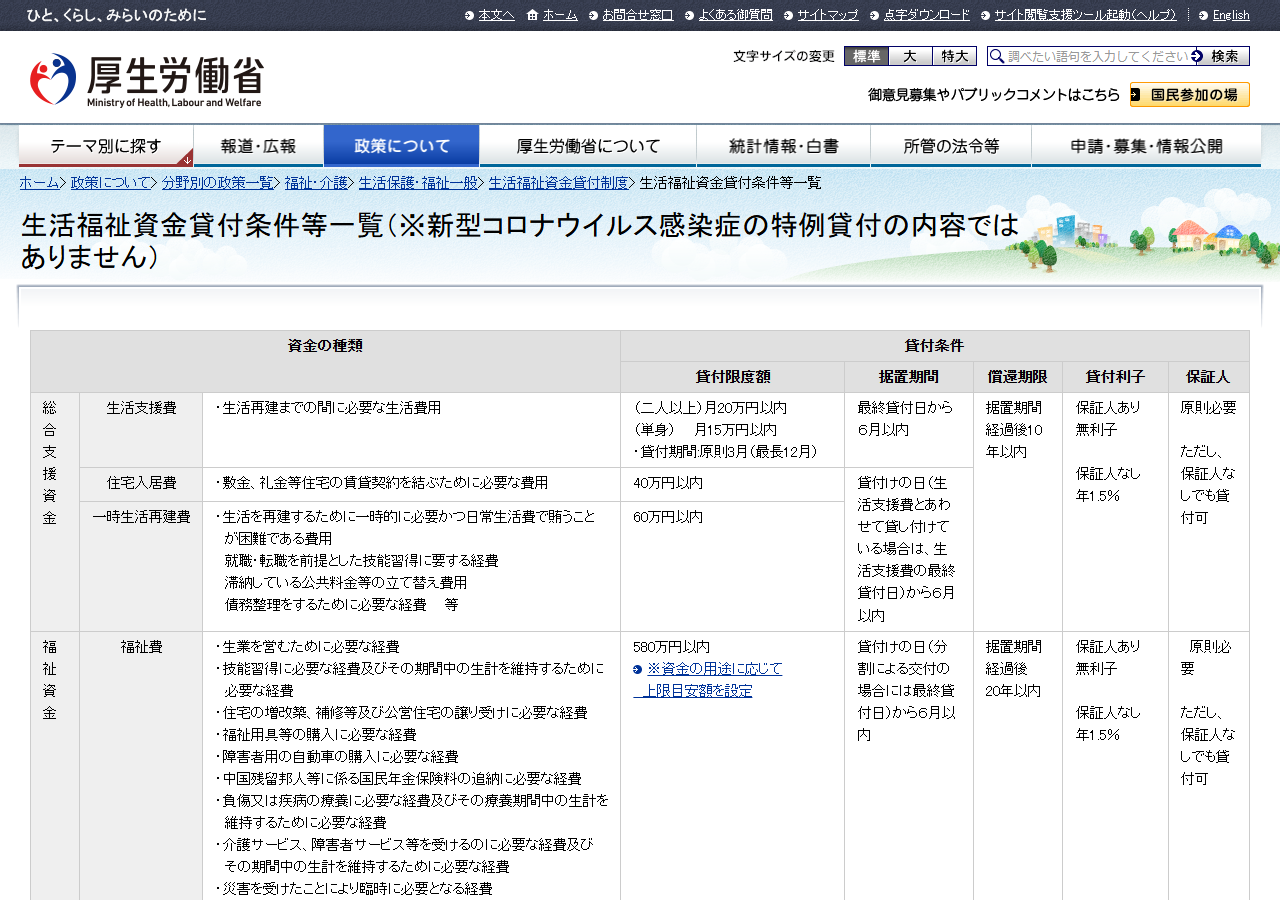
厚生労働省の生活福祉資金には、緊急小口資金という枠があります。
条件は次のとおりです。
- 貸付上限|10万円以内
- 貸付利子|無利子
- 据置期間|貸付けの日から2月以内
- 償還期限|据置期間経過後12月以内
- 連帯保証人|不要
無利子で保証人も要らないため、金利負担だけを見れば最も軽い手段です。
手続きは市区町村の社会福祉協議会で行うため、即日というわけにはいきません。
3つに共通するのは、アプラスカードの規約に反しない手段だという点です。
| 手段 | 手数料・金利 | 用意できる額 | 規約違反 |
|---|---|---|---|
| キャッシング | 年18.00%(10万円30日1,479円) | キャッシング枠 | なし |
| 分割払い(3回) | 年10.76%(10万円で1,800円) | ショッピング枠 | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率92%) | 10万円で8,000円相当 | 業者の条件次第 | あり |
アプラスカード対応業者の選び方
代替手段を確認したうえでなお現金化を選ぶなら、業者の見極めが最後の分かれ目です。
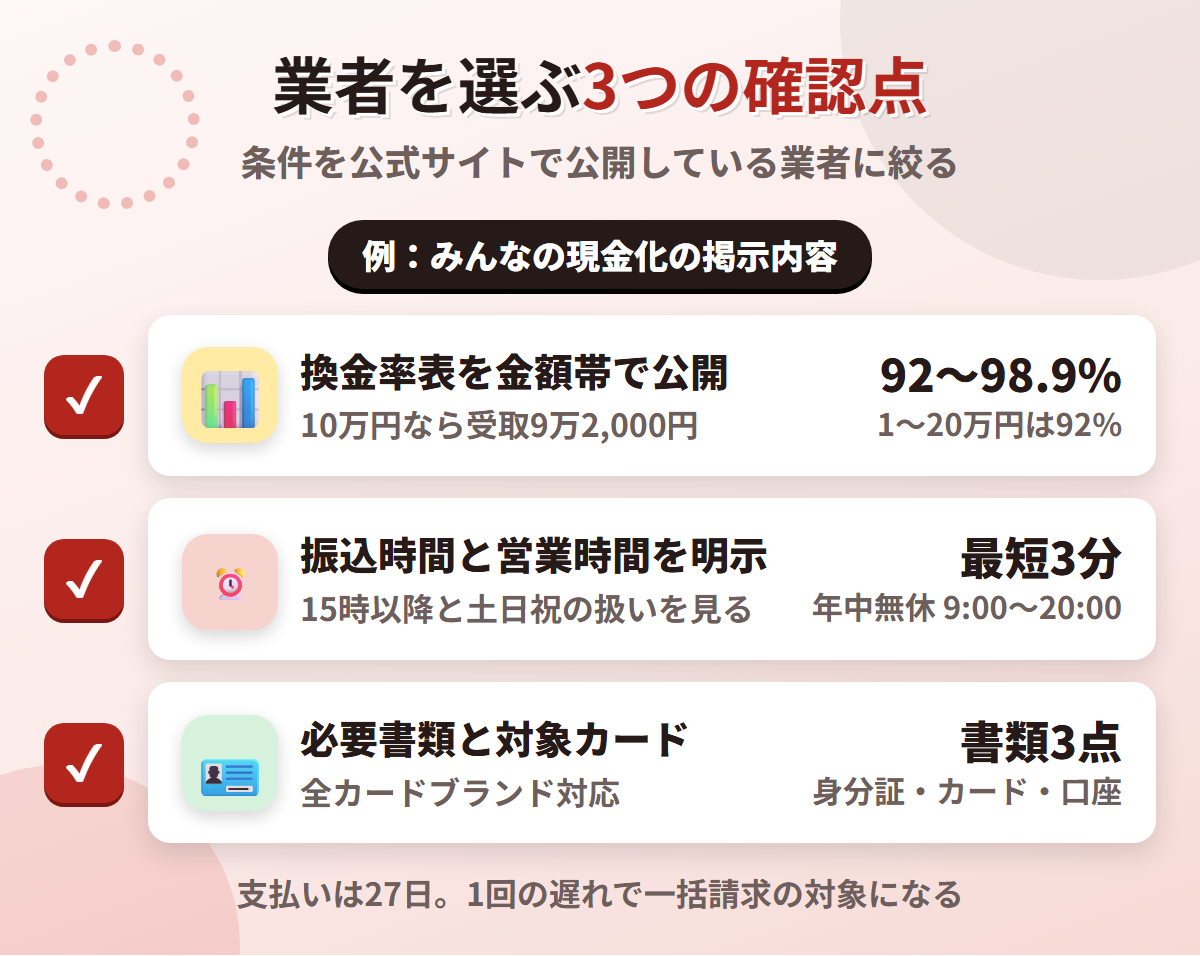
確認したいのは、換金率と振込時間と必要書類の3点でしょう。
換金率表を金額帯で公開
最初に確認したいのは、換金率が金額帯ごとに公開されているかどうかです。
みんなの現金化は、次の5段階を掲示しています。
- 1〜20万円|92%
- 21〜50万円|94%
- 51〜80万円|97%
- 81〜100万円|98%
- 101万円〜|98.9%
金額が大きいほど率が上がる、という並び方です。
10万円なら92%が適用され、受け取りは9万2,000円まで下がります。
手数料相当額の8,000円は、申込前に計算できる金額です。
「業界最高水準」とだけ書いて表を出さない業者は、この計算ができません。
振込時間と営業時間を明示
次に見るのは、いつ振り込まれるのかという条件です。
みんなの現金化は、対応時間を具体的に掲示しています。
- 最短3分で即日振込
- 年中無休で対応
- 平日15時以降・土日祝日も即日振込
- 営業時間は9:00〜20:00
「即日」という言葉だけでは、締切の時刻が分かりません。
銀行の振込が15時で締まる以上、それ以降の扱いを書いているかが実質的な差です。
営業時間を出していない業者は、連絡が取れない時間帯を特定できません。
トラブルが起きたときに、連絡先が分かることが最低条件でしょう。
運営者情報として所在地・電話・代表者が公開されているかも、同じ観点で確認したい項目です。
必要書類と対象カードを明記
3つ目に見るのは、申込に何が要るかという条件です。
みんなの現金化が案内している必要書類は、次の3点でした。
- 公的身分証(免許証・保険証・マイナンバーカード)
- クレジットカード
- 振込先口座
対応範囲も、あわせて公開されています。
全カードブランドに対応し、ナンバーレスカードや複数カードの同時利用にも応じる案内です。
アプラスカードも全カードブランド対応の範囲に入るので、ブランドで対象外になることはありません。
デビットカードは非対応と明記されました。
書類審査や在籍確認がないことも、申込前に確認しておきたい点です。
日本クレジット協会は、協会が現金化業者を認可することは一切ないと注意喚起しています。
アプラスの提携カード一覧
アプラスには、暗号資産の取引所やポイントサイト、お店と組んだ提携カードや、法人代表者・個人事業主向けのカードがあります。
カードによって使われる会員規約の番号は違いますが、どれも現金化を目的としたカードショッピングを禁じる条文があります。
支払いはどのカードも5日締め・当月27日払いです。
気になるカードは、下の一覧から個別の記事で確認できます。
アプラスカード現金化のまとめ
アプラスカードの現金化は業者経由なら最短3分で可能ですが、会員規約 第26条(6)に反する使い方です。
他のカードと違うのは、規約に抵触すると考える使い方をアプラス自身が4つの形で公表している点にあります。
- 禁止は第26条(6)で、第16条(2)③は換金・金銭受取・資金調達の目的を停止事由に挙げる
- 同じ業種の多頻度利用、スマホ決済への多額チャージ、繰上返済で枠を回す利用、年収に比べ過剰な利用が抵触例
- 通知なく利用停止となり、アプラス発行の他のカードにも及ぶ
- 商品を業者に売ると、他の契約も含めた一切の債務が当然に一括
- 取得済みの特典も失い、キャンペーンのポイントは付与されない
キャッシングは18.00%で10万円30日1,479円、分割払いは3回なら1,800円です。
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率と、27日に引き落とされる額を申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |