「ACマスターカードでも現金化できるの?」と迷っていませんか。
みんなの現金化
に申し込めば、ACマスターカードのショッピング枠は最短3分で現金に換わります。
ただしアコムのAC会員規約 第32条第5項は、現金化を目的としたショッピング等の利用を禁じています。
さらに第13条は、通知することなくカードの利用を止め、カードローンと共通の会員資格を失わせられると定めました。
この記事では、条文をもとにリスクと代わりの手段を整理します。
この記事のまとめ
- ACマスターカードも業者経由なら最短3分で現金化可能
- 禁止はAC会員規約 第32条5項にあり、紙幣や貨幣の購入も含む
- 1回払いでも自動でリボになり、現金化の負担にリボ手数料が加わる
- 第13条2項は通知なしで利用を止め、カードローンと共通の会員資格を失わせる
- 同じカードのカードローンなら、上限17.9%でも10万円30日で1,471円
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
ACマスターカード現金化の結論|規約違反
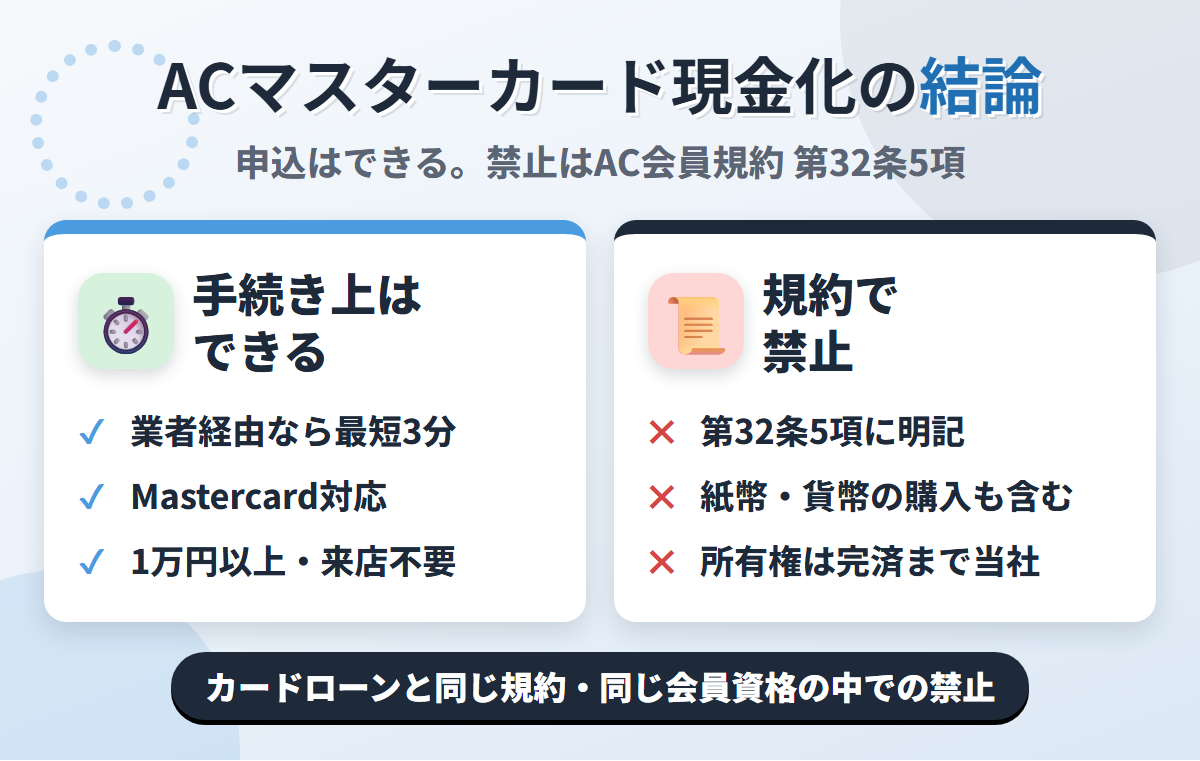
ACマスターカードのショッピング枠は、現金化業者を使えば当日中に現金へ換えられます。
ただし禁止の条文は、カードローンと共通のAC会員規約の中に置かれました。
業者経由なら最短3分で振込
ACマスターカードの現金化は、業者に申し込めば最短3分で振り込まれます。
ACマスターカードはMastercardブランドで、現金化業者の多くは全カードブランドが対象です。
みんなの現金化の公式サイトは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されました。
手続きの面では、ACマスターカードだけが断られる理由は見当たりません。
自動契約機で即日発行されたカードでも、その日のうちに申し込めるでしょう。
問題は申込後に、発行会社であるアコム株式会社がその決済をどう扱うかです。
禁止は第32条第5項にある
ACマスターカードに適用されるのは、アコムの「AC会員規約」です。
カードローン用のアコムカードと、ACマスターカードの両方をこの1つの規約で定めています。
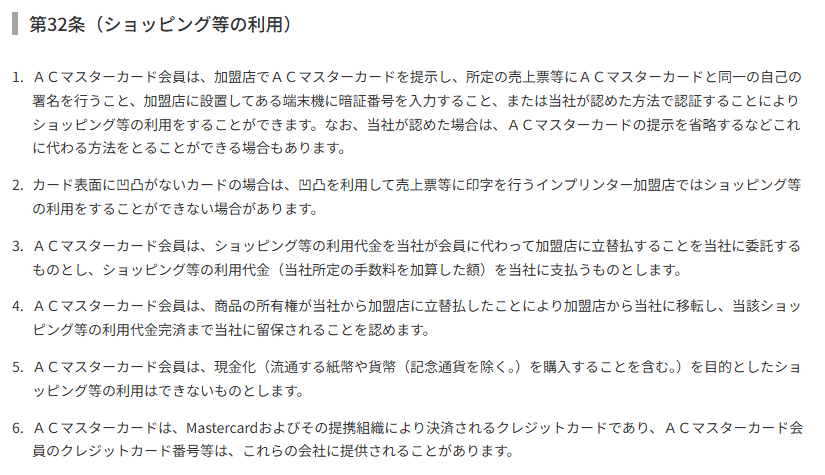
禁止の条文は、ショッピング条項の最初にある第32条(ショッピング等の利用)の第5項です。
- ACマスターカード会員は、現金化(流通する紙幣や貨幣(記念通貨を除く。)を購入することを含む。)を目的としたショッピング等の利用はできないものとします
「現金化」という言葉を、そのまま使っている書き方です。

現金化を目的としたショッピングは、それだけで規約に反する使い方という位置づけです。
紙幣や貨幣の購入も含む
第5項の括弧書きは、現金化の中身を1つ具体的に示しています。
「流通する紙幣や貨幣(記念通貨を除く。)を購入することを含む」という部分です。
カードで紙幣や貨幣を買うこと自体が、現金化の一例として規約に書き込まれています。
除外されているのは記念通貨だけです。
すぐ前の第4項は、買った商品の所有権を完済まで当社に留保すると定めました。
リボで払い終わっていない商品は、会員のものではない扱いです。
その商品を業者に売る行為は、あとで見る第12条第2項第2号の所有権の侵害にも関わります。
一方で、現金化を利用した会員本人が摘発されたという記載は、規約にも注意喚起にもありません。
次に、ACマスターカードならではの仕組みを確認しておきましょう。
ACマスターカードの2つの特徴
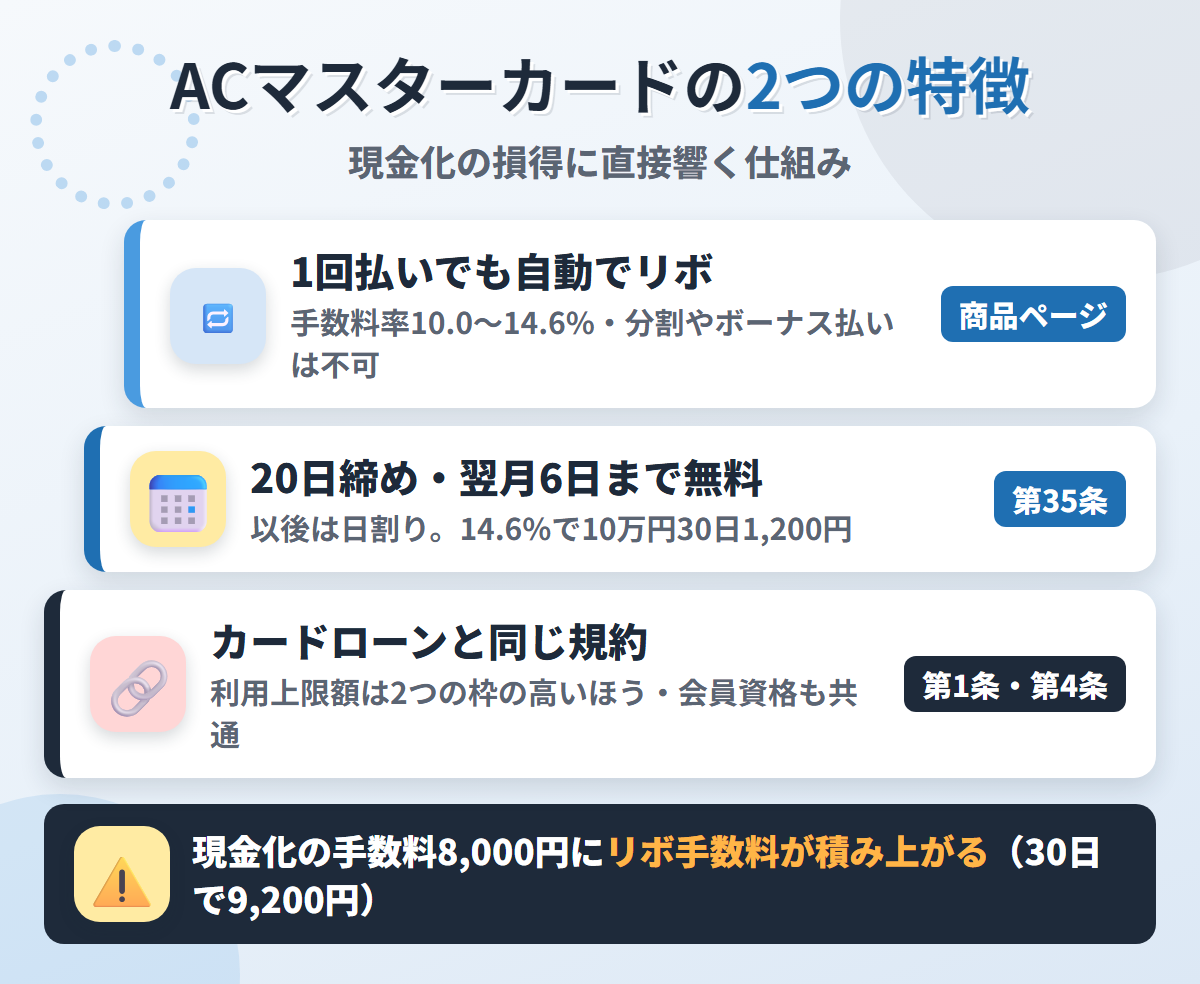
ACマスターカードは、ほかのクレジットカードと支払いの仕組みが大きく違います。
現金化の損得にも直接響くので、先に押さえておきたい部分です。
1回払いを選んでもリボになる
1つ目の特徴は、ショッピングの支払いがリボ払い専用だという点です。
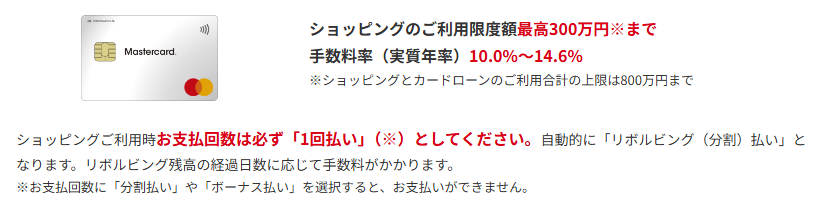
商品ページは、支払回数について次のように案内しました。
- お支払回数は必ず「1回払い」としてください
- 自動的に「リボルビング(分割)払い」に切り替わる
- 「分割払い」や「ボーナス払い」を選択すると、お支払いができません
店のレジで「1回払い」と伝えても、支払いはリボで進みます。
手数料率(実質年率)は10.0%〜14.6%で、審査で決まる仕組みです。
ショッピングの限度額は最高300万円、ショッピングとカードローンの合計の上限は800万円と掲示されています。
年会費は無料で、自動契約機なら最短即日で発行できる仕組みです。
毎月の利用金額から0.25%が自動でキャッシュバックされる特典もあります。
20日締め・翌月6日まで手数料なし
リボでも、すぐに手数料がかかるわけではありません。
規約の第35条は、新規の利用分を毎月20日で締め、翌月6日までは手数料がかからないと定めました。
翌月6日を過ぎると「新規利用残高」が「リボルビング残高」に変わり、日割りの手数料が付き始めます。
規約の算定例は、14.60%で10万円を30日持った場合の手数料を1,200円としています。
換金率92%の業者なら手数料相当額は8,000円で、そこに30日ごと1,200円が積み上がる計算です。
1か月持ち越しただけで、負担は9,200円まで膨らみます。
カードローンと同じ規約で契約
2つ目の特徴は、カードローンとショッピングが1枚のカードにまとまっている点です。
AC会員規約 第4条は、カードローンとショッピング等の両方を同じ会員の機能として定めました。
商品ページは、利用上限額を次のように説明しています。
- 「カードローン契約極度額」と「ショッピングご利用限度額」の高いほうが利用上限額
- 両方50万円なら、利用上限額は50万円
- カードローン15万円・ショッピング35万円なら、利用上限額は35万円
2つの枠は別々に足し算されるのではなく、高いほうの金額の中で分け合う形です。
カードローンの利用が増えるほど、ショッピングで使える余地は小さくなる仕組みです。
そして、会員資格も2つの機能で共通しています。
ACマスターカードを現金化する3つの方法
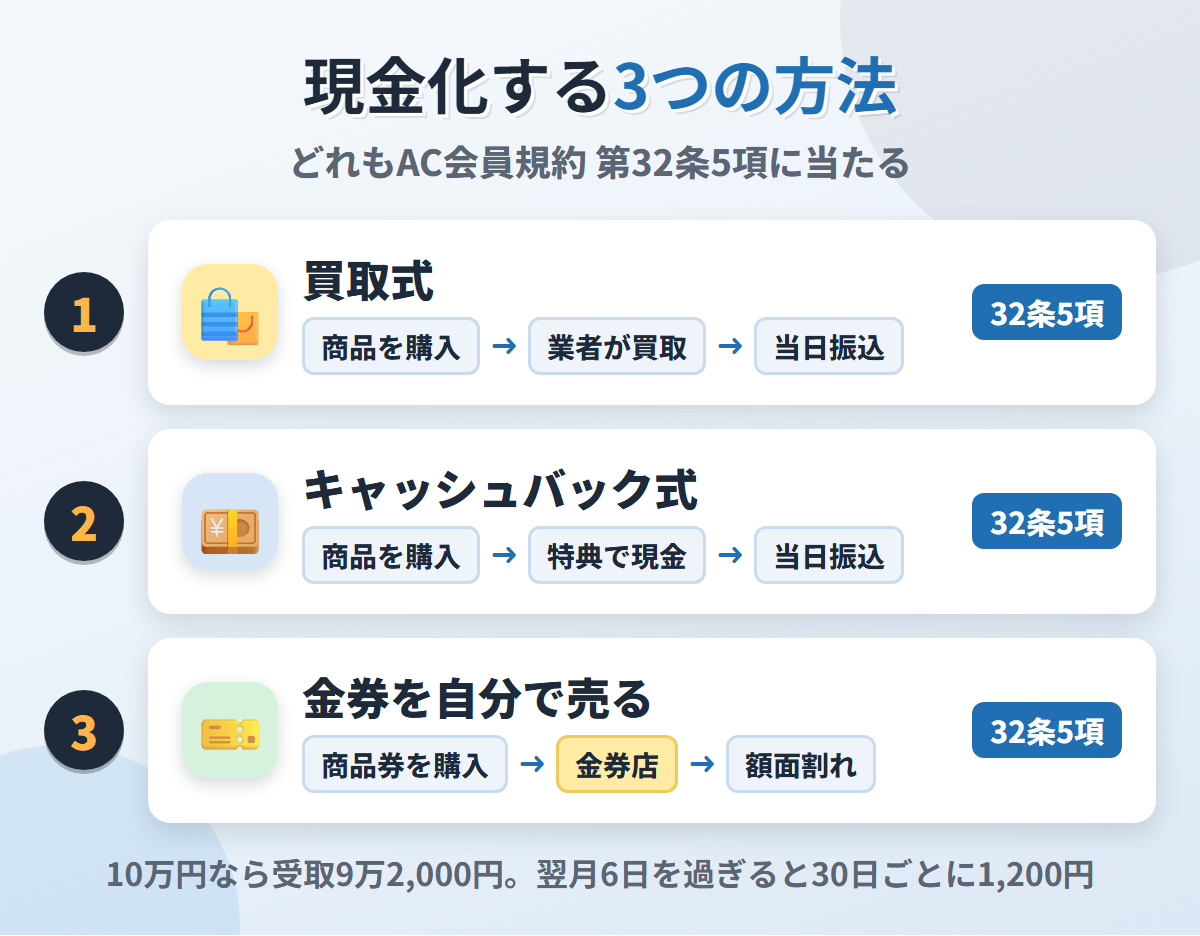
現金化と呼ばれる手続きは、大きく3つに分かれます。
消費者庁の資料は前の2つを整理し、3つ目は自分で完結させる形です。
買取式は指定商品を業者に売る
1つ目が買取式で、消費者庁の資料では買取屋方式と呼ばれています。
流れは3段階に分かれます。
- 業者が指定した商品をACマスターカードで買う
- その商品を業者に売る
- 買取代金が口座に振り込まれる
みんなの現金化の換金率は、1〜20万円で92%と公開されました。
10万円分を申し込むと受け取りは9万2,000円で、手数料相当額は8,000円です。
ACマスターカードでは、ここにリボの手数料が加わります。
1回払いを選んでも自動でリボになるため、翌月6日までに全額を払う手続きを自分でとらない限り、残高は持ち越されます。
翌月6日までに10万円を払えなければ、30日ごとに1,200円(14.6%の場合)が上乗せされる計算です。
キャッシュバック式は特典で受け取る
2つ目がキャッシュバック式で、消費者庁の資料ではキャッシュバック方式と整理されています。
会員は情報商材などをカードで買い、購入特典として現金を受け取る形です。
商品を売る場面がないため、買取式より工程が1つ少なくなりました。
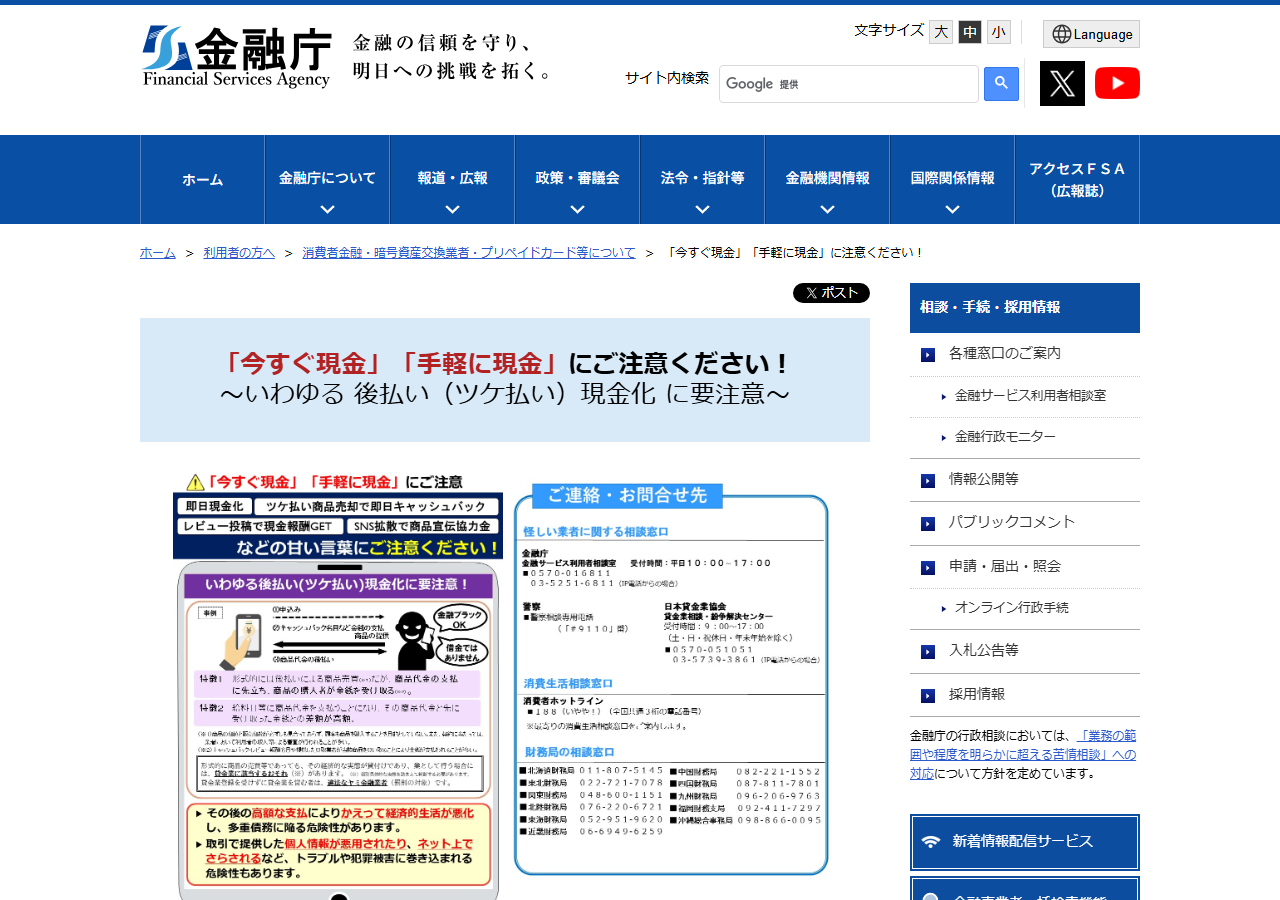
金融庁は、この類型について注意を呼びかけています。
形式上は商品の売買でも、経済的な実態が貸付けで業として行われるなら貸金業に当たるという説明です。
登録のない業者がこれを行えば、違法なヤミ金融業者になりえます。
相談先として、消費者ホットライン188と警察相談専用電話#9110が案内されました。
AC会員規約から見れば、どちらの方式も第32条第5項の「現金化…を目的とした」利用に当てはまります。
金券を買って自分で売る方法
3つ目は、業者を通さず自分で金券を買って売る方法です。
商品券やギフトカードをACマスターカードで買い、金券ショップに持ち込みます。
業者の取り分がないため、手取りは3つの中で最も高くなりがちです。
ただし規約の側から見れば、3つのあいだに差はありません。
第32条第5項が禁じているのは、現金化を目的としたショッピングそのものです。
誰に売るかではなく、何のために買ったかで線が引かれています。
ACマスターカードの利用明細は、マイページの「明細の確認」で確かめられる仕組みです。
購入の記録は、発行会社の側にそのまま残ります。
自分で売るから規約の外側、という整理は成り立ちません。
次に、止められるときの条件を見ていきます。
通知なしで会員資格を失う
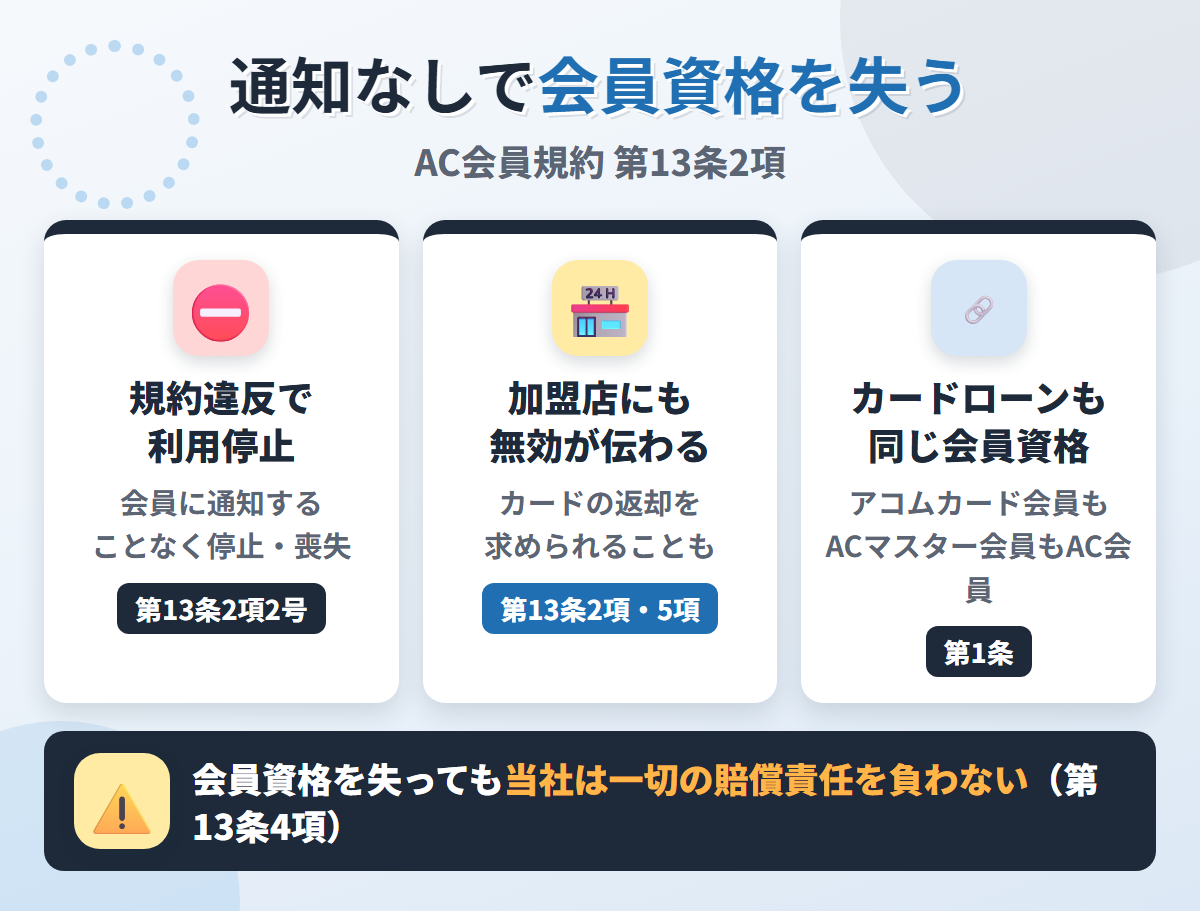
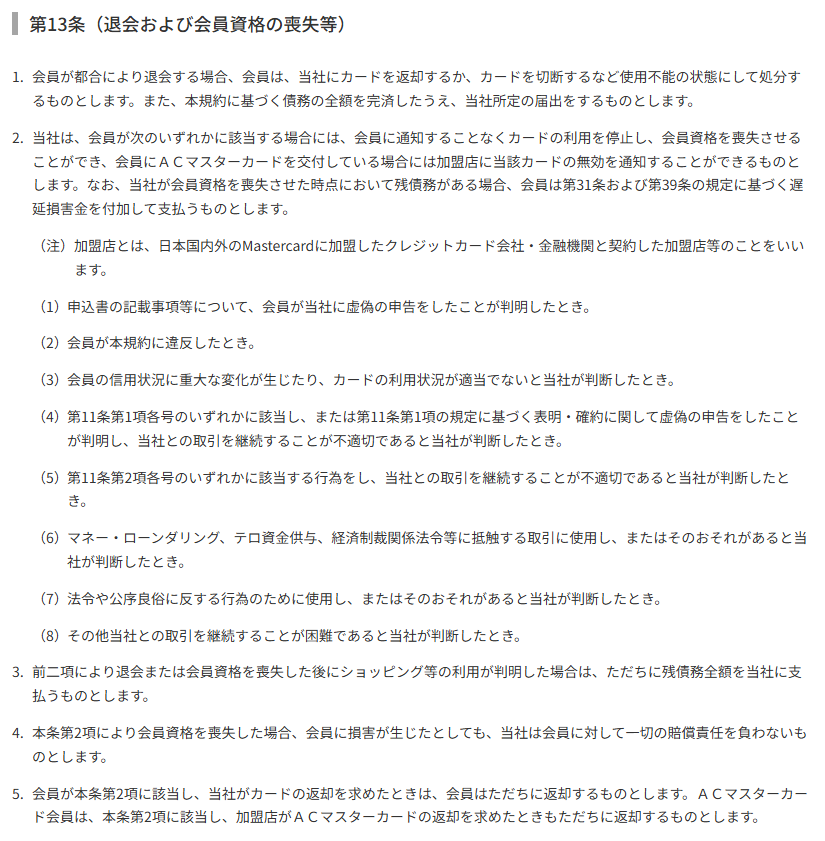
AC会員規約で最も重いのは、会員資格の喪失を定めた第13条第2項です。
止める手順と、止めたあとの範囲がまとめて書かれています。
規約違反で利用停止
第13条第2項の柱書が、措置の内容を定めた部分です。
- 当社は、会員が次のいずれかに該当する場合には、会員に通知することなくカードの利用を停止し、会員資格を喪失させることができ、会員にACマスターカードを交付している場合には加盟店に当該カードの無効を通知することができるものとします
「会員に通知することなく」とあるため、止まる前に知らせが届く保証はありません。
事由は8号あり、第2号は「会員が本規約に違反したとき」です。
第32条第5項の現金化は、この第2号に当たります。
第3号は、カードの利用状況が適当でないと当社が判断したときという受け皿です。
第8号には、取引を継続することが困難であると当社が判断したときも並びました。
第3号や第8号は「当社が判断したとき」で足りる書き方で、会員の言い分を聞く手順は条文に書かれていません。
加盟店にも無効が伝わる
止めたあとの手続きも、同じ項に書き込まれています。
柱書の後半は、加盟店に「当該カードの無効を通知することができる」としました。
ここでいう加盟店は、国内外のMastercardの加盟店と注記されています。
第5項は、当社や加盟店がカードの返却を求めたとき、ただちに返却すると定めました。
店のレジでカードを出したときに、返却を求められる場面も想定された書き方です。
第4項は、会員資格を失って損害が生じても、当社は一切の賠償責任を負わないとしています。
カードローンも同じ会員資格
ACマスターカードで特に重いのが、失う会員資格の範囲です。
第13条第2項が止めるのは「カードの利用」で、失わせるのは「会員資格」です。
ショッピングで規約に違反しても、カードローンの側だけが残る書き方にはなっていません。
第23条第3項も、債権保全のために必要と判断すれば、承認なしに新たな貸付を止められると定めています。
ショッピングの限度額も、第34条により通知を要せずに減額できる仕組みです。
カードローンの返済のために現金化したつもりが、そのカードローンまで使えなくなる構造といえます。
では、止められたあとに何が起きるのかを見ていきます。
バレたときの4つのペナルティ
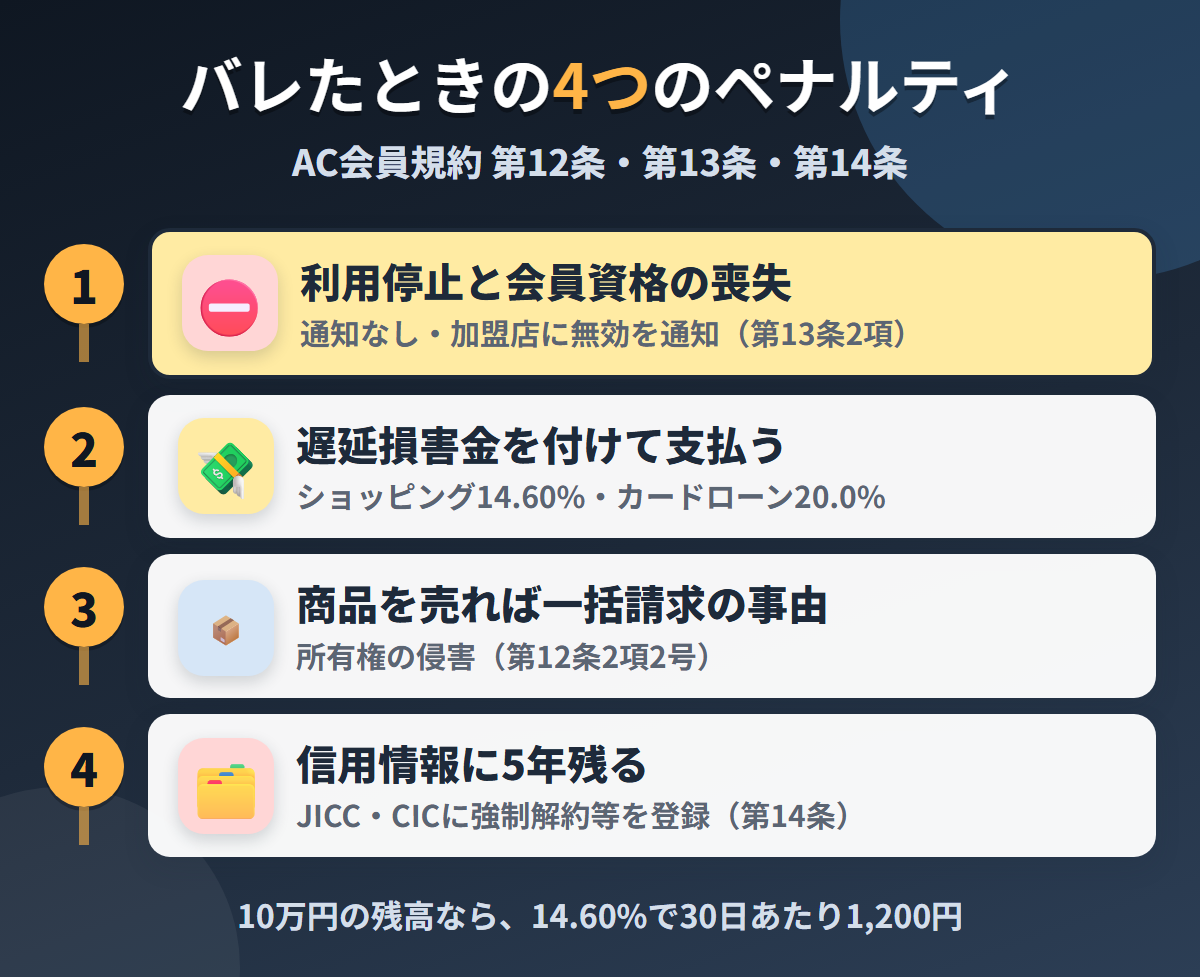
規約違反と判断されたあとの流れは、AC会員規約の第12条・第13条・第14条に分かれて書かれています。
利用停止と会員資格の喪失、遅延損害金、一括請求の事由、信用情報への登録の4つです。
利用停止と会員資格の喪失
1段階目は、カードそのものが使えなくなることです。
第13条第2項により、通知なしでカードの利用が止まり、会員資格を失います。
ACマスターカードの場合は、加盟店にもカードの無効が通知されます。
第3項は、会員資格を失ったあとにショッピングの利用が判明すれば、ただちに残債務の全額を払うと定めました。
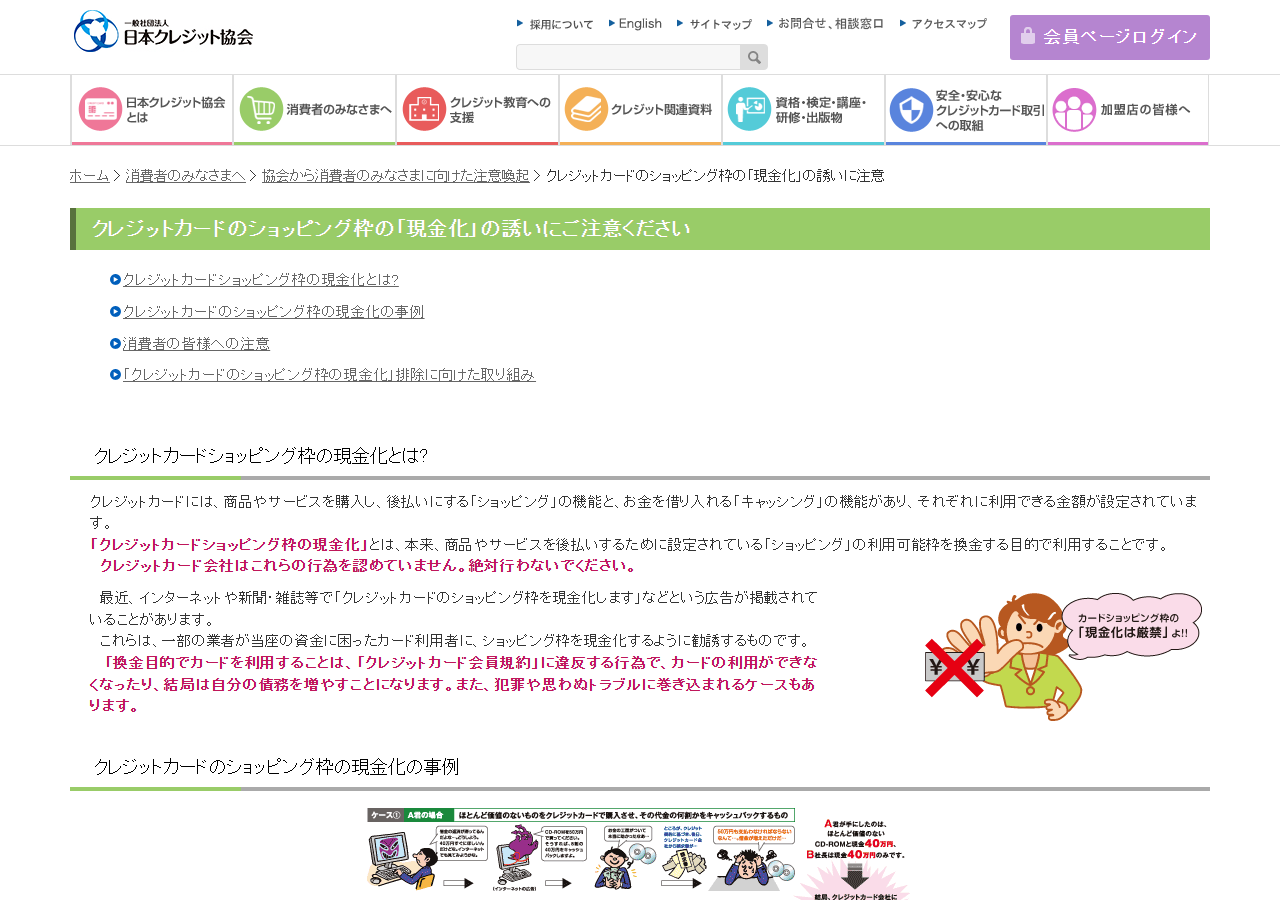
日本クレジット協会も、規約違反のペナルティとしてカードの利用停止と強制退会を挙げています。
遅延損害金を付けて支払う
2段階目は、残っている支払いの扱いです。
第13条第2項の後段は、会員資格を失わせた時点の残債務について次のように定めました。
- 当社が会員資格を喪失させた時点において残債務がある場合、会員は第31条および第39条の規定に基づく遅延損害金を付加して支払うものとします
第39条が定めるショッピングの遅延損害金は、年14.60%です。
リボで少しずつ払うつもりだった残高にも、遅延損害金が付く扱いに変わります。
10万円の残高なら、14.60%で30日あたり1,200円の上乗せです。
商品を売れば一括請求の事由
3段階目は、業者に売った商品の扱いに関わる部分です。
第32条第4項により、商品の所有権は完済まで当社に留保されています。
第12条第2項は、次の場合を請求による一括返済の事由に挙げました。
- 購入商品の質入、譲渡、賃貸その他当社の所有権を侵害する行為をしたとき
買取式で指定商品を業者に売る行為は、この「譲渡」に当たります。
同じ項の第3号は、本規約等の義務の重大な違反も事由に並べました。
リボ払いで分割しているつもりの残高が、請求によってまとめて返す対象に変わる流れです。
信用情報に5年残る
4段階目は、アコムの外にまで残る記録です。
第14条は、契約内容や返済状況のほか、取引事実に関する情報を信用情報機関に提供すると定めました。
取引事実の例として、債権回収・債務整理・強制解約・破産申立などが並んでいます。
提供先は、日本信用情報機構(JICC)とシー・アイ・シー(CIC)の2社です。
登録期間は、契約継続中および契約終了後5年以内と書かれています。
規約は、2社がこの情報を加盟会員や全国銀行個人信用情報センターの加盟会員に提供するとも書いています。
ほかのカードの審査に通らずACマスターカードを作った人ほど、次の選択肢が狭まる影響は大きいでしょう。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
支払いが遅れたときの止まり方
現金化で使った分も、リボの弁済金として毎月の支払いに組み込まれます。
払えなかった場合の扱いは、ショッピングとカードローンで書き分けられました。
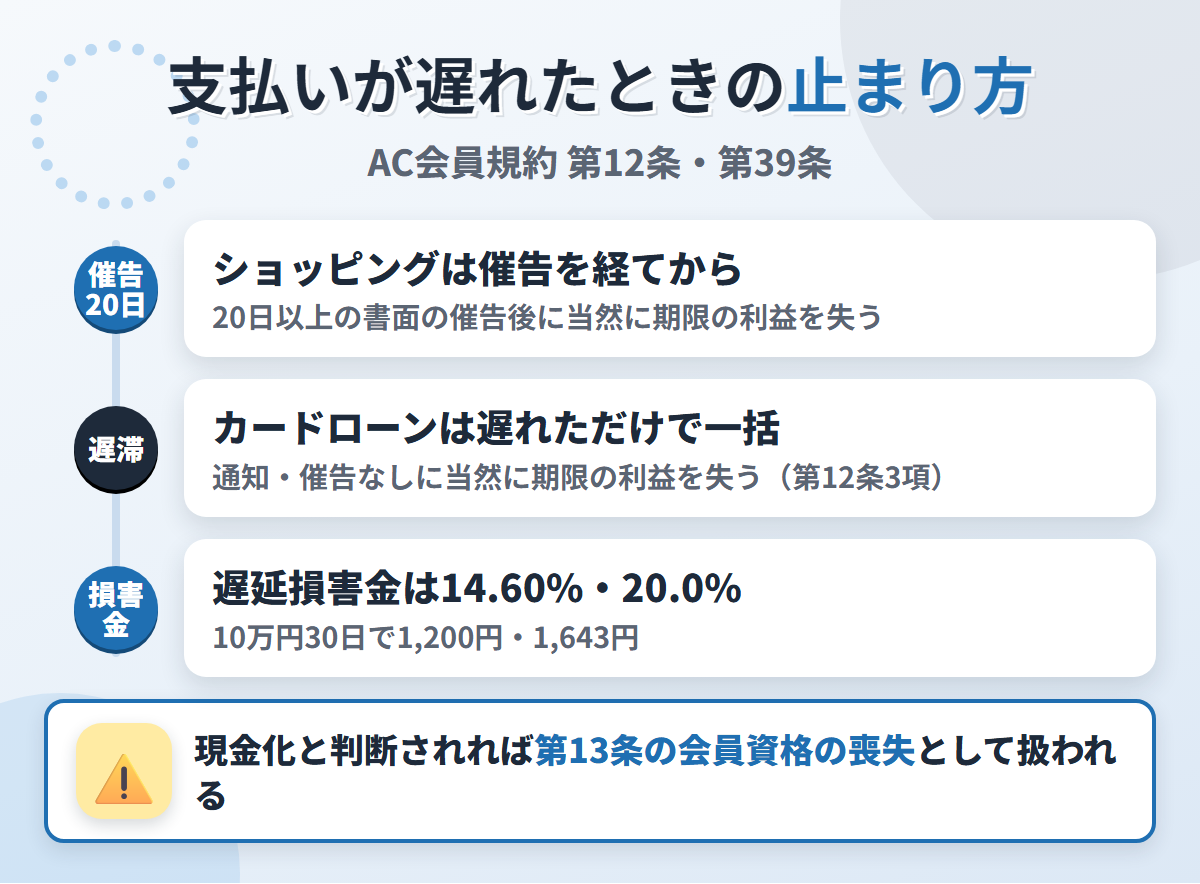
ショッピングは催告を経てから
ショッピングの支払いが遅れた場合は、すぐに一括請求になるわけではありません。
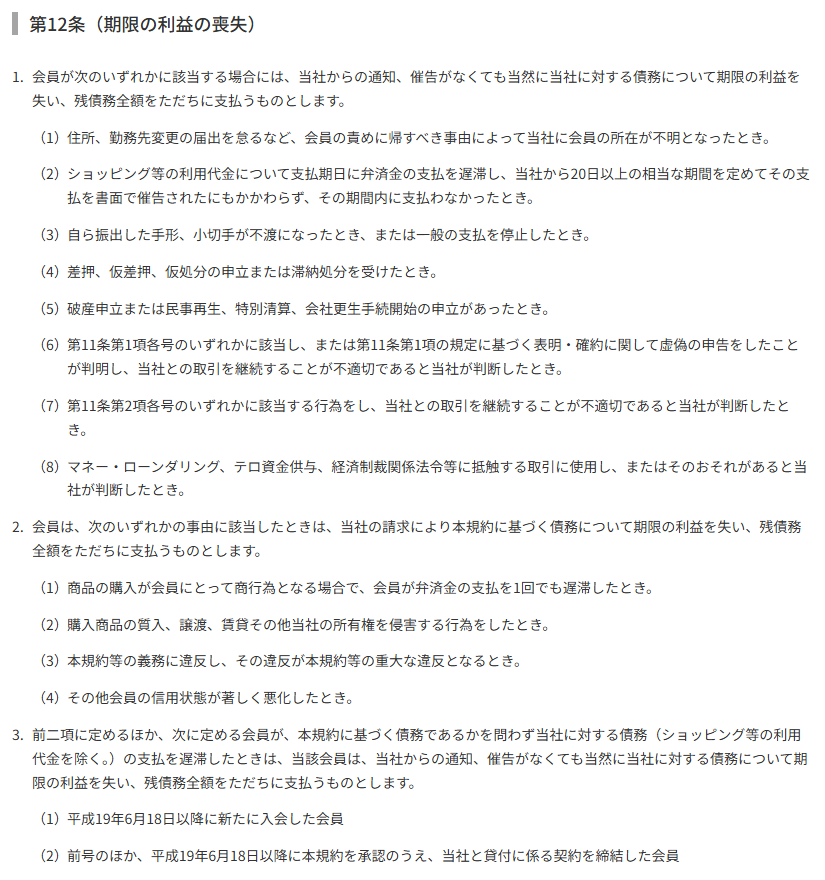
第12条第1項第2号は、次の条件を定めています。
- ショッピング等の利用代金について支払期日に弁済金の支払を遅滞し、当社から20日以上の相当な期間を定めてその支払を書面で催告されたにもかかわらず、その期間内に支払わなかったとき
20日以上の期間を定めた書面の催告が届き、その期間も過ぎたときに、当然に期限の利益を失う仕組みです。
多くのクレジットカードの規約と同じ形の条文といえます。
ただし現金化と判断された場合は、第13条第2項の会員資格の喪失として扱われる点が異なります。
延滞と規約違反では、止まるまでの手順が違うということです。
カードローンは遅れただけで一括
カードローンの側は、条件がずっと厳しく書かれています。
第12条第3項は、2007年(平成19年)6月18日以降に入会した会員などについて定めた項です。
- 本規約に基づく債務であるかを問わず当社に対する債務(ショッピング等の利用代金を除く。)の支払を遅滞したときは、当該会員は、当社からの通知、催告がなくても当然に当社に対する債務について期限の利益を失い、残債務全額をただちに支払うものとします
カードローンの返済が遅れただけで、催告なしに期限の利益を失う書き方です。
ショッピングの弁済金とカードローンの返済金は、同じ会員の支払いとして並んでいます。
片方の遅れが、もう片方の審査や利用停止の判断に響く可能性も残るでしょう。
遅延損害金は年14.60%
遅れた分には、利息に相当するお金も上乗せされます。
第39条は、ショッピングで期限の利益を失ったときの遅延損害金を年14.60%と定めました。
10万円の残高で30日遅れると、上乗せは1,200円です。
カードローンの遅延損害金は、商品概要で年20.0%と案内されています。
同じ10万円でも、カードローン側で30日遅れれば1,643円に増える計算です。
延滞の情報は、第14条により信用情報機関にも登録されます。
現金化の前に検討したい3つの代替手段
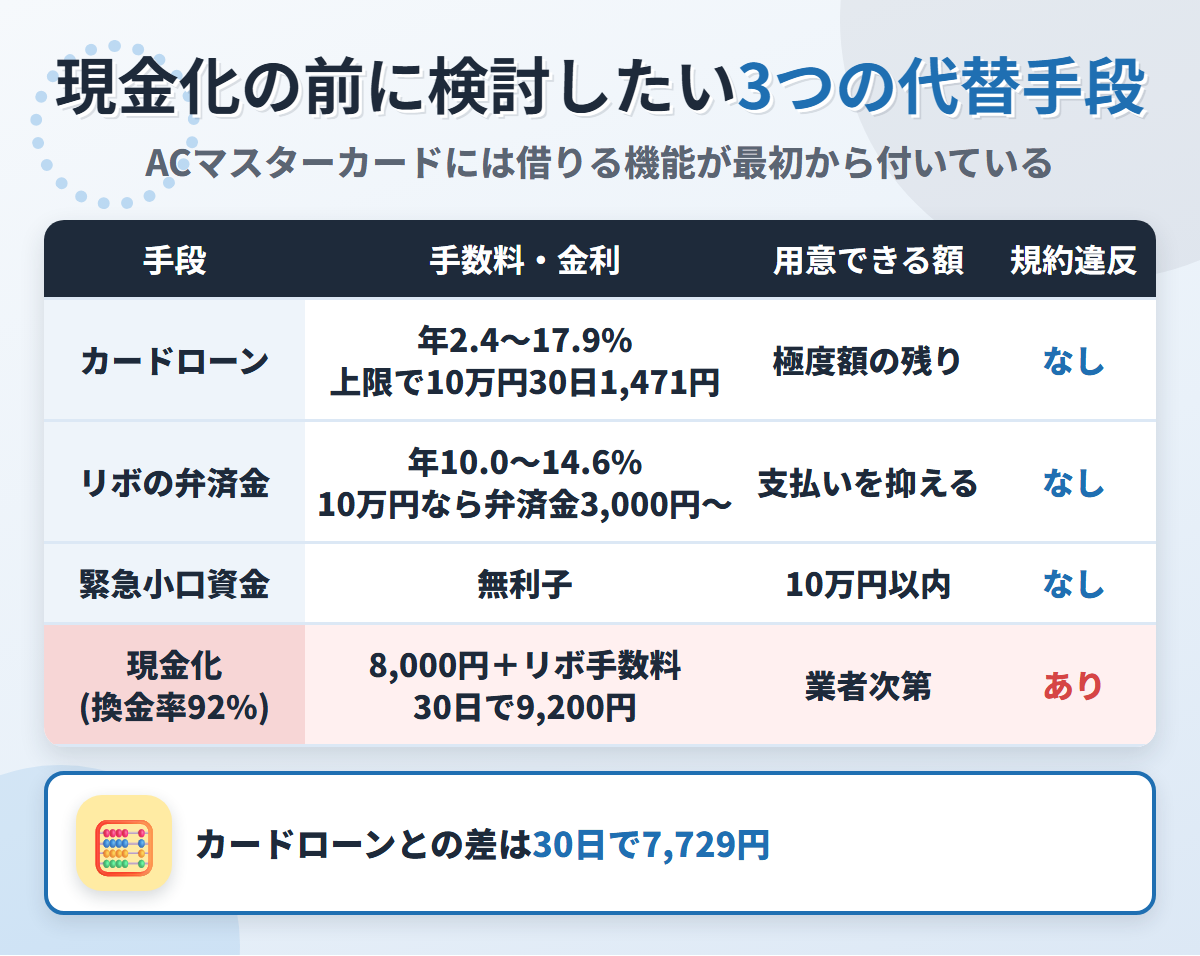
ACマスターカードには、現金を用意するための正規の機能が最初から付いています。
ここでは同じカードで使える2つと、公的制度の1つを並べました。
同じカードで借りられる
ACマスターカードは、アコムのカードローンと一体になったカードです。
カードローンの枠が残っていれば、ショッピング枠を現金化するより先に使える手段があります。
- 貸付利率(実質年率)|2.4%〜17.9%
- 遅延損害金(年率)|20.0%
- 借入方法|当社ATM・提携ATM・口座への振込
- 担保・連帯保証人|不要
2026年1月5日までに契約した人の利率は、3.0%〜18.0%と注記されています。
上限の17.9%で10万円を30日借りた場合、利息は1,471円です。
現金化なら、手数料相当額8,000円に30日分のリボ手数料1,200円が加わって9,200円に膨らみます。
2つの差は、7,729円です。
アコムには30日間金利0円のサービスもありますが、対象はアコムでの契約がはじめての人です。
すでにACマスターカードを持っている人は、この条件から外れます。
弁済金は利用額の数%
現金が足りないのではなく、今月の支払いが重いだけなら、リボの仕組みがそのまま使えます。
第38条は、弁済金を利用金額に一定の割合を掛けた額と定めました。
算定例では、割合が3.0%のとき、10万円の利用に対する弁済金は3,000円です。
ACマスターカードは1回払いを選んでも自動でリボになるため、毎月の支払いは最初から少額に抑えられています。
ただし、残高にはリボの手数料がかかり続ける点に注意が必要です。
14.60%で10万円なら、30日ごとに1,200円が上乗せされる計算です。
緊急小口資金は10万円まで無利子
10万円以内で足りるなら、公的な貸付制度も選べます。
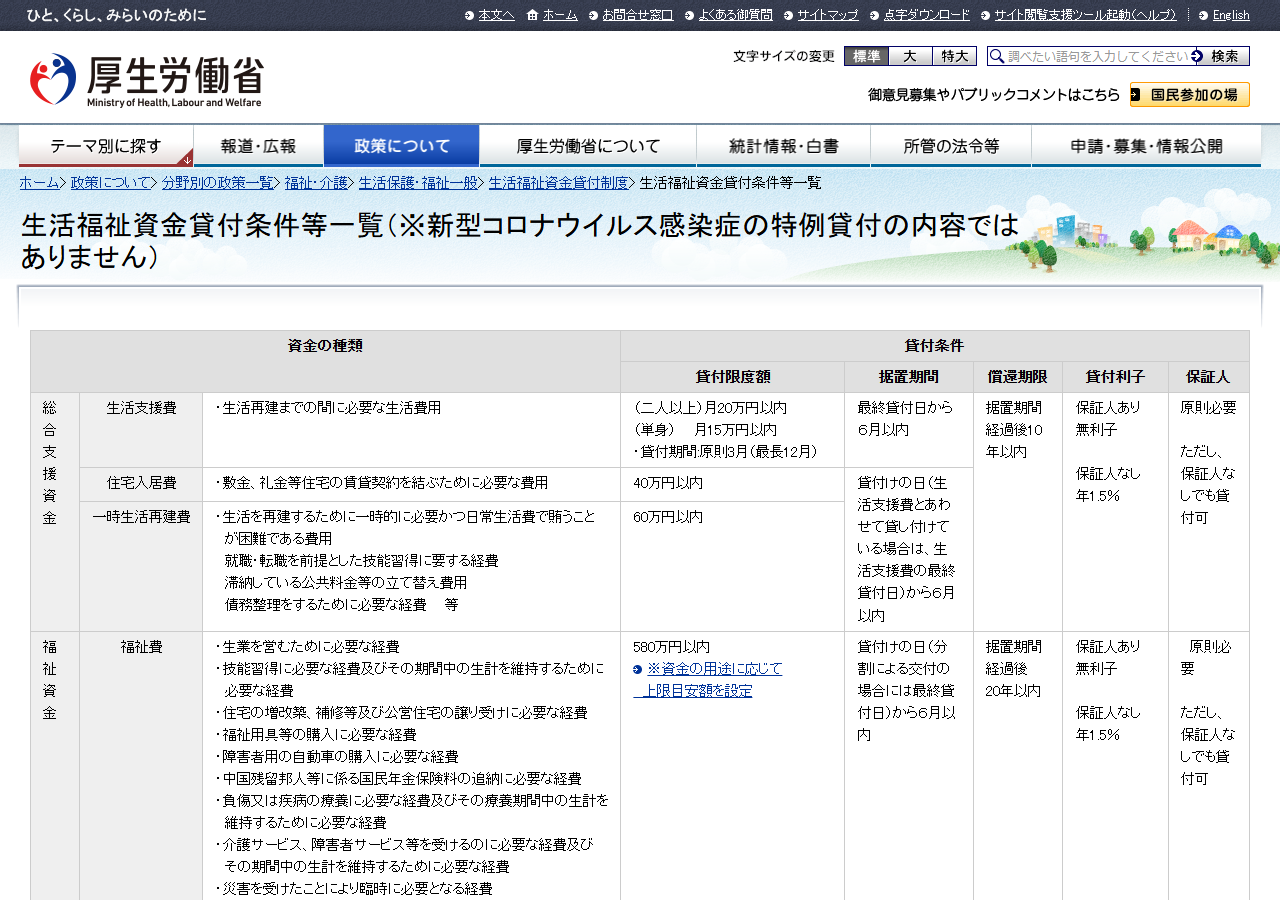
厚生労働省の生活福祉資金には、緊急小口資金という枠があります。
条件は次のとおりです。
- 貸付上限|10万円以内
- 貸付利子|無利子
- 据置期間|貸付けの日から2月以内
- 償還期限|据置期間経過後12月以内
- 連帯保証人|不要
無利子で保証人も要らないため、金利負担だけを見れば最も軽い手段です。
手続きは市区町村の社会福祉協議会で行うため、即日というわけにはいきません。
3つに共通するのは、AC会員規約に反しない手段だという点です。
| 手段 | 手数料・金利 | 用意できる額 | 規約違反 |
|---|---|---|---|
| 同じカードのカードローン | 年2.4〜17.9%(上限で10万円30日1,471円) | 契約極度額の残り | なし |
| リボの弁済金で支払う | 年10.0〜14.6%(14.6%で10万円30日1,200円) | 支払いを抑えるだけ | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率92%) | 8,000円相当+リボ手数料(30日で9,200円) | 業者の条件次第 | あり |
ACマスターカード対応業者の選び方
代替手段を確認したうえでなお現金化を選ぶなら、業者の見極めが最後の分かれ目です。
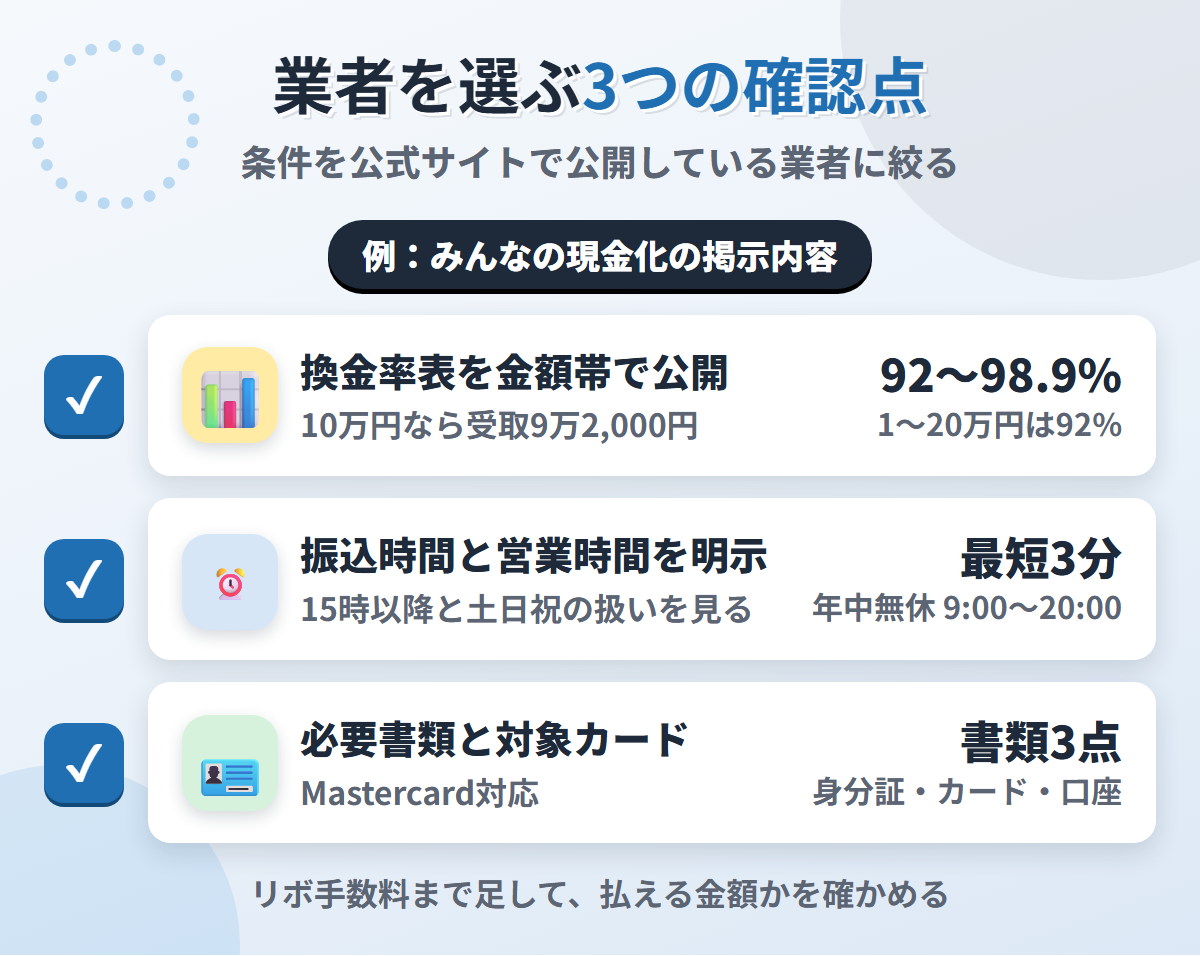
確認したいのは、換金率と振込時間と必要書類の3点でしょう。
換金率表を金額帯で公開
最初に確認したいのは、換金率が金額帯ごとに公開されているかどうかです。
みんなの現金化は、次の5段階を掲示しています。
- 1〜20万円|92%
- 21〜50万円|94%
- 51〜80万円|97%
- 81〜100万円|98%
- 101万円〜|98.9%
金額が大きいほど率が上がる、という並び方です。
10万円なら92%が適用され、受け取りは9万2,000円まで下がります。
手数料相当額の8,000円は、申込前に計算できる金額です。
「業界最高水準」とだけ書いて表を出さない業者は、この計算ができません。
振込時間と営業時間を明示
次に見るのは、いつ振り込まれるのかという条件です。
みんなの現金化は、対応時間を具体的に掲示しています。
- 最短3分で即日振込
- 年中無休で対応
- 平日15時以降・土日祝日も即日振込
- 営業時間は9:00〜20:00
「即日」という言葉だけでは、締切の時刻が分かりません。
銀行の振込が15時で締まる以上、それ以降の扱いを書いているかが実質的な差です。
営業時間を出していない業者は、連絡が取れない時間帯を特定できません。
トラブルが起きたときに、連絡先が分かることが最低条件でしょう。
運営者情報として所在地・電話・代表者が公開されているかも、同じ観点で確認したい項目です。
必要書類と対象カードを明記
3つ目に見るのは、申込に何が要るかという条件です。
みんなの現金化が案内している必要書類は、次の3点でした。
- 公的身分証(免許証・保険証・マイナンバーカード)
- クレジットカード
- 振込先口座
対応範囲も、あわせて公開されています。
全カードブランドに対応し、ナンバーレスカードや複数カードの同時利用にも応じる案内です。
ACマスターカードはMastercardブランドなので、ブランドで対象外になることはありません。
デビットカードは非対応と明記されました。
書類審査や在籍確認がないことも、申込前に確認しておきたい点です。
日本クレジット協会は、協会が現金化業者を認可することは一切ないと注意喚起しています。
ACマスターカード現金化のまとめ
ACマスターカードの現金化は業者経由なら最短3分で可能ですが、AC会員規約 第32条第5項に反する使い方です。
他のカードと違うのは、リボの手数料とカードローンまで巻き込む点にあります。
- 禁止は第32条5項にあり、紙幣や貨幣の購入も現金化に含む
- 1回払いでも自動でリボになり、翌月6日を過ぎると手数料がかかる
- 第13条2項は通知なしで利用を止め、会員資格を失わせる
- 会員資格はカードローンと共通で、残債務には遅延損害金が付く
- 強制解約などの情報は、JICC・CICに契約終了後5年以内登録される
同じカードのカードローンなら、上限の17.9%でも10万円30日で1,471円です。
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率に、リボの手数料まで足して申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |