「ファミマTカードでも現金化できるの?」と迷っていませんか。
みんなの現金化
に申し込めば、ファミマTカードのショッピング枠は最短3分で現金に換わります。
ただし今のファミマカード会員規約 第8条7項は、現金化を含む7つの行為のためにカードを使うことを禁じています。
さらに第31条は、現金化を目的としたショッピングだけで当然に一括返済の事由になると定めました。
この記事では、条文をもとにリスクと代わりの手段を整理します。
この記事のまとめ
- ファミマTカードも業者経由なら最短3分で現金化可能
- 2025年9月1日からファミマカードの規約が適用され、第8条7項で7つの行為を禁止
- 現金化の疑いの段階で、会員資格を失わせられる
- 現金化目的のショッピングだけで、当然に一括返済の事由
- 買い物はすべてリボ払いで、現金化した分も最少3,000円ずつしか減らない
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
ファミマTカード現金化の結論|規約違反
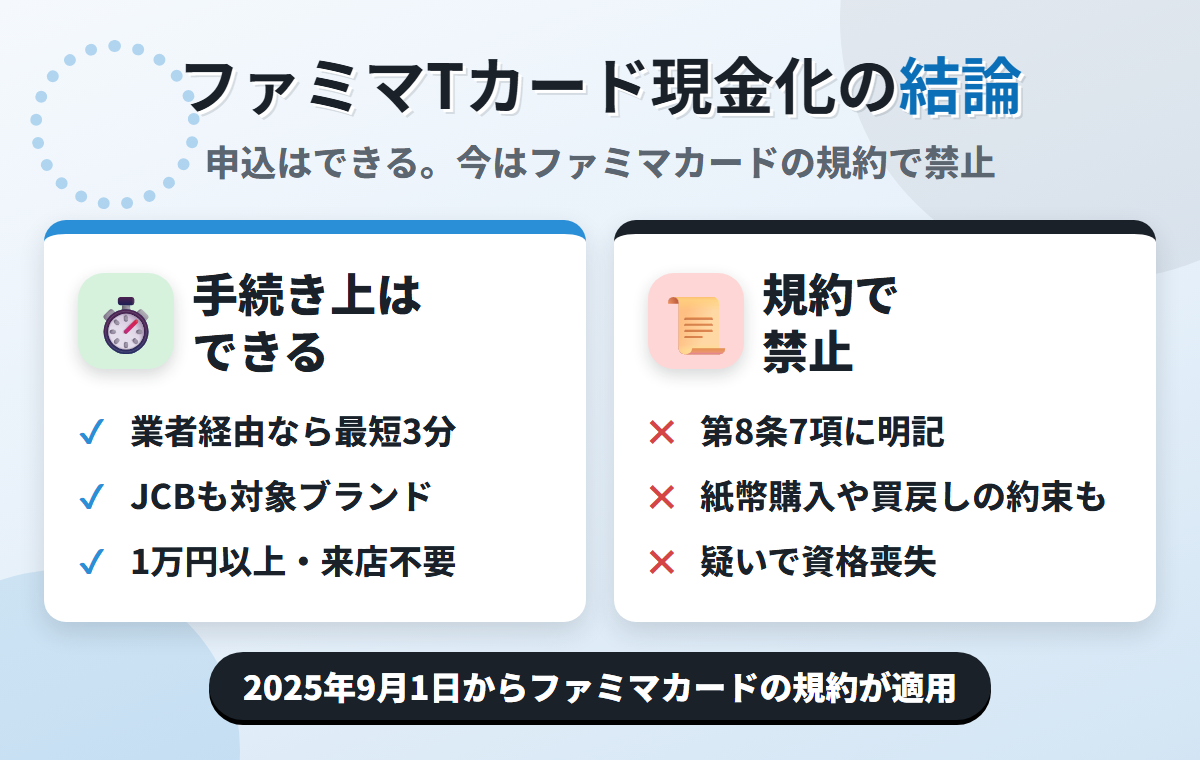
ファミマTカードのショッピング枠は、現金化業者を使えば当日中に現金へ換えられます。
ただし今のカードの規約は、現金化を含む7つの行為のためにカードを使うことを禁じました。
業者経由なら最短3分で振込
ファミマTカードの現金化は、業者に申し込めば最短3分で振り込まれます。

みんなの現金化の公式サイトは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されました。
手続きの面では、ファミマTカードだけが断られる理由は見当たりません。
問題は申込後に、発行会社であるポケットカードがその決済をどう扱うかです。
今はファミマカードの規約
ファミマTカードは、ポケットカード株式会社が発行してきたクレジットカードです。
公式のお知らせは、2025年1月31日でファミマTカードの新規入会の受付を終えると告知しました。
そのうえでファミマTカードは、2025年9月1日に「Famima Card(ファミマカード)」に生まれ変わっています。
旧券面のカードを持っている人にも、2025年9月1日以降はリニューアル後の割引特典が適用される扱いです。
いま適用されるのは、「Famima Card(ファミマカード)会員規約集」です。
年会費は無料で、国際ブランドはJCBだけとされています。
追加できるカードはETCカードで、家族カードは用意されていません。
申込資格は、18歳以上で連絡が可能な方とされています。
ショッピングの利用可能枠は上限230万円、キャッシングは上限150万円と案内されています。
禁止は第8条7項にある
禁止の条文は、第8条(ショッピング利用の方法)の7項に置かれました。
- 会員は、次のいずれかの行為のためにカードを利用してはならないものとします
- ① クレジットカードの利用可能枠の現金化を目的とする商品もしくは権利の購入またはサービスの利用もしくは受領
7項は、この①を含む7つの行為を号に分けて並べています。
旧ファミマTカードの規約(2024年7月17日版)では、禁止は第8条5項の1文でした。
- 会員は、現金化を目的として商品、サービスまたは流通する紙幣・貨幣(記念通貨を除きます。)の購入等にカードを利用することはできません
リニューアル後の規約は、この1文を7つの号に分けて広げた形です。
書かれている不利益は、規約上の措置と業者とのトラブルです。
では、第8条7項が並べる7つの行為を順に見ていきます。
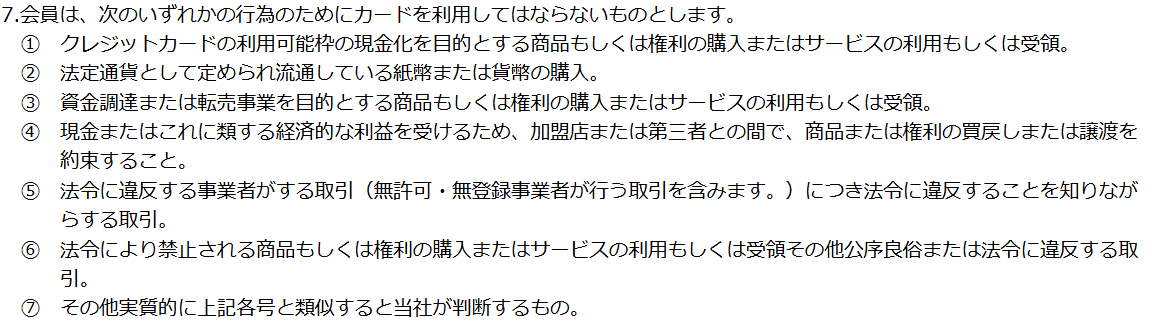
規約が並べる7つの禁止行為
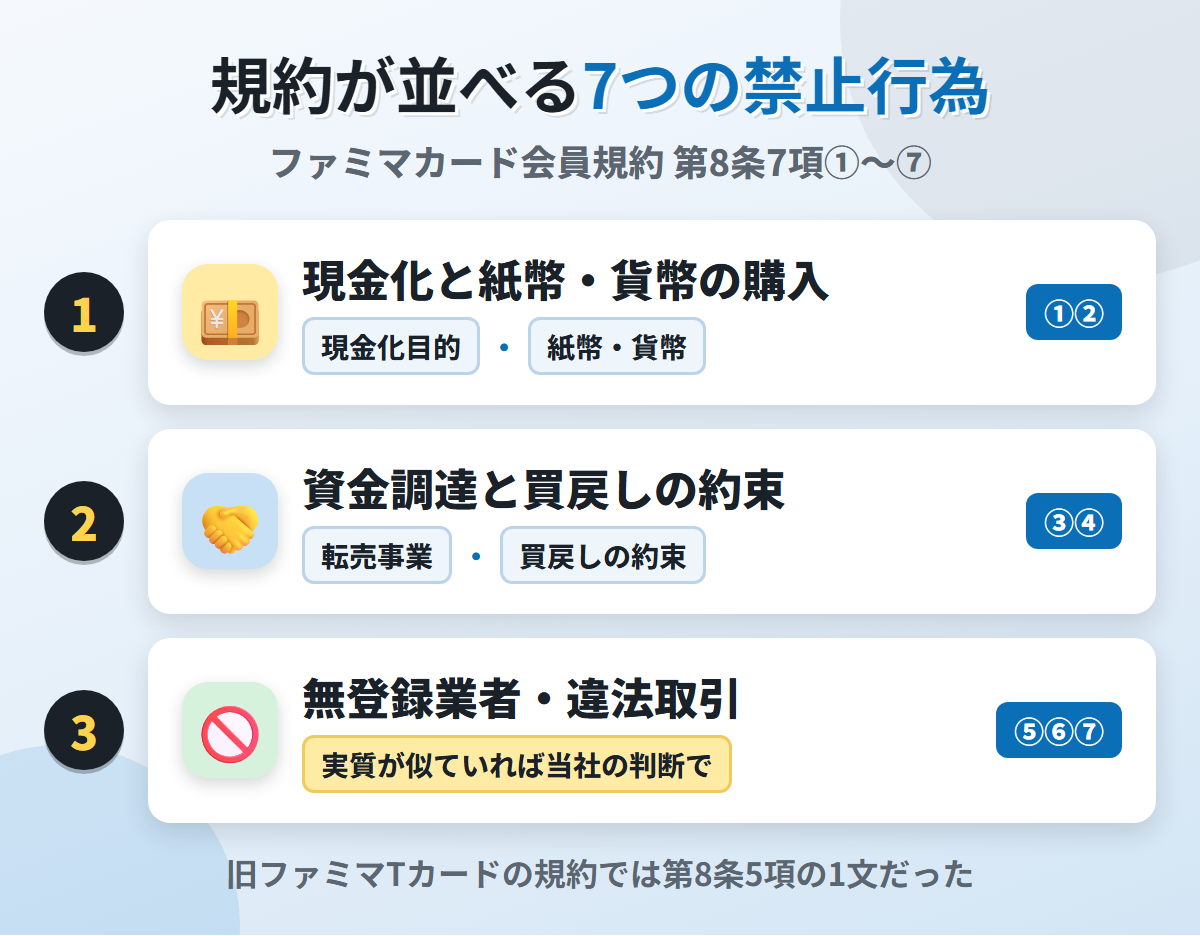
第8条7項は、カードを使ってはならない行為を7つの号で示しています。
現金化と紙幣・貨幣の購入
最初の2つは、現金化そのものを名指しした号です。
- クレジットカードの利用可能枠の現金化を目的とする商品もしくは権利の購入またはサービスの利用もしくは受領
- 法定通貨として定められ流通している紙幣または貨幣の購入
①は、目的が現金化であれば、商品でも権利でもサービスでも対象に入る書き方です。
②は、使える紙幣や貨幣をカードで買う取引を独立した号にしました。
旧規約では「記念通貨を除きます」という但書が付いていましたが、新しい号は法定通貨として流通しているものと書いています。
名目が商品の購入でも、中身が紙幣や貨幣なら②に当たる形です。
消費者庁の資料は、現金化をキャッシュバック方式と買取屋方式の2つに整理しています。
資金調達と買戻しの約束
③と④は、買い方ではなく取引の組み立てに着目した号です。
- ③ 資金調達または転売事業を目的とする商品もしくは権利の購入またはサービスの利用もしくは受領
- ④ 現金またはこれに類する経済的な利益を受けるため、加盟店または第三者との間で、商品または権利の買戻しまたは譲渡を約束すること
③は、現金化という言葉を使わない資金調達目的の買い物も対象に入れました。
「転売事業」とあるため、買った物を売ることを繰り返す使い方も、この号に近い位置にあるでしょう。
④は、商品を買う前に「買い戻す」「譲る」と約束する段階を禁止しています。
実際に売ったかどうかではなく、約束した時点で号に当たる書き方です。
無登録業者との取引も対象
残る3つは、取引の相手や適法性に関する号です。
- ⑤ 法令に違反する事業者がする取引(無許可・無登録事業者が行う取引を含みます。)につき法令に違反することを知りながらする取引
- ⑥ 法令により禁止される商品もしくは権利の購入またはサービスの利用もしくは受領その他公序良俗または法令に違反する取引
- ⑦ その他実質的に上記各号と類似すると当社が判断するもの
金融庁は、後払い現金化について、実態が貸付けなら貸金業に当たり、無登録なら違法なヤミ金融業者になりうると注意を呼びかけています。
相談先として、消費者ホットライン188と警察相談専用電話#9110が案内されました。
⑤は、そうした無許可・無登録の事業者との取引を、違法と知りながら行う場合を挙げた号です。
⑦は、7つの号に形式上当たらなくても、実質が似ていればポケットカードの判断で対象に入れる受け皿になっています。
利用状況はここまで見られる
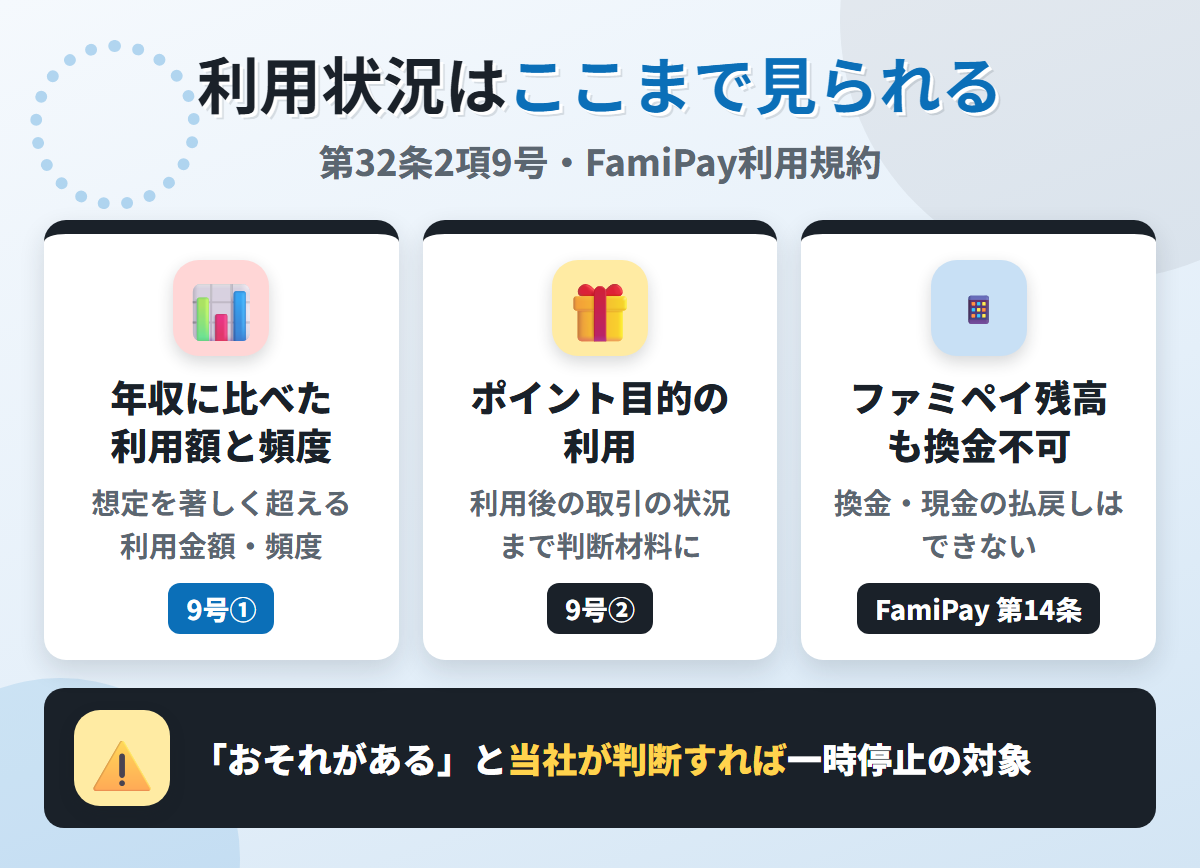
その判断の材料は、第32条2項9号に具体的に書かれています。
年収に比べた利用額と頻度
第32条2項は、会員に通知することなくカード利用の一時停止や利用可能枠の変更ができると定めました。
その9号の1つ目は、次のような利用です。
- 当社が把握する会員の年収情報や、職業、年齢等の属性情報等から想定される利用金額または利用頻度を著しく超える利用金額または利用頻度でなされたカードの利用
申込のときの年収や職業から見て、使い方が大きすぎたり多すぎたりすれば対象に入ります。
一時停止や枠の変更で生じた損害について、ポケットカードはてん補しないと同じ項に書かれています。
3つ目は、利用先や購入商品、利用金額、利用間隔、過去の利用内容、利用場所などに照らして不適切な利用です。
9号はどれも「該当し、またはそのおそれがあると当社が判断した場合」で足りる書き方でした。
ポイント目的の利用も対象
9号の2つ目は、ポイントなどの特典に関する利用です。
- カードの利用頻度、利用後の取引の状況その他の客観的事情に照らし、ポイントその他の付帯サービスにかかる利益を得ることを主たる目的とするカードの利用
ファミマカードでファミペイにチャージすると、チャージ金額の0.5%分のファミマポイントが還元されます。
商品ページは、切手や各種ギフト券などの金券類と電子マネーへのチャージを、1%割引の対象外に挙げました。
「利用後の取引の状況」まで判断材料に入っているため、買ったあとの動きも見られる書き方です。
ファミペイ残高も換金できない
カードでファミペイにチャージして、その残高を現金に換える方法も考えられます。
ただしファミペイの側にも、FamiPay利用規約という別の規約があります。
- 本マネーを本規約等に定める目的以外に利用し、または、本規約等に定める以外の方法で現金、財物その他の経済上の利益と交換すること(第10条の禁止事項)
- 本マネーの換金または現金の払戻しはできません(第14条)
カードの規約とファミペイの規約の両方に、換金の道をふさぐ条文が置かれている形です。
ポケットカードも公式サイトで、現金化の取り引きは換金目的で会員規約に抵触すると注意を促しています。
そのような利用をしているとカードが使えなくなることがある、という案内です。

バレたときの4つのペナルティ
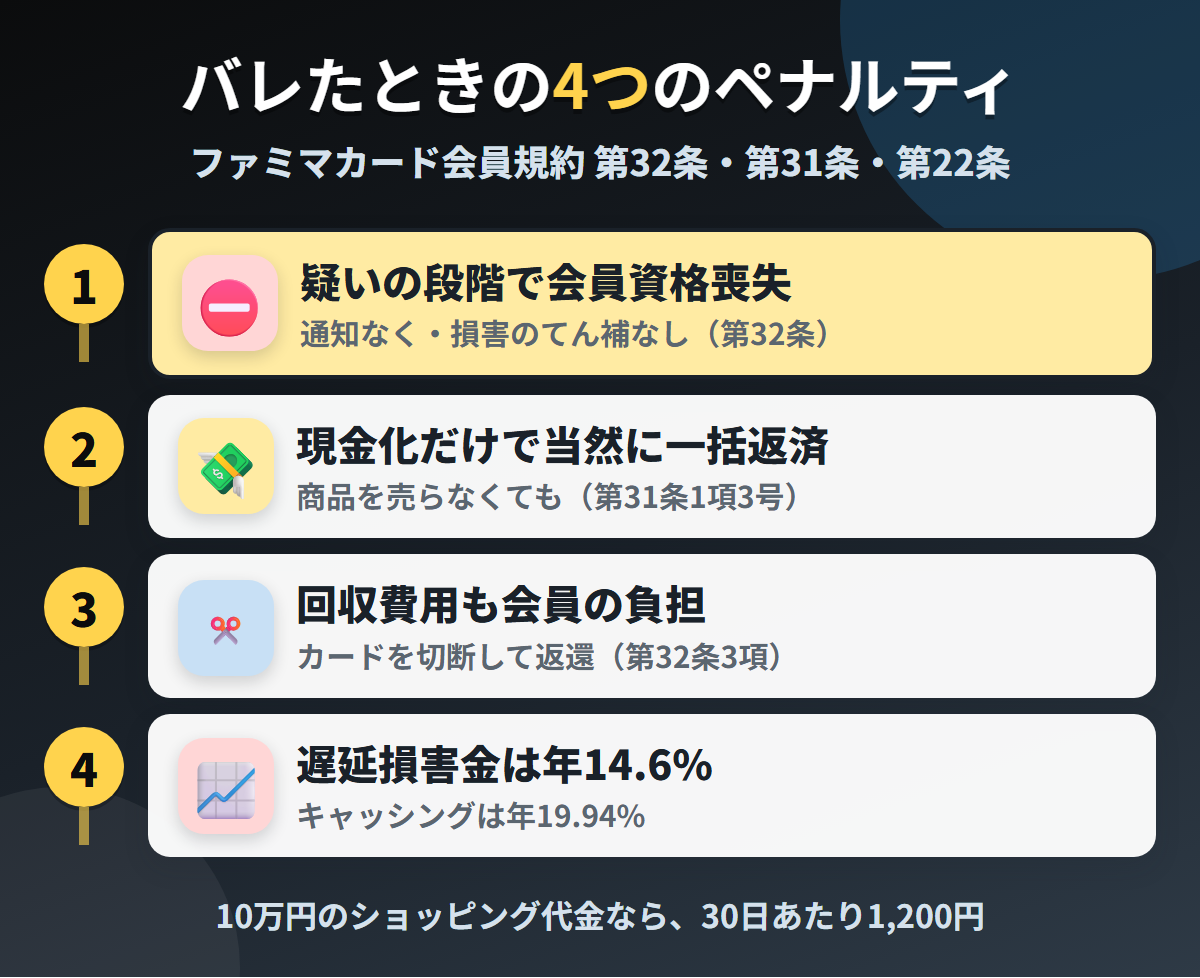
規約違反と判断されたあとの流れは、ファミマカード会員規約の第32条・第31条・第22条に分かれて書かれています。
会員資格の喪失、当然の一括返済、回収費用の負担、遅延損害金の4つです。
疑いの段階で会員資格喪失
1段階目は、カードそのものを失うことです。
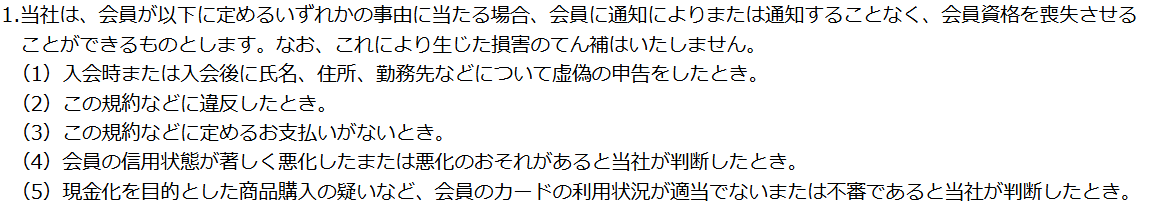
第32条1項は、会員に通知によりまたは通知することなく、会員資格を喪失させることができると定めました。
その5号が、現金化を名指しした事由です。
- 現金化を目的とした商品購入の疑いなど、会員のカードの利用状況が適当でないまたは不審であると当社が判断したとき
「疑い」とあるため、現金化が確定する前の段階でも資格喪失の対象に入ります。
同じ項は、これにより生じた損害のてん補はしないとも書いています。
2号は、この規約などに違反したときも資格喪失の事由に並べました。
第8条7項の禁止行為に当たれば、5号の判断を待たずに2号の対象にもなる並び方です。
9号は、ポケットカードから2枚以上のカードを受けている場合、他のカードでの事由も喪失の理由になるとしました。
現金化だけで当然に一括返済
2段階目は、残っている支払いの扱いです。
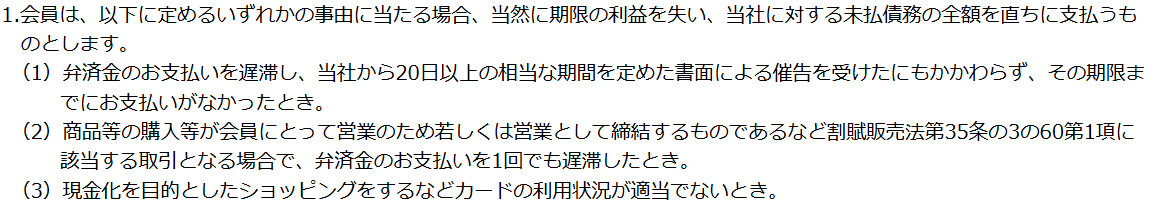
第31条1項は、次の場合に当然に期限の利益を失い、未払債務の全額を直ちに払うと定めました。
- (3)現金化を目的としたショッピングをするなどカードの利用状況が適当でないとき
- (5)カードを第三者に貸与、譲渡、質入れ、または担保提供などし、もしくは商品の質入れ、譲渡、または賃貸など、当社のカードの所有権または商品の所有権を侵害する行為をしたとき
注目したいのは、3号が商品を売ったかどうかを要件にしていない点です。
現金化を目的としたショッピングをしただけで、当然に一括返済の事由に当たる書き方です。
業者に商品を売れば、5号の所有権の侵害にも重ねて当たります。
回収費用も会員の負担
3段階目は、カードの返し方とその費用です。
第32条3項は、資格を失ったときの扱いを次のように定めています。
- 会員の責任において、カードを切断するなど利用不能の状態にしてすみやかに当社にカードを返還
- 当社が当該カードの回収に要した一切の費用は、会員に負担していただきます
4項は、資格を失ったあとも、支払うべき債務は規約に従って払うとしました。
カードが使えなくなっても、リボ払いの残高はそのまま残るということです。
カードを切断して返す手間まで、会員の責任とされている点も見落とせません。
遅延損害金は年14.6%
4段階目は、遅れた分に付くお金です。
第22条は、遅延損害金の利率を次のように定めています。
- ショッピングの弁済金・未払債務|実質年率14.6%
- キャッシングの未払債務|実質年率19.94%
10万円のショッピング代金なら、14.6%で30日あたり1,200円の上乗せです。
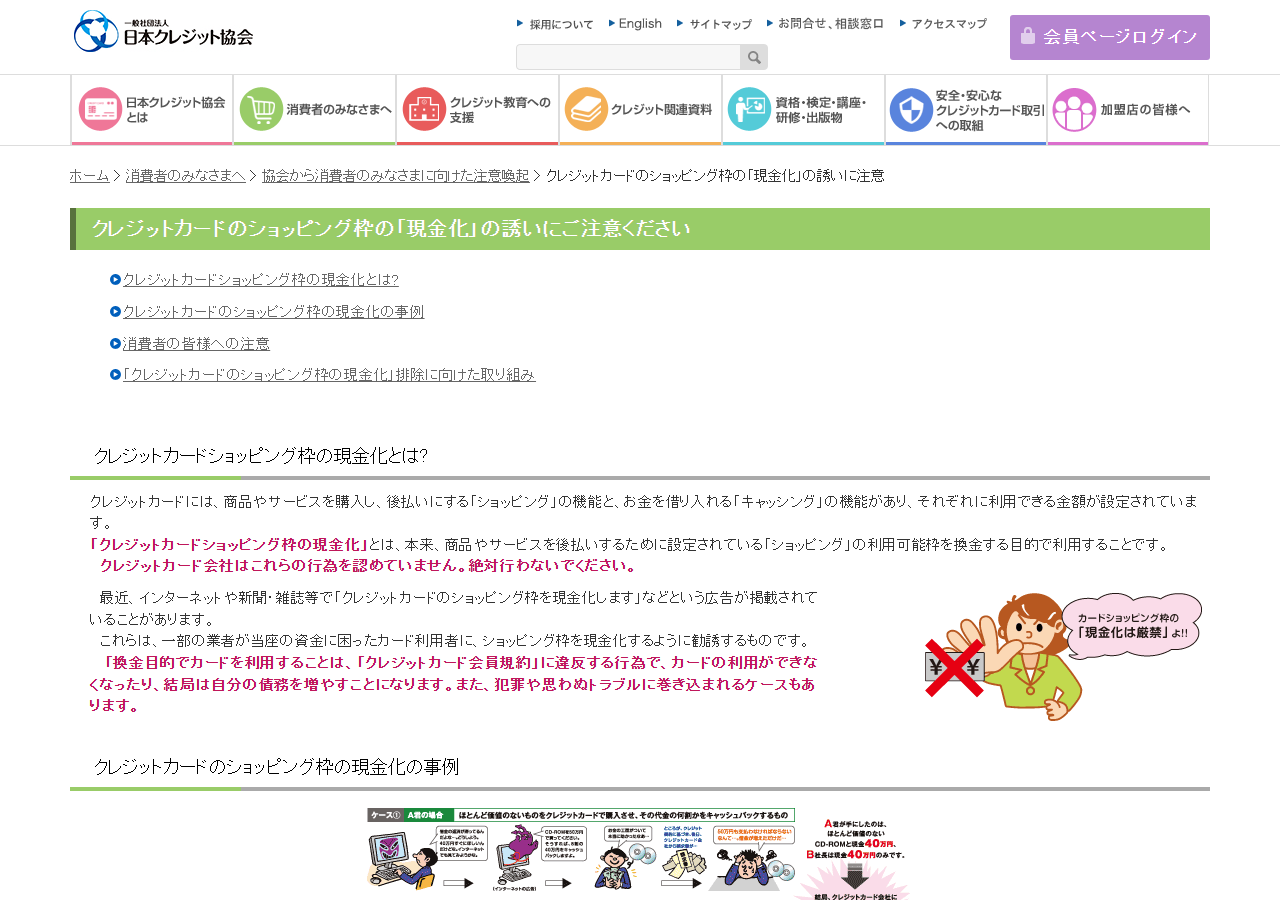
日本クレジット協会も、規約違反のペナルティとして債務の一括請求やカードの利用停止、強制退会を挙げています。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
リボ払い専用カードの落とし穴
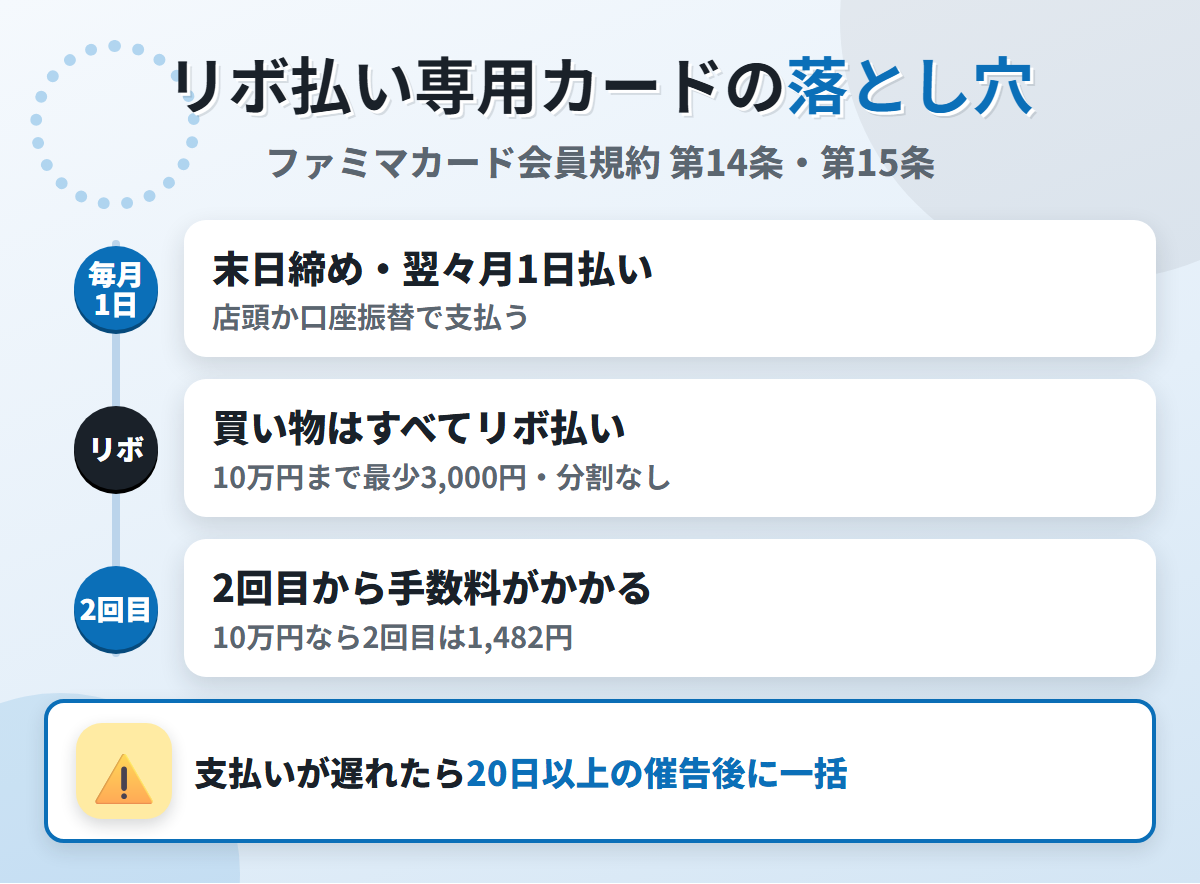
現金化で使った枠がどう返っていくのかを、第14条と第15条から確認しておきましょう。
末日締め・翌々月1日払い
締め日と支払日は、第14条3項で決まっています。
- 締切日|毎月末日
- 決済日|締切日の属する月の翌々月1日(銀行などの休業日は翌営業日)
9月に使った分は、11月1日が最初の支払いになる計算です。
月の初めに使えば、最初の支払いまで2か月近くの間があります。
支払方法は、ファミリーマートの店頭での支払いと、口座振替のどちらかです。
ネットで申し込んだ場合、支払コースの初期設定は店頭支払いコースとされています。
買い物はすべてリボ払い
ファミマカードの規約で特に目立つのが、第14条1項です。
- ショッピングの利用代金の支払方式はすべて残高スライド元利定額方式のリボルビング払い
1回払いを選ぶ仕組みはなく、分割払いも用意されていません。
利用残高が10万円までなら、毎月の支払いは最少で3,000円です。
全額を払いたい場合は、「ずっと全額支払い」を設定しておく必要がある形です。
店頭で増額や繰り上げの支払いをする場合は、1日3回まで、1回30万円までと上限が決められています。
2回目から手数料がかかる
リボ払いの手数料は、第15条で実質年率18.0%とされています。
ただし、利用後に最初に来る締切日の翌日から最初の決済日までの手数料は免除です。
10万円分を現金化に使った場合、最初の支払いは3,000円で手数料は0円です。
翌月は残り9万7,000円に手数料がかかり、31日分で1,482円です。
最少の3,000円ずつ払うと、元金は1,500円余りしか減らない計算でしょう。
遅れたら20日以上の催告後に一括
支払いが遅れた場合の扱いは、第31条1項に書かれています。
1号は、弁済金の支払いを遅らせ、20日以上の期間を定めた書面の催告を受けても期限までに払わなかったときの号です。
この場合、当然に期限の利益を失い、未払債務の全額を直ちに払う扱いに変わります。
キャッシングは、4号で1回の遅れでも当然に期限の利益を失う書き方でした。
規約の個人情報の条項は、信用情報機関としてCICとJICCを挙げています。
契約の事実などは、契約期間中と契約終了後5年以内の期間登録される扱いです。
現金化の前に検討したい3つの代替手段
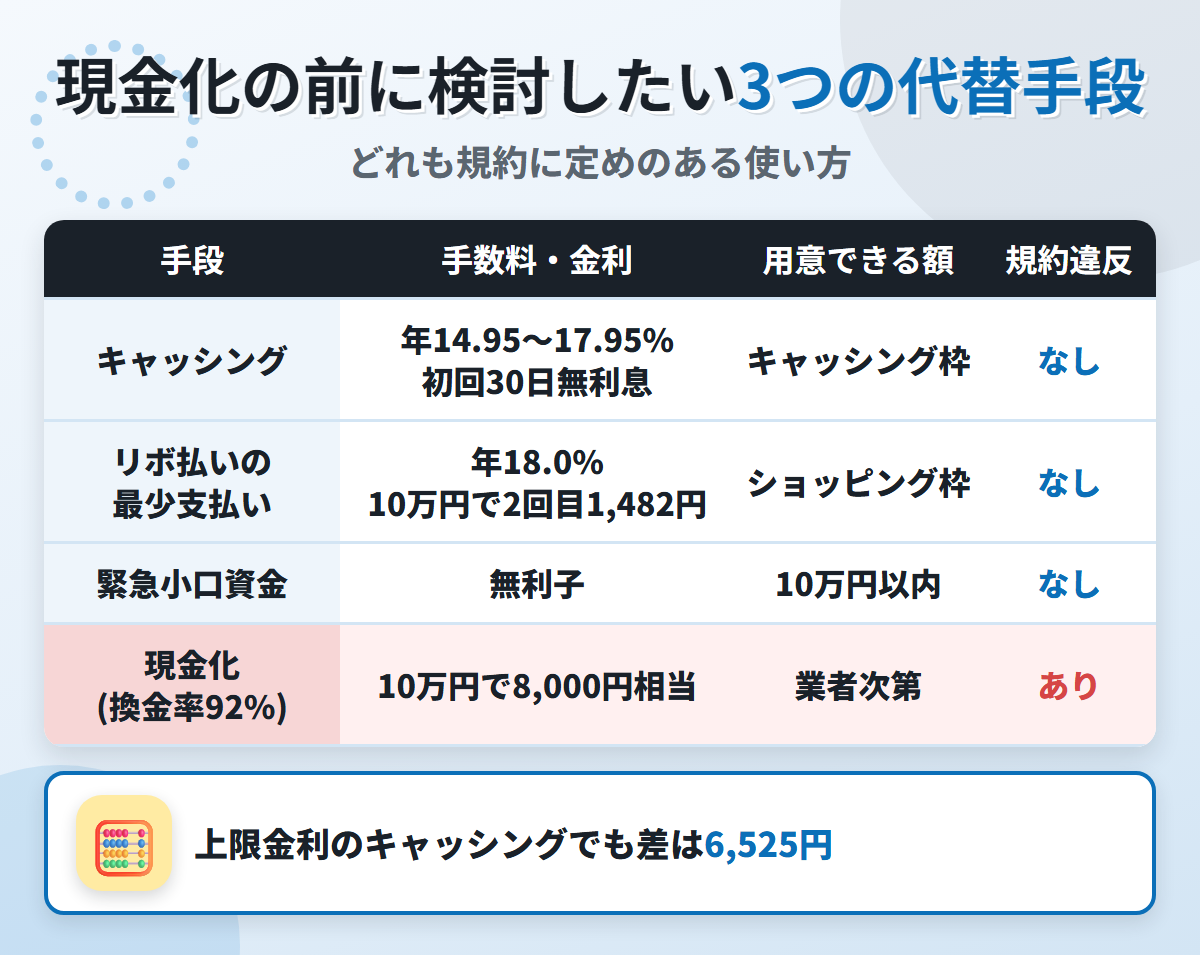
ファミマTカードには分割払いがありませんが、現金を用意するための正規の機能はあります。
ここではカードの中で使える2つと、公的制度の1つを並べました。
キャッシングは初回30日無利息
現金そのものが必要なら、まず確かめたいのがキャッシング枠です。
規約と公式サイトは、キャッシングの条件を次のように示しています。
- 利息(実質年率)|14.95〜17.95%
- 返済方式|すべてリボ払い
- ATM手数料|1万円以下110円・1万円超220円
- 初回利用|30日間無利息(キャッシングの契約がある場合)
上限の17.95%で10万円を30日借りた場合、利息は1,475円です。
現金化の手数料相当額8,000円と比べると、差は6,525円あります。
初めてキャッシングを使う人なら、初回利用日から30日間は利息がかかりません。
初回利用日を起算日として31日後からは、通常の金利で利息が計算されます。
キャッシングの返済も第16条ですべてリボ払いとされ、残高5万円までなら最少の返済は3,000円、10万円までなら4,000円です。
1回払いで一括返済する仕組みではないため、返済が長引くほど利息は増えていきます。
最少3,000円で支払いを分ける
現金が足りないのではなく、1日の支払いが重いだけなら、リボ払いの仕組みそのものが使えます。
利用残高が10万円までなら、毎月の支払いは最少で3,000円です。
最初の決済日までは手数料が免除され、その後は実質年率18.0%の手数料がかかります。
10万円なら、2回目の支払いにかかる手数料は1,482円でした。
口座引落しコースなら、減額支払いや増額支払いに変えることもできます。
緊急小口資金は10万円まで無利子
10万円以内で足りるなら、公的な貸付制度も選べます。
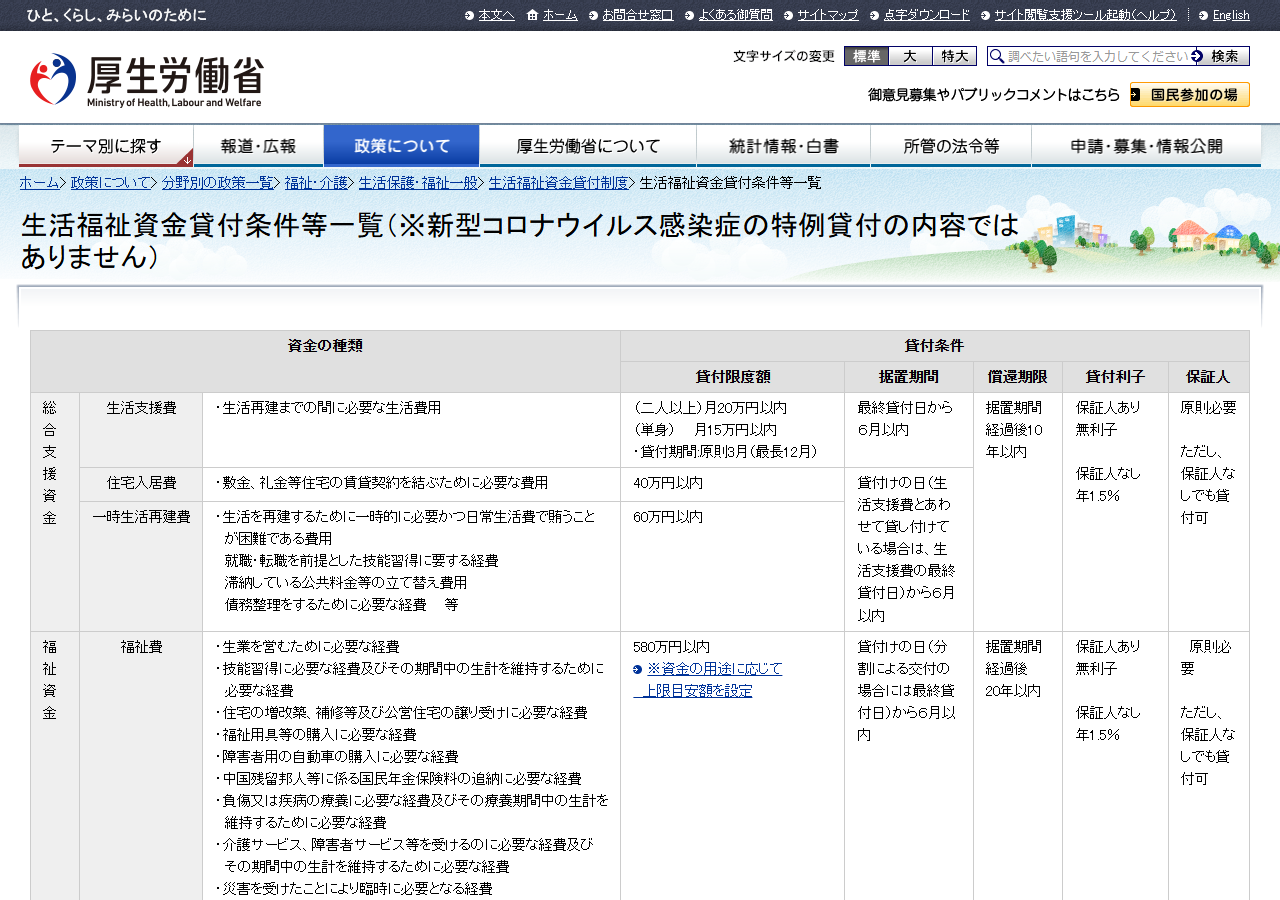
厚生労働省の生活福祉資金には、緊急小口資金という枠があります。
条件は次のとおりです。
- 貸付上限|10万円以内
- 貸付利子|無利子
- 据置期間|貸付けの日から2月以内
- 償還期限|据置期間経過後12月以内
- 連帯保証人|不要
無利子で保証人も要らないため、金利負担だけを見れば最も軽い手段です。
手続きは市区町村の社会福祉協議会で行うため、即日というわけにはいきません。
3つに共通するのは、ファミマカードの規約に反しない手段だという点です。
| 手段 | 手数料・金利 | 用意できる額 | 規約違反 |
|---|---|---|---|
| キャッシング | 年14.95〜17.95%(上限で10万円30日1,475円・初回30日無利息) | キャッシング枠 | なし |
| リボ払いの最少支払い | 年18.0%(10万円なら2回目の手数料1,482円) | ショッピング枠 | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率92%) | 10万円で8,000円相当 | 業者の条件次第 | あり |
ファミマTカード対応業者の選び方
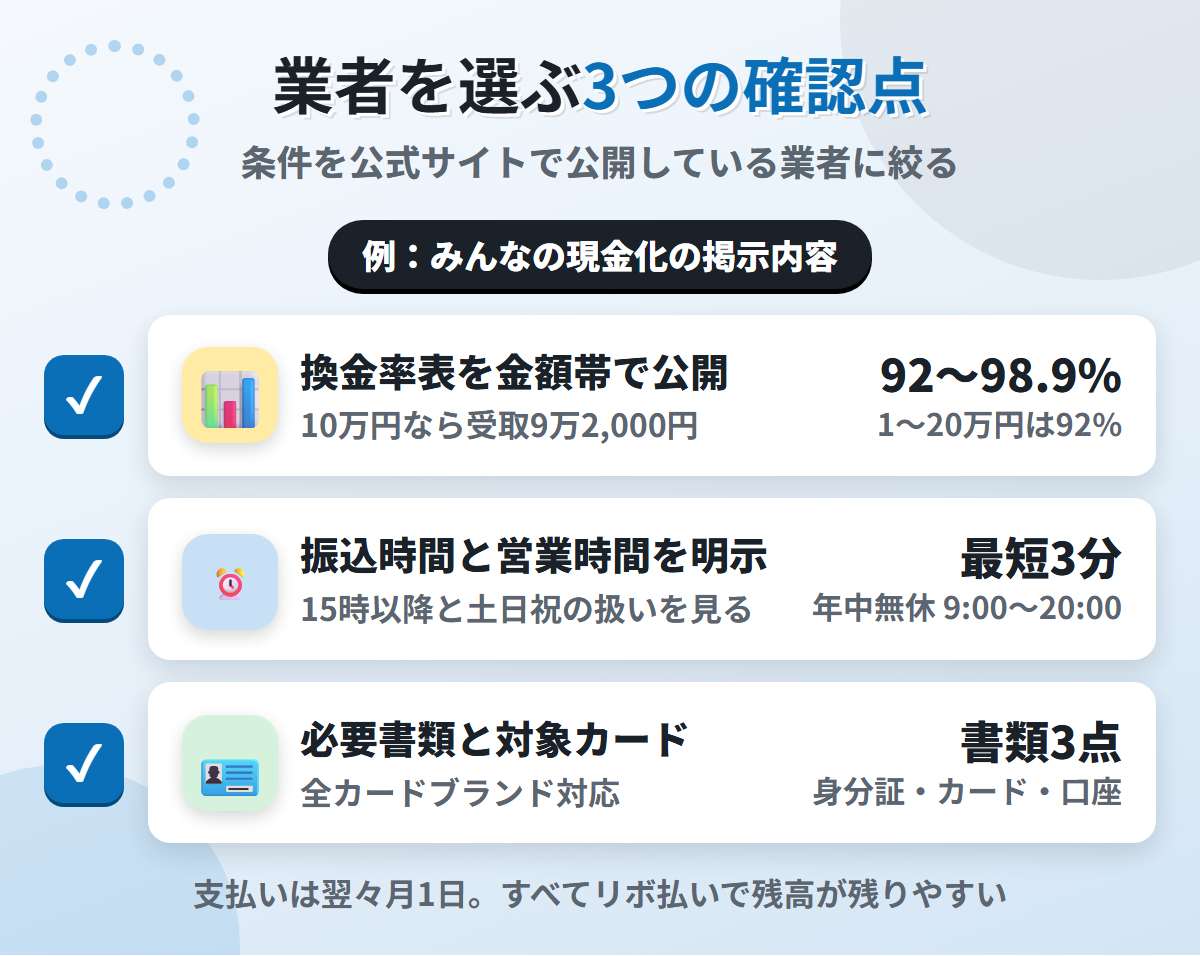
代替手段を確認したうえでなお現金化を選ぶなら、業者の見極めが最後の分かれ目です。
確認したいのは、換金率と振込時間と必要書類の3点でしょう。
換金率表を金額帯で公開
最初に確認したいのは、換金率が金額帯ごとに公開されているかどうかです。
みんなの現金化は、次の5段階を掲示しています。
- 1〜20万円|92%
- 21〜50万円|94%
- 51〜80万円|97%
- 81〜100万円|98%
- 101万円〜|98.9%
金額が大きいほど率が上がる、という並び方です。
10万円なら92%が適用され、受け取りは9万2,000円まで下がります。
手数料相当額の8,000円は、申込前に計算できる金額です。
「業界最高水準」とだけ書いて表を出さない業者は、この計算ができません。
振込時間と営業時間を明示
次に見るのは、いつ振り込まれるのかという条件です。
みんなの現金化は、対応時間を具体的に掲示しています。
- 最短3分で即日振込
- 年中無休で対応
- 平日15時以降・土日祝日も即日振込
- 営業時間は9:00〜20:00
「即日」という言葉だけでは、締切の時刻が分かりません。
銀行の振込が15時で締まる以上、それ以降の扱いを書いているかが実質的な差です。
営業時間を出していない業者は、連絡が取れない時間帯を特定できません。
トラブルが起きたときに、連絡先が分かることが最低条件でしょう。
運営者情報として所在地・電話・代表者が公開されているかも、同じ観点で確認したい項目です。
必要書類と対象カードを明記
3つ目に見るのは、申込に何が要るかという条件です。
みんなの現金化が案内している必要書類は、次の3点でした。
- 公的身分証(免許証・保険証・マイナンバーカード)
- クレジットカード
- 振込先口座
対応範囲も、あわせて公開されています。
全カードブランドに対応し、ナンバーレスカードや複数カードの同時利用にも応じる案内です。
ファミマTカードはJCBブランドなので、全カードブランド対応の範囲に入ります。
デビットカードは非対応と明記されました。
書類審査や在籍確認がないことも、申込前に確認しておきたい点です。
日本クレジット協会は、協会が現金化業者を認可することは一切ないと注意喚起しています。
ポケットカードの提携カード一覧
ファミマTカード(ファミマカード)を発行するポケットカードには、P-oneカードや、ZOZOCARD・コーナンカードなどの提携カード、ビジネスカードもあります。
どのカードも会員規約の第24条(8)①が、利用可能枠の現金化を目的としたカード利用を禁じています。
コーナン コーポレートカードは法人向けの会員規約で、第5条(4)①に同じ趣旨の定めがあります。
気になるカードは、下の一覧から個別の記事で確認できます。
| P-oneカード(ポケットカードの自社カード) 5枚 |
P-oneカード<Standard>P-oneカード<G>P-oneカード<Premium Gold>P-one WizP-one FLEXY |
|---|---|
| ファッション・通販 4枚 |
ZOZOCARDand ST CARDARKnetsカードマガシークカード |
| 車・ガソリン 3枚 |
カープレミアVisaカードカーエネクスitsumoカードあるあるカード |
| ホームセンター・スーパー・百貨店 3枚 |
コーナンカードくらしらくカードMIKIYAポケットカード |
| エンタメ・ネット・金融 4枚 |
FC東京カードL'ArcardExcite Mastercard外為どっとコムカード |
| 個人事業主・法人代表者向けビジネスカード 6枚 |
P-one Business MastercardDCMビジネスマイボカードコーナンPRO BusinessCard建デポ ビジネスカードシマホ ビジネスカードオートバックス ビジネスカード |
| 法人カード 1枚 |
コーナン コーポレートカード |
ファミマTカード現金化のまとめ
ファミマTカードの現金化は業者経由なら最短3分で可能ですが、今のファミマカード会員規約 第8条7項に反する使い方です。
他のカードと違うのは、現金化を目的としたショッピングをしただけで当然に一括返済の事由になる点にあります。
- ファミマTカードは2025年9月1日にファミマカードへ移り、規約も新しくなった
- 第8条7項は、紙幣・貨幣の購入や買戻しの約束を含む7つの行為を禁止
- 第32条1項5号は、現金化の疑いの段階で会員資格を失わせられる
- 第31条1項3号は、現金化目的のショッピングだけで当然に一括返済の事由
- 買い物はすべてリボ払いで、現金化した分も最少3,000円ずつしか減らない
キャッシングは17.95%でも10万円30日1,475円、初回なら30日間無利息です。
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率と、リボ払いで毎月払う額を申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |