「ソフトバンクカードでも現金化できるの?」と迷っていませんか。
みんなの現金化
に申し込めば、まとめて支払いでチャージした残高は最短3分で現金に換わります。
ただしソフトバンクカードの会員規約 第17条第1項第7号は、換金を目的とした利用を禁じています。
さらに第18条は、疑いの段階で、事前の通知も催告もなしに利用を止められると定めました。
この記事では、条文をもとにリスクと代わりの手段を整理します。
この記事のまとめ
- ソフトバンクカードもチャージ残高の範囲なら業者経由で現金化可能
- ソフトバンクカードはVisaのプリペイドで、クレジット機能は2019年に終了
- 禁止は会員規約 第17条1項7号と、まとめて支払い規約③ 第10条の二重
- まとめて支払いでチャージした残高は原則として払い戻せない
- 携帯料金を払えないと電話が止まり、年14.5%の遅延損害金がかかる
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
ソフトバンクカード現金化の結論|規約違反
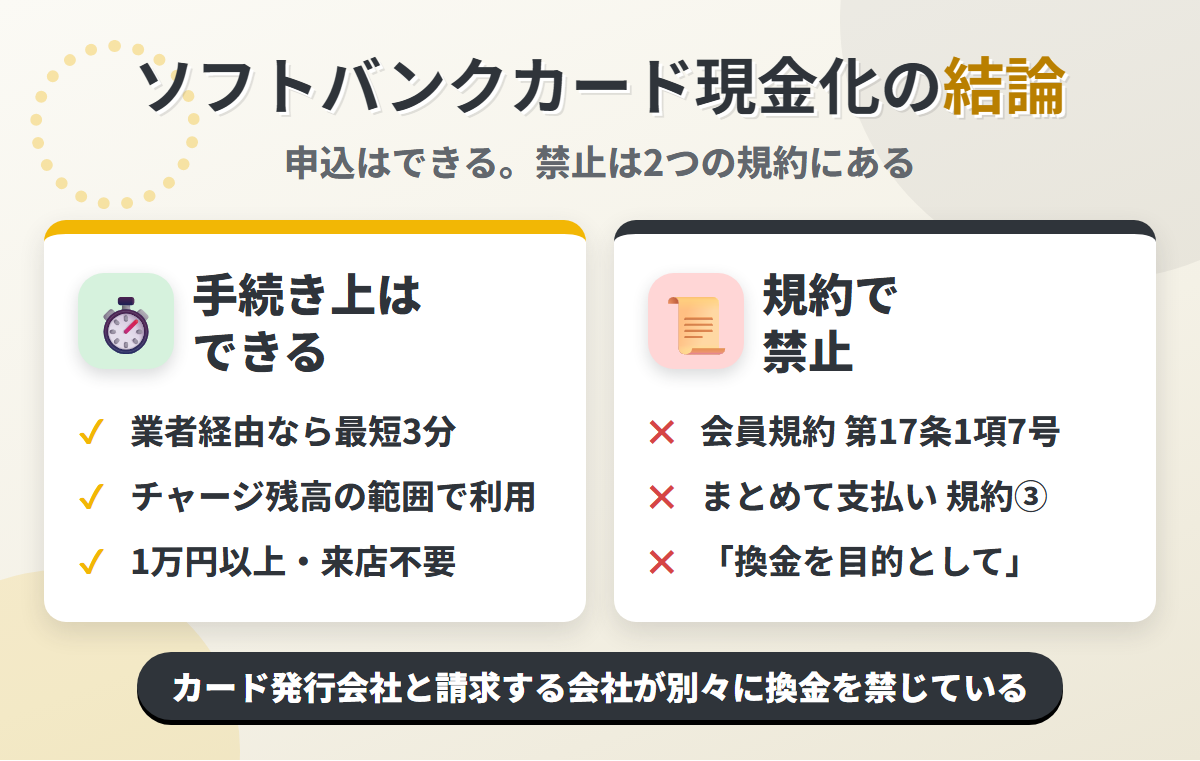
ソフトバンクカードにチャージした残高は、現金化業者を使えば当日中に現金へ換えられます。
ただし禁止の条文は、カードの会員規約とチャージ側の規約の両方に置かれました。
業者経由ならチャージ残高で可能
ソフトバンクカードの現金化は、業者に申し込めば最短3分で振り込まれます。
みんなの現金化のよくある質問は、プリペイドカードも利用できると回答しました。
条件は「チャージの範囲内でご利用可能です」という一点です。
同じ回答は「携帯電話会社から発行されるカードやバンドルカードなど」の利用が多いと続けています。
ソフトバンクカードはVisaブランドなので、ブランドの面で断られることはありません。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されました。
ここで押さえたいのは、現金化の元手が携帯料金とまとめて払うチャージだという点です。

問題は申込後に、発行会社のSBペイメントサービスがその決済をどう扱うかです。
禁止は会員規約第17条にある
ソフトバンクカードに適用されるのは、SBペイメントサービスの決済サービス会員規約です。
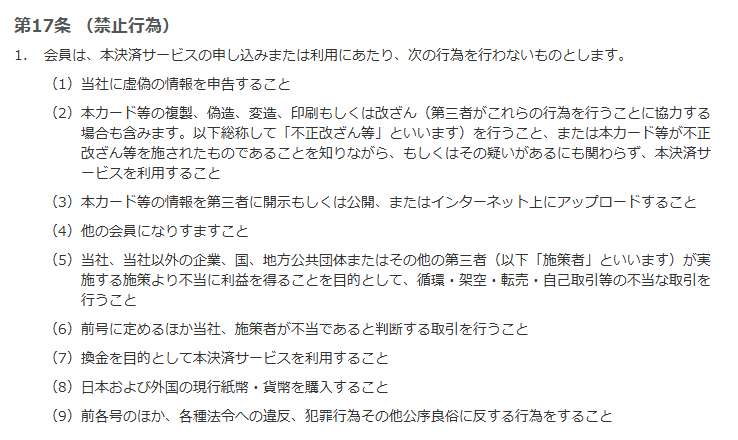
禁止の条文は、第17条(禁止行為)第1項第7号に置かれました。
- 換金を目的として本決済サービスを利用すること
「現金化」ではなく「換金」という言葉ですが、指している行為は同じです。
チャージ残高で商品を買い、それを現金に換える流れがそのまま当てはまります。
すぐ後の第8号は、日本および外国の現行紙幣・貨幣の購入も禁じました。
第5号は、循環・架空・転売・自己取引といった不当な取引も並べています。
プリペイドだから規約が緩い、という読み方は条文からは出てきません。
まとめて支払い側にも換金の定め
ソフトバンクカードには、もう1つ別の規約がかかっています。
チャージに使う「ソフトバンクまとめて支払い」の規約です。
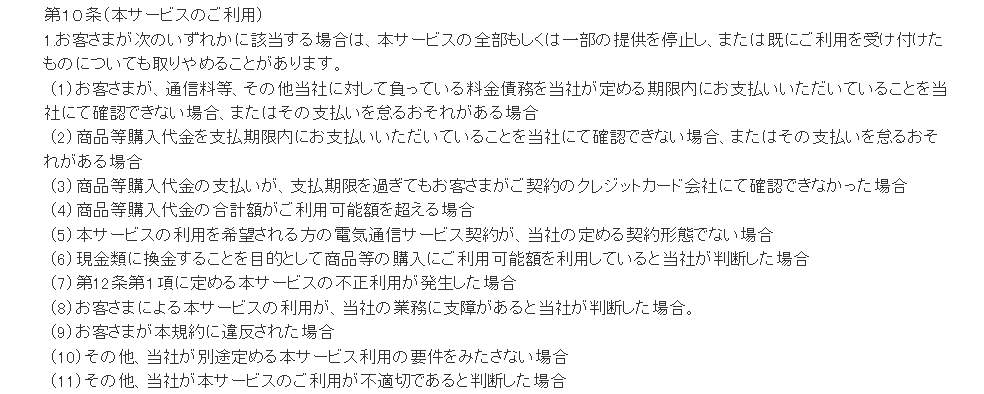
規約ページは、ソフトバンクカードのチャージには「ご利用規約③」が適用されると案内しました。
その第10条第1項第6号が、次の場合を停止事由に挙げています。
- 現金類に換金することを目的として商品等の購入にご利用可能額を利用していると当社が判断した場合
判断するのはソフトバンク株式会社で、本人の説明を待つ書き方ではありません。
1枚のカードに、換金を禁じる条文が二重にかかっている構造といえます。
では、そもそもソフトバンクカードがどういうカードなのかを確認しておきましょう。
ソフトバンクカードはクレジットカードではない
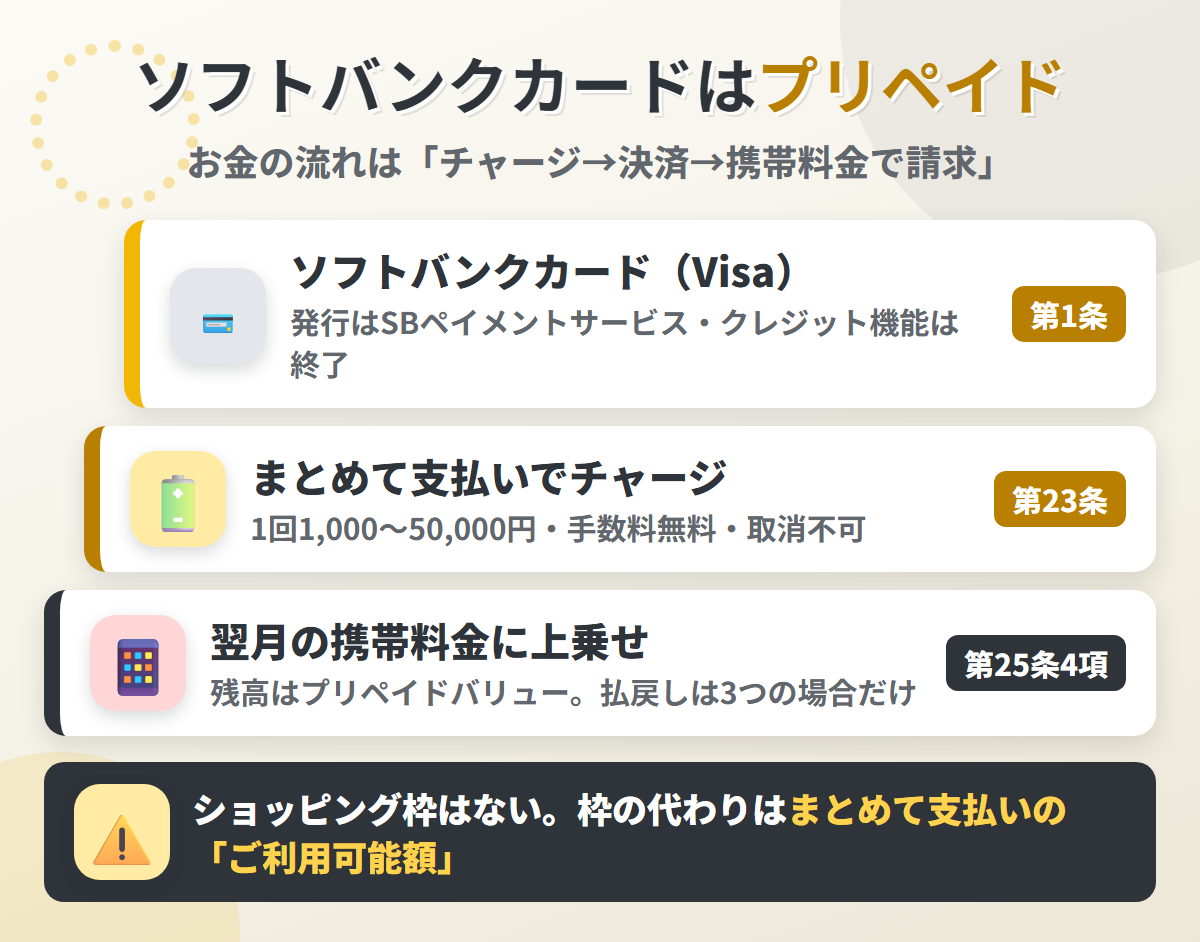
「ソフトバンクカード 現金化」と調べる人の多くは、クレジットカードと同じ感覚で考えています。
ところが規約を読むと、仕組みはまったく違うカードです。
Visaのプリペイドカード
ソフトバンクカードは、チャージした金額の範囲で使うVisaのプリペイドカードです。
公式ページは、まとめて支払いでチャージしてVisaのネットショップで使うバーチャルカードと説明しました。
リアルカードを発行すれば、ATMや銀行口座からのチャージもできます。
発行しているのはソフトバンク株式会社ではなく、SBペイメントサービス株式会社です。
会員規約 第1条は、決済手段を2つに分けて定めています。
- 前払式支払手段である「プリペイドバリュー」
- 第2種資金移動業として提供する「現金バリュー」
まとめて支払いでチャージした残高は、1つ目のプリペイドバリューに入ります。
申し込めるのは、ソフトバンク・ワイモバイル・LINEMOの回線を契約している人だけです。
プリペイドバリューの限度額は、会員規約 第22条で1回・1日とも30万円と定められました。
本人確認を済ませた会員は、それぞれ100万円まで広がります。
クレジット機能は2019年に終了
かつてのソフトバンクカードには、クレジット機能がありました。
「おまかせチャージ」と呼ばれた機能です。
公式ページは、この機能を2019年8月31日(土)で終了したと掲示しています。
現在のソフトバンクカードに、ショッピング枠と呼べるものはありません。
代わりに枠の役割を果たしているのが、まとめて支払いの「ご利用可能額」です。
まとめて支払いご利用規約③ 第9条は、回線ごとに1か月の上限額を設けると定めました。
公式FAQによると、この額は使用者の年齢や契約期間などで変わります。

チャージした残高は払い戻せない
現金化を考える人が最初に確かめたいのは、残高を直接お金に戻せるかどうかでしょう。
答えは、まとめて支払いでチャージした分については「戻せない」です。
公式ページは、このチャージ方法で入る残高の種類をプリペイドバリューと明記しました。
会員規約 第25条第4項は、プリペイドバリューの払戻しを次の場合に限っています。
- 当社の都合により本決済サービスを廃止した場合
- 法令に基づき払戻し手続きが行われる場合
- その他当社が認めた場合
会員の側から「現金で返してほしい」と申し出る道は、この3つに含まれません。
第23条第1項も、チャージ後は原則として取り消せないと定めています。
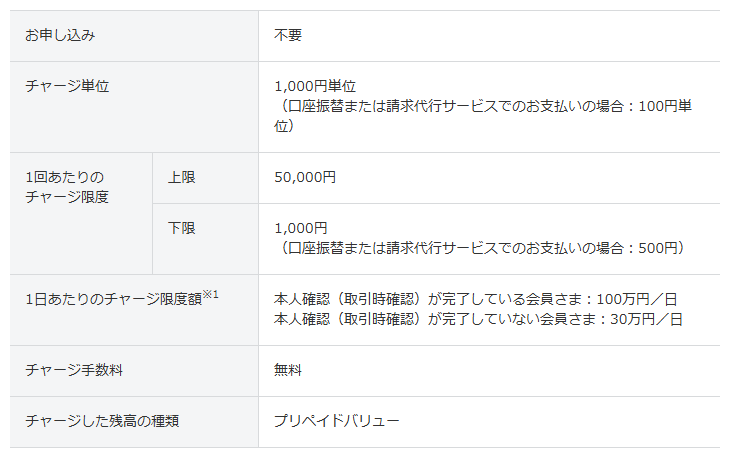
チャージの条件は、1回あたり1,000円〜50,000円で手数料は無料です。
払い戻せない残高を現金に換えようとすると、商品を買って売る以外に方法がありません。
ソフトバンクカードを現金化する3つの方法
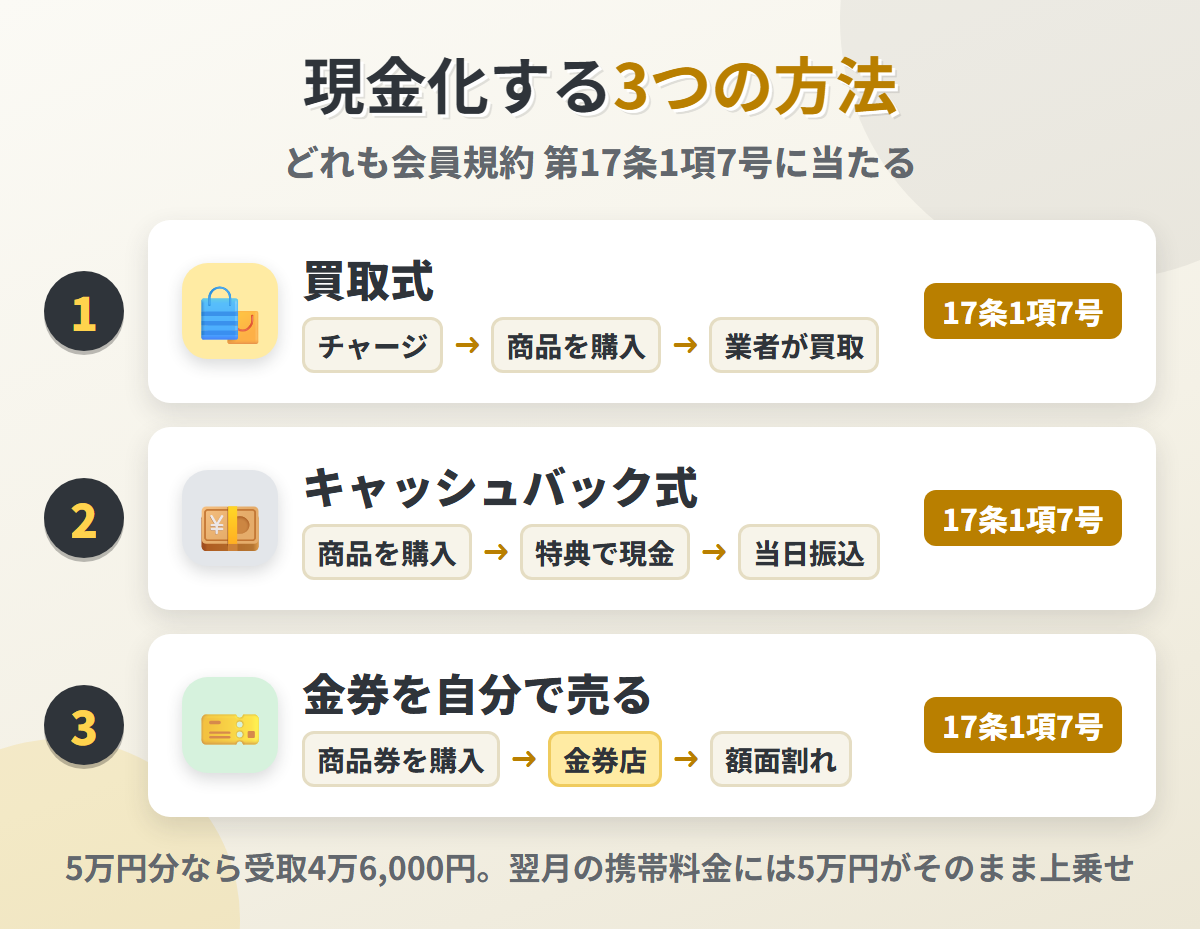
現金化と呼ばれる手続きは、大きく3つに分かれます。
消費者庁の資料は前の2つを整理し、3つ目は自分で完結させる形です。
買取式は指定商品を業者に売る
1つ目が買取式で、消費者庁の資料では買取屋方式と呼ばれています。
流れは3段階に分かれます。
- まとめて支払いでソフトバンクカードにチャージする
- 業者が指定した商品をソフトバンクカードで買い、業者に売る
- 買取代金が口座に振り込まれる
みんなの現金化の換金率は、1〜20万円で92%と公開されました。
まとめて支払いチャージ1回の上限にあたる5万円分なら、受け取りは4万6,000円です。
手数料相当額は4,000円で、翌月の携帯料金には5万円がそのまま上乗せされます。
10万円分なら受け取りは9万2,000円で、差額は8,000円まで広がる計算です。
キャッシュバック式は特典で受け取る
2つ目がキャッシュバック式で、消費者庁の資料ではキャッシュバック方式と整理されています。
会員は情報商材などをカードで買い、購入特典として現金を受け取る形です。
商品を売る場面がないため、買取式より工程が1つ少なくなりました。
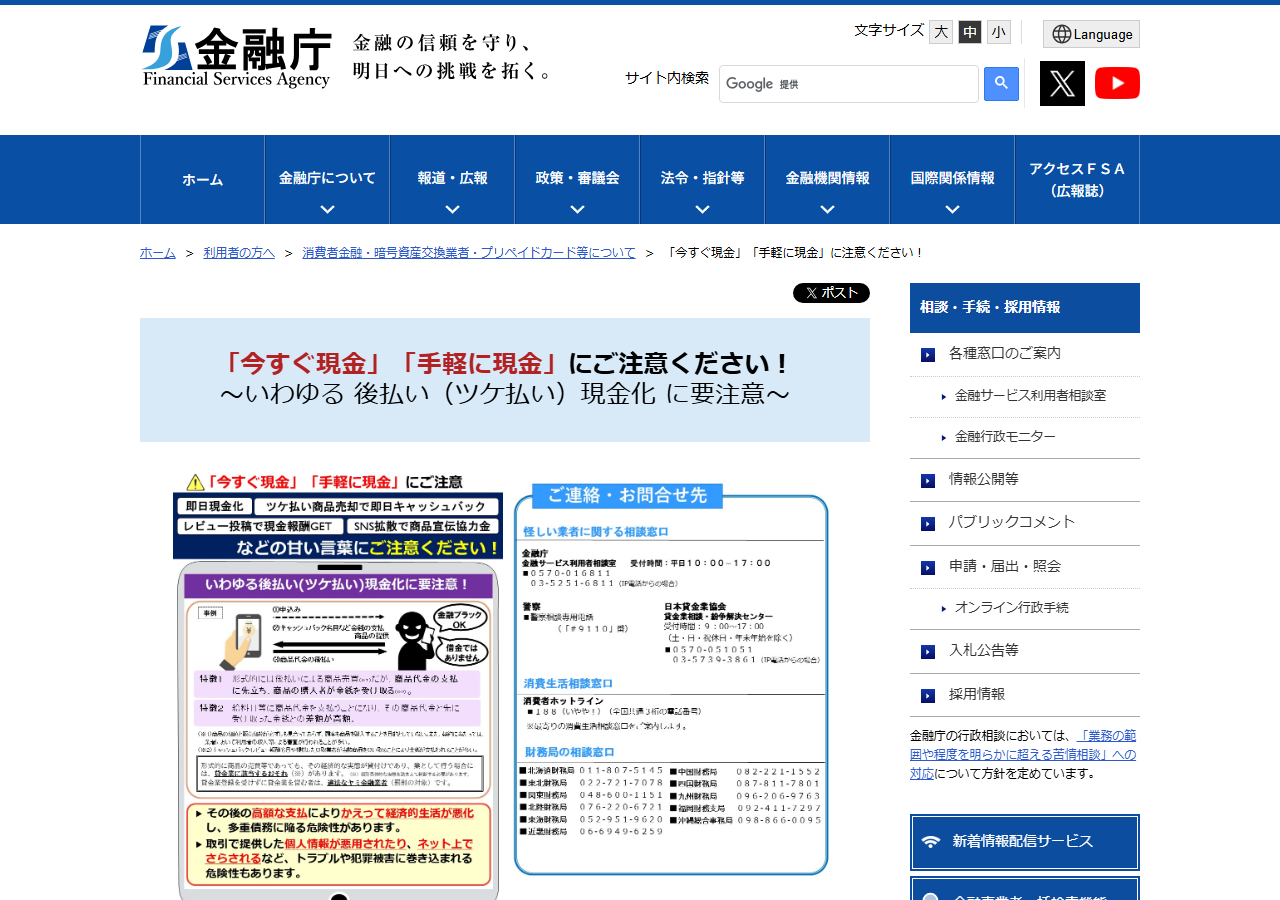
金融庁は、この類型について注意を呼びかけています。
形式上は商品の売買でも、経済的な実態が貸付けで業として行われるなら貸金業に当たるという説明です。
登録のない業者がこれを行えば、違法なヤミ金融業者になりえます。
相談先として、消費者ホットライン188と警察相談専用電話#9110が案内されました。
会員規約から見れば、どちらの方式も第17条第1項第7号の「換金を目的として」に当てはまります。
金券を買って自分で売る方法
3つ目は、業者を通さず自分で金券やギフトカードを買って売る方法です。
チャージ残高で商品券などを買い、金券ショップや買取サイトに持ち込みます。
業者の取り分がないため、手取りは3つの中で最も高くなりがちです。
ただし規約の側から見れば、3つのあいだに差はありません。
第17条第1項第7号が禁じているのは、換金を目的とした利用そのものです。
誰に売るかではなく、何のために使ったかで線が引かれています。
第8号は、紙幣や貨幣を直接買うことも別に禁じました。
まとめて支払いの側も、第10条第1項第6号で「現金類に換金することを目的として」と書いています。
チャージの履歴と決済の履歴は、発行会社の側にそのまま残ります。
自分で売るから規約の外側、という整理は成り立ちません。
次に、止められるときの条件を見ていきます。
疑いの段階で止められる
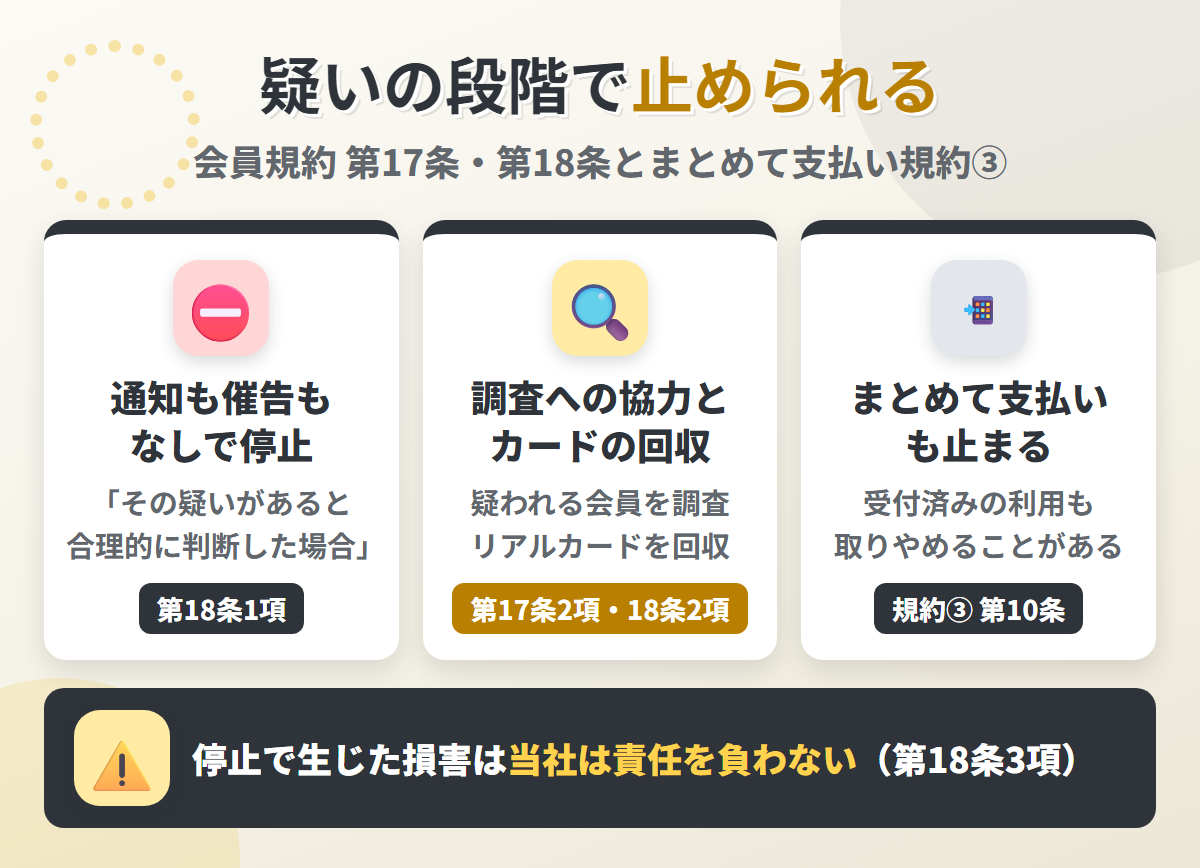
会員規約で最も重いのは、利用停止措置を定めた第18条です。
止める条件に「疑い」が含まれている点が、この条文の特徴といえます。
事前の通知も催告もなし
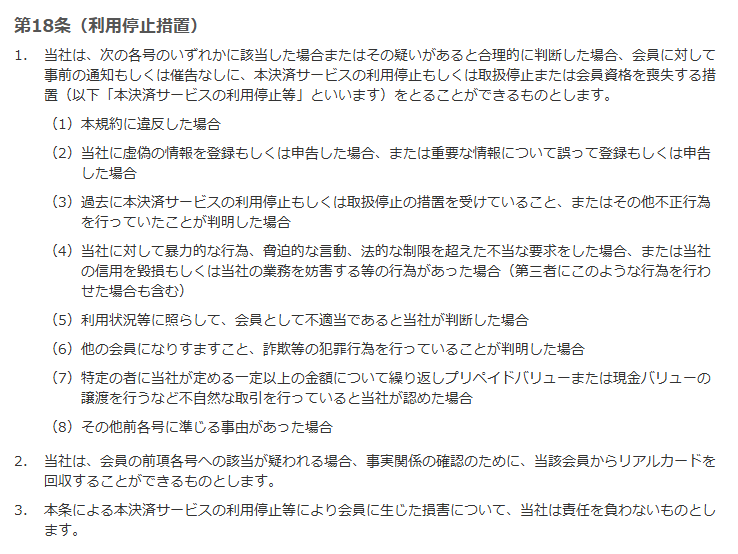
第18条第1項の柱書が、措置の内容を定めた部分です。
- 当社は、次の各号のいずれかに該当した場合またはその疑いがあると合理的に判断した場合、会員に対して事前の通知もしくは催告なしに、本決済サービスの利用停止もしくは取扱停止または会員資格を喪失する措置(以下「本決済サービスの利用停止等」といいます)をとることができるものとします
「その疑いがあると合理的に判断した場合」で足りる、という書き方です。
違反が確定するのを待たずに、止める判断ができます。
事由は8号あり、第1号は本規約に違反した場合です。
第17条第1項第7号の換金目的の利用は、この第1号に当たります。
第5号は、利用状況等に照らして会員として不適当と判断した場合という受け皿です。
調査への協力とカードの回収
止める前後の手続きも、規約に書き込まれています。
第17条第2項は、禁止行為を行ったと疑われる会員を調査できると定めました。
- 当社は、前項に定める禁止行為を行ったまたは行ったと疑われる会員について、当社が必要と判断する調査を行うことができるものとし、会員はこれに協力するものとします
調査に協力するのは、会員の義務として置かれています。
第18条第2項は、事実関係の確認のためにリアルカードを回収できるとしました。
第3項は、利用停止で会員に生じた損害について当社は責任を負わないと定めています。
止められた側が損害を請求する道は、条文の上でふさがれている形です。
まとめて支払いも止まる
止まるのは、ソフトバンクカードだけではありません。
まとめて支払いご利用規約③ 第10条第1項は、停止の範囲をこう書いています。
- 本サービスの全部もしくは一部の提供を停止し、または既にご利用を受け付けたものについても取りやめることがあります
「既にご利用を受け付けたもの」まで取りやめの対象です。
換金目的の利用は、先に見た第6号に当たります。
提供が全部止まれば、ソフトバンクカードへのチャージも、ほかのサービスの支払いも同時に使えなくなります。
第11条第1項は、規約に違反した場合に購入契約を停止・解除できるとも定めました。
では、止められたあとに何が起きるのかを見ていきます。
バレたときの4つのペナルティ
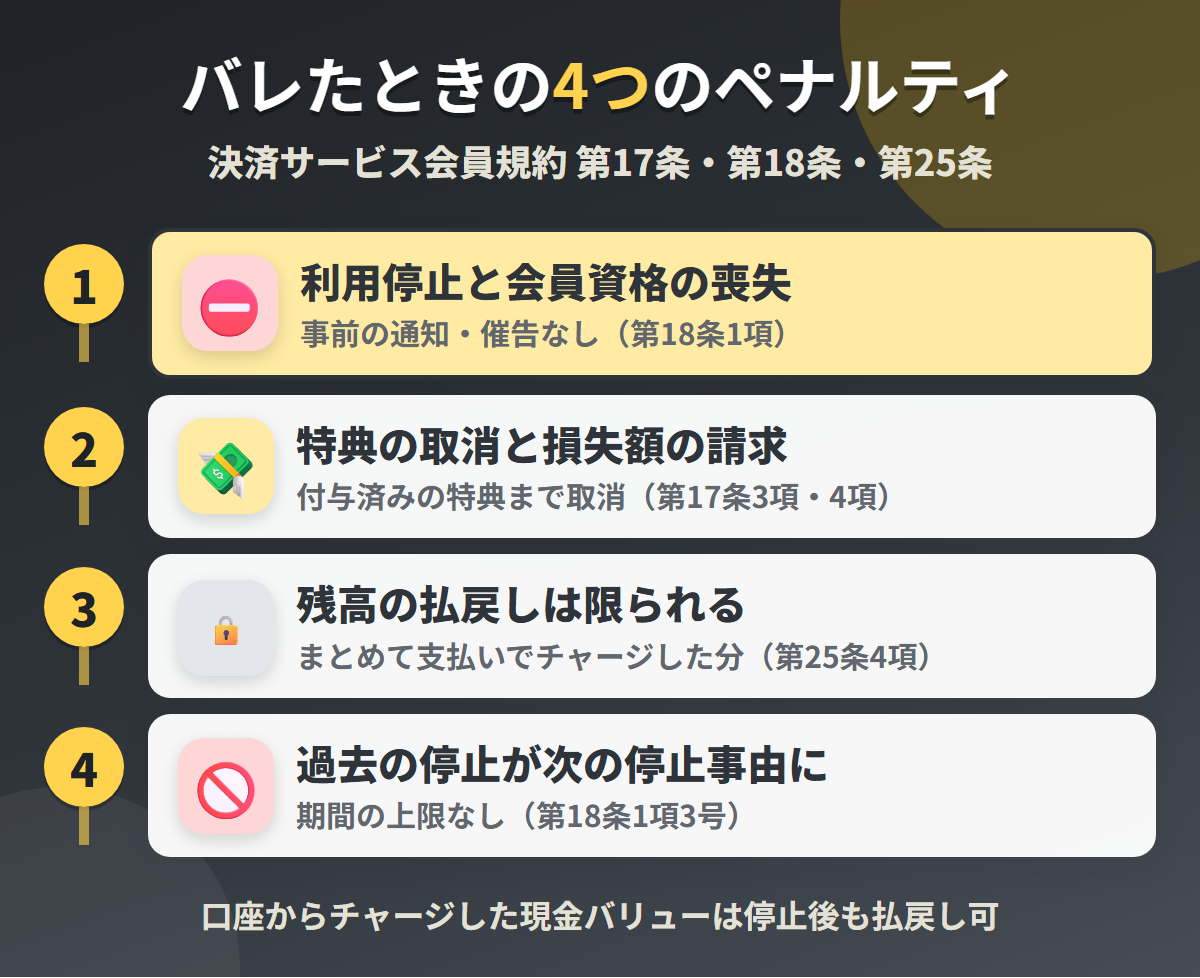
規約違反と判断されたあとの流れは、会員規約の第17条・第18条・第25条に分かれて書かれています。
利用停止と会員資格の喪失、特典の取消と損失額の請求、残高の払戻しの制限、次の停止事由の4つです。
利用停止と会員資格の喪失
1段階目は、カードそのものが使えなくなることです。
第18条第1項の措置は、「利用停止もしくは取扱停止または会員資格を喪失する措置」と書かれています。
第2条第18号は、利用停止措置を次のように定義しました。
- 当社の判断によって、本決済サービスの利用を一時的に制限すること、または会員資格を喪失させること
一時的な制限で済むのか、会員資格の喪失まで進むのかは、当社の判断に委ねられています。
どちらになっても、事前の通知や催告は要りません。
日本クレジット協会も、規約違反のペナルティとしてカードの利用停止と強制退会を挙げました。
特典の取消と損失額の請求
2段階目は、お金の請求に関わる部分です。
第17条第3項は、違反が判明した時点以降、施策の特典の還元を停止すると定めました。
第4項は、さらに踏み込んだ内容です。
- 当社は、違反した会員に対し、既に付与した特典を取り消すことができるほか、当社または施策者に生じた損失額に相当する金額を請求することができるものとします
キャンペーンのポイント還元などは、付与済みの分まで取り消される対象です。
特典を戻すだけでなく、「損失額に相当する金額」の請求まで書かれている点が重いといえます。
残高の払戻しは限られる
3段階目は、カードに残っている残高の扱いです。
まとめて支払いでチャージした残高は、プリペイドバリューに入っています。
第25条第4項により、その払戻しは3つの場合に限られていました。
利用停止を受けた会員への払戻しは、この3つのどれにも書かれていません。
一方で、銀行口座などからチャージする現金バリューは扱いが違います。
第62条第4項第3号は、第18条による利用停止の場合も未使用の現金バリューを払い戻せると定めました。
同じカードの残高でも、チャージの方法によって戻ってくるかどうかが分かれる構造です。
過去の停止が次の停止事由に
4段階目は、期間の話です。
第18条第1項第3号は、過去の処分そのものを停止事由に挙げています。
- 過去に本決済サービスの利用停止もしくは取扱停止の措置を受けていること、またはその他不正行為を行っていたことが判明した場合
期間の上限は書かれていません。
一度止められた人が申し込み直しても、この号で再び止められる余地があります。
第9条は、カードの所有権は当社にあり会員に貸与するものと定めました。
カードを第三者に譲ったり担保に入れたりすることも、同じ条で禁じられています。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
携帯料金を払えなかったときの止まり方
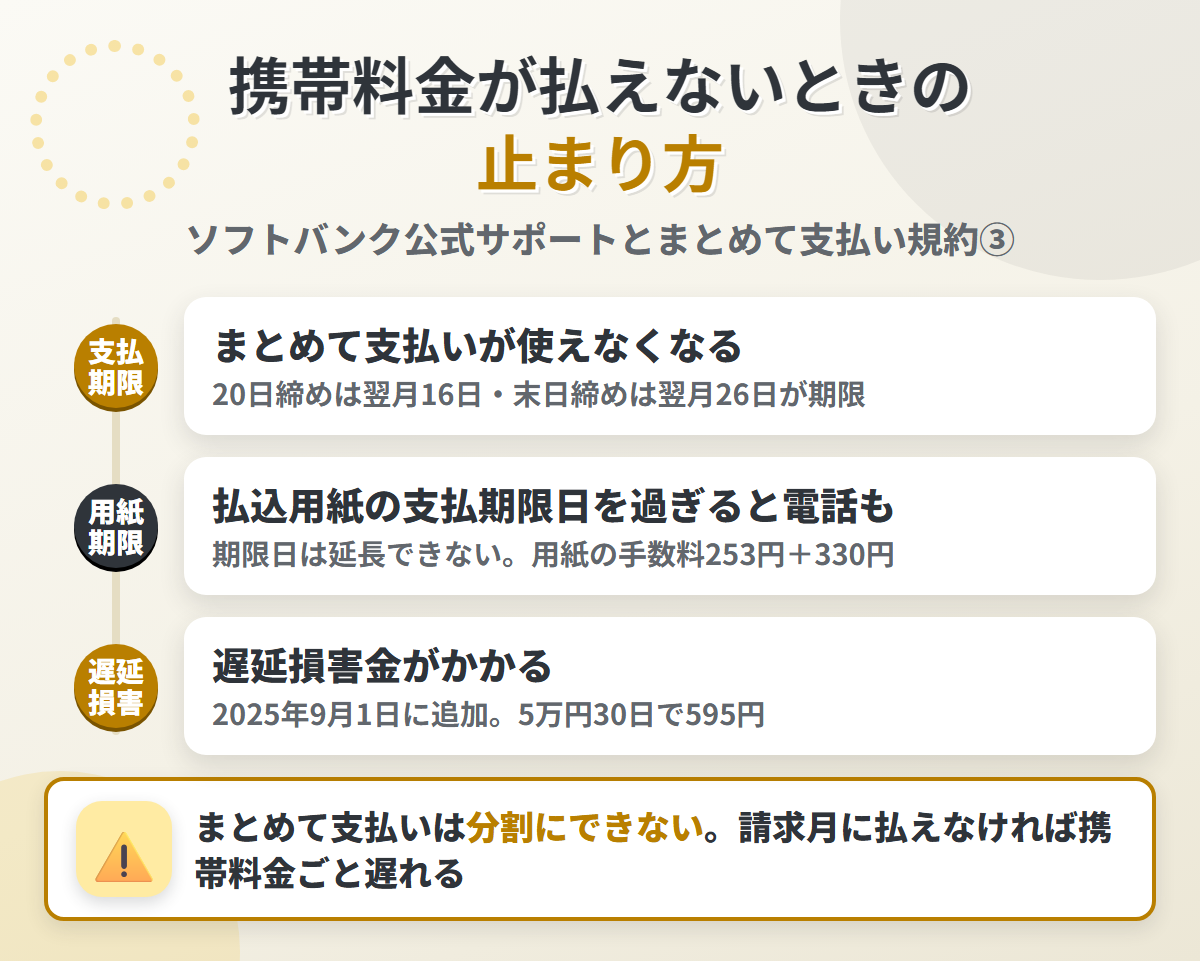
まとめて支払いでチャージした金額は、翌月の携帯料金と一緒に請求されます。
払えなかった場合の止まり方は、ソフトバンクの公式サポートが順番に書いています。
まとめて支払いが使えなくなる
最初に止まるのは、まとめて支払いそのものです。
公式FAQ「利用できない場合、どうしたらいいですか?」は、原因の1つ目に料金の未払いを挙げました。
- 携帯電話の利用料金の未払い、あるいは期日後に支払った場合
- まとめて支払いの利用可能額を使いきった場合
- 使いすぎ防止機能を設定している場合
未払い料金を払ったあとも、利用制限が解除されるまで待つ必要が出てきます。
21時までに入金すれば、原則として当日中に再開すると案内されました。
支払期限は、請求締め日が20日なら翌月16日、末日なら翌月26日です。
携帯料金をクレジットカードで払っている場合は、チャージ代金がカード会社から請求されることもあります。
その場合の支払日は、カード会社との契約に従う形です。
支払期限日を過ぎると電話も
次に影響が出るのが、通話とデータ通信です。
口座から引き落とせなかった場合、再振替は行われません。
引き落とし日から1週間から10日前後で、払込用紙が届く流れです。
公式ページは、払込用紙の「支払期限日」までに払えば利用停止にならないと案内しています。
裏を返せば、その日を過ぎると回線が止まるということです。
支払期限日は延長できないとも明記されました。
公式FAQは、期日までに払い忘れて電話が使えなくなった場合の再開手順をまとめています。
My SoftBankで8時〜22時に支払えば、約30分で再開する案内です。
払込用紙には、発行手数料253円と払込処理手数料330円が別にかかります。
遅延損害金は年14.5%
遅れた分には、利息に相当するお金も上乗せされます。
まとめて支払いご利用規約③ 第20条第1項が、その割合を定めた条文です。
- 支払期日の翌日から支払い日の前日までの間の当社が定める日数について、年14.5%の割合で算出した遅延損害金を当社が指定する期日までに支払う必要があります
この条項は、2025年9月1日の規約改定で追加されました。
5万円を30日遅らせると、遅延損害金は595円です。
さらに第7条第9項は、まとめて支払いの代金を分割では受け付けないと定めています。
クレジットカードのように、支払いを分けて先に延ばす方法は用意されていません。
現金化の請求が来た月に払えなければ、その月の携帯料金ごと遅れる計算です。
現金化の前に検討したい3つの代替手段
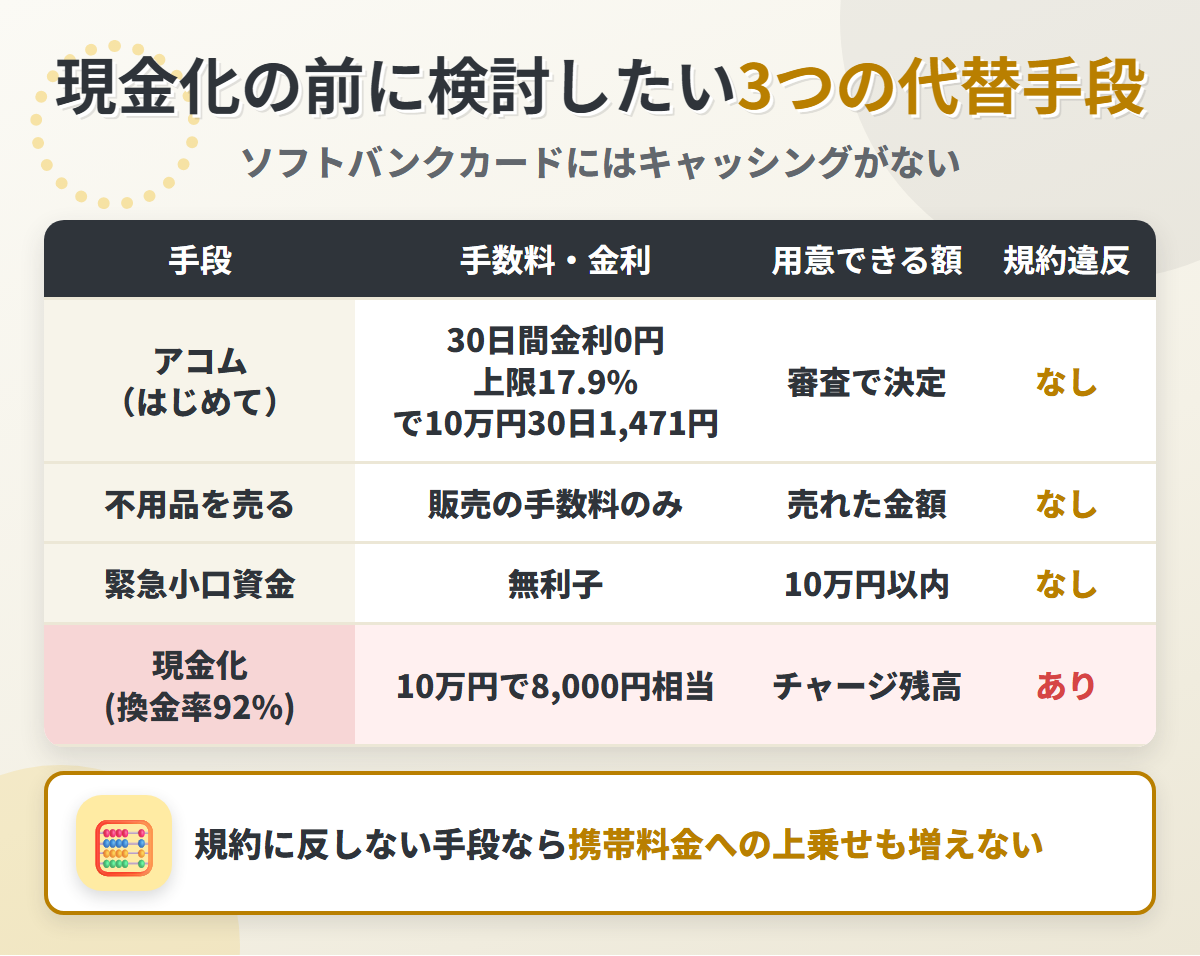
ソフトバンクカードにはキャッシング機能がなく、まとめて支払いも分割にできません。
そのため比べる相手は、カードの外から選びます。
アコムは初回30日間金利0円
現金そのものが必要なら、消費者金融のカードローンも選択肢に入るでしょう。
アコムは、はじめて契約する人に30日間金利0円のサービスを案内しています。
- 金利0円の期間|ご契約日の翌日から30日間
- 貸付利率(実質年率)|2.4%〜17.9%
- 契約極度額|1万円〜800万円
- 遅延損害金(年率)|20.0%
- 担保・連帯保証人|不要
起点は「お借入日の翌日」ではなく「ご契約日の翌日」なので、契約してすぐ借りるほど期間を使い切れます。
30日以内に返せば、利息は0円です。
上限の17.9%で10万円を30日借りた場合でも、利息は1,471円にとどまります。
現金化で10万円分を申し込んだときの手数料相当額8,000円と比べると、差は6,529円です。
最短20分融資と案内されていますが、申込時間や審査によっては希望に添えない場合があります。
不用品を売るなら規約違反にならない
借りずに用意したいなら、手元の不用品を売る方法があります。
フリマアプリや買取店で売った代金は、規約に沿った形で手に入るお金です。
ソフトバンクカードの会員規約にも、まとめて支払いの規約にも触れません。
ただし、ソフトバンクカードで買った商品を売るのは避けてください。
もとから持っていた物だけを対象にする、という線引きが安全でしょう。
緊急小口資金は10万円まで無利子
10万円以内で足りるなら、公的な貸付制度も選べます。
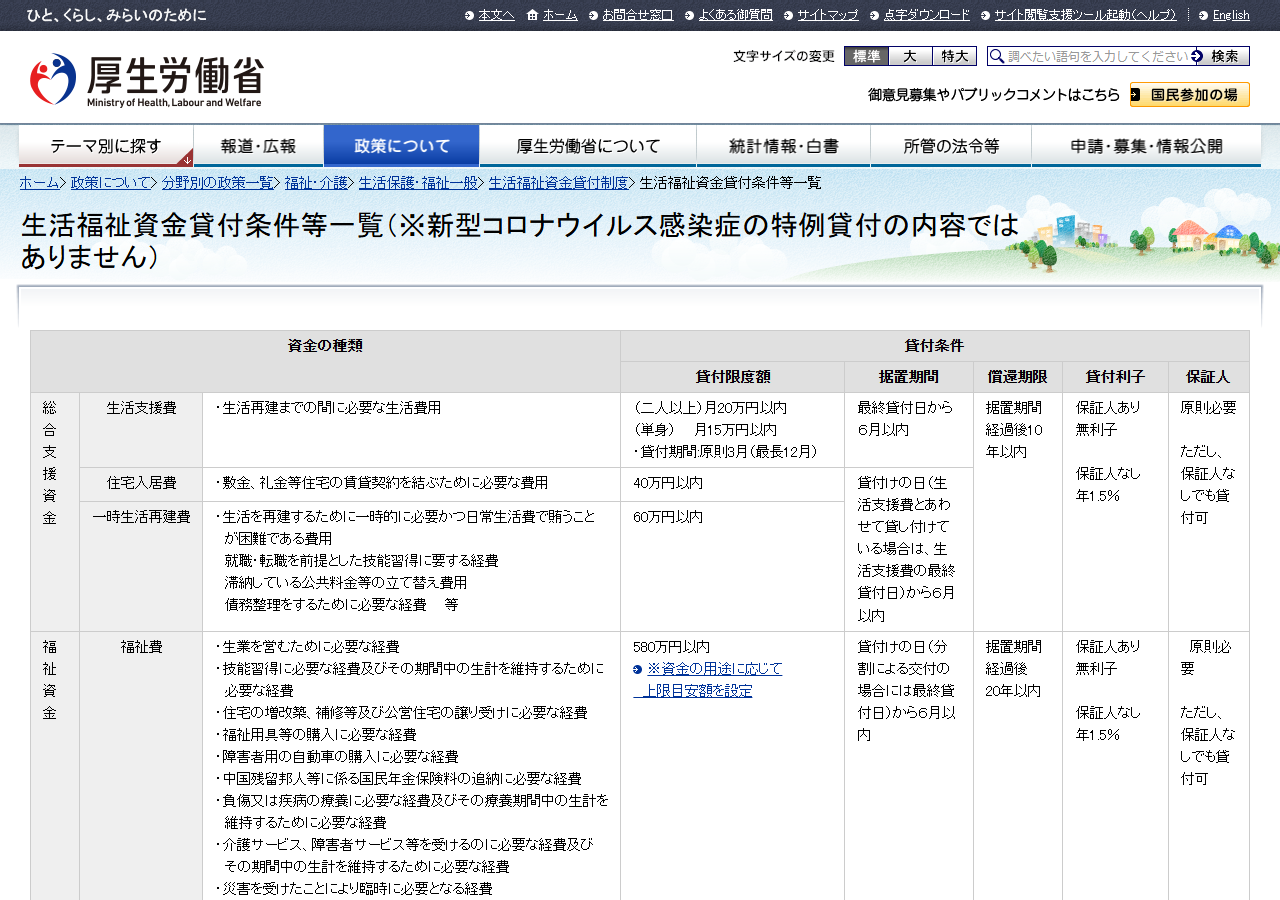
厚生労働省の生活福祉資金には、緊急小口資金という枠があります。
条件は次のとおりです。
- 貸付上限|10万円以内
- 貸付利子|無利子
- 据置期間|貸付けの日から2月以内
- 償還期限|据置期間経過後12月以内
- 連帯保証人|不要
無利子で保証人も要らないため、金利負担だけを見れば最も軽い手段です。
手続きは市区町村の社会福祉協議会で行うため、即日というわけにはいきません。
3つに共通するのは、ソフトバンクカードの会員規約に反しない手段だという点です。
| 手段 | 手数料・金利 | 用意できる額 | 規約違反 |
|---|---|---|---|
| アコム(はじめて) | 30日間金利0円/以後2.4〜17.9%(上限で10万円30日1,471円) | 審査で決まる極度額 | なし |
| 不用品を売る | 販売の手数料のみ | 売れた金額 | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率92%) | 5万円で4,000円・10万円で8,000円相当 | チャージ残高の範囲 | あり |
ソフトバンクカード対応業者の選び方
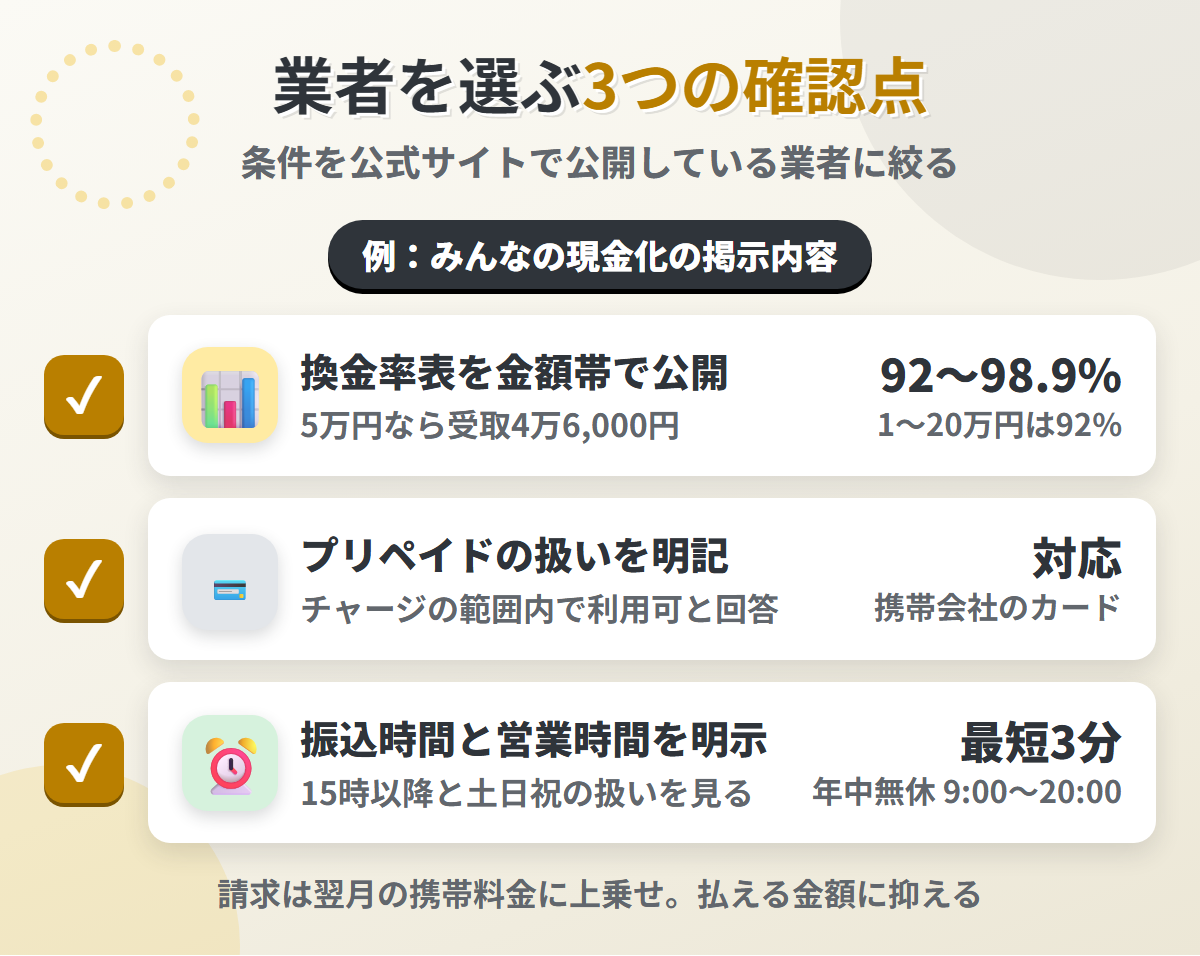
代替手段を確認したうえでなお現金化を選ぶなら、業者の見極めが最後の分かれ目です。
確認したいのは、換金率とプリペイドの扱いと振込時間の3点でしょう。
換金率表を金額帯で公開
最初に確認したいのは、換金率が金額帯ごとに公開されているかどうかです。
みんなの現金化は、次の5段階を掲示しています。
- 1〜20万円|92%
- 21〜50万円|94%
- 51〜80万円|97%
- 81〜100万円|98%
- 101万円〜|98.9%
金額が大きいほど率が上がる、という並び方です。
ソフトバンクカードで申し込む額は、多くの場合1〜20万円の帯に入るでしょう。
5万円なら92%が適用され、受け取りは4万6,000円です。
手数料相当額の4,000円は、申込前に計算できる金額といえます。
「業界最高水準」とだけ書いて表を出さない業者は、この計算ができません。
プリペイドの扱いを明記
ソフトバンクカードで特に確認したいのが、プリペイドカードを受け付けるかどうかです。
クレジットカードしか扱わない業者に申し込んでも、手続きは進みません。
みんなの現金化のよくある質問は、この点に直接答えています。
- プリペイドカードは「ご利用できます」
- 「チャージの範囲内でご利用可能です」
- 「携帯電話会社から発行されるカード」の利用も多い
利用できる額はチャージ残高で決まる、ということです。
申込の前に、ソフトバンクカードのアプリで残高を確かめておくと手続きが早く進みます。
デビットカードは非対応と明記されました。
必要書類は、公的身分証・カード・振込先口座の3点です。
振込時間と営業時間を明示
3つ目に見るのは、いつ振り込まれるのかという条件です。
みんなの現金化は、対応時間を具体的に掲示しています。
- 最短3分で即日振込
- 年中無休で対応
- 平日15時以降・土日祝日も即日振込
- 営業時間は9:00〜20:00
「即日」という言葉だけでは、締切の時刻が分かりません。
銀行の振込が15時で締まる以上、それ以降の扱いを書いているかが実質的な差です。
営業時間を出していない業者は、連絡が取れない時間帯を特定できません。
運営者情報として所在地・電話・代表者が公開されているかも、同じ観点で確認したい項目です。
日本クレジット協会は、協会が現金化業者を認可することは一切ないと注意喚起しています。
ソフトバンクカード現金化のまとめ
ソフトバンクカードの現金化は業者経由なら可能ですが、会員規約 第17条第1項第7号に反する使い方です。
他のカードと違うのは、請求が携帯料金と一体になっている点にあります。
- ソフトバンクカードはVisaのプリペイドで、クレジット機能は2019年に終了
- 禁止は会員規約 第17条1項7号と、まとめて支払い規約③ 第10条1項6号の二重
- 第18条は疑いの段階で、事前の通知も催告もなしに利用停止できる
- まとめて支払いでチャージした残高は、原則として払い戻せない
- 携帯料金の支払期限日を過ぎると電話が止まり、年14.5%の遅延損害金がかかる
アコムなら、はじめての契約で30日間金利0円の期間があります。
手元の不用品を売る方法なら、どちらの規約にも反しません。
代替手段を確認してもなお現金化を選ぶなら、プリペイド対応を明記した業者に見積もりを取ってください。
金額帯ごとの換金率と、翌月の携帯料金に上乗せされる額を申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |