「セブンカード・プラスでも現金化できるの?」と迷っていませんか。
みんなの現金化
に申し込めば、セブンカード・プラスのショッピング枠は最短3分で現金に換わります。
ただし会員規約 第18条第9項は、現金化の手口を3つの方式に書き出したうえで禁じています。
さらに第18条第10項は、金券類や電子マネーの購入を枠内でも制限し、該当すれば利用停止の事由になると定めました。
この記事では、条文をもとにリスクと代わりの手段を整理します。
この記事のまとめ
- セブンカード・プラスも業者経由なら最短3分で現金化可能
- 第18条9項は「ショッピング枠現金化」を定義し、3つの方式を号に書き出している
- 同項は「方式のいかんにかかわらず、禁止の対象」と締めている
- 第18条10項は金券類・プリペイド型電子マネー・回数券等を枠内でも制限する
- 一体型は資格を失えばnanaco残高がゼロとなり、現金の払い戻しも行われない
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
セブンカード・プラス現金化の結論
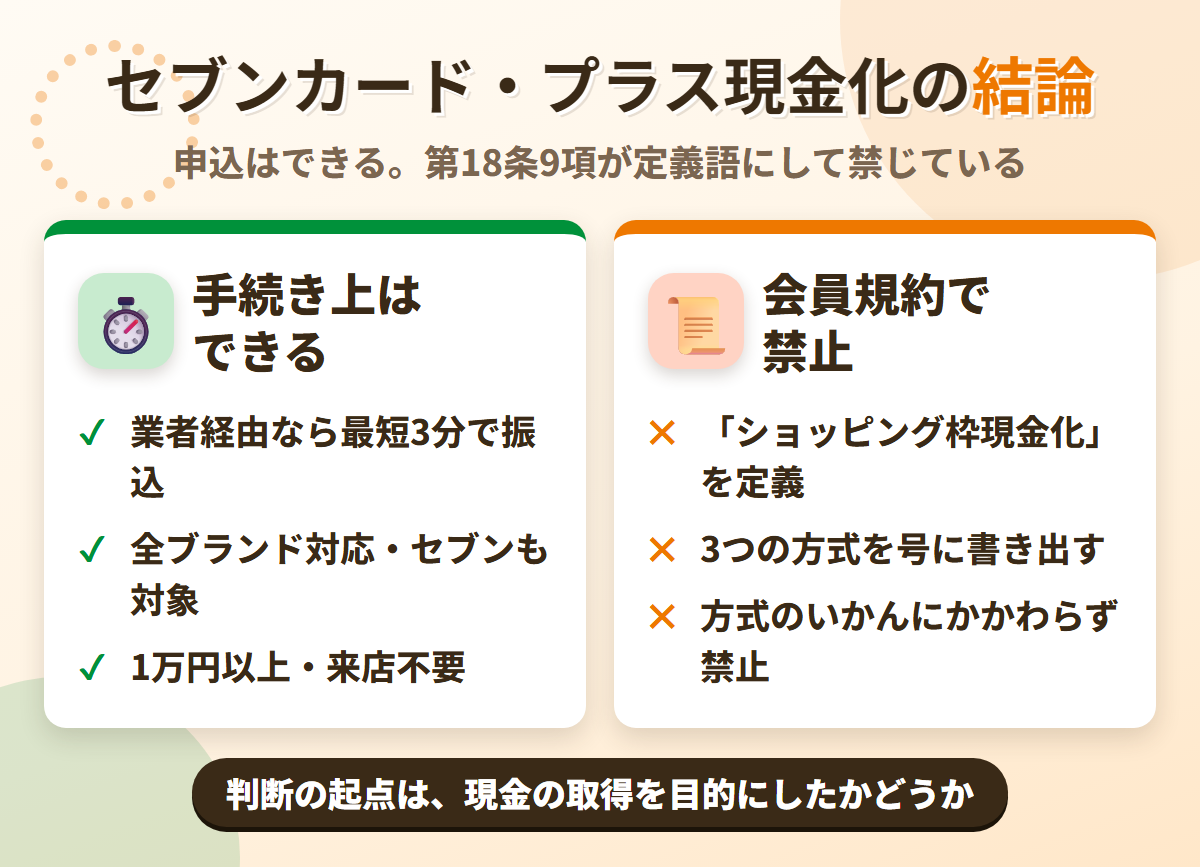
セブンカード・プラスのショッピング枠は、現金化業者を使えば当日中に現金へ換えられます。
ただし会員規約は、現金化を定義語にしたうえで手口まで書き出しました。
業者経由なら最短3分で振込
セブンカード・プラスの現金化は、業者に申し込めば最短3分で振り込まれます。
現金化業者は全カードブランドに対応しており、セブンカード・プラスが対象外になる業者は見当たりません。
みんなの現金化の公式サイトは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されました。
カードの種類が申込のハードルになる場面は、実務上ほとんどありません。
業者側は、申込時にカードの発行会社で可否を分けていないためです。
問題は申込後に、発行会社である株式会社セブン・カードサービスがその決済をどう扱うかにあります。
第18条9項が定義した用語
セブンカード・プラスの現金化は、会員規約 第18条第9項に反する使い方です。
条文は、禁止と同時に用語の定義も行っています。
- 会員は、現金の取得を目的とした商品・権利の購入または役務の提供等へのカードのショッピング枠、ショッピング残高枠の利用(以下「ショッピング枠現金化」といいます。)をしてはならないものとします
「ショッピング枠現金化」という言葉が、規約の中で定義されました。

買った商品が何であるかは、条文の要件に入っていません。
同じ条の第7項は、本人認証に失敗した場合にカード利用を一定期間制限すると定めます。
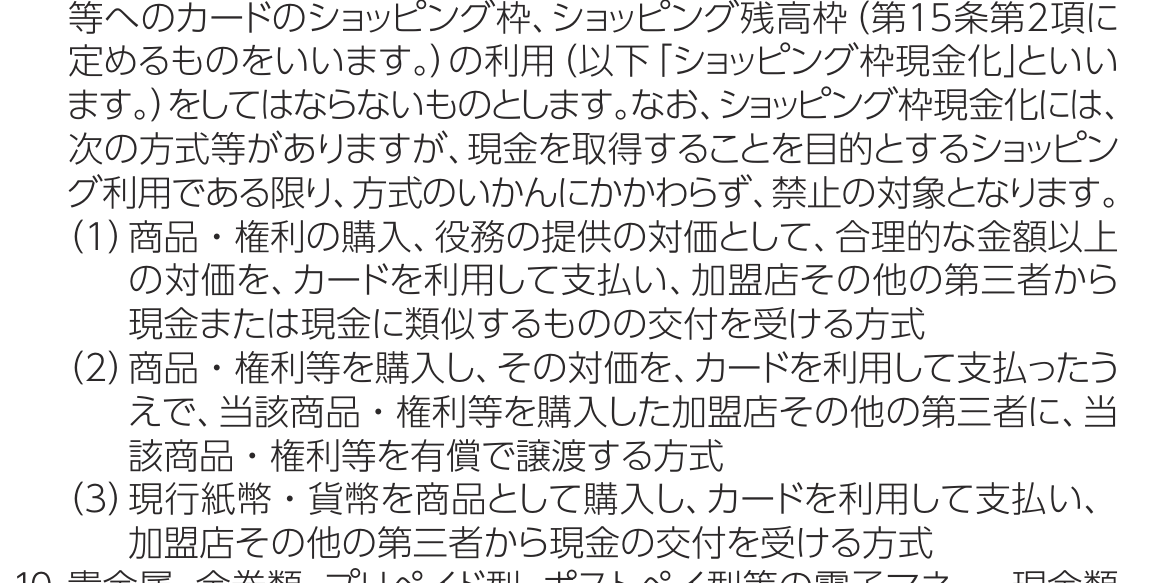
方式のいかんにかかわらず禁止
第18条第9項には、定義のあとに続く一文があります。
- なお、ショッピング枠現金化には、次の方式等がありますが、現金を取得することを目的とするショッピング利用である限り、方式のいかんにかかわらず、禁止の対象
「方式のいかんにかかわらず」という言葉が入りました。
このあと条文は、3つの方式を号に分けて書き出します。
3つに当てはまらない新しい手口でも、目的が現金の取得なら同じ扱いです。
他の発行会社の規約に、現金化の手口をここまで具体的に書いたものは見当たりません。
禁止条文を一文で済ませる発行会社が多いなかで、書き込みの量が際立ちます。
一方で、現金化を利用した会員本人が摘発されたという記載は規約にも注意喚起にもありません。
書かれている不利益は、規約上の措置と業者とのトラブルです。
規約が書き出した現金化の3方式
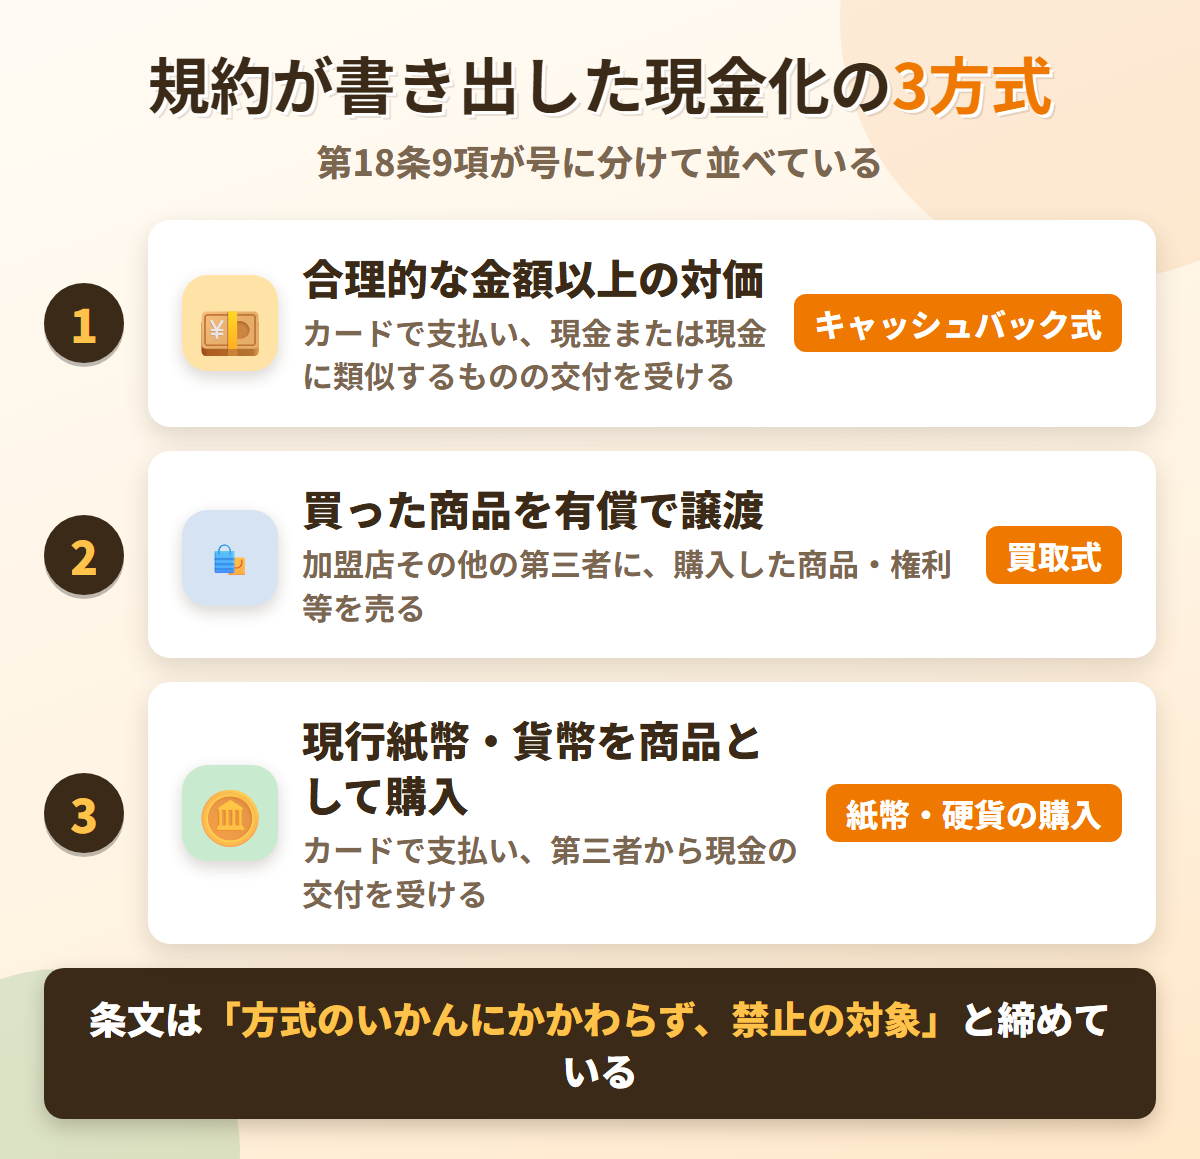
第18条第9項は、ショッピング枠現金化の方式を3つの号に分けました。
3つとも、業者のサイトで見かける手口とそのまま重なります。
合理的な金額以上の対価を払う
第1号は、キャッシュバック式を指した号です。
- 商品・権利の購入、役務の提供の対価として、合理的な金額以上の対価を、カードを利用して支払い、加盟店その他の第三者から現金または現金に類似するものの交付を受ける方式
鍵になるのは「合理的な金額以上の対価」という表現です。
数千円の情報商材に数万円を払う取引は、この要件に当てはまります。
ポイントや電子マネーで返す形にしても、同じ号の中に入ります。
消費者庁の資料も、この類型をキャッシュバック方式として整理しています。
買った商品を有償で譲渡する
第2号は、買取式を指した号です。
- 商品・権利等を購入し、その対価を、カードを利用して支払ったうえで、当該商品・権利等を購入した加盟店その他の第三者に、当該商品・権利等を有償で譲渡する方式
購入と譲渡をひとつながりの行為として書いています。
売る相手は「加盟店その他の第三者」なので、業者でも金券ショップでも変わりません。
みんなの現金化の換金率は、1〜20万円で92%と公開されました。
10万円分を申し込むと受け取りは9万2,000円で、手数料相当額は8,000円です。
翌月にカード会社へ払う金額は、値引きされず10万円のまま残ります。
現行紙幣・貨幣を商品として買う
第3号は、商品を挟まない方式です。
- 現行紙幣・貨幣を商品として購入し、カードを利用して支払い、加盟店その他の第三者から現金の交付を受ける方式
記念硬貨やプレミア紙幣をカードで買う取引が、ここに当たります。
商品を売る工程がないぶん、手順としてはいちばん短い方式です。
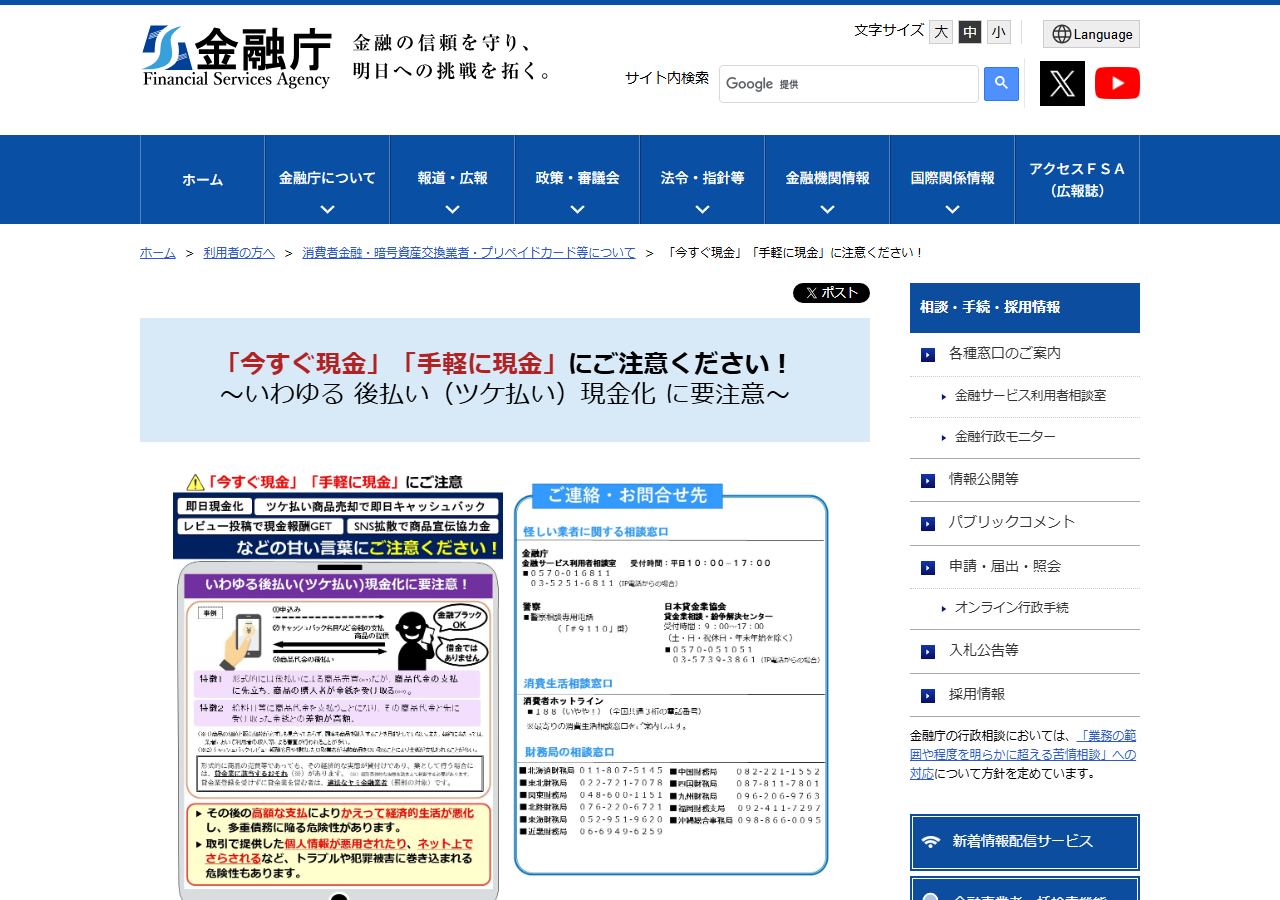
金融庁は、後払い現金化について注意を呼びかけています。
形式上は商品の売買でも、経済的な実態が貸付けで業として行われるなら貸金業に当たるという説明です。
登録のない業者がこれを行えば、違法なヤミ金融業者になりえます。
相談先として、消費者ホットライン188と警察相談専用電話#9110が案内されました。
3つの号に共通するのは、買ったものではなく目的で線を引いている点です。
条文は「方式等」と書いているため、3つは例示にすぎません。
新しい手口が現れても、現金の取得が目的なら同じ枠の中で扱われます。
消費者庁の資料が挙げる問題点も、方式によって変わるものではありません。
「結局は債務を増やし、支払い困難に陥りかねない」という指摘です。
| 号 | 条文が書く方式 | 業者の呼び方 |
|---|---|---|
| 第18条9項1号 | 合理的な金額以上の対価をカードで支払い、現金または現金に類似するものの交付を受ける | キャッシュバック式 |
| 第18条9項2号 | 購入した商品・権利等を加盟店その他の第三者に有償で譲渡する | 買取式 |
| 第18条9項3号 | 現行紙幣・貨幣を商品として購入し、現金の交付を受ける | 紙幣・硬貨の購入 |
枠の範囲内でも買えない商品
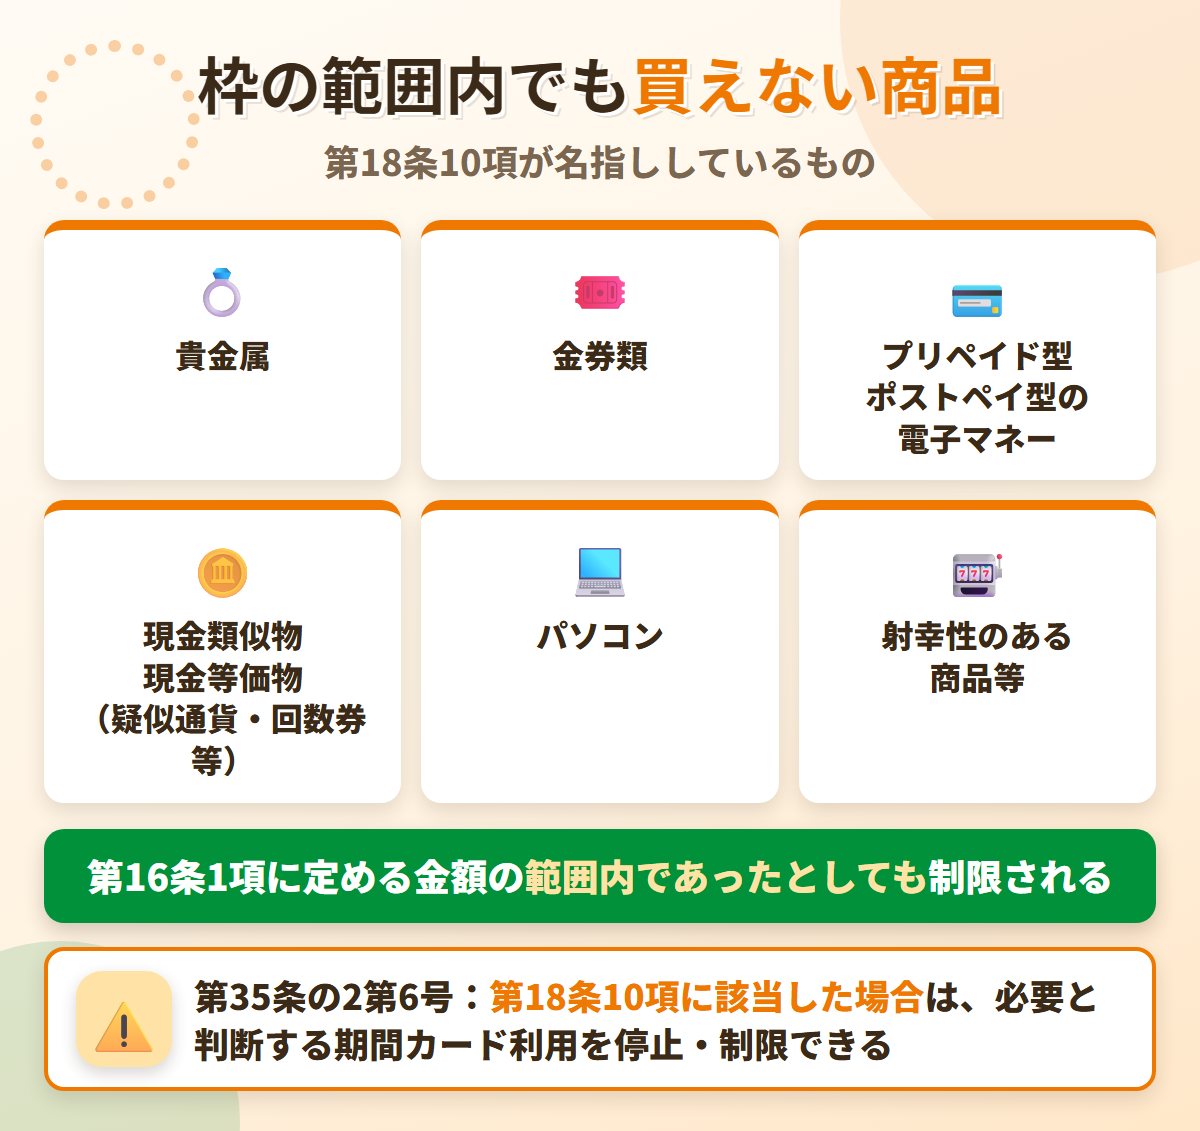
現金化の前に、そもそも買えない商品があります。
第18条第10項が、制限の対象を並べて書いているためです。
第18条10項が並べる7つ
条文が名指ししている商品は、次のとおりです。
- 貴金属
- 金券類
- プリペイド型、ポストペイ型等の電子マネー
- 現金類似物・現金等価物(疑似通貨、回数券等を含む)
- パソコン
- 射幸性のある商品等
- その他当社所定の一部の商品・権利の購入および役務の提供等
現金化で使われる商材が、ほぼそのまま並んでいます。
3つ目の「プリペイド型、ポストペイ型等の電子マネー」は範囲が広い表現です。
4つ目の括弧書きには「これらに限りません」とも書かれました。
条文の効果は、次のとおりです。
- 第16条第1項に定める金額の範囲内であったとしても、本会員の信用状況または会員のカード利用状況その他の事情により、会員のショッピング利用が制限され、カード利用できない場合があります
枠が残っているかどうかは、条件になっていません。
他の店では使えても制限される
第18条第10項には、さらに続きがあります。
- この場合、他の加盟店においてはショッピング利用できる場合であっても、前記のショッピング利用についてのみ制限を受ける場合があることについて、会員は承諾するものとします
カード全体が止まるのではなく、その買い物だけが通らない形です。
会員は、あらかじめこれを承諾したものと扱われます。
異議を申し立てる手続きは、条文に書かれていません。
第35条の2が利用停止につなぐ
制限で終わらない場合もあります。
第35条の2は、取引の制限等を定めた条文です。
- 当社は、次の各号のいずれかに該当する場合、当社が必要と判断する期間、会員のカード利用を停止し、または制限する場合があります
第6号に置かれているのは、次の一文です。
- 第18条第10項に該当した場合
制限対象の商品を買ったこと自体が、利用停止の事由になっています。
第2号も、利用状況や信用状況からカード利用が適当でないと判断した場合を挙げました。
期間は「当社が必要と判断する期間」なので、上限は書かれていません。
第1号の延滞を理由に停止した場合は、その後の支払状況にかかわらず一定期間続くとも定めました。
払えば翌日に戻る、という前提では書かれていないわけです。
注意ポイント
- 貴金属・金券類・プリペイド型やポストペイ型の電子マネー・回数券等は、枠の範囲内でも制限される(第18条10項)
- 他の加盟店では使えても、該当する買い物についてのみ制限を受けることを会員はあらかじめ承諾する(同項)
- 第18条10項に該当した場合は、当社が必要と判断する期間、カード利用を停止または制限できる(第35条の2第6号)
nanacoも同時に止まる仕組み
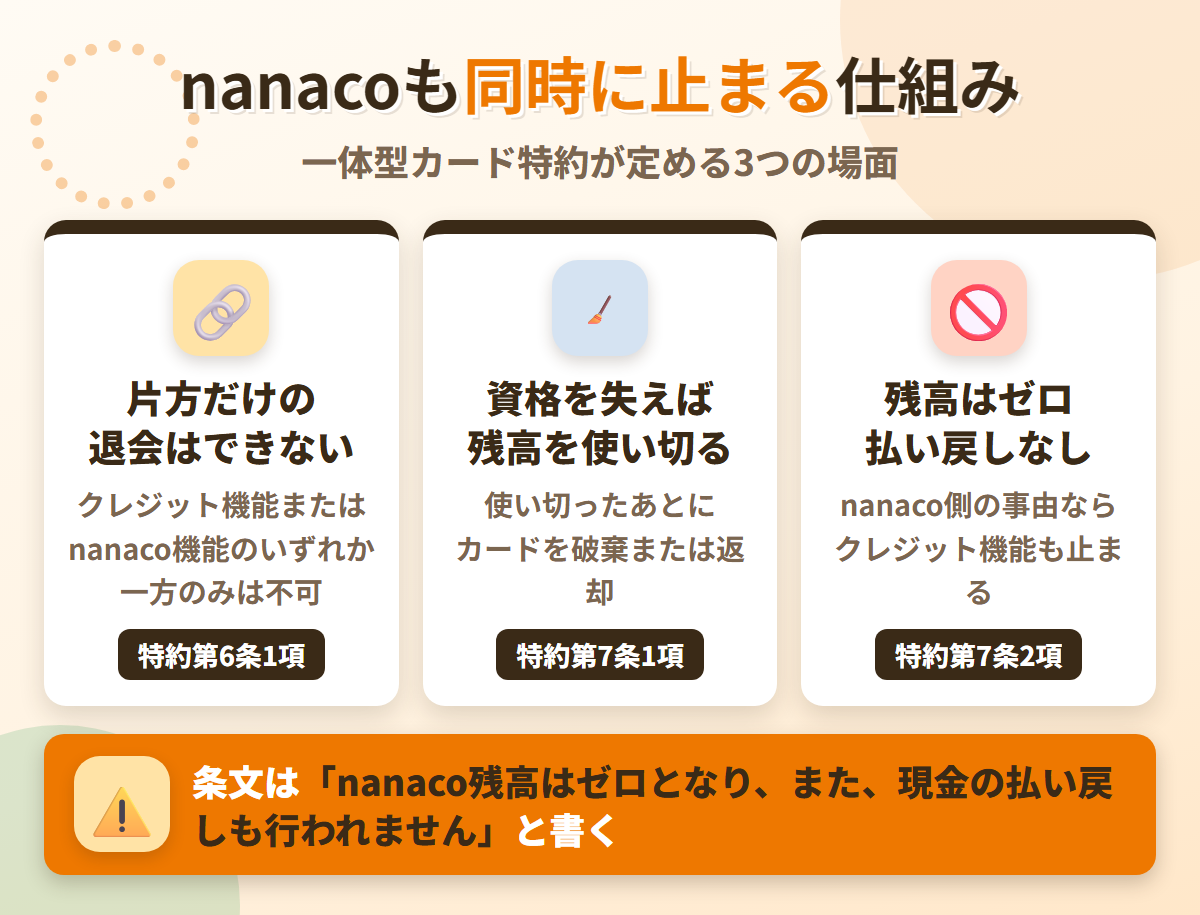
セブンカード・プラスには、nanaco機能が付いた一体型カードがあります。
この一体型には専用の特約があり、現金化のリスクを一段重くしています。
片方の機能だけは退会できない
一体型カード特約 第6条第1項は、短い一文です。
- 一体型本会員は、一体型本カードのクレジット機能またはnanaco機能のいずれか一方の機能のみの退会はできないものとします
クレジットだけをやめてnanacoを残す、という選択はできません。
第2項は、nanaco残高がゼロの場合に任意退会できると定めます。
残高を使い切るまで、退会の手続きは進みません。
第4条は、有効期限が来て更新カードが出ても残高は引継がれないと書きました。
第5条第2項も、破損や汚損による再発行で同じ扱いを定めています。
nanaco残高は、カードに紐づいたまま動かせない性質のものです。
資格を失えば残高を使い切る
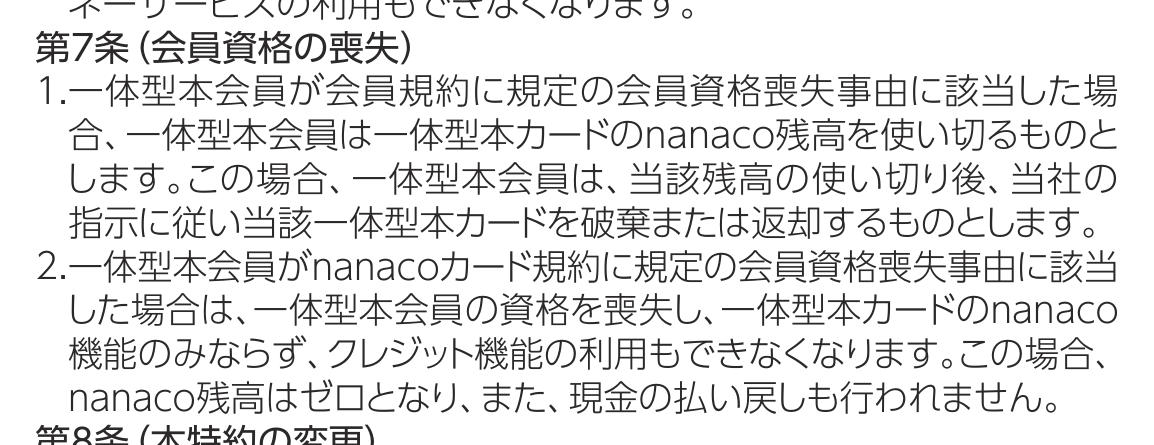
一体型カード特約 第7条第1項は、会員資格を失った場合の定めです。
- 一体型本会員が会員規約に規定の会員資格喪失事由に該当した場合、一体型本会員は一体型本カードのnanaco残高を使い切るものとします
使い切ったあと、指示に従ってカードを破棄または返却します。
換金目的の利用で資格を失えば、この項が働く流れです。
nanaco残高がある状態で止まれば、使い道を探す手間が残ります。
クレジット機能が止まっても、nanacoの残高が消えるわけではありません。
ただし、次の項はもっと厳しい定めを置いています。
現金の払い戻しは行われない
一体型カード特約 第7条第2項は、nanaco側の資格を失った場合の定めです。
- 一体型本会員がnanacoカード規約に規定の会員資格喪失事由に該当した場合は、一体型本会員の資格を喪失し、一体型本カードのnanaco機能のみならず、クレジット機能の利用もできなくなります。この場合、nanaco残高はゼロとなり、また、現金の払い戻しも行われません
「nanaco残高はゼロとなり」という言葉が入っています。
そのうえで「現金の払い戻しも行われません」と続きました。
チャージした分が戻る仕組みは、条文上用意されていません。
nanaco側の事由でクレジット機能まで止まる点も、見落とせない部分です。
紐付型のカードなら、nanacoは別に持っているカードや携帯電話のものです。
この場合はクレジット機能が止まっても、nanaco側の残高はそのまま残ります。
一体型と紐付型のどちらを持っているかで、止まったあとの状況は変わるでしょう。
バレたときの4つのペナルティ
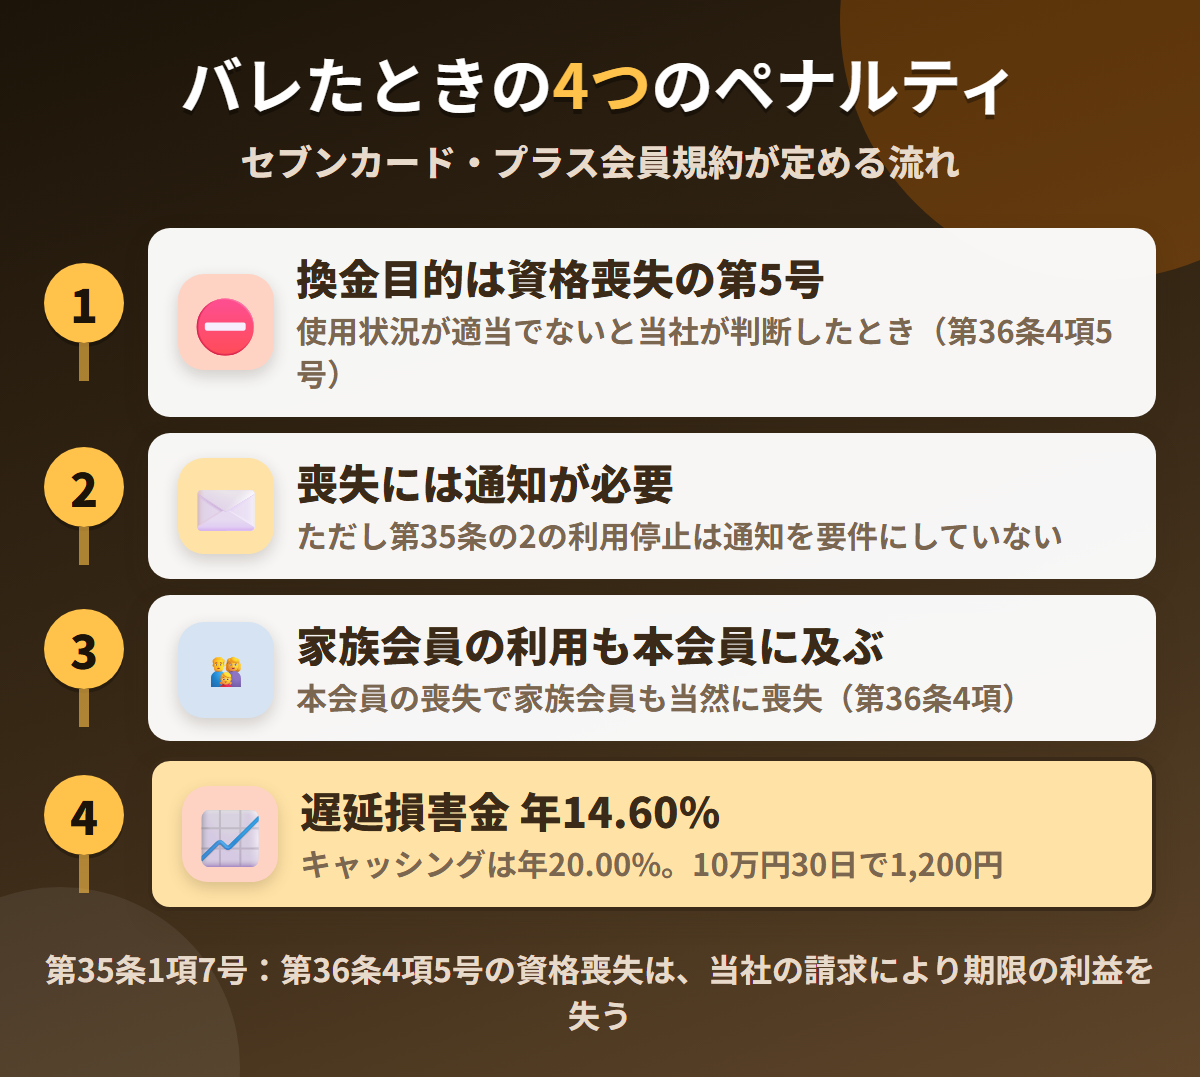
規約違反と判断されたあとの流れは、第36条から第35条へとつながります。
資格の喪失、通知の要否、家族会員への波及、遅延損害金の4つです。
換金目的は資格喪失の第5号
1段階目で、会員資格そのものを失います。
第36条第4項は、喪失の事由を18号まで並べた項です。
第5号に置かれているのは、次の一文でした。
- 換金目的によるショッピング利用等、会員のカードの使用状況が適当でないと当社が判断したとき
判断するのは会員ではなく、セブン・カードサービスです。
「適当でない」という言葉なので、違反の立証までは求められていません。
第35条第1項第7号は、第5号による資格喪失を期限の利益喪失の事由に挙げました。
この場合は当社の請求により、一切の債務について期限の利益を失います。
喪失には当社からの通知が要る
2段階目は、喪失のしかたです。
第36条第4項の柱書は、号ごとに扱いを分けています。
- 第1号・第6号・第7号・第13号・第15号・第17号|当然に喪失
- 第2号|相当期間を定めた催告後に是正されない場合
- 第3号から第5号ほか|当社が定めた方法で喪失の通知をしたとき
換金目的の第5号は、3番目の群に入ります。
つまり、通知がなければ資格を失わない建て付けです。
通知なく資格を取り消せると定める発行会社もあるなかで、この点は手続きが厚めでしょう。
ただし第35条の2の利用停止は、通知を要件にしていません。
家族会員の利用も本会員に及ぶ
3段階目は、措置の範囲が広がる場面です。
第36条第4項の柱書は、家族会員の扱いも書いています。
- 家族会員が(1)から(5)、(8)から(13)、(15)および(16)のいずれかに該当したときは、当該家族会員のみならず、本会員も含みます
換金目的の第5号は、この範囲に入ります。
家族カードでの利用でも、本会員の資格が飛ぶという意味です。
逆に本会員が資格を喪失した場合は、当然に家族会員も喪失します。
一体型なら、両方のnanacoも同時に動きます。
遅延損害金は年14.60%
4段階目は、払えなかった場合に上乗せされる遅延損害金です。
第32条第1項は、支払方法ごとに率を分けています。
- ショッピング1回払い・ショッピングリボ払い|年14.60%
- ショッピング2回払い・ボーナス1回払い・スキップ払い|法定利率
- キャッシング1回払い・キャッシングリボ払い|年20.00%
期限の利益を喪失した場合も、喪失の日の翌日から完済まで同じ率が続きます。
10万円の残高で30日なら、ショッピング分の上乗せは1,200円です。
第39条第2項により、再振替費用や事務処理費用も会員の負担です。
延滞が信用情報に記録されれば、その後のカードやローンの審査にも響くでしょう。
| 段階 | 起きること | 条文 |
|---|---|---|
| 1 | 換金目的によるショッピング利用等で会員資格を喪失 | 第36条4項5号 |
| 2 | 喪失には当社が定めた方法による通知が必要(利用停止は通知不要) | 第36条4項・第35条の2 |
| 3 | 家族会員の利用でも本会員が資格を失う/本会員の喪失で家族会員も当然に喪失 | 第36条4項 |
| 4 | 当社の請求により期限の利益を喪失/遅延損害金 年14.60% | 第35条1項7号・第32条 |
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
枠は3つの機能群で決まる
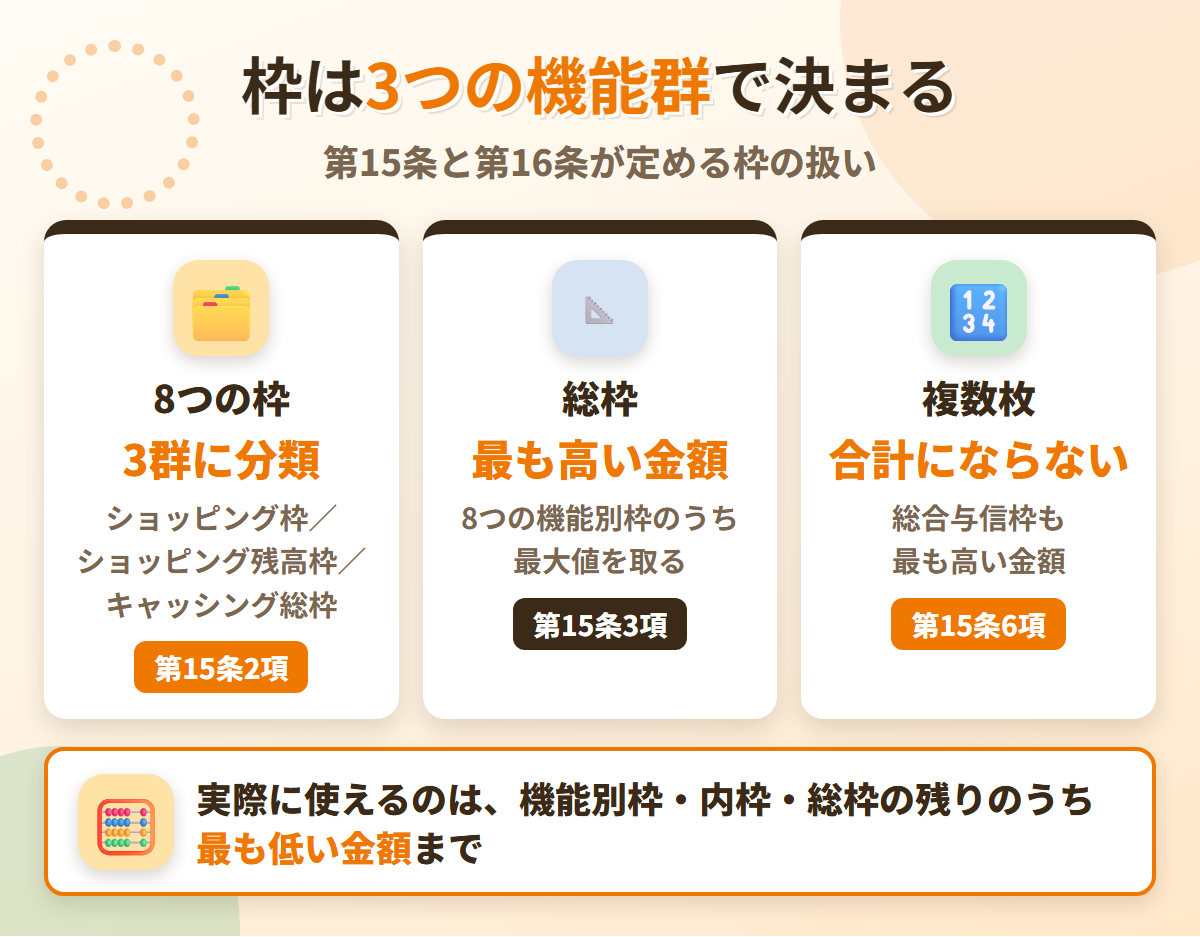
セブンカード・プラスの利用可能枠は、第15条と第16条にまとまっています。
枠の数え方が細かいため、現金化でまとまった決済をかける前に押さえておきたい部分です。
8つの枠が3つに分類される
第15条第1項は、機能ごとの利用可能枠を8つ定めています。
ショッピングが5つ、キャッシングが3つという内訳です。
第2項は、その8つを3つの機能群に分類しました。
- ショッピング枠(ショッピング1回払い)
- ショッピング残高枠(リボ払い・分割払い/スキップ払い・2回払い・ボーナス1回払い)
- キャッシング総枠(キャッシング1回払い・海外キャッシング1回払い・キャッシングリボ払い)
機能群ごとの上限は「内枠」と呼ばれます。
足し算ではなく、最大値を取る決め方です。
総枠は最も高い金額になる
第15条第3項は、カード全体の枠を定めています。
- 第1項(1)から(8)の機能別利用可能枠のうち最も高い金額が、カード全体の利用可能枠(以下「総枠」といいます。)
ショッピング枠30万円とキャッシング枠10万円なら、総枠は40万円ではありません。
第16条第1項は、実際に使える金額をさらに絞ります。
機能別利用可能枠の残り、内枠の残り、総枠の残りのうち、最も低い金額までです。
第16条第5項は、機能別利用可能枠を超えた分の扱いも定めました。
リボ払いや分割払いを指定していても、超えた分はショッピング1回払い扱いです。
複数枚でも合計にならない
第15条第6項は、複数枚を持っている場合の定めです。
- 本会員が当社から複数枚のカードの貸与を受けた場合、それら複数枚のカード全体における利用可能枠(以下「総合与信枠」といいます。)は、原則としてカードごとに定められた利用可能枠のうち最も高い金額となり、それら複数枚のカードにおける利用可能枠の合計金額にはなりません
2枚目を作っても、使える総額が2倍になるわけではありません。
第16条第3項により、利用残高もすべてのカードを合算して数えます。
枠を分散させて目立たなくする、という発想は条文上成り立ちません。
第15条第4項も、利用状況と信用状況に応じて増額または減額できると定めています。
現金化の前に検討したい3つの代替手段
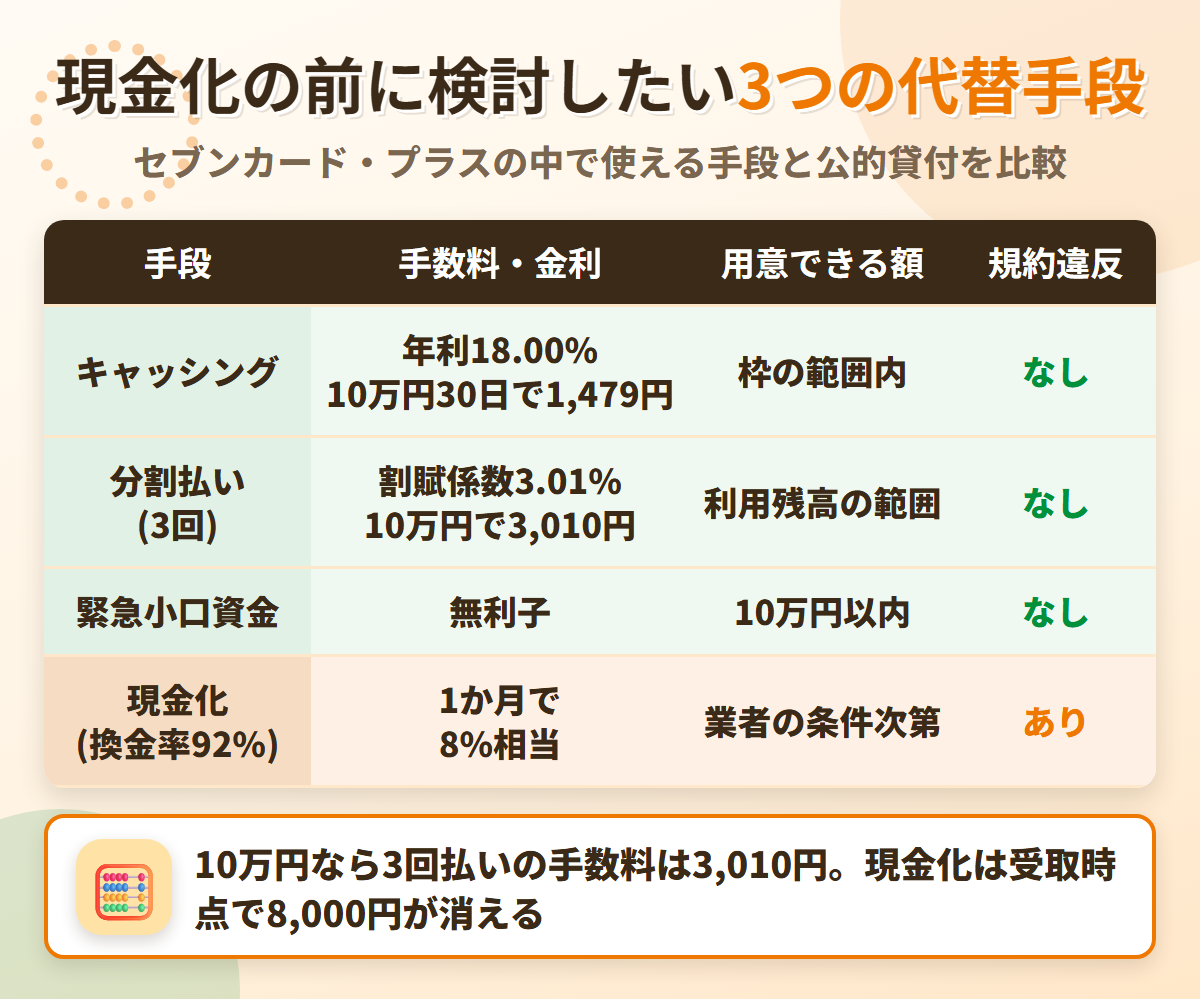
同じ金額を用意する手段は、現金化のほかにもあります。
カードの中で現金を借りる1つ、翌月の負担を分ける1つ、公的制度を使う1つです。
キャッシングは年利18.00%
規約末尾の案内は、条件を次のように並べています。
- キャッシング1回払い(国内・海外)|年利18.00%・元利一括払い
- 返済期間|23日〜56日(暦による)・1回
- キャッシングリボ払い|年利18.00%・毎月元金定額払い
- 担保・保証人|不要
資金使途は自由で、事業資金だけが除かれています。
10万円を年利18.00%で30日間借りた場合、利息は1,479円です。
換金率92%で10万円を現金化した場合の手数料相当額は8,000円でした。
同じ10万円を用意するのに、差は6,521円あります。
分割払いは3回で3.01%
現金が足りないのではなく、翌月の請求が重いだけなら分割払いが使えます。
規約末尾の支払回数表は、実質年率18.00%の場合の割賦係数を並べた表です。
- 3回|割賦係数3.01%(1万円あたり301円)
- 6回|割賦係数5.32%(1万円あたり532円)
- 10回|割賦係数8.43%(1万円あたり843円)
- 24回|割賦係数19.82%(1万円あたり1,982円)
回数が少ないほど、上乗せ額は小さく収まります。
規約が載せる例は、10万円の商品を10回払いにした場合の手数料8,430円です。
3回払いなら、10万円で手数料は3,010円まで下がります。
現金化の手数料相当額8,000円と比べると、4割ほどに収まる計算です。
ボーナス1回払いの割賦係数は0%と定められました。
緊急小口資金は10万円まで無利子
10万円以内で足りるなら、公的な貸付制度も選べます。
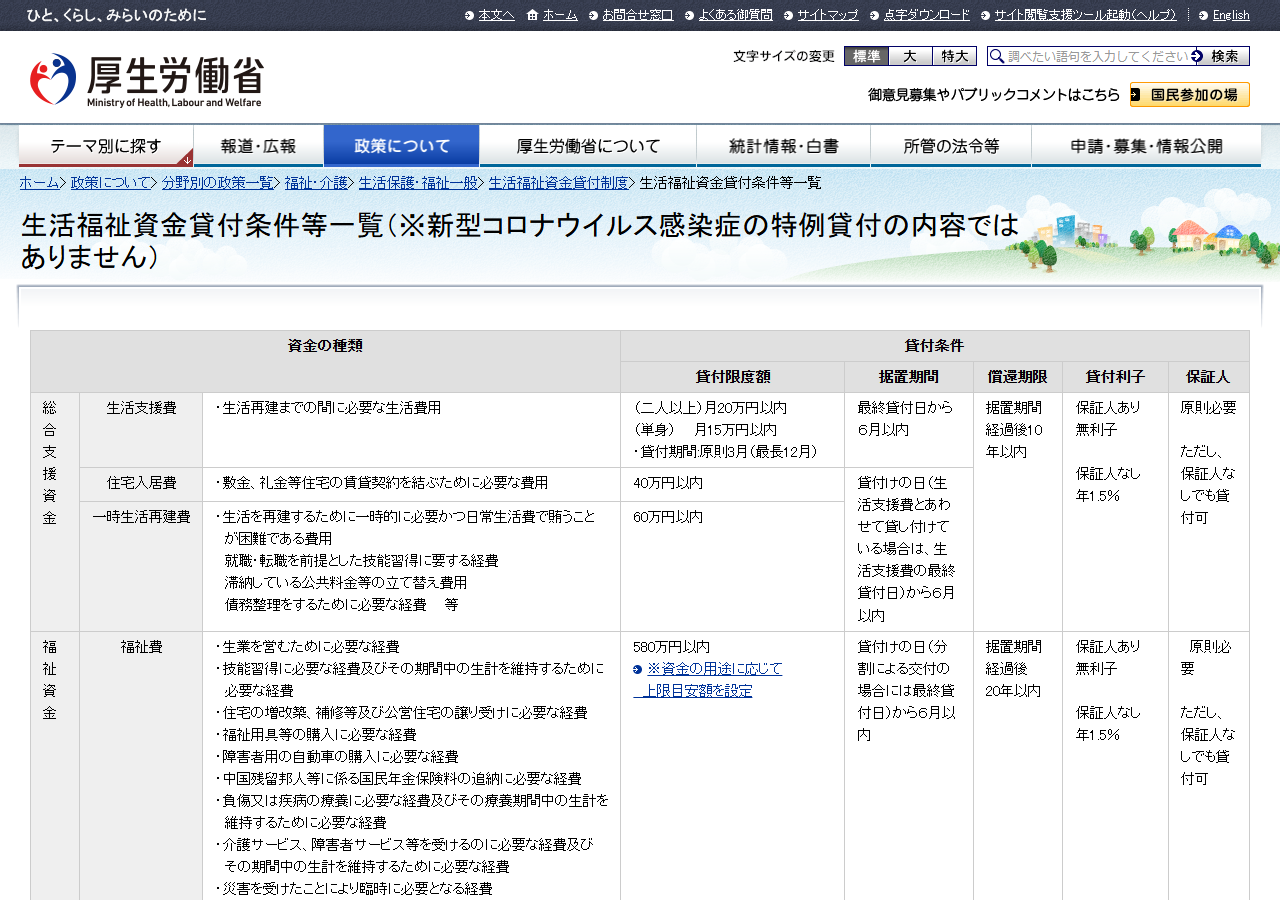
厚生労働省の生活福祉資金には、緊急小口資金という枠があります。
条件は次のとおりです。
- 貸付上限|10万円以内
- 貸付利子|無利子
- 据置期間|貸付けの日から2月以内
- 償還期限|据置期間経過後12月以内
- 連帯保証人|不要
無利子で保証人も要らないため、金利負担だけを見れば最も軽い手段です。
生活費が継続して不足する場合は、総合支援資金という枠もあります。
単身なら月15万円以内、二人以上の世帯なら月20万円以内です。
手続きは市区町村の社会福祉協議会で行うため、即日というわけにはいきません。
3つに共通するのは、会員規約に反しない手段だという点です。
| 手段 | 手数料・金利 | 用意できる額 | 規約違反 |
|---|---|---|---|
| キャッシング | 年利18.00%(10万円30日で1,479円) | 枠の範囲内 | なし |
| 分割払い | 3回 割賦係数3.01%(10万円で3,010円) | 利用残高の範囲 | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率92%) | 1か月で8%相当 | 業者の条件次第 | あり |
セブンカード対応業者の選び方
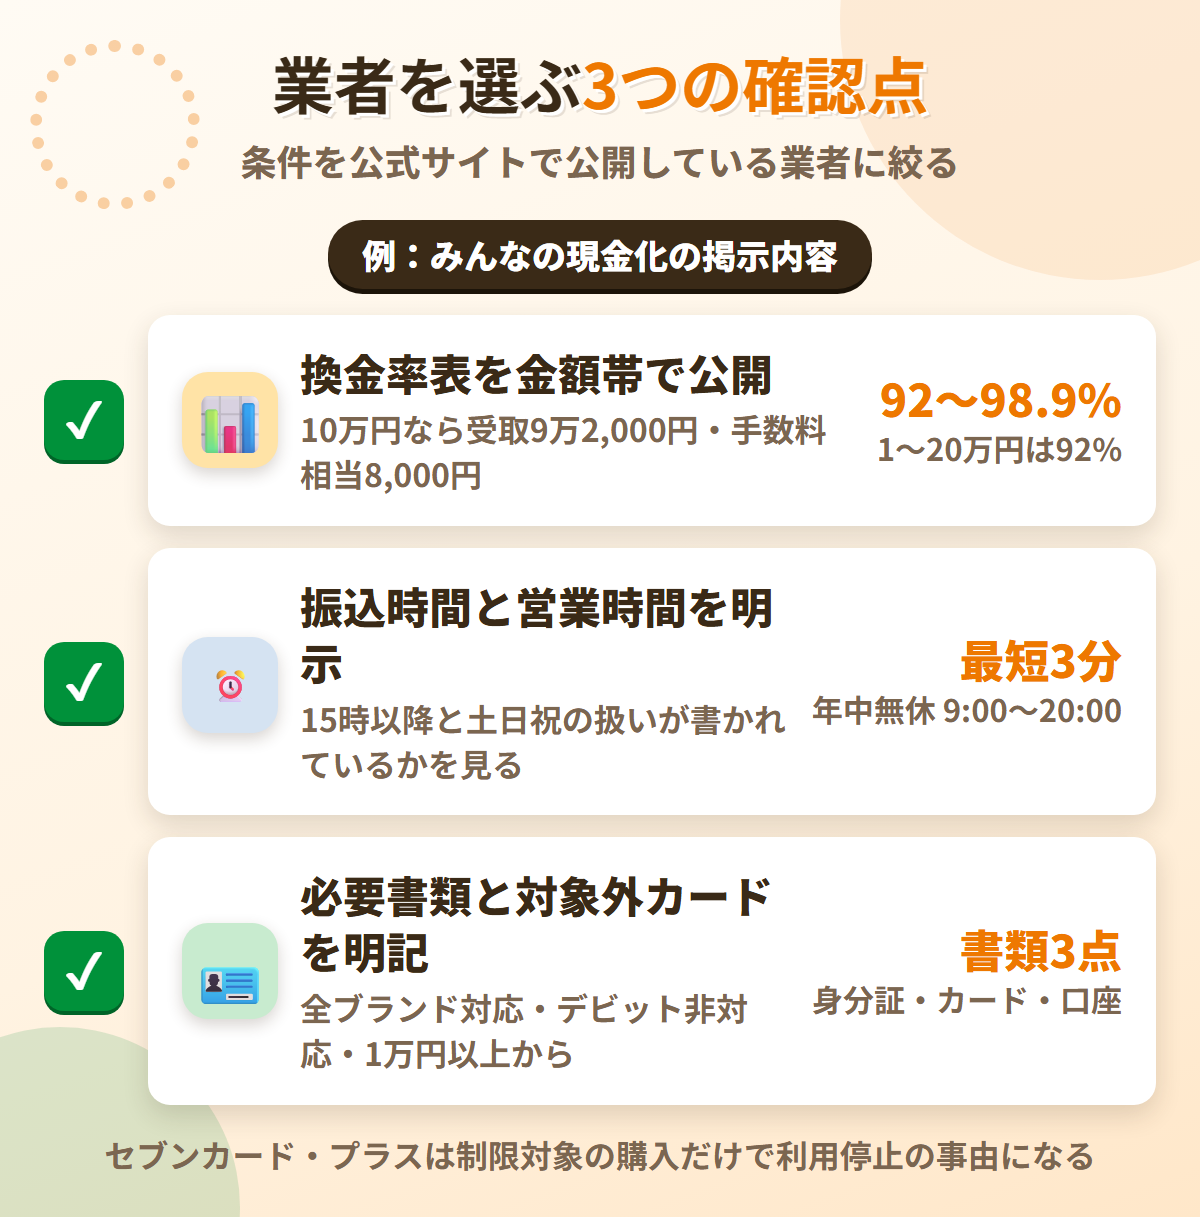
代替手段を確認したうえでなお現金化を選ぶなら、業者の見極めが最後の分かれ目です。
確認したいのは、換金率と振込時間と必要書類の3点でしょう。
換金率表を金額帯で公開
最初に確認したいのは、換金率が金額帯ごとに公開されているかどうかです。
みんなの現金化は、次の5段階を掲示しています。
- 1〜20万円|92%
- 21〜50万円|94%
- 51〜80万円|97%
- 81〜100万円|98%
- 101万円〜|98.9%
金額が大きいほど率が上がる、という並び方です。
10万円なら92%が適用され、受け取りは9万2,000円まで下がります。
手数料相当額の8,000円は、申込前に計算できる金額です。
「業界最高水準」とだけ書いて表を出さない業者は、この計算ができません。
振込時間と営業時間を明示
次に見るのは、いつ振り込まれるのかという条件です。
みんなの現金化は、対応時間を具体的に掲示しています。
- 最短3分で即日振込
- 年中無休で対応
- 平日15時以降・土日祝日も即日振込
- 営業時間は9:00〜20:00
「即日」という言葉だけでは、締切の時刻が分かりません。
銀行の振込が15時で締まる以上、それ以降の扱いを書いているかが実質的な差です。
営業時間を出していない業者は、連絡が取れない時間帯を特定できません。
トラブルが起きたときに、連絡先が分かることが最低条件でしょう。
運営者情報として所在地・電話・代表者が公開されているかも、同じ観点で確認したい項目です。
必要書類と対象外カードを明記
3つ目に見るのは、申込に何が要るかという条件です。
みんなの現金化が案内している必要書類は、次の3点でした。
- 公的身分証(免許証・保険証・マイナンバーカード)
- クレジットカード
- 振込先口座
対応範囲も、あわせて公開されています。
全カードブランドに対応し、法人カードやナンバーレスカード、複数カードの同時利用にも応じる案内です。
プリペイドカードはバンドルカード・au PAY・Paidyが対象で、デビットカードは非対応と明記されました。
セブンカード・プラスはクレジットカードなので、対象外にはなりません。
書類審査や在籍確認がないことも、申込前に確認しておきたい点です。
日本クレジット協会は、協会が現金化業者を認可することは一切ないと注意喚起しています。
セブン・カードサービスが発行するほかのカード
セブン・カードサービスは、nanacoクレジットカードも発行しています。
規約や支払日はカードごとに違うため、下の個別の記事で確認できます。
| nanacoクレジットカード |
セブンカード・プラス現金化のまとめ
セブンカード・プラスの現金化は業者経由なら最短3分で可能ですが、会員規約 第18条第9項に反する使い方です。
他社と違うのは、規約が現金化の手口を3つの号に書き出している点にあります。
- 第18条9項は「ショッピング枠現金化」を定義し、方式のいかんにかかわらず禁止の対象とする
- 3つの方式は、合理的な金額以上の対価・買った商品の有償譲渡・現行紙幣や貨幣の購入
- 第18条10項は貴金属・金券類・プリペイド型電子マネー・回数券などを枠内でも制限する
- 第35条の2第6号により、制限対象を買ったこと自体が利用の停止・制限の事由になる
- 一体型は資格を失えばnanaco残高がゼロとなり、現金の払い戻しも行われない
キャッシングは年利18.00%で10万円30日なら1,479円、分割払いは3回で割賦係数3.01%です。
10万円以内なら、無利子で保証人も要らない緊急小口資金という選択肢もあります。
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率と振込までの時間を、申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |