「PayPayカードでも現金化できるの?」と迷っていませんか。
みんなの現金化
に申し込めば、PayPayカードのショッピング枠は最短3分で現金に換わります。
ただし会員規約 第33条は、第9項で「換金」、第10項で「現金化」を分けて禁じています。
さらに第22条は、換金目的の「疑い」があるだけで、通知なく利用停止などの措置をとれると定めました。
この記事では、条文をもとにリスクと代わりの手段を整理します。
この記事のまとめ
- PayPayカードも業者経由なら最短3分で現金化可能
- 第33条は9項で「換金」、10項で「現金化」、11項でオンラインカジノを分けて禁止
- 第22条1項は「疑いがある等」で通知なく利用断り・利用停止・無効通知・法的措置
- 第22条3項6号で資格を取り消されると、第24条1項11号で当然に期限の利益を失う
- 第22条6項により、本会員が該当すれば家族会員も同様の措置を受ける
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
PayPayカード現金化の結論|規約違反
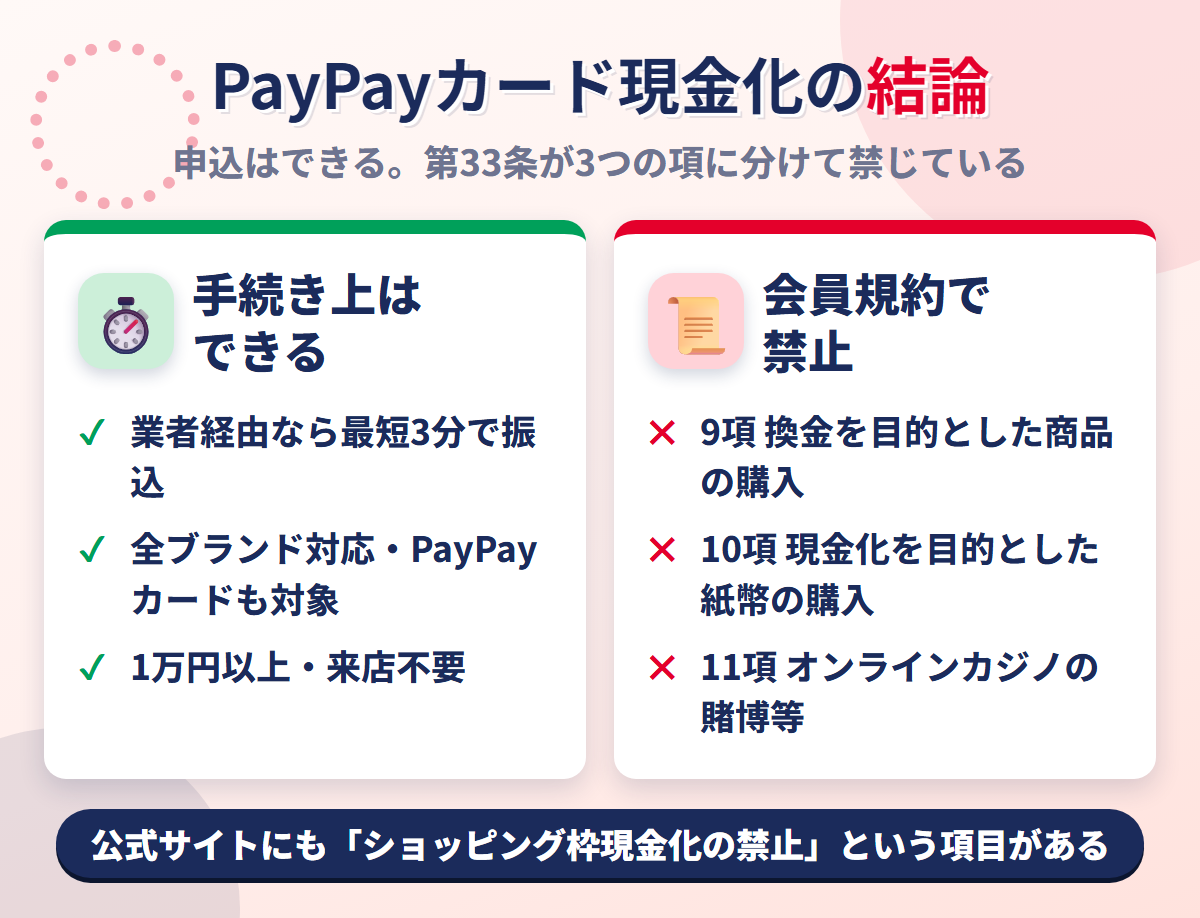
PayPayカードのショッピング枠は、現金化業者を使えば当日中に現金へ換えられます。
ただし会員規約は、換金と現金化を別々の項に分けて禁じました。
業者経由なら最短3分で振込
PayPayカードの現金化は、業者に申し込めば最短3分で振り込まれます。
現金化業者は全カードブランドに対応しており、PayPayカードが対象外になる業者は見当たりません。
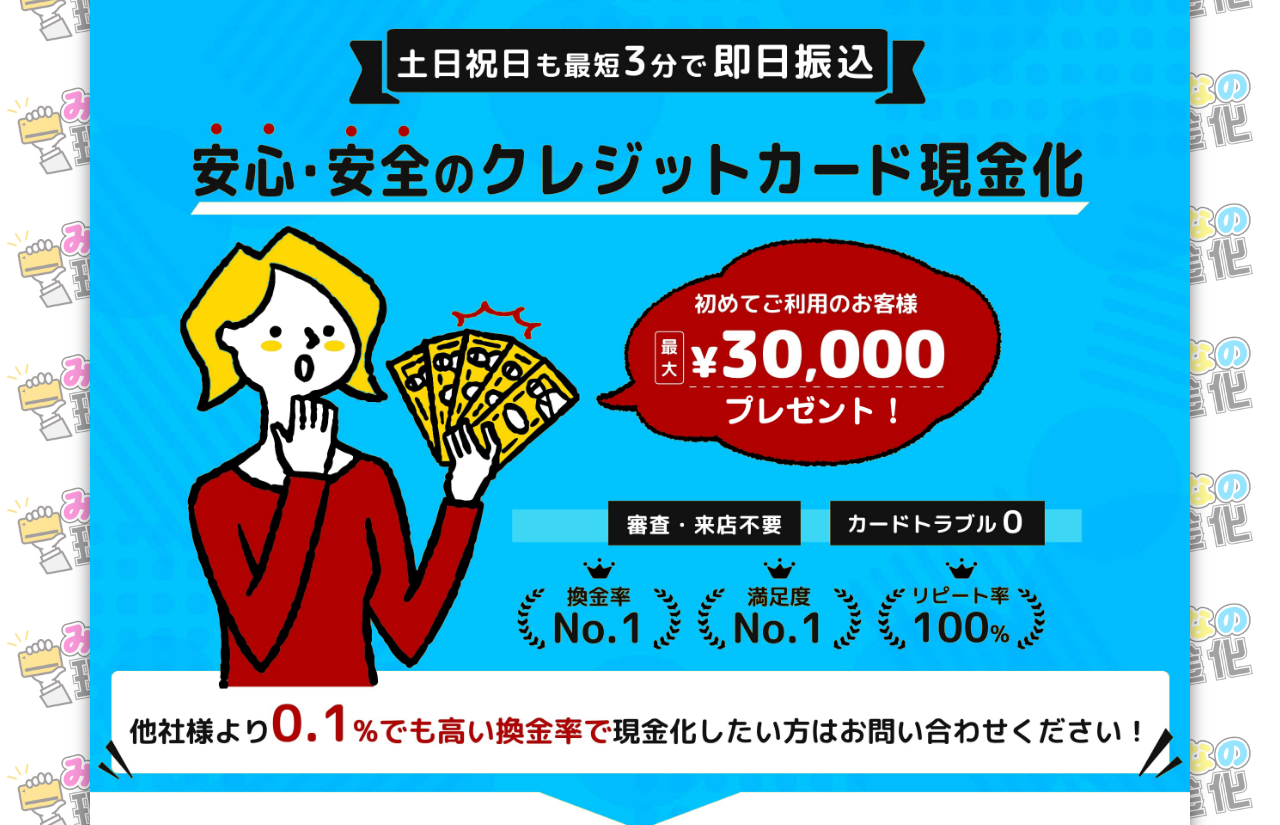
みんなの現金化の公式サイトは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されました。
カードの種類が申込のハードルになる場面は、実務上ほとんどありません。
業者側は、申込時にカードの発行会社で可否を分けていないためです。
問題は申込後に、発行会社であるPayPayカード株式会社がその決済をどう扱うかにあります。
換金と現金化は別の項にある
PayPayカードの現金化は、会員規約 第33条に反する使い方です。
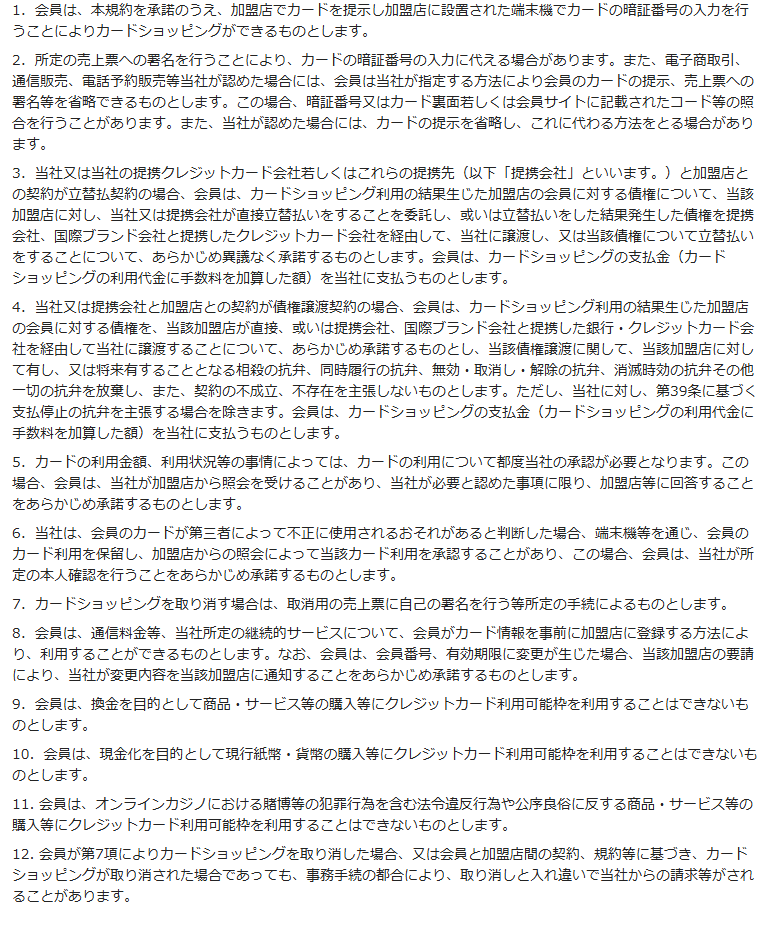
カードショッピングの利用方法を定めた条に、禁止の項が3つ並んでいます。
- 会員は、換金を目的として商品・サービス等の購入等にクレジットカード利用可能枠を利用することはできないものとします(第9項)
- 会員は、現金化を目的として現行紙幣・貨幣の購入等にクレジットカード利用可能枠を利用することはできないものとします(第10項)
- 会員は、オンラインカジノにおける賭博等の犯罪行為を含む法令違反行為や公序良俗に反する商品・サービス等の購入等にクレジットカード利用可能枠を利用することはできないものとします(第11項)
多くの発行会社は、これを1つの条文にまとめています。
PayPayカードは「換金」と「現金化」を書き分けました。

紙幣や貨幣そのものを買う行為は、第10項の「現金化」に当たります。
公式サイトにも禁止の項目
禁止の説明は、規約の中だけに置かれているわけではありません。
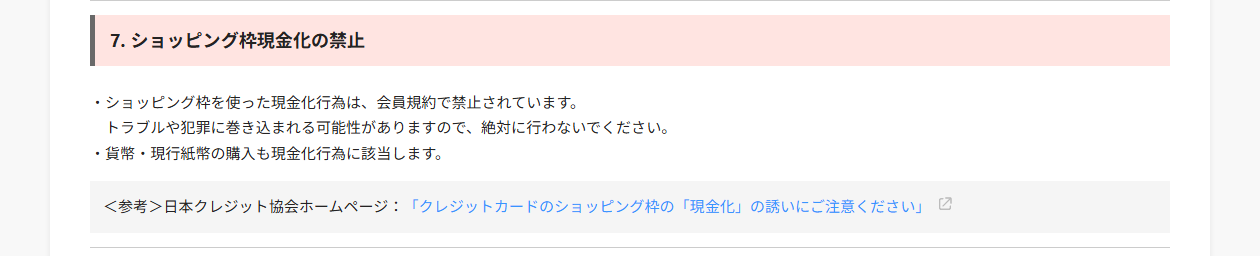
公式サイトの注意事項のページには「7.ショッピング枠現金化の禁止」という項目があります。
- ショッピング枠を使った現金化行為は、会員規約で禁止されています
- 貨幣・現行紙幣の購入も現金化行為に該当します
番号を振った項目として、独立して置かれている点が特徴です。
同じページは、参考として日本クレジット協会の注意喚起ページも案内しています。
規約を読まない会員にも届くよう、二重に用意された形でしょう。
一方で、現金化を利用した会員本人が摘発されたという記載はどちらにもありません。
書かれている不利益は、規約上の措置と業者とのトラブルです。
疑いの段階で4つの措置がとれる
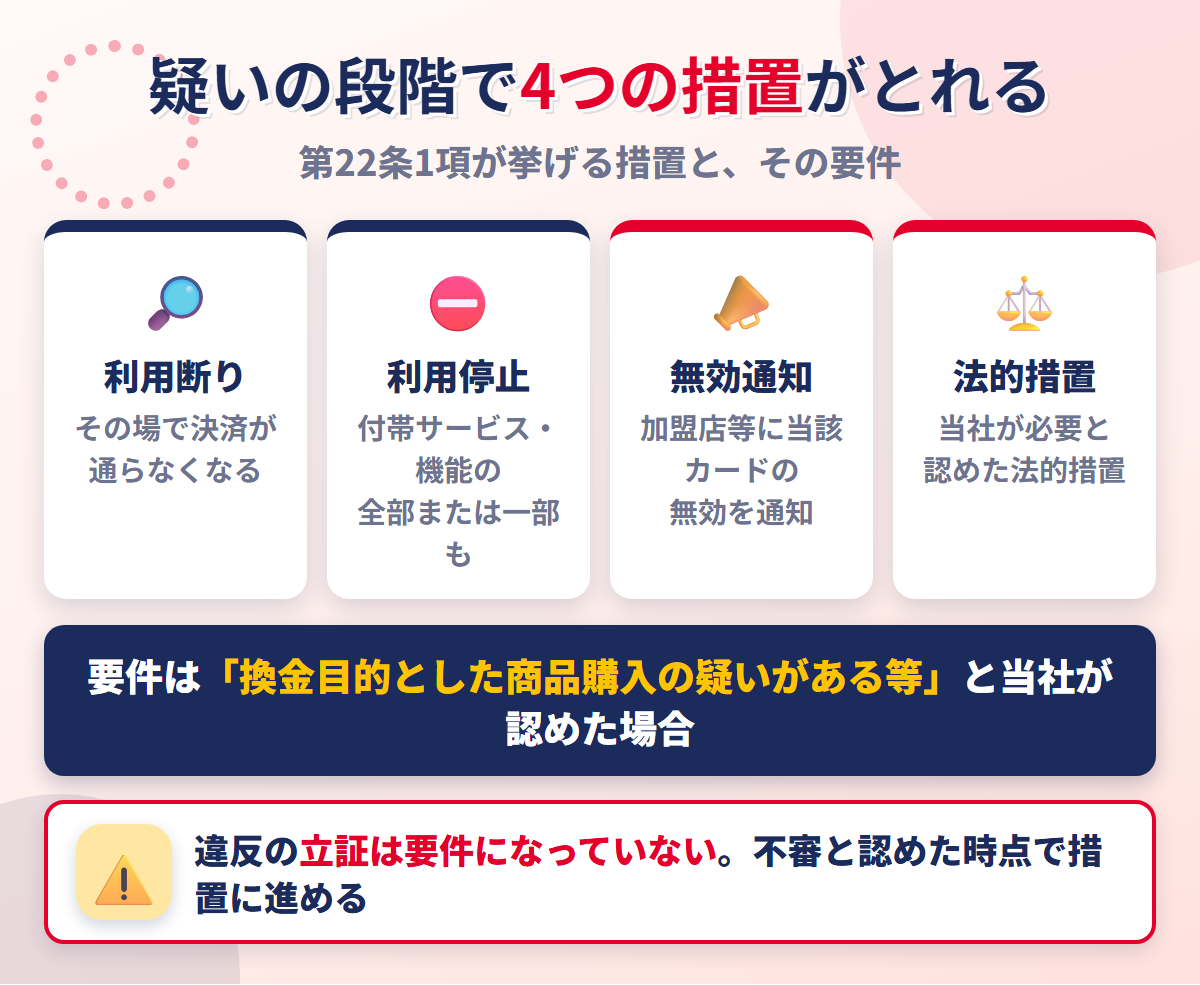
PayPayカードの規約で目を引くのは、措置を発動する条件の書き方です。
違反したことではなく、疑いがあると認めたことが要件になっています。
要件は疑いがあると認めた場合
第22条第1項は、カード利用の停止を定めた項です。
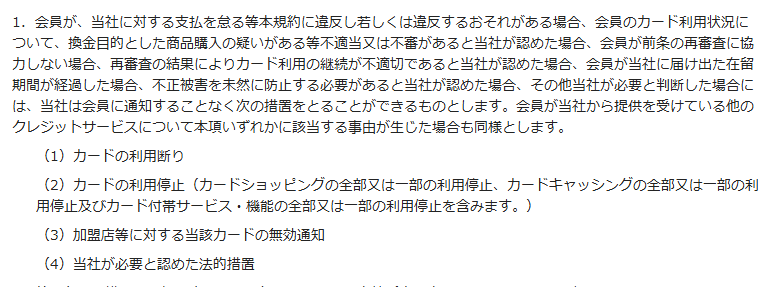
事由のひとつは、次のように書かれています。
- 会員のカード利用状況について、換金目的とした商品購入の疑いがある等不適当又は不審があると当社が認めた場合
「疑いがある」で条件が満たされます。
現金化にあたる取引かどうかを、会社が立証する必要はありません。
同じ項は、当社に対する支払を怠る等の規約違反や、そのおそれがある場合も並べています。
第21条の再審査に協力しない場合も、同じ項の事由です。
入会後も定期・不定期の再審査があり、年収証明書等の提出を求められる場合があります。
通知することなくとれる4つ
第22条第1項の効果は、通知なしで4つの措置をとれることです。
条文が挙げる措置は次のとおりです。
- カードの利用断り
- カードの利用停止(ショッピング・キャッシング・付帯サービスの全部または一部)
- 加盟店等に対する当該カードの無効通知
- 当社が必要と認めた法的措置
2番目の利用停止は、付帯サービスや機能まで対象に含みます。
3番目の無効通知により、店頭で断られて初めて気づく流れも想定されています。
同じ項は、他のクレジットサービスに事由が生じた場合も同様だと定めました。
PayPayカード株式会社から複数のサービスを受けていれば、そちらにも波及します。
法的措置まで書かれている
4番目の「当社が必要と認めた法的措置」は、他の発行会社の規約に見当たりません。
多くの規約は、利用停止と資格取消と一括請求までを並べて終わります。
PayPayカードは、そこに法的措置という言葉を1つ足しました。
何を指すのかは条文に書かれていないため、範囲は会社の判断に委ねられます。
第33条第5項は、利用金額や利用状況によって都度の承認が必要になるとも定めます。
このとき加盟店からの照会に、当社が必要と認めた事項を回答する仕組みです。
第6項は、不正使用のおそれがあると判断した場合にカード利用を保留すると定めました。
ここで読み取れるのは、会社が立証の負担を負わない設計だという点です。
現金化にあたる取引だと確定しなくても、不審だと認めた時点で措置に進めます。
会員の側から「違反していない」と示す手続きも、条文には書かれていません。
| 条文 | 要件 | 効果 |
|---|---|---|
| 第22条1項 | 換金目的とした商品購入の疑いがある等、不適当又は不審と認めた場合 | 通知することなく 利用断り・利用停止・無効通知・法的措置 |
| 第22条3項6号 | 換金を目的とした商品購入の疑い等、不適当若しくは不審と認めた場合 | 通知することなく 会員資格の取消 |
| 第24条1項11号 | 当社が会員資格を取消したとき | 何らの通知、催告なく当然に期限の利益を喪失 |
PayPayカードを現金化する3つの方法
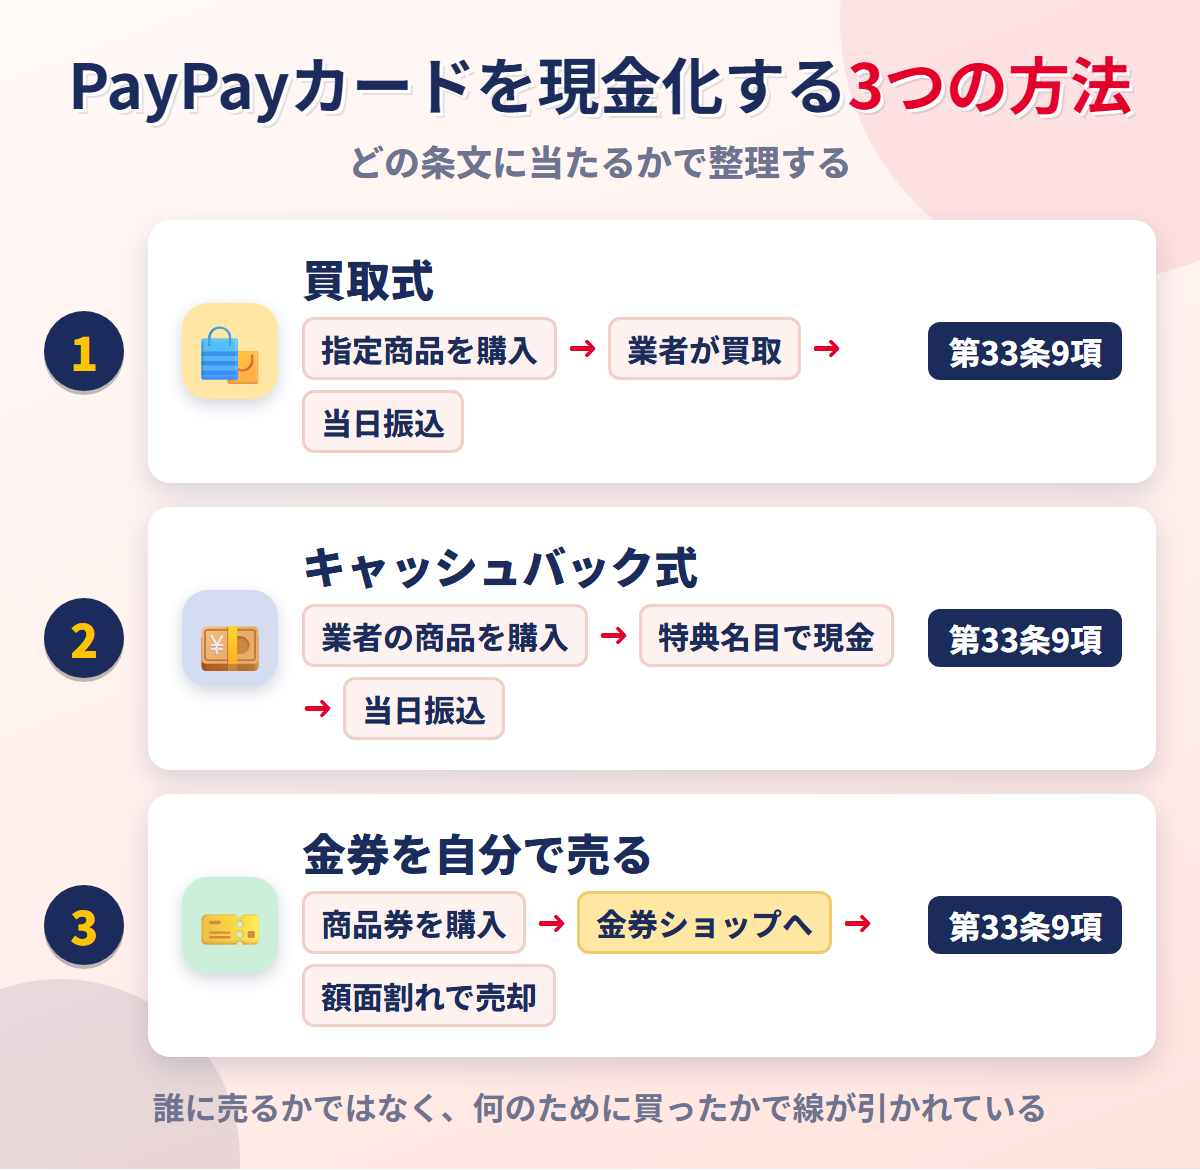
現金化と呼ばれる手続きは、大きく3つに分かれます。
消費者庁の資料は前の2つを整理し、3つ目は自分で完結させる形です。
買取式は指定商品を業者に売る
1つ目が買取式で、消費者庁の資料では買取屋方式と呼ばれています。
流れは3段階に分かれます。
- 業者が指定した商品をPayPayカードで買う
- その商品を業者に売る
- 買取代金が口座に振り込まれる
商品は業者が選ぶため、会員が値段を決める場面はありません。
買った商品の所有権は、第34条により完済までPayPayカード株式会社に留保されています。
その商品を売る行為は、第24条第1項第10号の「譲渡」に当たります。
みんなの現金化の換金率は、1〜20万円で92%と公開されました。
10万円分を申し込むと受け取りは9万2,000円で、手数料相当額は8,000円です。
翌月にカード会社へ払う金額は、値引きされず10万円のまま残ります。
キャッシュバック式は特典で受け取る
2つ目がキャッシュバック式で、消費者庁の資料ではキャッシュバック方式と整理されています。
会員は情報商材などをカードで買い、購入特典として現金を受け取る形です。
商品を売る場面がないため、買取式より工程が1つ少なくなりました。
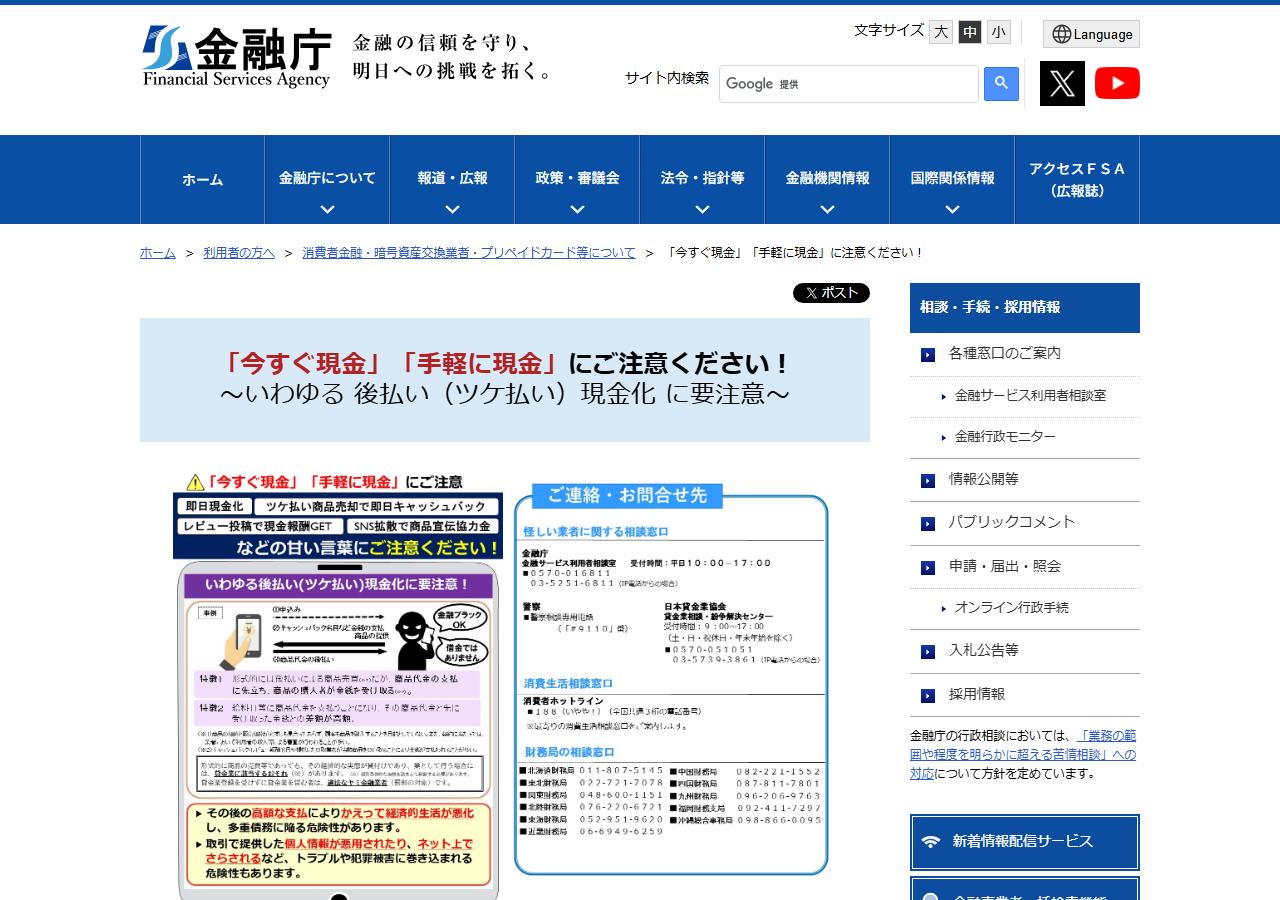
金融庁は、この類型について注意を呼びかけています。
形式上は商品の売買でも、経済的な実態が貸付けで業として行われるなら貸金業に当たるという説明です。
登録のない業者がこれを行えば、違法なヤミ金融業者になりえます。
相談先として、消費者ホットライン188と警察相談専用電話#9110が案内されました。
PayPayカードの規約から見れば、どちらの方式も第33条第9項の「換金」です。
金券を買って自分で売る方法
3つ目は、業者を通さず自分で金券を買って売る方法です。
商品券やギフトカードをカードで買い、金券ショップに持ち込みます。
ただし規約の側から見れば、3つのあいだに差はありません。
第33条第9項が禁じているのは、換金を目的とした商品の購入そのものです。
誰に売るかではなく、何のために買ったかで線が引かれています。
第22条第1項も「換金目的とした商品購入の疑い」を事由に置きました。
自分で売るから規約の外側、という整理は成り立ちません。
3つの違いは、手取りの高さと手間の量だけです。
買取式とキャッシュバック式は当日中に振り込まれ、自分で売る方法は店頭へ行く時間がかかります。
代わりに手取りは、自分で売る方法がいちばん高くなりやすい形です。
| 方法 | 現金を受け取るまで | PayPayカード会員規約での扱い |
|---|---|---|
| 買取式 | 当日(業者が買取) | 第33条9項 換金を目的とした商品の購入/第24条1項10号 譲渡 |
| キャッシュバック式 | 当日(特典名目で振込) | 第33条9項 換金を目的としたサービス等の購入 |
| 金券を自分で売る | 購入後に店頭・買取サイトへ | 第33条9項 換金を目的とした商品の購入/第22条1項 疑い |
資格の取消が期限の利益を奪う
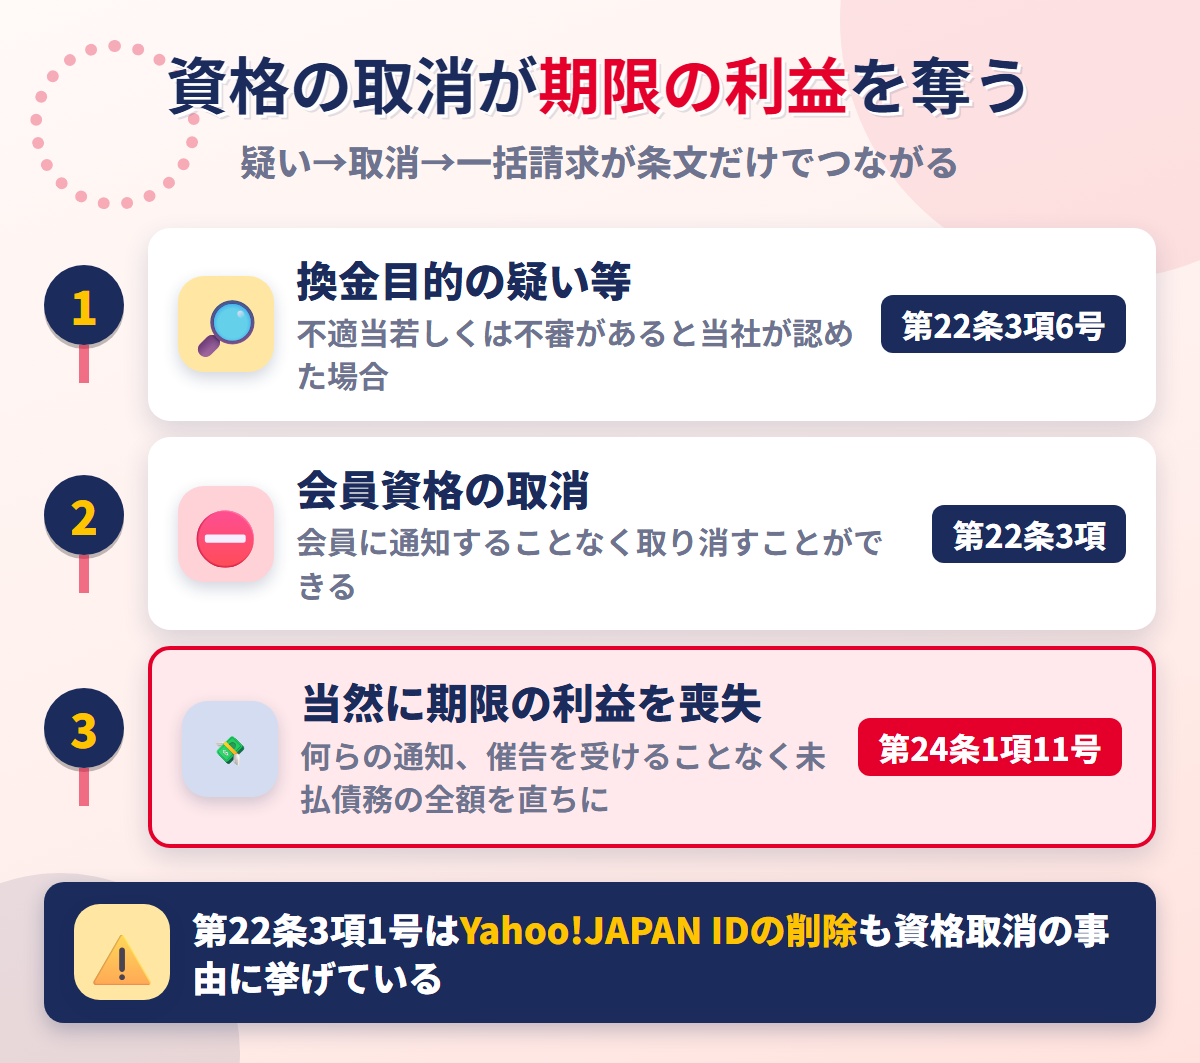
PayPayカードの規約は、資格の取消と一括請求を別々の条文に置いています。
2つの条文がつながるため、疑いから一括請求までが条文だけで完結する形です。
第22条3項6号が取消の事由
第22条第3項は、会員資格そのものを扱う項です。
柱書は、次のように書かれています。
- 当社は、会員が次の各号のいずれかの事由に該当した場合又は当社が該当したと判断した場合は、会員に通知することなく会員資格を取り消すことができ、加盟店等に当該カードの無効を通知又は登録することがあります
「当社が該当したと判断した場合」まで含まれています。
事由は13号あり、第6号が現金化に関わる号です。
- 換金を目的とした商品購入の疑い等、会員のカードの利用状況が不適当若しくは不審があると当社が認めた場合
ここでも要件は「疑い等」で止まっています。
第1項の利用停止と同じ要件で、資格の取消まで届く構造です。
第24条1項11号で当然に喪失
第24条第1項は、期限の利益の喪失を定めた項です。
柱書は「何らの通知、催告を受けることなく」当然に喪失すると書きます。
事由は11号あり、最後の号が資格の取消を指しています。
- 当社が会員資格を取消したとき
支払いが遅れているかどうかは、この号の要件に入っていません。
第22条第3項第6号で取り消されれば、そのまま当然喪失につながります。
分割やリボで組んでいた残高も、まとめて請求される形でしょう。
Yahoo!JAPAN IDの削除も事由
第22条第3項には、PayPayカードならではの号もあります。
第1号の書き方は、次のとおりです。
- 会員がLINEヤフーからYahoo!JAPAN IDを削除された場合
第1条第1項により、本会員はYahoo!JAPAN IDを保有する方に限られます。
IDが前提になっているため、IDを失えば会員資格も失う設計です。
第10号は、他のクレジットサービスに事由が生じた場合も対象に挙げました。
第24条第2項第4号も、複数所持しているカードの1枚に事由があれば足りると定めます。
1枚だけ止まって終わる、という整理にはなりません。
バレたときの4つのペナルティ
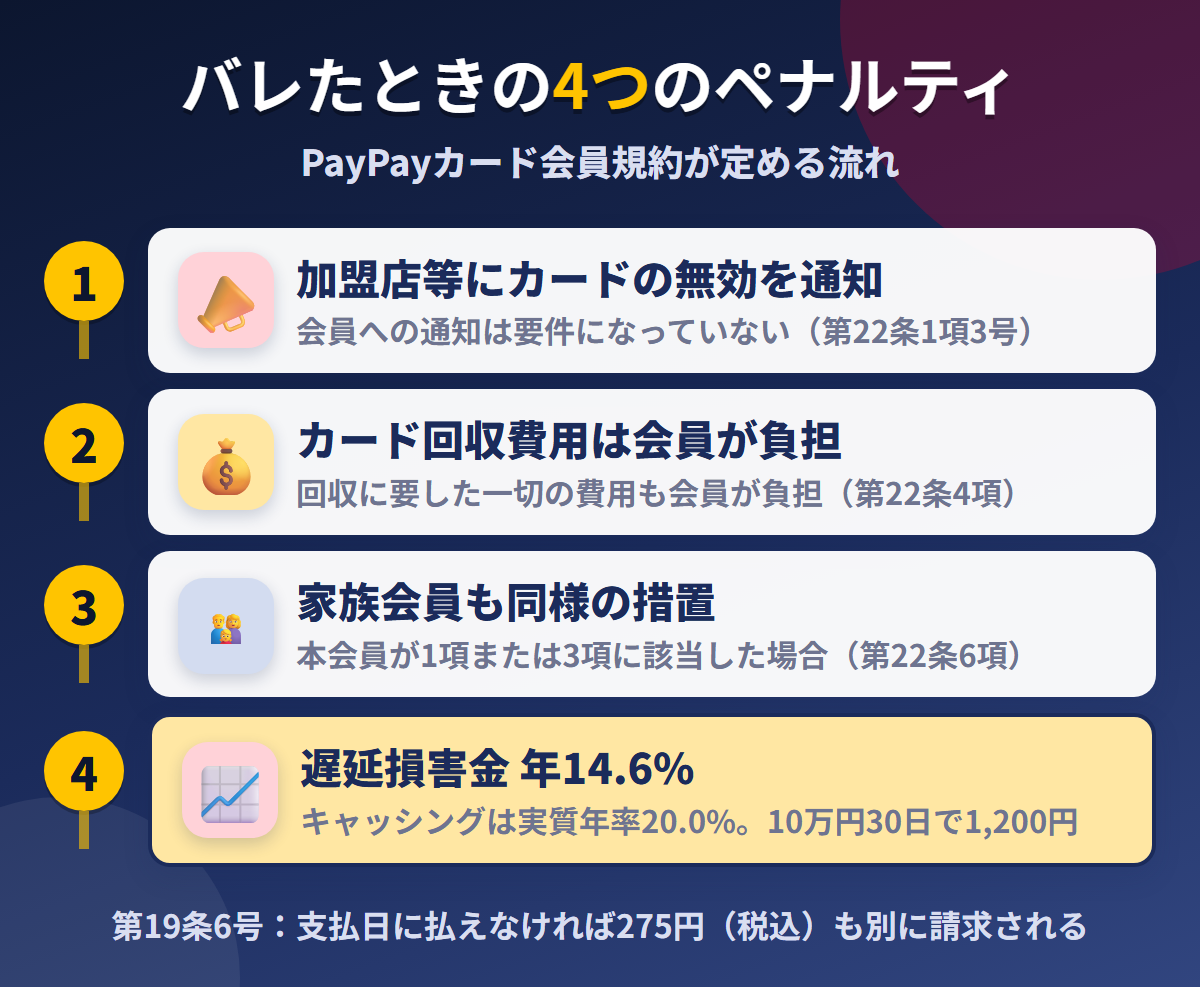
規約違反と判断されたあとの流れは、第22条から第36条へとつながります。
加盟店への無効通知、回収費用の負担、家族会員への波及、遅延損害金の4つです。
加盟店等にカードの無効を通知
1段階目は、カードが使えなくなることです。
第22条第1項の第3号が、通知の相手を定めています。
- 加盟店等に対する当該カードの無効通知
会員への通知は不要でも、加盟店には無効が伝わるという順番です。
第3項も、資格の取消とあわせて加盟店等に無効を通知又は登録すると定めました。
日本クレジット協会も、規約違反のペナルティにカードの利用停止を挙げました。
カード回収費用は会員が負担
2段階目は、カードそのものの扱いです。
第22条第4項は、資格を取り消されたあとの義務を並べています。
- カードを直接当社宛もしくは加盟店等を通じて返却する
- または会員の責任においてカードを廃棄する
- 支払期限にかかわらず、直ちに当社に対する未払債務を支払う
そのうえで、条文は費用の扱いも書きました。
- 当社がカードの回収に要した一切の費用も会員が負担するものとします
「一切の費用」なので、金額の上限は書かれていません。
返却を求められた時点で素直に応じれば、回収の費用は発生しないでしょう。
家族会員も同様の措置を受ける
3段階目は、措置の範囲が広がる場面です。
第22条第6項は、本会員が第1項または第3項に該当した場合、家族会員も同様の措置を受けると定めた項です。
対象になるのは、次の2つでした。
- 第1項のカード利用の停止(利用断り・利用停止・無効通知・法的措置)
- 第3項の会員資格の取消
どちらか一方ではなく、両方が家族会員に及びます。
第1条第4項も、本会員が資格を喪失すれば家族会員は当然に喪失すると書きました。
家族カードを渡している場合、その家族の決済も同時に止まります。
自分だけの問題として閉じない点は、申込前に押さえておきたい部分でしょう。
遅延損害金は年14.6%
4段階目は、払えなかった場合に上乗せされる遅延損害金です。
規約は、ショッピングとキャッシングで別の率を定めています。
- カードショッピングの支払金|年14.6%
- カードキャッシングの支払金|実質年率20.0%
期限の利益を喪失した場合も、喪失の日から完済の日まで同じ率が続きます。
10万円の残高で30日なら、ショッピング分の上乗せは1,200円です。
金額そのものは大きく見えませんが、完済するまで積み上がり続けます。
第19条第6号により、支払日に払えなければ275円(税込)も別に請求されます。
延滞が信用情報に記録されれば、その後のカードやローンの審査にも響くでしょう。
| 段階 | 起きること | 条文 |
|---|---|---|
| 1 | 加盟店等に対する当該カードの無効通知(会員への通知は不要) | 第22条1項3号・3項 |
| 2 | カードの返却または廃棄/回収に要した一切の費用は会員が負担 | 第22条4項 |
| 3 | 家族会員も同様の措置を受ける | 第22条6項・第1条4項 |
| 4 | 遅延損害金 年14.6%(キャッシングは実質年率20.0%) | 第36条・規約末尾 |
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
枠は内枠で決まり合算されない
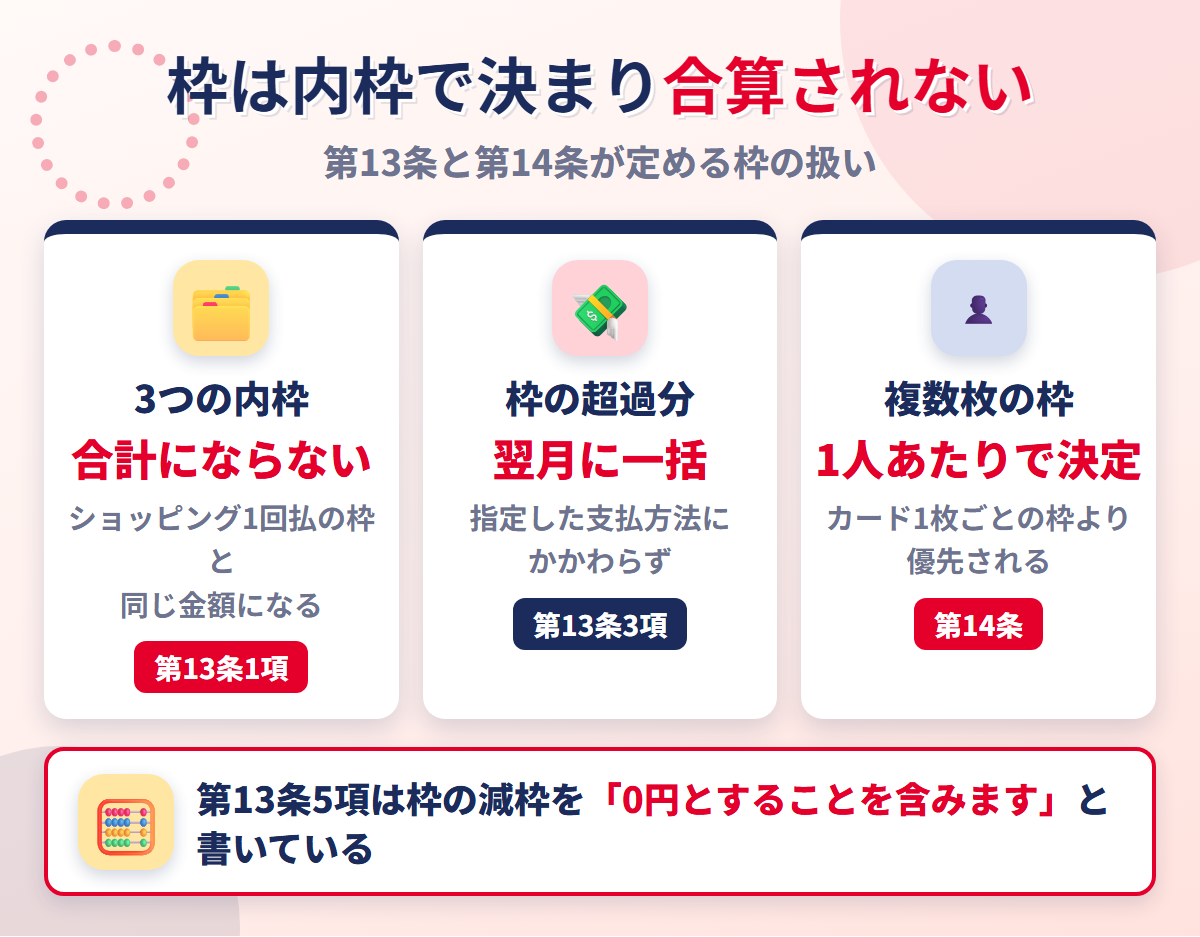
PayPayカードの利用可能枠は、第13条と第14条にまとまっています。
数字の見え方が他社と違うため、現金化の前に押さえておきたい部分です。
3つの内枠は合計にならない
第13条第1項は、クレジットカード利用可能枠の内枠を3つ定めています。
- ショッピング1回払利用可能枠
- ショッピング1回払以外利用可能枠
- キャッシング利用可能枠
条文は、この3つの関係も書いています。
- クレジットカード利用可能枠は、原則としてショッピング1回払利用可能枠と同じ金額となり、次の各号の利用可能枠の合計にはなりません
ショッピング枠が30万円でキャッシング枠が10万円なら、総枠は40万円ではありません。
第2項も、リボ・分割・ボーナスの各枠が合計にならないと定めます。
適用されるのは、最も大きい枠と同じ金額です。
超過分は翌月に一括して支払う
第13条第3項は、枠を超えた場合の扱いを定めています。
- 会員が加盟店において指定した支払方法にかかわらず、当該利用代金を翌月に一括して支払うものとします
「指定した支払方法にかかわらず」という言葉が入りました。
レジでリボや分割を選んでいても、超えた分は翌月の一括です。
このとき手数料は請求されないため、金額が膨らむわけではありません。
ただし、翌月の請求額が想定より大きく動きます。
第13条第5項は、利用状況と再審査の結果を勘案して枠を減枠できるとも定めました。
括弧書きには「0円とすることを含みます」と書かれています。
複数枚でも1人あたりで決まる
第14条は、複数枚を持っている場合の枠を定めた条文です。
- 本会員1人あたりの利用可能枠は、原則としてショッピング1回払利用可能枠と同じ金額となり、次の各号の利用可能枠の合計にはなりません
2枚目を作っても、使える総額が2倍になるわけではありません。
第3項は、この枠が第13条の枠より優先されるとも定めます。
カード1枚ごとの枠が残っていても、1人あたりの枠で止まる場面があります。
第24条第2項第4号も、複数所持しているカードの1枚に事由があれば足りると定めました。
枚数を増やす動きは、枠を広げないまま事由の当たり先だけを増やす結果につながります。
現金化の前に検討したい3つの代替手段
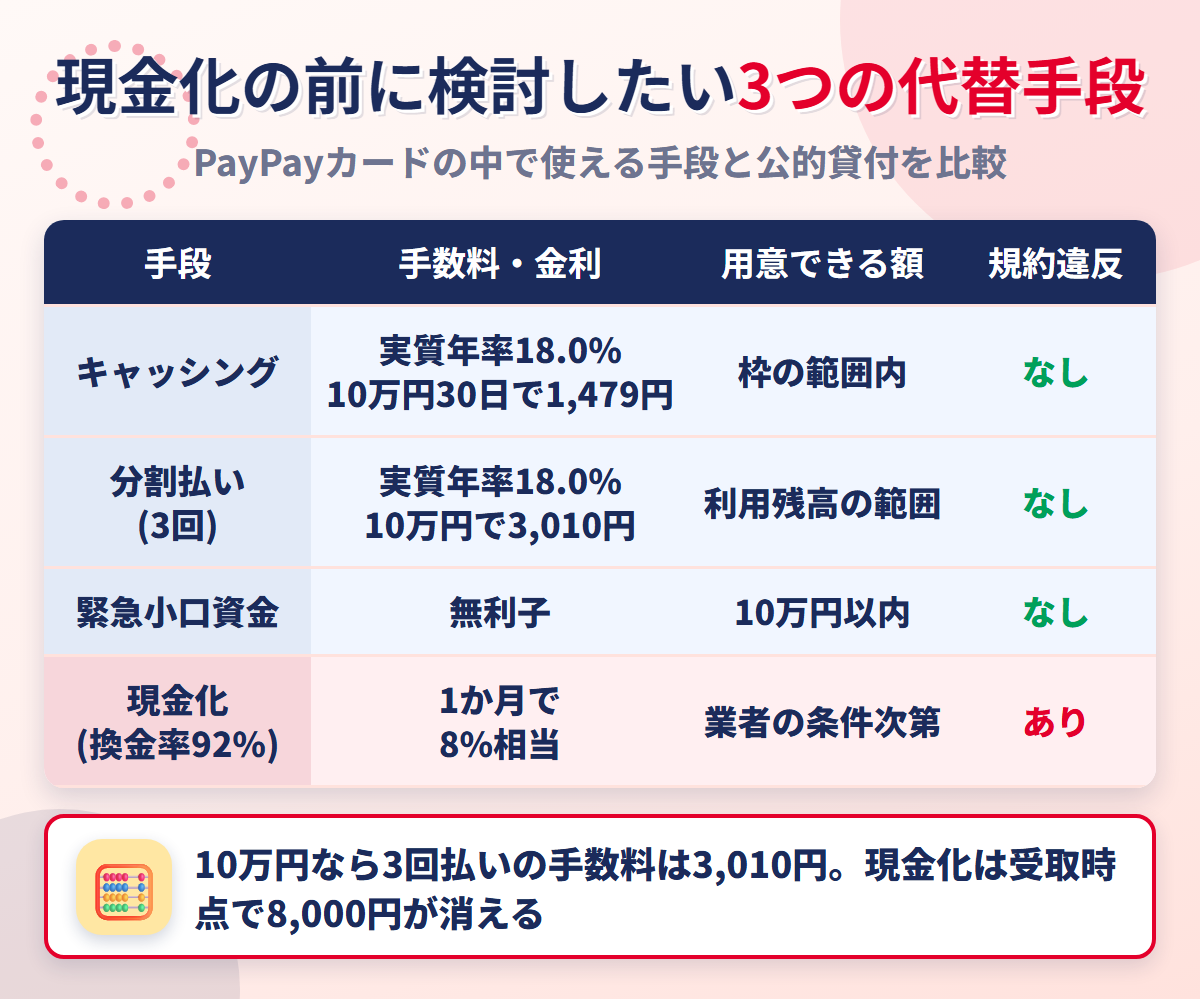
同じ金額を用意する手段は、現金化のほかにもあります。
カードの中で現金を借りる1つ、翌月の負担を分ける1つ、公的制度を使う1つです。
キャッシングは実質年率18.0%
規約末尾のカードキャッシングの条件は、次のようにまとまっています。
- 実質年率|18.0%(貸付残高との合計が100万円以上なら15.0%)
- 返済期間|1回払は60日以内、リボルビング払は原則5年以内・60回以内
- 遅延損害金|実質年率20.0%
- 担保・保証人|不要
10万円を実質年率18.0%で30日間借りた場合、利息は1,479円です。
換金率92%で10万円を現金化した場合の手数料相当額は8,000円でした。
同じ10万円を用意するのに、差は6,521円あります。
第40条第1項は、キャッシングの利用目的と資金使途を生計費融資と定めました。
生活費の不足を埋める用途であれば、規約が想定している使い方です。
分割払いは3回で3.01円から
現金が足りないのではなく、翌月の請求が重いだけなら分割払いが使えます。
規約末尾の支払回数表は、回数ごとに率と金額を並べた表です。
- 3回|実質年率18.0%・利用代金100円あたり3.01円
- 6回|実質年率18.0%・利用代金100円あたり5.32円
- 10回|実質年率18.0%・利用代金100円あたり8.43円
- 24回|実質年率18.0%・利用代金100円あたり19.82円
回数が少ないほど、上乗せ額は小さく収まります。
10万円を3回払いにした場合、手数料は3,010円という計算です。
現金化の手数料相当額8,000円と比べると、4割ほどに収まります。
2回払いとボーナス1回払いは、実質年率0.0%と定められました。
一方で、リボルビング払いの手数料率は実質年率18.00%です。
緊急小口資金は10万円まで無利子
10万円以内で足りるなら、公的な貸付制度も選べます。
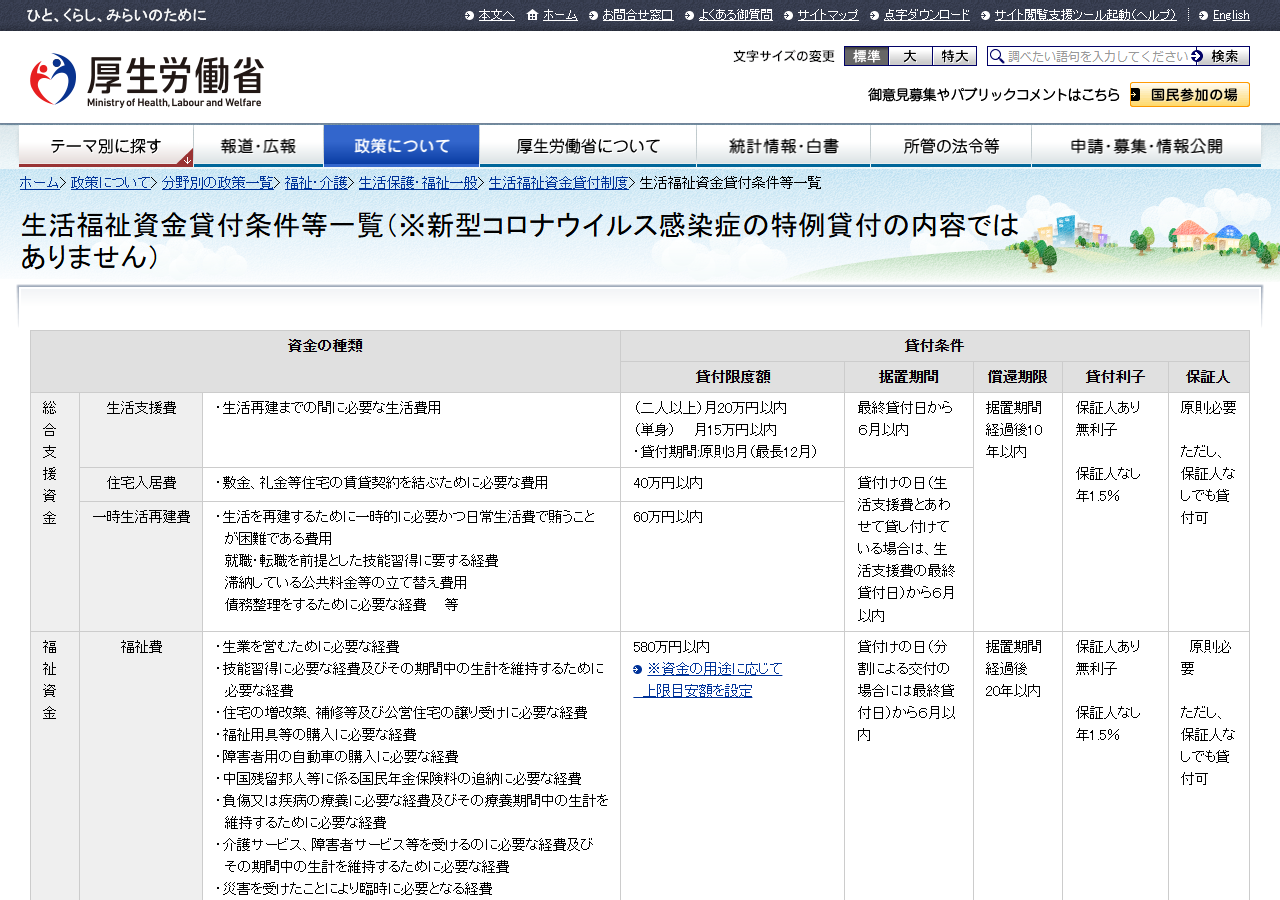
厚生労働省の生活福祉資金には、緊急小口資金という枠があります。
条件は次のとおりです。
- 貸付上限|10万円以内
- 貸付利子|無利子
- 据置期間|貸付けの日から2月以内
- 償還期限|据置期間経過後12月以内
- 連帯保証人|不要
無利子で保証人も要らないため、金利負担だけを見れば最も軽い手段です。
生活費が継続して不足する場合は、総合支援資金という枠もあります。
単身なら月15万円以内、二人以上の世帯なら月20万円以内です。
手続きは市区町村の社会福祉協議会で行うため、即日というわけにはいきません。
3つに共通するのは、会員規約に反しない手段だという点です。
| 手段 | 手数料・金利 | 用意できる額 | 規約違反 |
|---|---|---|---|
| キャッシング | 実質年率18.0%(10万円30日で1,479円) | 枠の範囲内 | なし |
| 分割払い | 3回18.0%(10万円で3,010円)〜24回19.82円 | 利用残高の範囲 | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率92%) | 1か月で8%相当 | 業者の条件次第 | あり |
PayPayカード対応業者の選び方
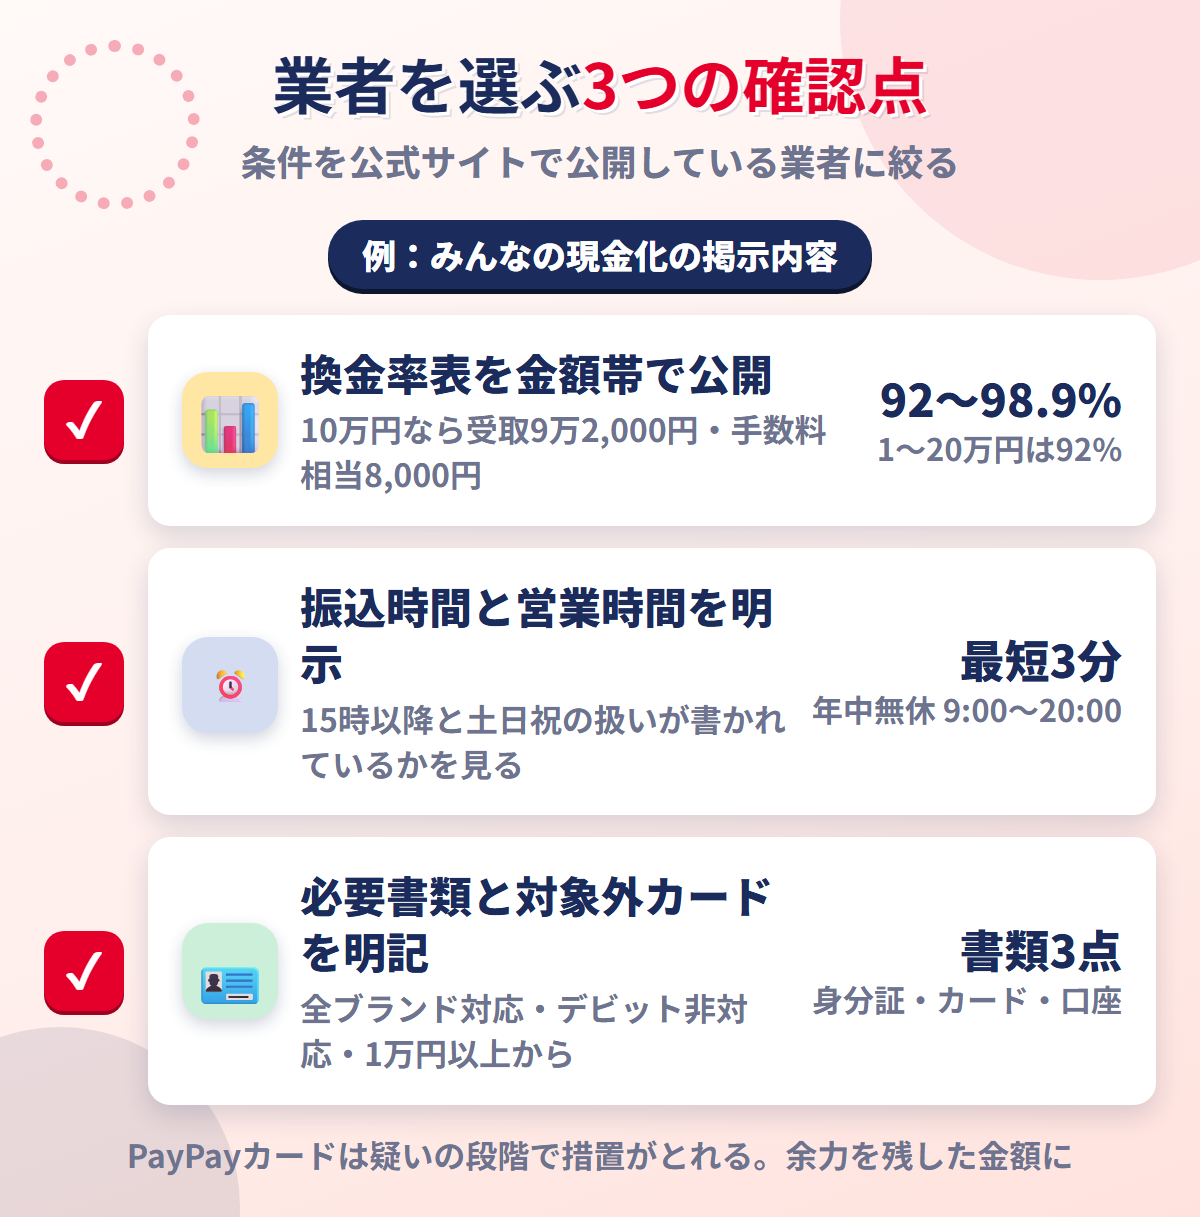
代替手段を確認したうえでなお現金化を選ぶなら、業者の見極めが最後の分かれ目です。
確認したいのは、換金率と振込時間と必要書類の3点でしょう。
換金率表を金額帯で公開
最初に確認したいのは、換金率が金額帯ごとに公開されているかどうかです。
みんなの現金化は、次の5段階を掲示しています。
- 1〜20万円|92%
- 21〜50万円|94%
- 51〜80万円|97%
- 81〜100万円|98%
- 101万円〜|98.9%
金額が大きいほど率が上がる、という並び方です。
10万円なら92%が適用され、受け取りは9万2,000円まで下がります。
手数料相当額の8,000円は、申込前に計算できる金額です。
「業界最高水準」とだけ書いて表を出さない業者は、この計算ができません。
振込時間と営業時間を明示
次に見るのは、いつ振り込まれるのかという条件です。
みんなの現金化は、対応時間を具体的に掲示しています。
- 最短3分で即日振込
- 年中無休で対応
- 平日15時以降・土日祝日も即日振込
- 営業時間は9:00〜20:00
「即日」という言葉だけでは、締切の時刻が分かりません。
銀行の振込が15時で締まる以上、それ以降の扱いを書いているかが実質的な差です。
営業時間を出していない業者は、連絡が取れない時間帯を特定できません。
トラブルが起きたときに、連絡先が分かることが最低条件でしょう。
運営者情報として所在地・電話・代表者が公開されているかも、同じ観点で確認したい項目です。
必要書類と対象外カードを明記
3つ目に見るのは、申込に何が要るかという条件です。
みんなの現金化が案内している必要書類は、次の3点でした。
- 公的身分証(免許証・保険証・マイナンバーカード)
- クレジットカード
- 振込先口座
対応範囲も、あわせて公開されています。
全カードブランドに対応し、法人カードやナンバーレスカード、複数カードの同時利用にも応じる案内です。
プリペイドカードはバンドルカード・au PAY・Paidyが対象で、デビットカードは非対応と明記されました。
PayPayカードはクレジットカードなので、対象外にはなりません。
書類審査や在籍確認がないことも、申込前に確認しておきたい点です。
日本クレジット協会は、協会が現金化業者を認可することは一切ないと注意喚起しています。
PayPayカード現金化のまとめ
PayPayカードの現金化は業者経由なら最短3分で可能ですが、会員規約 第33条に反する使い方です。
他社と違うのは、措置の要件が「疑い」の段階で満たされる点にあります。
- 第33条は9項で「換金」、10項で「現金化」、11項でオンラインカジノを分けて禁止
- 第22条1項は「換金目的とした商品購入の疑いがある等」で通知なく4つの措置がとれる
- 4つ目に「当社が必要と認めた法的措置」が明記されている
- 第22条3項6号で資格を取り消されると、第24条1項11号により当然に期限の利益を失う
- 第22条6項により、本会員が該当すれば家族会員も同様の措置を受ける
キャッシングは実質年率18.0%で10万円30日なら1,479円、分割払いは3回で100円あたり3.01円です。
10万円以内なら、無利子で保証人も要らない緊急小口資金という選択肢もあります。
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率と振込までの時間を、申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |