「オリコカードでも現金化できるの?」「他のオリコのカードもまとめて止まる?」と迷っていませんか。
オリコカードのショッピング枠は、
みんなの現金化
に申し込めば最短3分で現金に換わります。
ただし会員規約の第4条(2)は、ショッピング枠の現金化又は換金を1番目に挙げて禁じています。
他社の規約と違うのは、第25条(2)が「オリコが発行する全てのカードについて第1項が適用される」と定めている点です。
この記事では、オリコの会員規約の条文をもとにリスクを整理しました。
随時に行われる信用調査、加盟店へのカード無効の通知、枠の超過分の扱いも確認しています。
そのうえで、キャッシング10万円で1,331円・分割払い10回で8,200円・無利子の公的貸付を数字で比べました。
読み終えれば、現金化を使うべきか、使うならどの業者に見積もりを取るべきかを自分で判断できます。
この記事のまとめ
- オリコカードも業者経由なら最短3分で現金化可能
- 第4条(2)は現金化・海外金融取引・暗号資産・オンラインカジノの4つを名指しで禁止
- 第25条(1)は通知することなく停止・資格喪失。加盟店にカードの無効を通知
- 第25条(2)により、1枚が該当すればオリコが発行する全てのカードに適用
- 枠の超過分は、超過額もしくは残債務全額を一括して支払う
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
オリコカード現金化の結論|規約違反
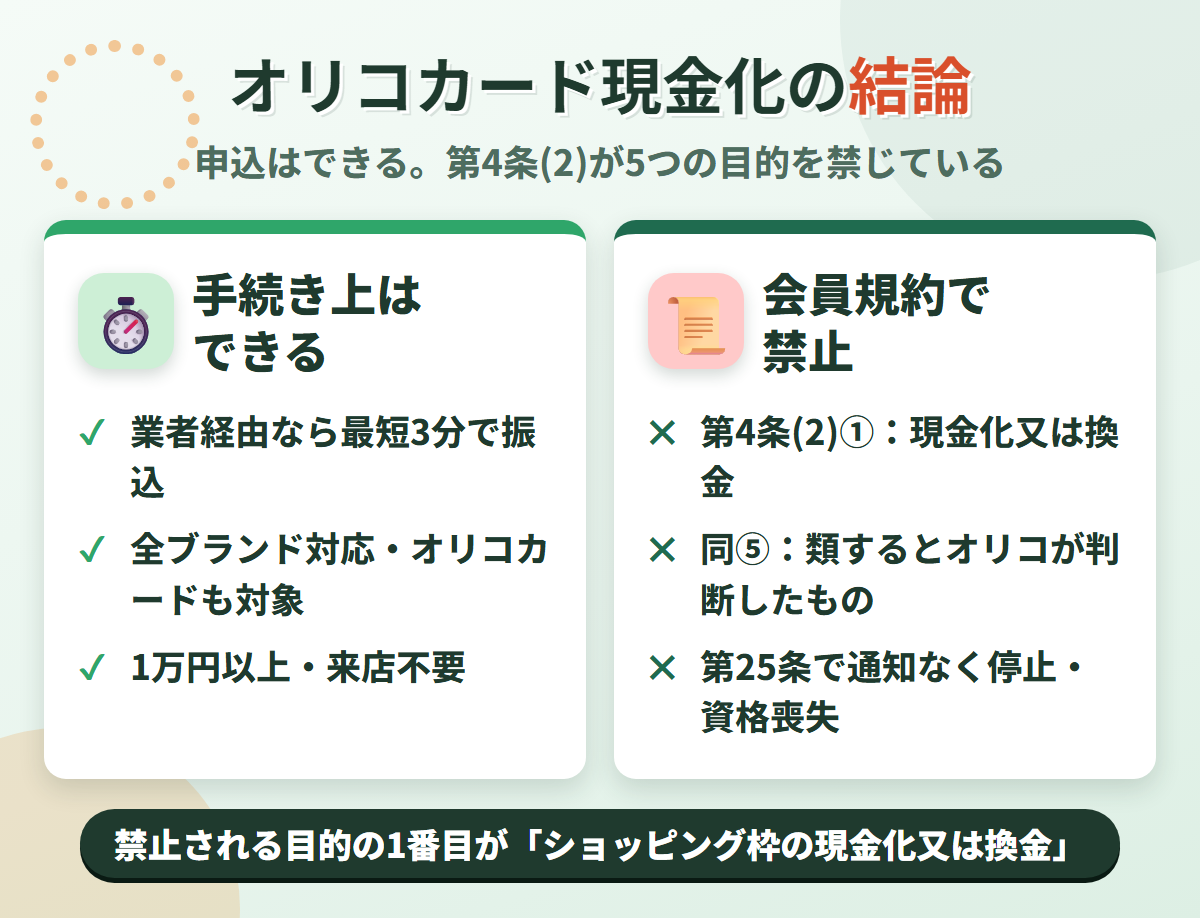
オリコカードのショッピング枠は、現金化業者を使えば当日中に現金へ換えられます。
ただし現金化は、会員規約の第4条が1番目に挙げて禁じた使い方です。
業者経由なら最短3分で振込
オリコカードの現金化は、業者に申し込めば最短3分で振り込まれます。
現金化業者は全カードブランドに対応しており、オリコカードが対象外になる業者は見当たりません。
みんなの現金化の公式サイトは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されています。
カードの種類が申込のハードルになる場面は、実務上ほとんどありません。
業者側は、申込時にカードの発行会社で可否を分けていないためです。
問題は申込後に、発行会社であるオリコがその決済をどう扱うかにあります。
第4条が禁じる5つの目的
オリコカードの現金化は、会員規約の第4条(2)に反する使い方です。
条文の柱書は、次のように書き出しています。
- 会員は、次の各号の何れかを目的としたカードショッピングを行ってはならないものとします
そのうえで、禁止される目的を5つ列挙しました。
- ショッピング枠の現金化又は換金
- 株式・投資信託・FX・デリバティブ等の海外金融取引
- 暗号資産の購入
- オンラインカジノ等の利用
- その他①〜④に類するとオリコが判断したもの
現金化は1番目に置かれています。
「現金化又は換金」と2つの言葉を並べているため、呼び方を変えても逃げ道はありません。
5号はオリコが判断する
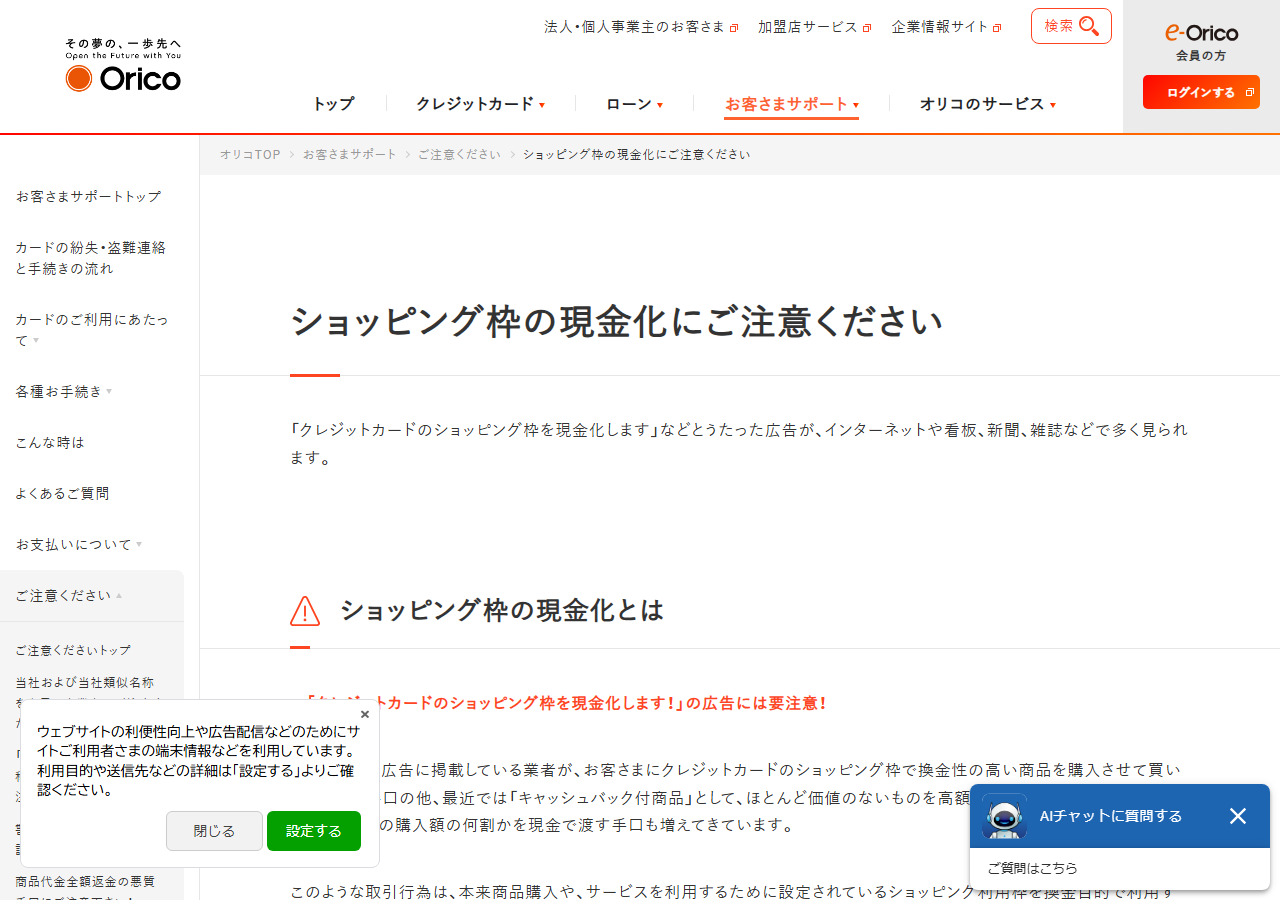
5つ目の号は、前の4つとは性質が違います。
「その他①〜④に類するとオリコが判断したもの」という書き方です。
判断するのは会員ではなく、オリコである点が条文に明記されています。
2番目から4番目に暗号資産やオンラインカジノが並んでいることも特徴でしょう。
新しい手口が出ても、5番目で拾える構造になっています。
オリコは注意喚起ページでも、2つの手口を挙げて規約違反だと説明しています。
換金性の高い商品を購入させて買い取る手口と、キャッシュバック付商品の手口です。
一方で、現金化を利用した会員本人が摘発されたという記載は規約にも注意喚起にもありません。
書かれている不利益は、規約上の措置と業者とのトラブルです。

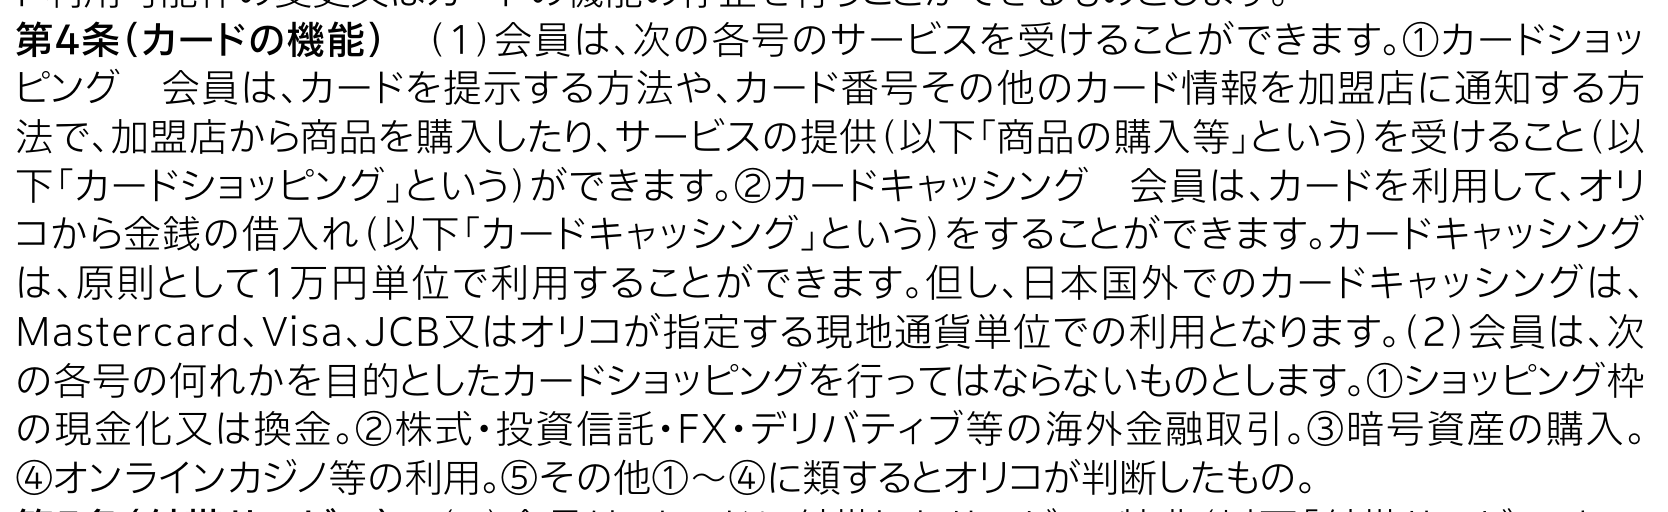
1枚の違反が全カードに広がる
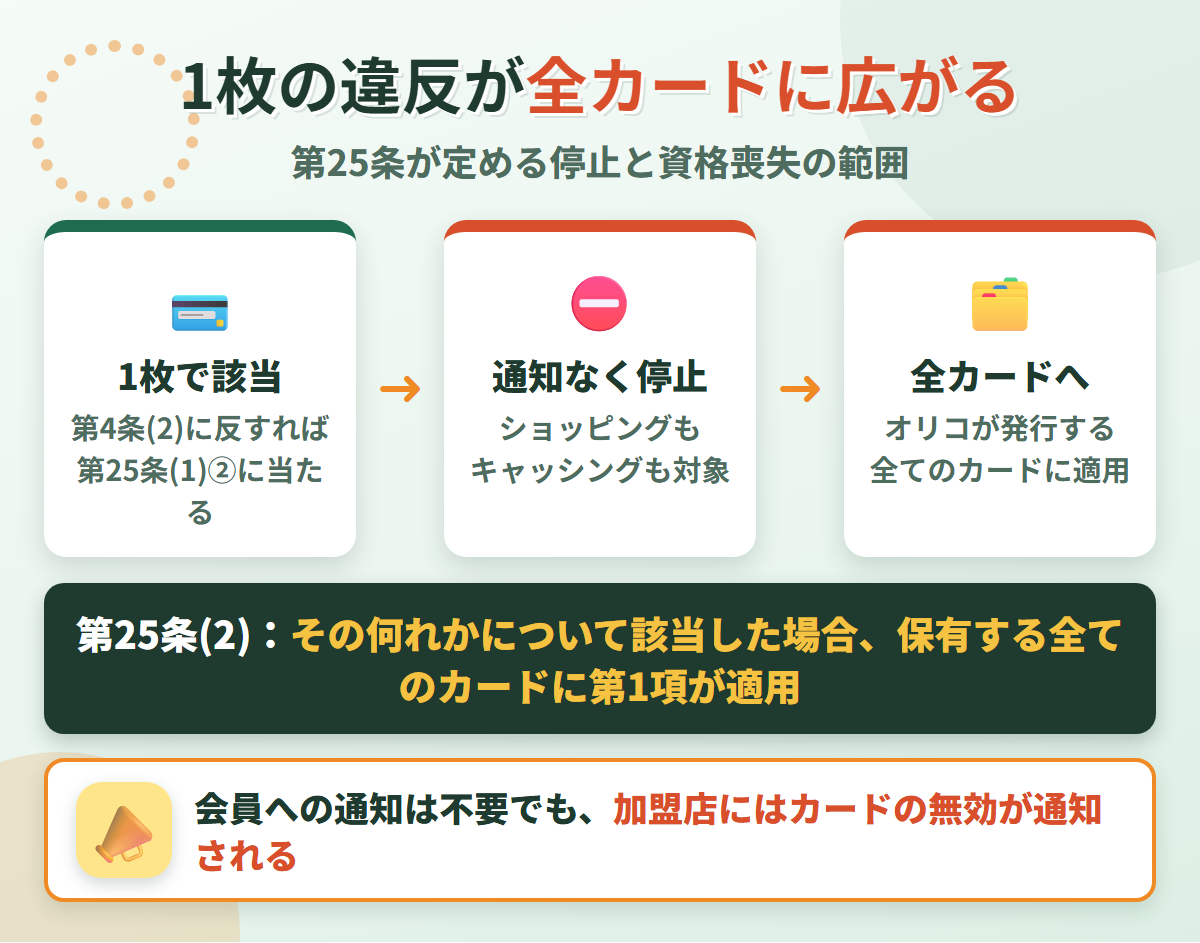
オリコカードの規約には、他社では見かけない一項があります。
複数枚持っている場合に、1枚の事由が全てのカードに適用されるという定めです。
オリコは提携カードを多く発行しているため、影響が出やすい構造になっています。
通知することなく停止できる
措置を定めているのは第25条です。
第1項の柱書は、条件を置かずに停止と資格喪失を認めています。
- 会員が、次の各号の何れかに該当したときは、オリコは、会員に通知することなくカードショッピング及びカードキャッシングの全部又は一部の利用を停止し、又は会員資格を喪失させることができるものとします
「通知することなく」という言葉が入っています。
止めるのはショッピングだけではなく、キャッシングも同じ条文の対象です。
事由は15号まであり、②に「本規約の何れかに違反した場合」が置かれています。
第4条(2)に反した時点で、②に該当することとなるでしょう。
加盟店にカードの無効を通知
同じ項は、措置の外への広がりにも触れています。
条文は次のように続きます。
- これらの措置とともに、加盟店に対し当該カードの無効を通知することがあります
会員への通知は不要でも、加盟店には無効が伝わるという順番です。
第25条(3)は、一時停止によって会員に生じた事象についてオリコは一切の責任を負わないとしています。
止まったことで別の支払いが滞っても、その責任は会員が負う形です。
複数枚は全てに適用される
第25条(2)が、この記事でいちばん押さえたい条文です。
条文の定めを引用します。
- 会員がオリコの発行する複数のカードの会員となっている場合において、その何れかについて第1項各号の何れかひとつに該当した場合、会員の保有するオリコが発行する全てのカードについて、第1項が適用されるものとします
「何れかひとつに該当した場合」で、保有する全てのカードが対象です。
提携カードを別ブランドで持っていても、発行会社がオリコなら同じ扱いです。
枠を分散させてリスクを散らす、という発想は条文上成り立ちません。
第26条(4)は、本会員が資格を喪失したときは家族会員も喪失すると定めています。
| 条文 | 定めている内容 |
|---|---|
| 第25条(1) | 通知することなくショッピング・キャッシングの全部又は一部を停止、又は会員資格を喪失させる |
| 第25条(1) | これらの措置とともに、加盟店に対し当該カードの無効を通知することがある |
| 第25条(2) | 1枚でも該当すれば、オリコが発行する全てのカードに第1項が適用される |
| 第25条(3) | 一時停止によって会員に生じた事象について、オリコは一切の責任を負わない |
オリコカードを現金化する3つの方法
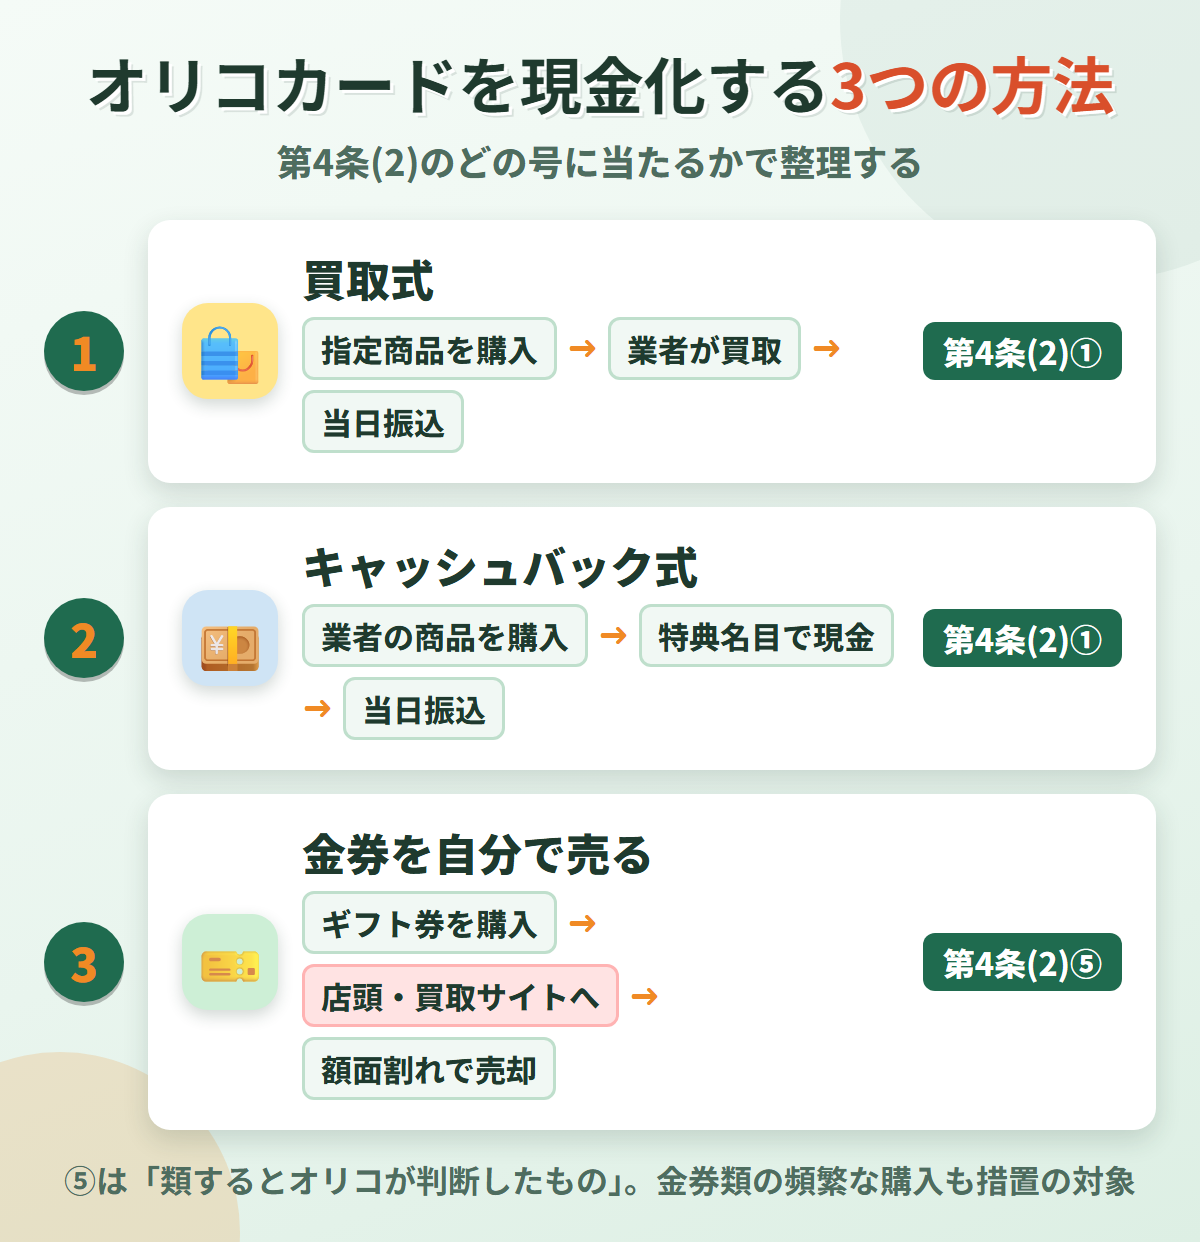
現金化の手口は、消費者庁の資料で2つの方式に整理されています。
キャッシュバック方式と買取屋方式の2つです。
利用者側から見た選択肢は、業者を使う2つと自分で売る1つに分かれます。
同じ資料が挙げる現金化の問題点は、2つあります。
1つは、結局は債務を増やし、支払い困難に陥りかねないという点です。
もう1つとして、カード規約違反に問われてクレジットカードが利用停止になる恐れも挙げられています。
買取式は指定商品を業者に売る
買取式は、業者が指定した商品をオリコカードで買い、その商品を業者に売る方法です。
代金はカードで支払い、買取代金が指定口座に振り込まれます。
商品はギフト券や家電など、換金性の高いものが中心です。
オリコの注意喚起ページも、換金性の高い商品を購入させて買い取る手口として説明しています。
業者が指定するため、利用者が商品を選べる場面はほとんどありません。
利用者の手元に残るのは、換金率を掛けた金額だけです。
みんなの現金化の換金率表では、1〜20万円の帯が92%と掲示されています。
10万円を申し込めば、受け取りは9万2,000円で、翌月に支払うのは10万円です。
差額の8,000円が、実質的な手数料にあたります。
キャッシュバック式は特典で受け取る
キャッシュバック式は、商品を買った特典として現金を受け取る形です。
オリコはこれを「キャッシュバック付商品」と呼んで注意喚起しています。
ほとんど価値のないものを高額な金額で決済させ、購入額の何割かを現金で渡す手口という説明です。
第4条(2)①の「ショッピング枠の現金化又は換金」が、この方式を拾います。
形式上は商品の売買ですが、利用者が求めているのは特典の現金です。
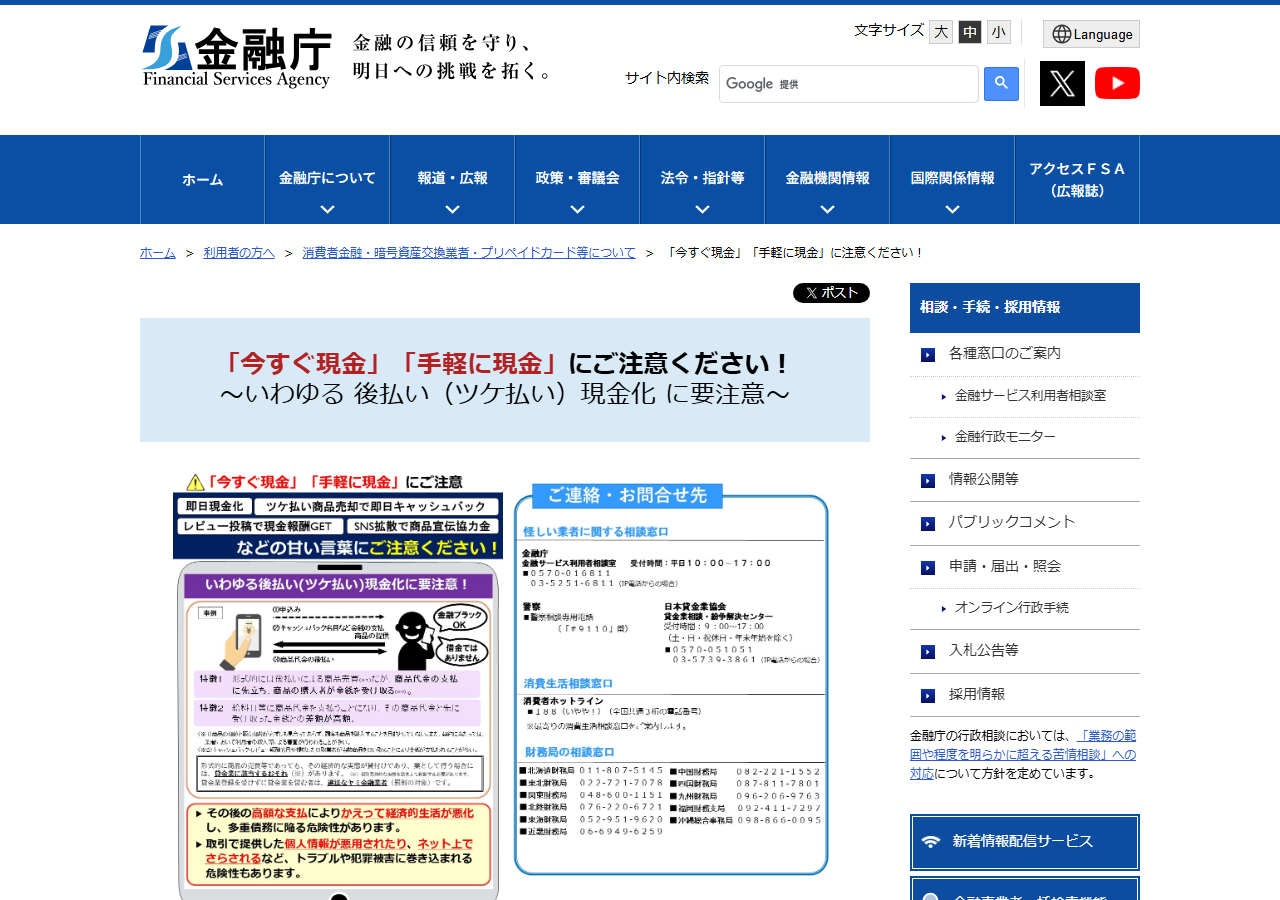
金融庁は、後払い現金化について経済的な実態が貸付けなら貸金業にあたると注意喚起しています。
業として行いながら登録がなければ、違法なヤミ金融業者になりうるという指摘です。
相談先として、消費者ホットライン188と警察相談専用電話#9110が案内されています。
金融庁相談室の0570-016811も、あわせて掲示されています。
申し込む前に、どこへ相談できるかを控えておくと安心でしょう。
金券を買って自分で売る方法
業者を通さず、自分で金券を買って売る方法もあります。
ギフトカードや商品券をオリコカードで買い、金券ショップや買取サイトに持ち込む形です。
業者に払う手数料がない分、手取りは多めです。
ただし、この方法にも3つの弱点があります。
- 金券ショップの買取価格は額面を下回り、差額はそのまま損失になる
- 高額の買取には身分証の提示が必要で、手間と時間がかかる
- 金券類の頻繁な購入は、オリコの注意喚起ページで措置の対象に挙げられている
第4条(2)⑤は、①〜④に類するとオリコが判断したものも禁止しています。
違うのは手取りと手間の量だけで、条文が拾う範囲は同じです。
| 方法 | 現金を受け取るまで | オリコの会員規約・注意喚起での扱い |
|---|---|---|
| 買取式 | 当日(業者が買取) | 第4条(2)① ショッピング枠の現金化又は換金 |
| キャッシュバック式 | 当日(特典名目で振込) | 第4条(2)①/注意喚起ページの「キャッシュバック付商品」 |
| 金券を自分で売る | 購入後に店頭・買取サイトへ | 第4条(2)⑤ 類するとオリコが判断したもの/金券類の頻繁な購入 |
オリコにバレる3つの経路
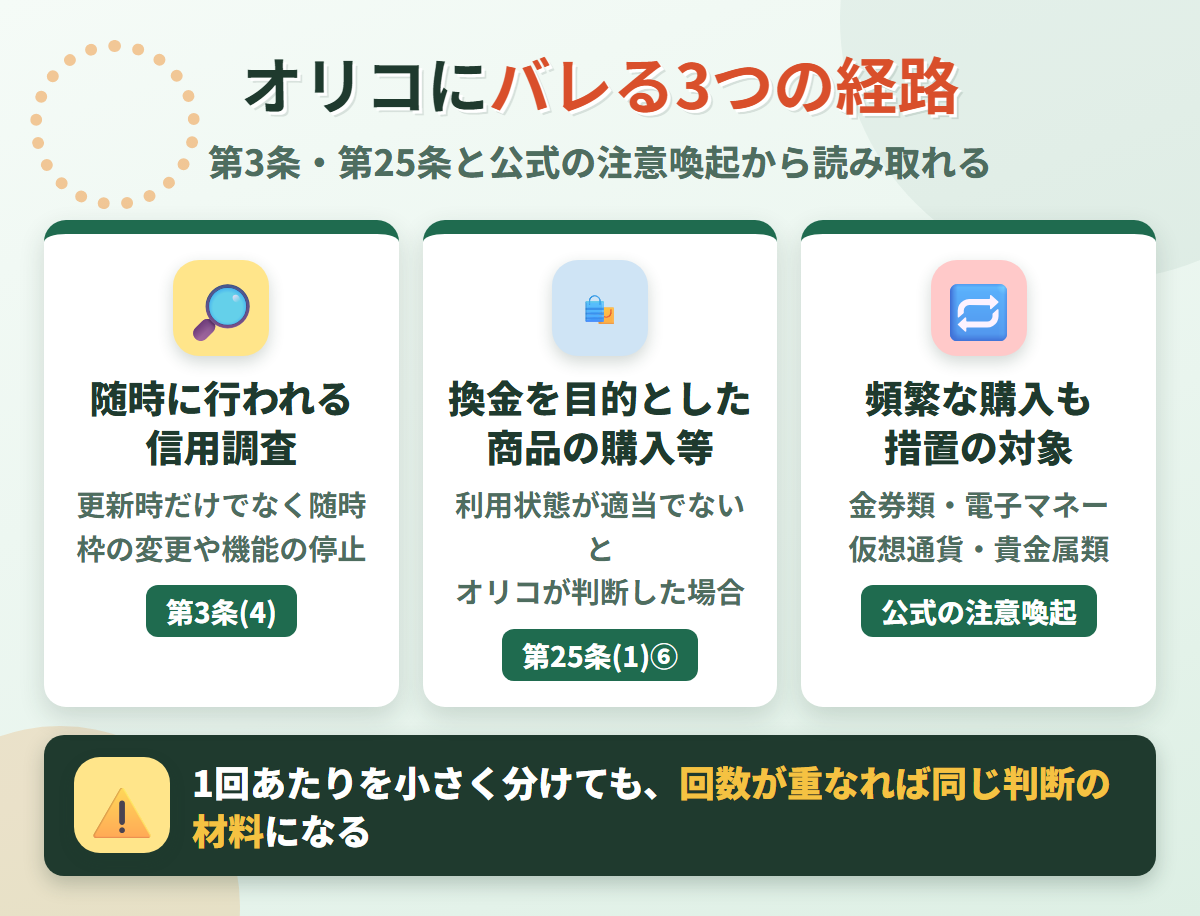
オリコが現金化を把握する経路は、第3条と第25条から読み取れます。
随時の信用調査、利用状態の判断、購入の頻度という3つです。
随時に行われる信用調査
1つ目は、決済のあとに継続して行われることです。
第3条(4)は、調査の根拠と範囲を定めています。
- オリコは、その加盟する個人信用情報機関に登録された情報及びオリコとの間のその他の取引の内容等を利用して、オリコ所定の方法で、カード更新時及び随時に会員の信用調査を行い、カード利用可能枠の変更又はカードの機能の停止を行うことができるものとします
「カード更新時及び随時に」と書かれているため、更新のタイミングに限られません。
調査の結果できることも、枠の変更とカードの機能の停止の2つが明記されています。
入会時の審査を通ったことは、その後の保証にはならないということです。
換金を目的とした商品の購入等
2つ目は、利用の中身そのものです。
第25条(1)⑥は、事由を次のように書いています。
- 第三者による利用、換金を目的とした商品の購入等、カードの利用状態が適当でないとオリコが判断した場合
「換金を目的とした商品の購入等」が、そのまま挙げられています。
続く「カードの利用状態が適当でないとオリコが判断した場合」という部分も見落とせません。
第4条(2)の②に該当しなくても、この⑥で拾われる形です。
同じ項の⑮は「その他オリコが会員として不適当と判断した場合」で締められています。
頻繁な購入も措置の対象
3つ目は、1回ごとの金額ではなく回数です。
オリコの注意喚起ページは、措置の対象を次のように示しています。
- 金券類、電子マネーチャージ、仮想通貨、貴金属類の頻繁な購入等、資金調達のためにショッピング機能を利用するなど会員規約に抵触すると当社が判断した場合
挙がっているのは、規約の第4条(2)とほぼ重なる顔ぶれです。
そのうえで「頻繁な購入等」という言葉が加わっています。
1回あたりを小さくして分けても、回数が重なれば同じ判断の材料です。
措置として書かれているのは、カード利用の全部または一部の停止と会員資格の取消しです。
注意ポイント
- カード更新時及び随時に信用調査を行い、枠の変更や機能の停止ができる(第3条(4))
- 換金を目的とした商品の購入等、利用状態が適当でないとオリコが判断した場合(第25条(1)⑥)
- 金券類・電子マネーチャージ・仮想通貨・貴金属類の頻繁な購入も措置の対象(公式の注意喚起)
バレたときの4つのペナルティ
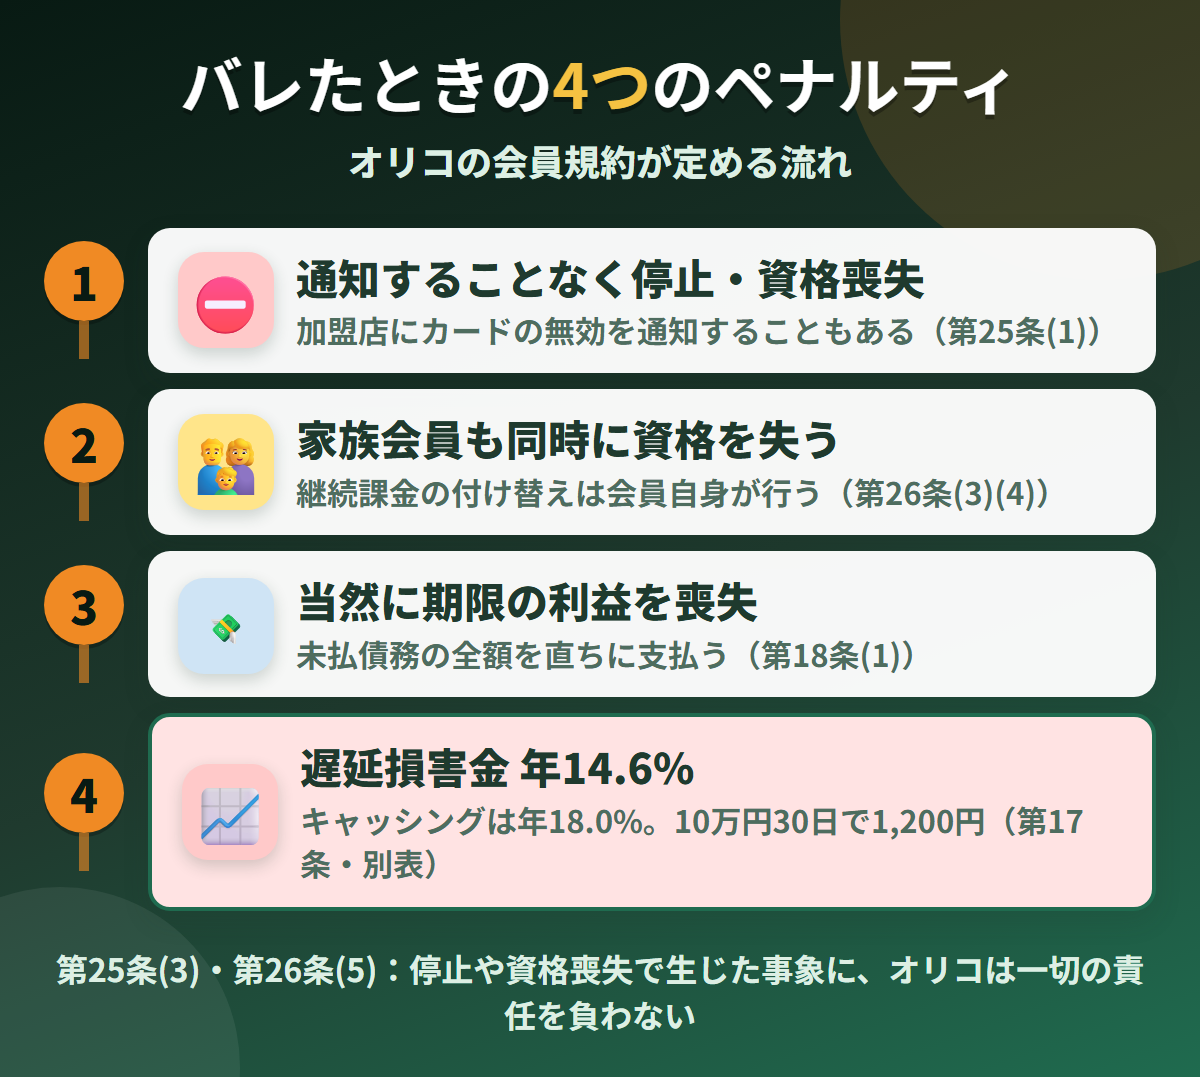
規約違反と判断されたあとの流れは、第25条から第18条へとつながります。
停止と資格喪失、家族への波及、期限の利益の喪失、遅延損害金の4つです。
通知なく停止と資格の喪失
1段階目は、カードが使えなくなることです。
第25条(1)は、通知することなく全部又は一部の利用を停止し、又は会員資格を喪失させることができると定めます。
停止と資格喪失のどちらが先に来るかは、条文では決まっていません。
第26条(1)は、資格を喪失したあとの扱いです。
カードの返却を求められたときは、直ちに切断する等利用不能の状態にして返却するか、会員の責任で破棄します。
日本クレジット協会も、規約違反のペナルティとして強制退会を挙げて注意喚起しています。
家族会員も同時に資格を失う
2段階目は、影響が広がる点です。
第26条(4)は、本会員と家族会員の関係を定めています。
- 本会員が会員資格を喪失したときは、家族会員も会員資格を喪失します
家族会員が現金化に関わっていたかどうかは、条文の要件になっていません。
第26条(3)も、見落とされやすい定めです。
公共料金や保険などの継続的サービスをカード払いにしている場合、決済方法の変更や解約は会員自身で行います。
手続きが終わるまでは返済金として請求されることに異議ないものとする、という書き方です。
当然に期限の利益を失う
3段階目は、支払いのタイミングが前倒しになることです。
第18条(1)は、8つの事由を挙げたうえで効果を定めています。
- 当然に本規約に基づく一切の債務及びその他の契約に基づいてオリコに対し負担する一切の支払債務について期限の利益を失い、当該未払債務の全額を直ちにお支払い頂くものとします
「当然に」という言葉が入っているため、別途の通知は要件になっていません。
⑧は、カードキャッシングによる債務の支払いを1回でも怠ったときです。
第18条(2)①は、本規約上の義務に違反しその違反が重大であるときをオリコの請求による喪失事由に挙げています。
分割やリボで組んでいた残高が、一度にまとめて請求される形です。
遅延損害金は年14.6%
4段階目は、払えなかった場合に上乗せされる遅延損害金です。
第17条は別表記載の内容で計算すると定め、別表が率を分けています。
- 1回払い・リボルビング払いのカードショッピング|遅延額に対して年率14.6%
- ボーナス一括払い・2回払い以上|年率14.6%の額と法定利率による額の何れか低い額
- カードキャッシング|遅延元金に対して年率18.0%
キャッシングだけ18.0%と高く設定されている点が特徴です。
10万円の残高で30日なら、ショッピング分の上乗せは1,200円です。
金額そのものは大きく見えませんが、完済するまで積み上がり続けます。
延滞が信用情報に記録されれば、その後のカードやローンの審査にも響くでしょう。
| 段階 | 起きること | 条文 |
|---|---|---|
| 1 | 通知することなく利用を停止、又は会員資格を喪失させる | 第25条(1) |
| 2 | 本会員が資格を喪失すれば家族会員も喪失。継続課金の付け替えは会員が行う | 第26条(3)(4) |
| 3 | 当然に期限の利益を喪失し、未払債務の全額を直ちに支払う | 第18条(1) |
| 4 | 遅延損害金 年14.6%(キャッシングは年18.0%) | 第17条・別表 |
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
枠を超えた分は一括で請求される
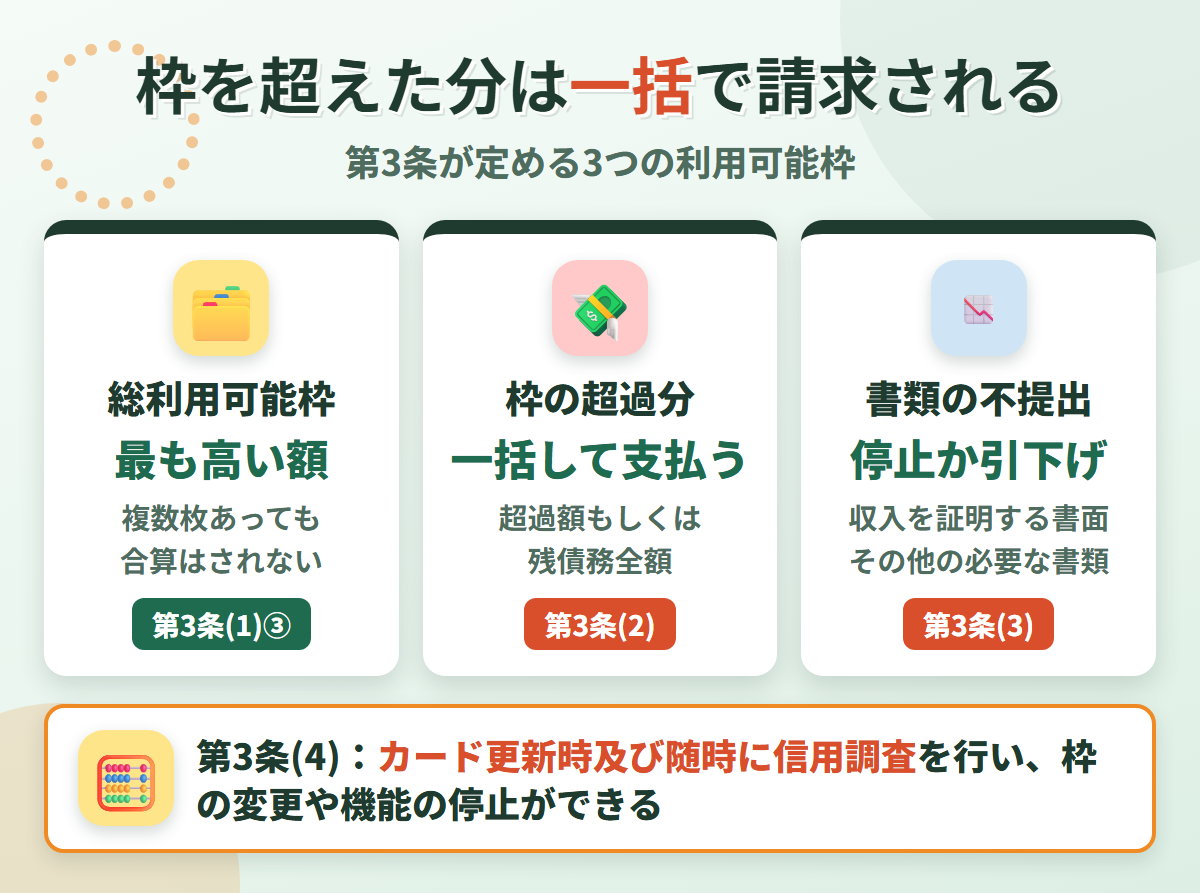
オリコカードの利用可能枠には、3つの言葉が使い分けられています。
カードショッピング枠、カード利用可能枠、総利用可能枠です。
現金化でまとまった決済をかける前に、押さえておきたい部分です。
総利用可能枠は最も高い額
第3条(1)は、3つの枠をそれぞれ定義しています。
複数枚を持っている場合の定めが、③の総利用可能枠です。
- 総利用可能枠は、会員が保有する複数枚のカードのうち、最も金額が高いカードショッピング枠又はカードキャッシング枠が指定されるものとし、会員は、複数枚あるカードの総利用額について、総利用可能枠を超えて利用することができません
2枚目を作っても、使える総額が2倍になるわけではありません。
②のカード利用可能枠も、ショッピング枠とキャッシング枠の何れか高い金額と定められています。
枠を分散させて目立たなくする、という発想は条文上成り立ちません。
超過分は一括して支払う
第3条(2)は、枠を超えた場合の扱いです。
条文は次のように書いています。
- 会員はオリコの承諾なく第1項各号に定める各利用可能枠を超えてカードを利用しないものとし、これを超えて利用した場合は、オリコの請求により、利用可能枠を超えた金額もしくは残債務全額を一括して支払うものとします
請求されるのは超過分だけとは限りません。
「もしくは残債務全額」という選択肢が条文に置かれています。
リボや分割で組んでいても、まとめて請求されうるということです。
現金化で大きな決済をかけて枠を超えると、想定より負担が重くなります。
書類を出さないと引下げになる
第3条(3)は、枠を下げられる場合を定めた項です。
挙がっている事由のひとつが、書類の不提出になっています。
- 収入を証明する書面その他の必要な書類の提出を求められたにもかかわらず、当該書類が提出されない場合
このとき行えるのは、カードの利用の停止又は利用可能枠の引下げです。
借入残高が年収の3分の1を超えた場合や、取引時確認が完了しない場合も同じ項に並んでいます。
現金化の前に検討したい3つの代替手段
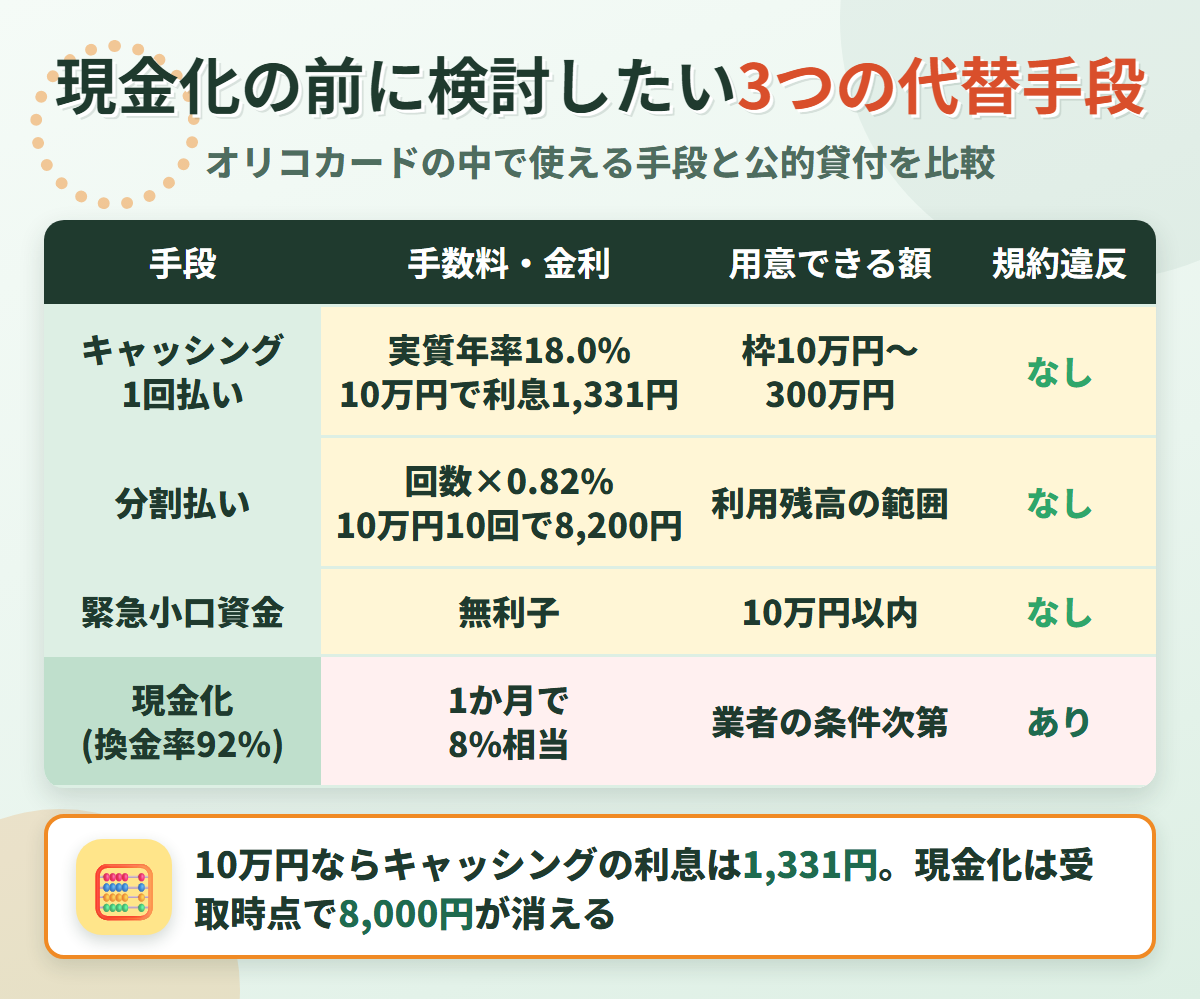
同じ金額を用意する手段は、現金化のほかにもあります。
カードの中で現金を借りる1つ、翌月の負担を分ける1つ、公的制度を使う1つです。
キャッシングは10万円で1,331円
もっとも近い選択肢は、同じカードのキャッシングです。
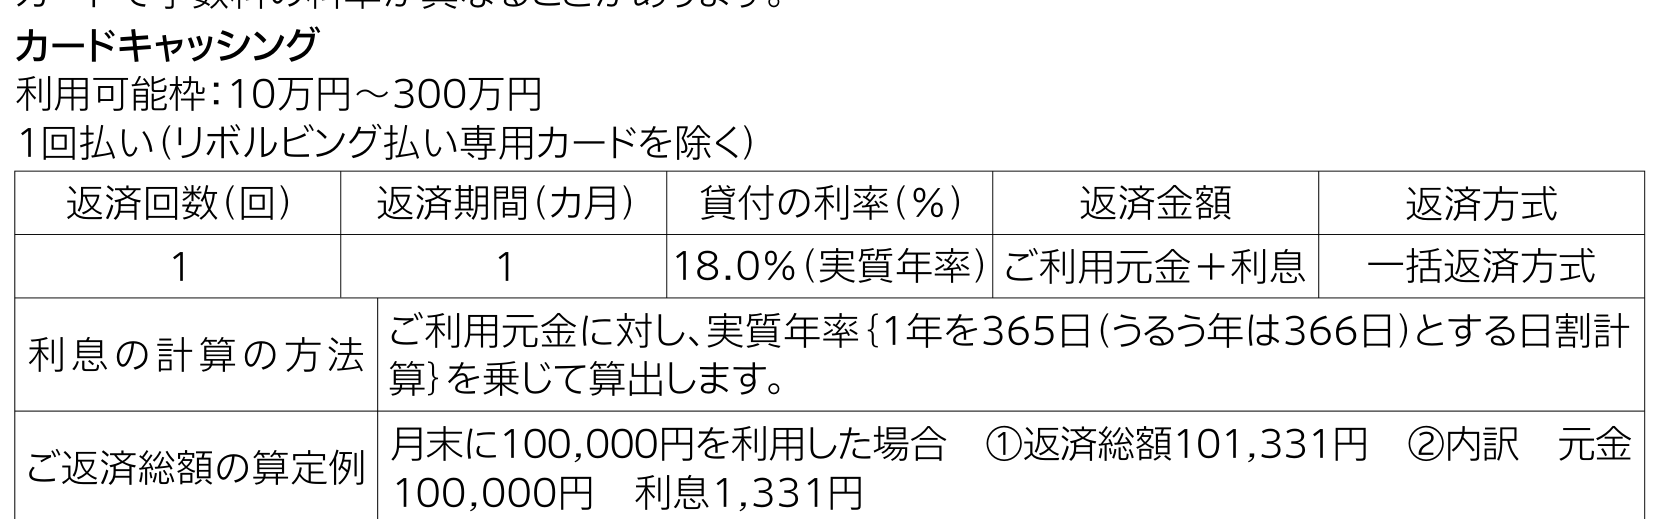
規約の別表には、1回払いの条件が掲示されています。
- 利用可能枠|10万円〜300万円
- 返済回数・期間|1回・1ヵ月
- 貸付の利率|18.0%(実質年率)
- 返済方式|一括返済方式
同じ別表には、返済総額の算定例も載っています。
月末に100,000円を利用した場合、返済総額は101,331円で、利息は1,331円です。
換金率92%で10万円を現金化した場合の手数料相当額は8,000円でした。
同じ10万円を用意するのに、差は6,669円あります。
リボルビング払いを選んだ場合の貸付の利率も18.0%です。
借入の合計額が100万円以上になると、15.0%と上表の利率の何れか低い利率が適用されます。
分割払いは10回で8,200円
現金が足りないのではなく、翌月の請求が重いだけなら分割払いが使えます。
別表の手数料の計算の方法は、回数に比例する形の式です。
- ご利用代金に支払回数に応じた100円当たりの手数料額の割合(回数×0.82%)を乗じて算出します[実質年率14.8%〜18.0%]
回数×0.82%という単純な式なので、申し込む前に自分で計算できます。
別表の算定例も具体的です。
現金価格100,000円を10回払いにした場合、分割払手数料は8,200円と示されています。
支払総額は108,200円、月々の分割支払金は10,820円という内訳です。
10回に分けて10か月かけても、上乗せは8,200円にとどまります。
換金率92%の現金化は、1か月で8,000円が消える計算でした。
ショッピングのリボルビング払いを選ぶ場合の手数料率は18.0%です。
緊急小口資金は10万円まで無利子
10万円以内で足りるなら、公的な貸付制度も選べます。
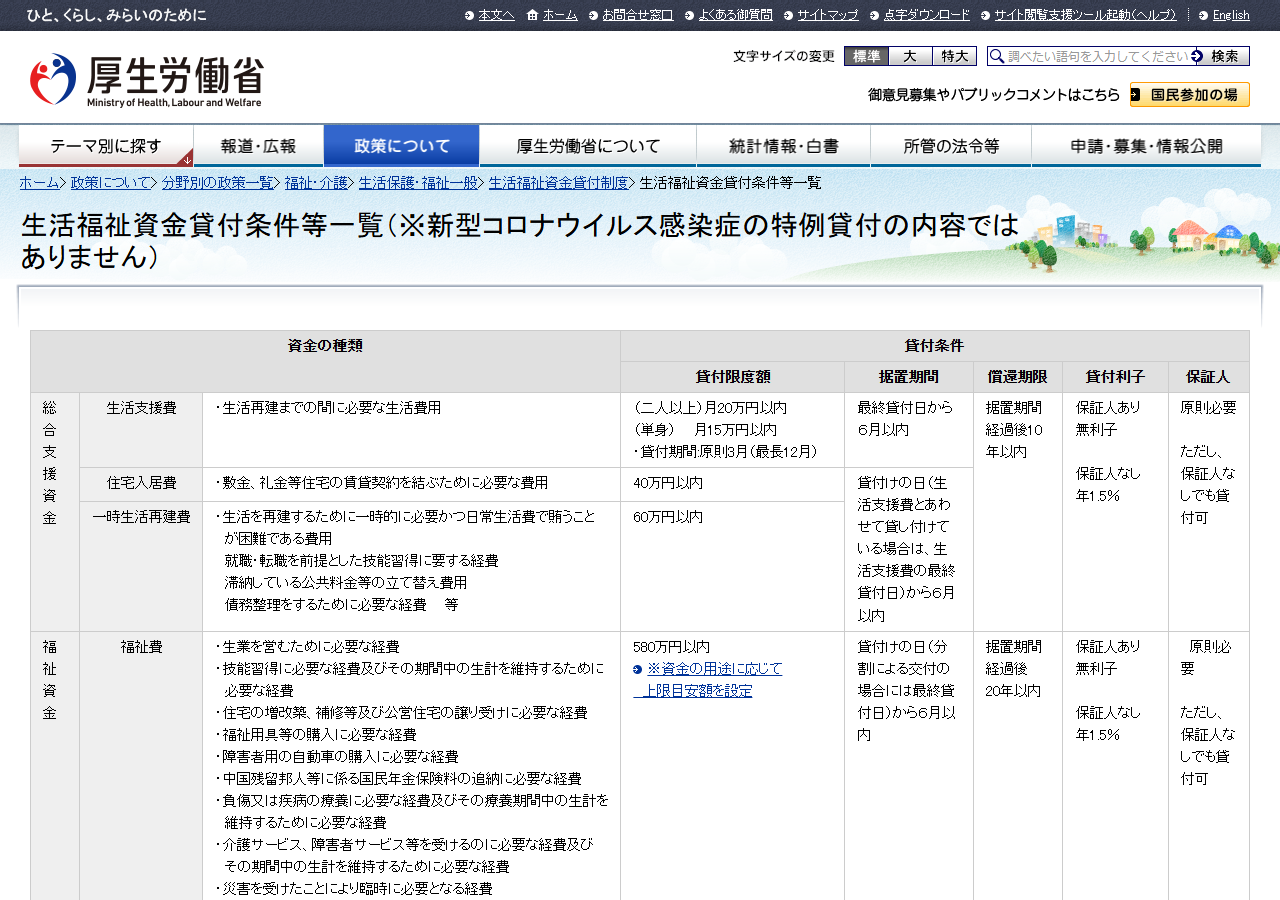
厚生労働省の生活福祉資金には、緊急小口資金という枠があります。
条件は次のとおりです。
- 貸付上限|10万円以内
- 貸付利子|無利子
- 据置期間|貸付けの日から2月以内
- 償還期限|据置期間経過後12月以内
- 連帯保証人|不要
無利子で保証人も要らないため、金利負担だけを見れば最も軽い手段です。
生活費が継続して不足する場合は、総合支援資金という枠もあります。
単身なら月15万円以内、二人以上の世帯なら月20万円以内です。
手続きは市区町村の社会福祉協議会で行うため、即日というわけにはいきません。
3つに共通するのは、会員規約に反しない手段だという点です。
| 手段 | 手数料・金利 | 用意できる額 | 規約違反 |
|---|---|---|---|
| キャッシング1回払い | 実質年率18.0%(10万円で利息1,331円) | 枠10万円〜300万円 | なし |
| 分割払い | 回数×0.82%(10万円10回で8,200円) | 利用残高の範囲 | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率92%) | 1か月で8%相当 | 業者の条件次第 | あり |
オリコカード対応業者の選び方
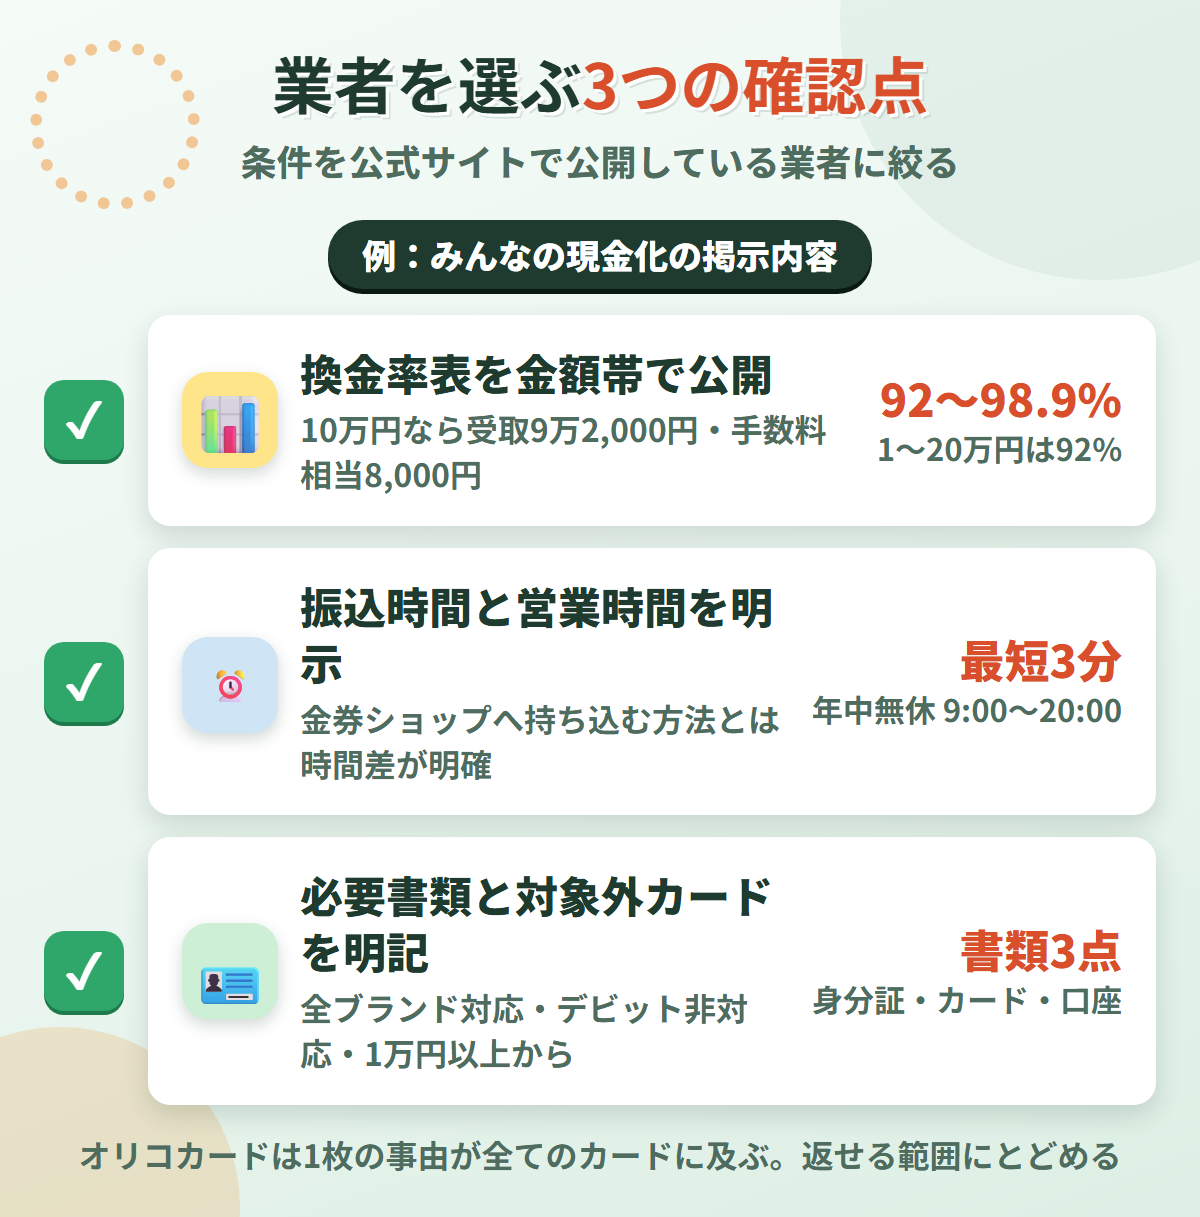
それでも現金化を使うなら、条件を公式サイトで公開している業者に絞るのが前提です。
公開されている項目が多いほど、申込前に損得を計算できます。
オリコカードに対応していない業者はほぼないため、比べる対象は業者側の条件に絞られます。
確認したいのは、換金率・振込時間・必要書類の3点です。
初回利用者への特典を掲示している業者もあり、みんなの現金化は最大3万円プレゼントと案内しています。
特典の有無より先に、基本条件がそろっているかを見るのが順番です。
換金率表を金額帯で公開
最初に見るのは、換金率が金額帯ごとに示されているかどうかです。
「最大98%」のような上限だけの表示では、自分が申し込む金額の条件が分かりません。
みんなの現金化は、換金率を5つの金額帯に分けて掲示しています。
| 申込額 | 換金率 |
|---|---|
| 1〜20万円 | 92% |
| 21〜50万円 | 94% |
| 51〜80万円 | 97% |
| 81〜100万円 | 98% |
| 101万円〜 | 98.9% |
- 1〜20万円|92%
- 21〜50万円|94%
- 51〜80万円|97%
- 81〜100万円|98%
- 101万円〜|98.9%
10万円を申し込むなら92%が適用され、受け取りは9万2,000円です。
翌月の請求は10万円なので、差額の8,000円が手数料にあたります。
振込時間と営業時間を明示
次に見るのは、いつ振り込まれるかが書かれているかです。
みんなの現金化は、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
自分で金券を買って売る方法と比べると、時間差は明確です。
金券ショップに持ち込む場合、移動と査定の時間がかかります。
一方で、営業時間外に申し込めば翌営業日になる点は変わりません。
急ぎの度合いによって、どちらが合うかは変わります。
必要書類と対象外カードを明記
最後に見るのは、対象外のカードと必要書類が書かれているかです。
みんなの現金化は、全カードブランドに対応と掲示しています。
プリペイドカードはバンドルカード・au PAY・Paidyに対応し、デビットカードは非対応です。
法人カードとナンバーレスカードにも対応し、複数カードの同時利用もできます。
必要書類として挙げられているのは、次の3点です。
- 公的身分証(免許証・保険証・マイナンバーカード)
- クレジットカード
- 振込先口座
運営者情報も、所在地・電話番号・代表者名まで公開されています。
所在地が書かれていない業者は、トラブルになったときの連絡先が残りません。
日本クレジット協会は、当協会が現金化業者を認可することは一切ないとも明言しています。
「協会認定」をうたう表示があれば、その時点で疑ってよい材料です。
所在地は東京都品川区大崎3-5-2、電話は0120-265-755です。
ここまで公開していても、会員規約上のリスクが消えるわけではありません。
申し込む金額は、翌月に返せる範囲にとどめるのが前提です。
オリコカードの提携カード・自社カード一覧
オリコは、自社のカードのほかに、商業施設やお店、アーティストや作品、寄付先の団体と組んだ提携カードも発行しています。
個人向けのカードには、この記事と同じオリコのクレジットカード会員規約が使われます。
ビジネスカードには、for Bizカード会員規約やオリコビジネスカード会員規約が使われます。
気になるカードは、下の一覧から個別の記事で確認できます。
オリコカード現金化のまとめ
オリコカードの現金化は業者経由なら最短3分で可能ですが、会員規約の第4条(2)①に反する使い方です。
他社と違うのは、禁止される目的を5つ挙げている点と、措置が全てのカードに及ぶ点にあります。
- 第4条(2)は現金化・海外金融取引・暗号資産・オンラインカジノの4つと、類するとオリコが判断したものを禁止
- 第25条(1)は通知することなく停止・資格喪失。加盟店にカードの無効を通知することもある
- 第25条(2)により、1枚が該当すればオリコが発行する全てのカードに第1項が適用される
- 第3条(4)は、カード更新時及び随時に信用調査を行い枠の変更や機能の停止ができると定める
- 枠の超過分は、超過額もしくは残債務全額を一括して支払う(第3条(2))
キャッシングは10万円で利息1,331円、分割払いは10回で8,200円です。
10万円以内なら、無利子で保証人も要らない緊急小口資金という選択肢もあります。
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率と振込までの時間を、申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |