「マスターカードでも現金化できるの?」「ブランドが違えば扱いも違う?」と迷っていませんか。
マスターカードのショッピング枠は、
みんなの現金化
に申し込めば最短3分で現金に換わります。
ただし現金化を禁じているのはMastercardではなく、楽天・イオン・NICOS・セゾンなどカードを発行した会社の会員規約です。
この記事では、マスターカードを発行する主要5社の会員規約を実際に開き、禁止条文を読み比べました。
条番号も言い回しも社ごとに違いますが、線を引いている位置はほぼ同じです。
そのうえで「バレる条件」と「ペナルティ」を条文から整理し、公的機関の見解も確認しています。
さらに、キャッシング・支払い方法の変更・無利子の公的貸付を数字で比べました。
読み終えれば、現金化を使うべきか、使うならどの業者に見積もりを取るべきかを自分で判断できます。
この記事のまとめ
- マスターカードも業者経由なら最短3分で現金化可能
- 禁止しているのはブランドではなく発行会社の会員規約
- 主要5社とも条文で禁止・条番号は違っても中身は同じ
- 「換金目的の疑い」の段階で通知なく利用停止・資格喪失
- 一括請求後の遅延損害金は年14.6%、キャッシングは年20.0%
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
マスターカード現金化の結論|規約違反
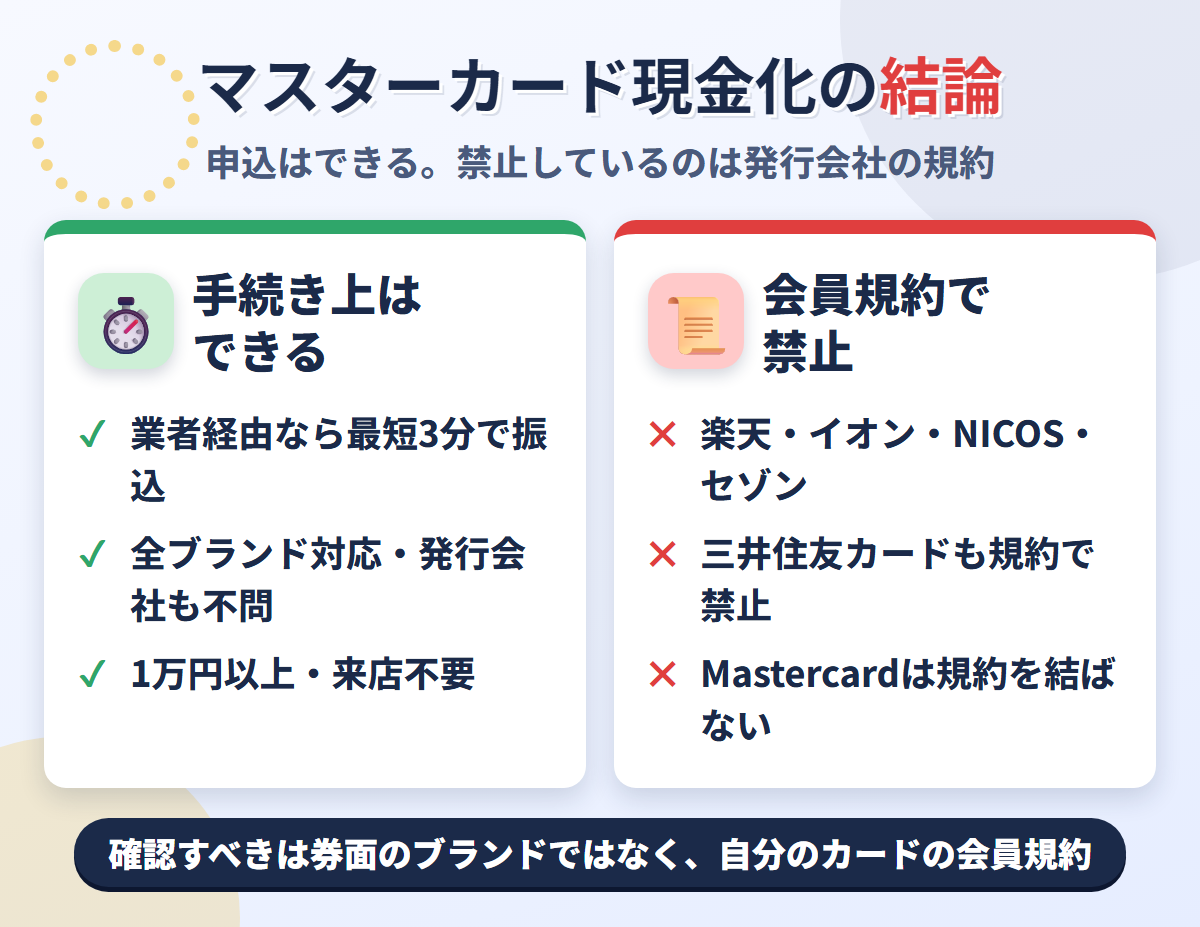
マスターカードのショッピング枠は、現金化業者を使えば当日中に現金へ換えられます。
ただし、この行為を禁止しているのはブランドではなく、カードを発行した会社の会員規約です。
業者経由なら最短3分で振込
マスターカードの現金化は、業者に申し込めば最短3分で振り込まれます。
現金化業者は全カードブランドに対応しており、Mastercardが対象外になる業者は見当たりません。
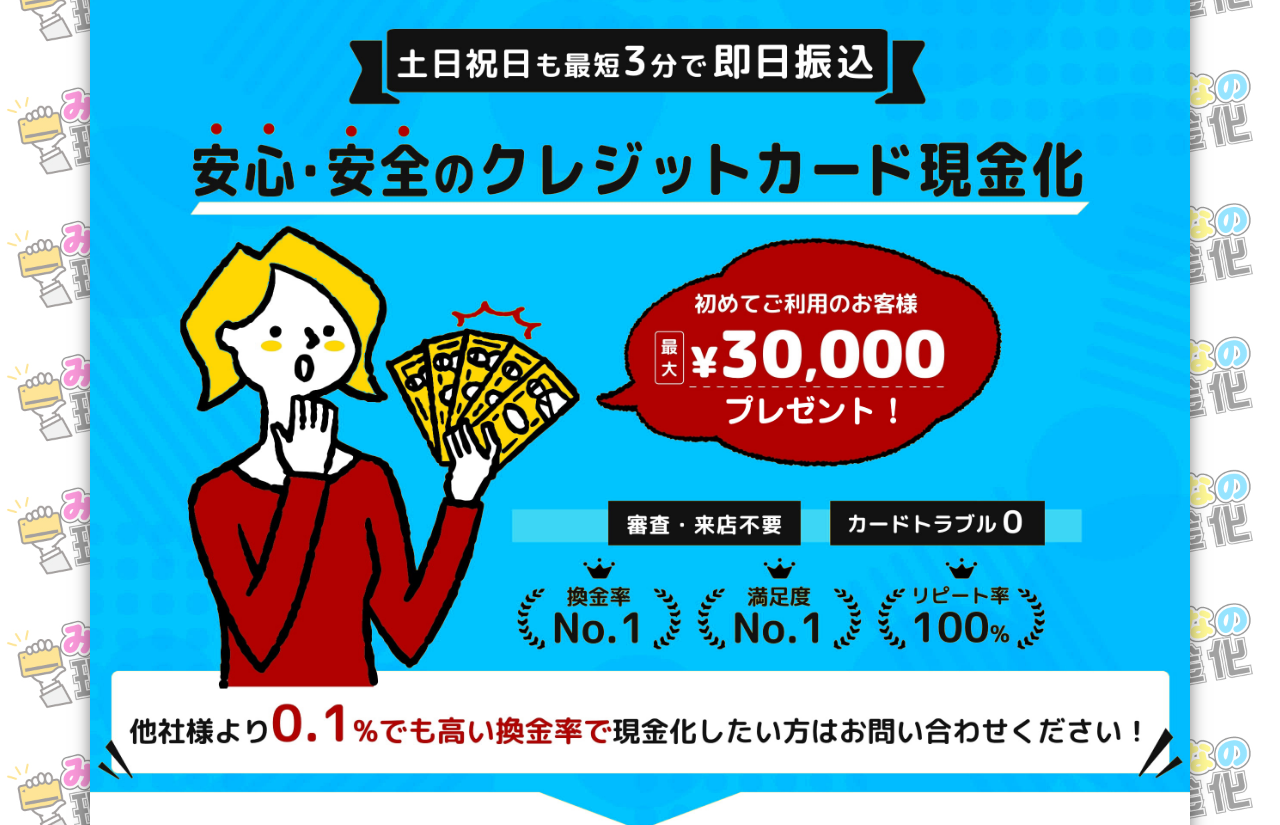
みんなの現金化の公式サイトは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されています。
券面のブランドが申込のハードルになることは、実務上ほとんどありません。
業者側は、申込時にカードのブランドで可否を分けていないためです。
問題は申込後に、カードを発行した会社がその決済をどう扱うかにあります。
禁止しているのは発行会社の規約
マスターカードの現金化を禁じているのは、カードを発行した会社の会員規約です。
楽天カードなら楽天カード株式会社、イオンカードならイオン銀行が発行会社にあたります。
セゾンカードはクレディセゾン、NICOSカードは三菱UFJニコスが規約を定めています。
読者が確認すべきなのは、Mastercardの規則ではなく、自分のカードの会員規約です。
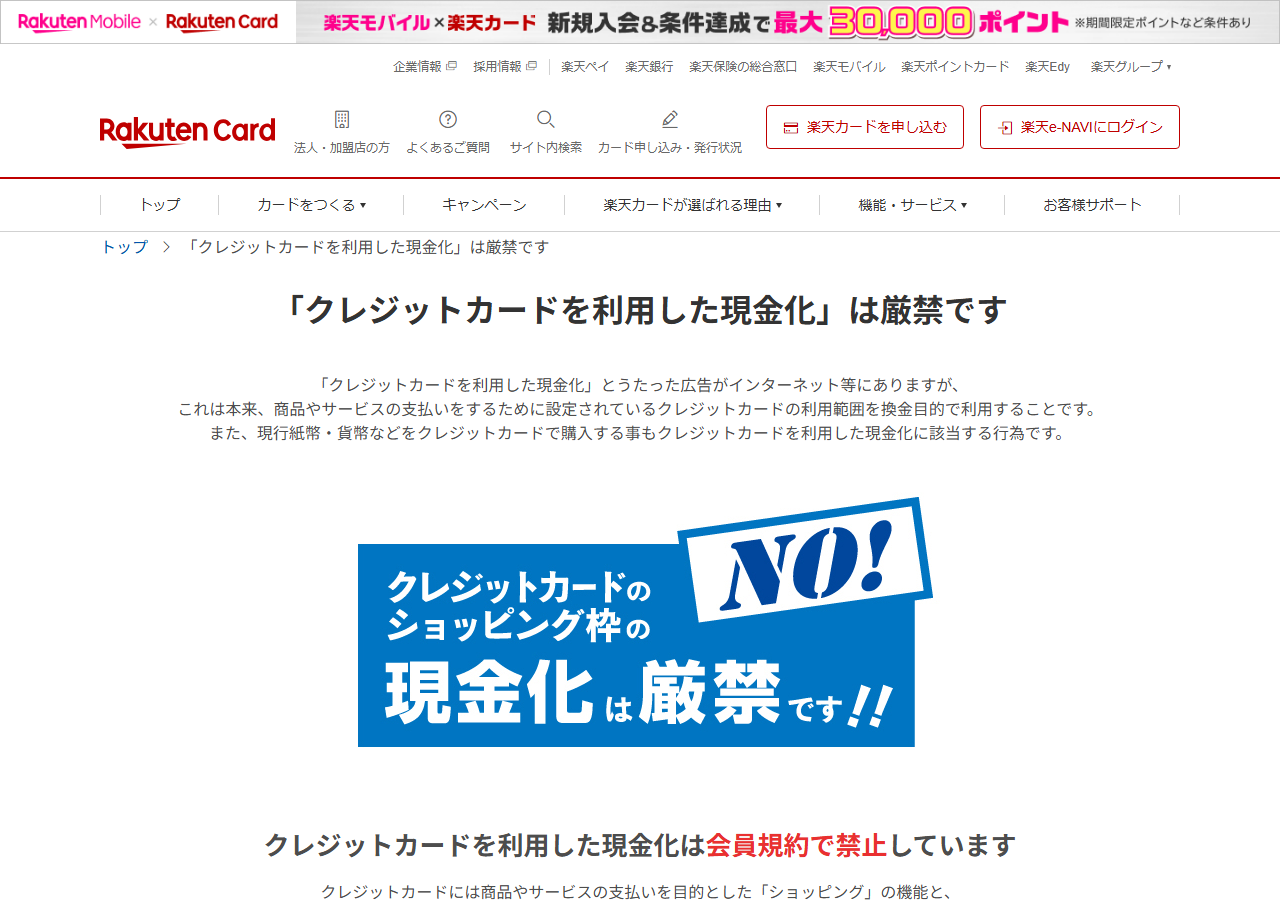
楽天カードは「『クレジットカードを利用した現金化』は厳禁です」というページを設けています。
そこでの定義は、ショッピングの利用可能枠を換金目的で使う行為です。
そのうえで、会員規約で禁止していると明記しています。

Mastercardはカードを発行しない
Mastercardは国際ブランドであり、日本国内で利用者にカードを発行する立場にはありません。
イオンカード会員規約は、利用できる加盟店をブランドごとに定義しています。
Mastercardについては、次のように書かれています。
- 国内外のマスターカードインターナショナルインコーポレイテッドに加盟したクレジット会社、金融機関と契約した加盟店
つまりMastercardは加盟店網を運営する主体で、会員と契約するのは発行会社という整理です。
ここがJCBとの違いです。
JCBはブランドであると同時に、株式会社ジェーシービーとしてカードも発行します。
一方のMastercardは、会員規約を利用者と直接結んでいません。
そのため「Mastercardの規約で禁止されている」という説明は、正確ではありません。
発行会社5社の規約を読み比べた結果
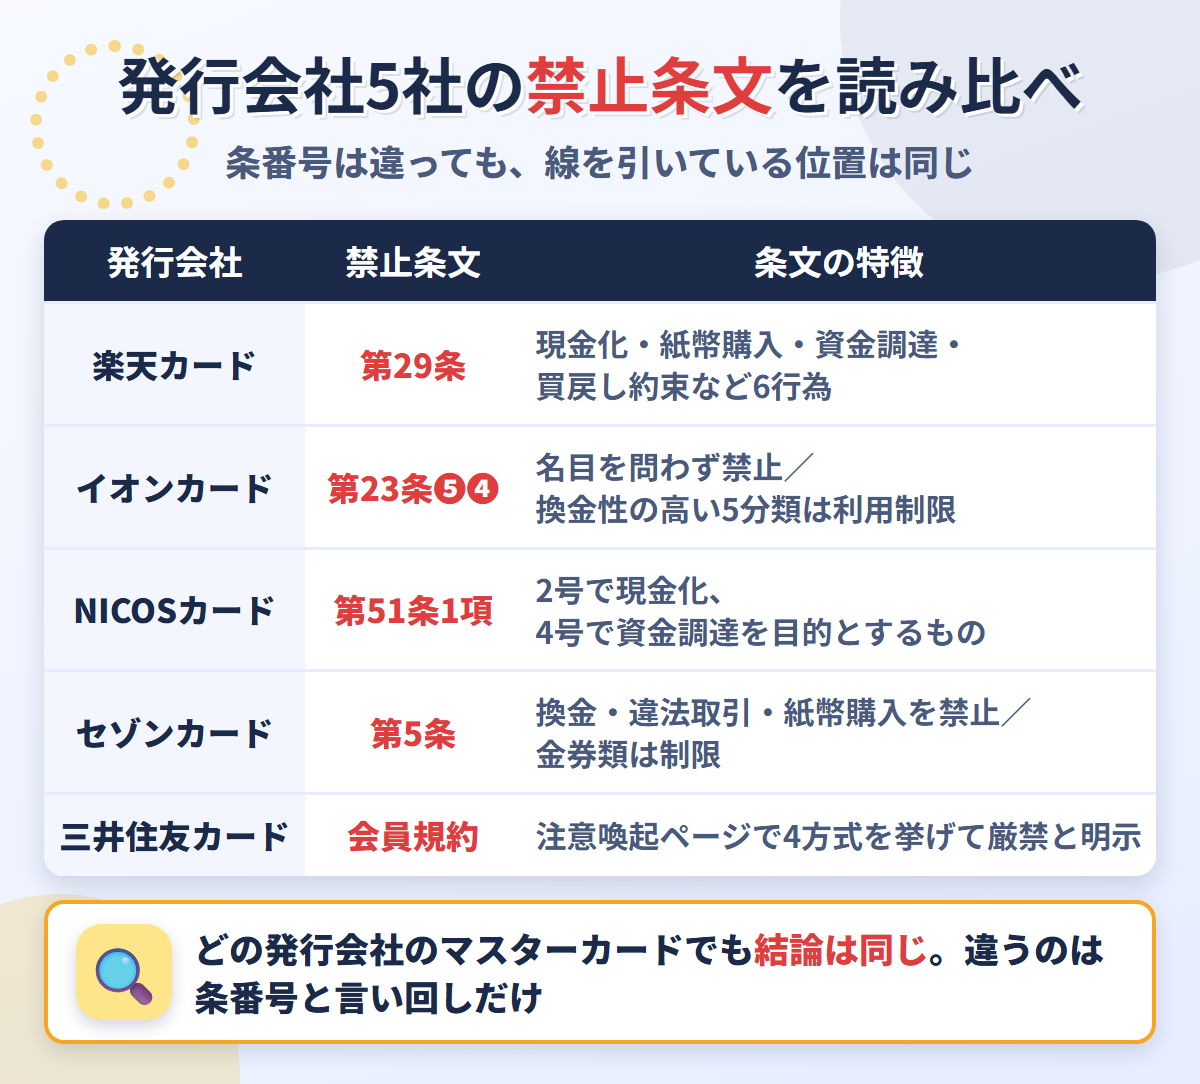
マスターカードを発行する主要5社の会員規約を、実際に開いて禁止条文を確認しました。
条番号も言い回しも社ごとに違いますが、禁止している中身は5社とも一致します。
- 楽天カード|第29条(カードショッピングの利用方法)で6つの行為を禁止
- イオンカード|第23条❺で現金化目的の利用を禁止、第23条❹で換金性商品を制限
- NICOSカード|第51条第1項第2号で現金化、同第4号で資金調達目的を禁止
- セゾンカード|第5条で換金目的の利用と紙幣・貨幣の購入を禁止
- 三井住友カード|会員規約で禁止とし、4つの方式を挙げて注意喚起
どの会社のマスターカードを持っていても、結論は変わらないということです。
楽天カードは第29条で6行為を禁止
楽天カードの禁止条文は、会員規約の第29条にあります。
条文は「会員は、次の各号の行為のためにカードを利用してはならない」と書き出します。
そこに並ぶ6つの行為のうち、現金化に直接かかわるのは次の4つです。
- クレジットカードご利用可能枠の現金化を目的とする商品若しくは権利の購入又は役務の受領
- 法定通貨として定められ流通している紙幣又は貨幣の購入
- 資金調達又は転売事業を目的とする商品若しくは権利の購入又は役務の受領
- 現金又はこれに類する経済的な利益を受けるため、加盟店又は第三者との間で、商品又は権利の買戻し又は譲渡を約束すること
業者のキャッシュバック式は1番目、買取式は4番目にそのまま当てはまります。
自分で金券を買って売る方法も、3番目の転売事業の条文で読める余地があります。
条文が方式ではなく目的を書いている点が、楽天カードの特徴です。
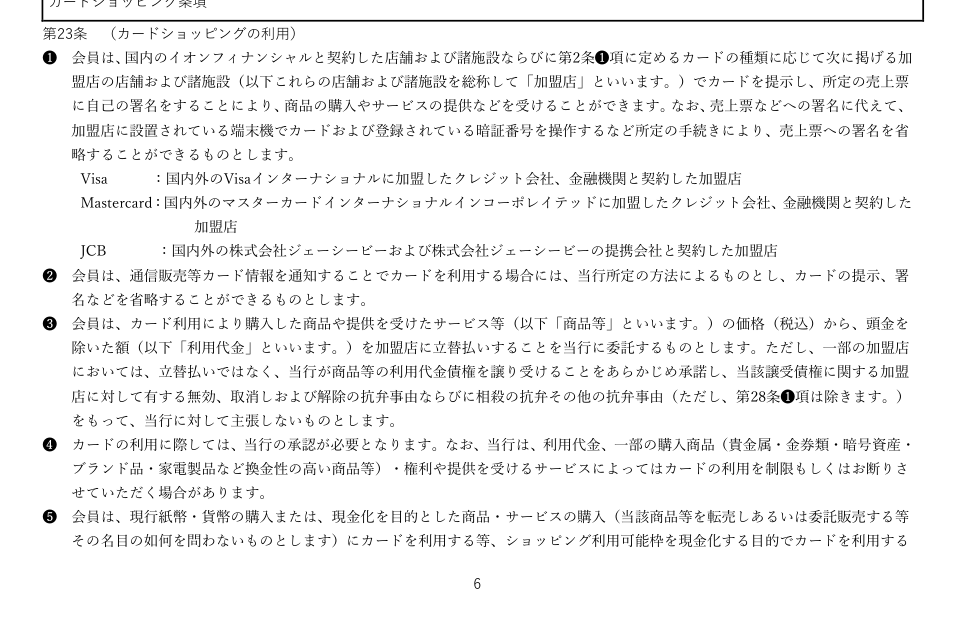
イオンカードは第23条で二重に制限
イオンカードは、禁止と制限を別々の項に分けて書いています。
禁止の条文は第23条❺で、対象は現金化を目的とした商品・サービスの購入です。
条文には「その名目の如何を問わない」という一文が入っています。
転売でも委託販売でも、呼び方を変えれば逃れられる構造ではありません。
もう一方の第23条❹は、禁止ではなく利用そのものの制限です。
換金性の高い商品として、次の5分類が名指しされています。
- 貴金属
- 金券類
- 暗号資産
- ブランド品
- 家電製品
これらは利用可能枠の範囲内でも、カードの利用を断られる場合があると書かれています。
現金化の商材がそのまま列挙されている点で、5社の中でもっとも具体的です。
NICOSは資金調達目的そのものが対象
NICOSカードの禁止条文は、第51条にあります。
第1項第2号が「いわゆるショッピング枠の現金化など、換金を目的とした商品もしくは権利の購入」です。
注目したいのは、その2つ先にある第4号です。
そこには「前各号に掲げるもののほか、資金調達を目的とするもの」と書かれています。
現金化という形を取らなくても、資金調達が目的なら対象になるという書き方です。
セゾンカードの第5条は、もっと短く「換金又は違法な取引を目的とするカードのご利用はできません」と定めます。
同じ条文の中で、貴金属・金券類など一部の商品は利用を制限する場合があるとも書かれています。
条文の長さは違っても、5社が線を引いている位置はほぼ同じです。
| 発行会社 | 禁止している条文 | 条文の特徴 |
|---|---|---|
| 楽天カード | 第29条 | 現金化・紙幣購入・資金調達・買戻し約束など6行為 |
| イオンカード | 第23条❺・❹ | 名目を問わず禁止、換金性の高い5分類は利用制限 |
| NICOSカード | 第51条1項2号・4号 | 資金調達を目的とするもの自体が禁止 |
| セゾンカード | 第5条 | 換金・違法取引・紙幣購入を禁止、金券類は制限 |
| 三井住友カード | 会員規約 | 注意喚起ページで4方式を提示 |
5社目の三井住友カードは、条文よりも利用者向けの注意喚起ページで踏み込んでいます。
そこでは現金化の事例が、4つの方式に分けて示されています。
- 買取方式|高換金性の商品を買わせ、手数料を差し引いて買い取る
- キャッシュバック方式|ほぼ無価値な商品を高額で買わせ、代金の一部を口座に振り込む
- 買戻方式|買い戻し特約が付いた商品を買い、売り戻して現金化する
- 直接購入方式|クレジットカードで現行紙幣・貨幣そのものを買う
最後の直接購入方式は、楽天カードとイオンカードが紙幣・貨幣の購入を名指しで禁じている形です。
買戻方式は、楽天カードの「買戻し又は譲渡を約束すること」に対応します。
手元のカードの規約を開けば、同じ内容が別の条番号で見つかるはずです。
マスターカードを現金化する3つの方法
現金化の手口は、三井住友カードの注意喚起ページで4方式に整理されています。
買取方式・キャッシュバック方式・買戻方式・直接購入方式の4つです。
消費者庁の資料は、このうち買取屋方式とキャッシュバック方式の2つを主な形として挙げています。
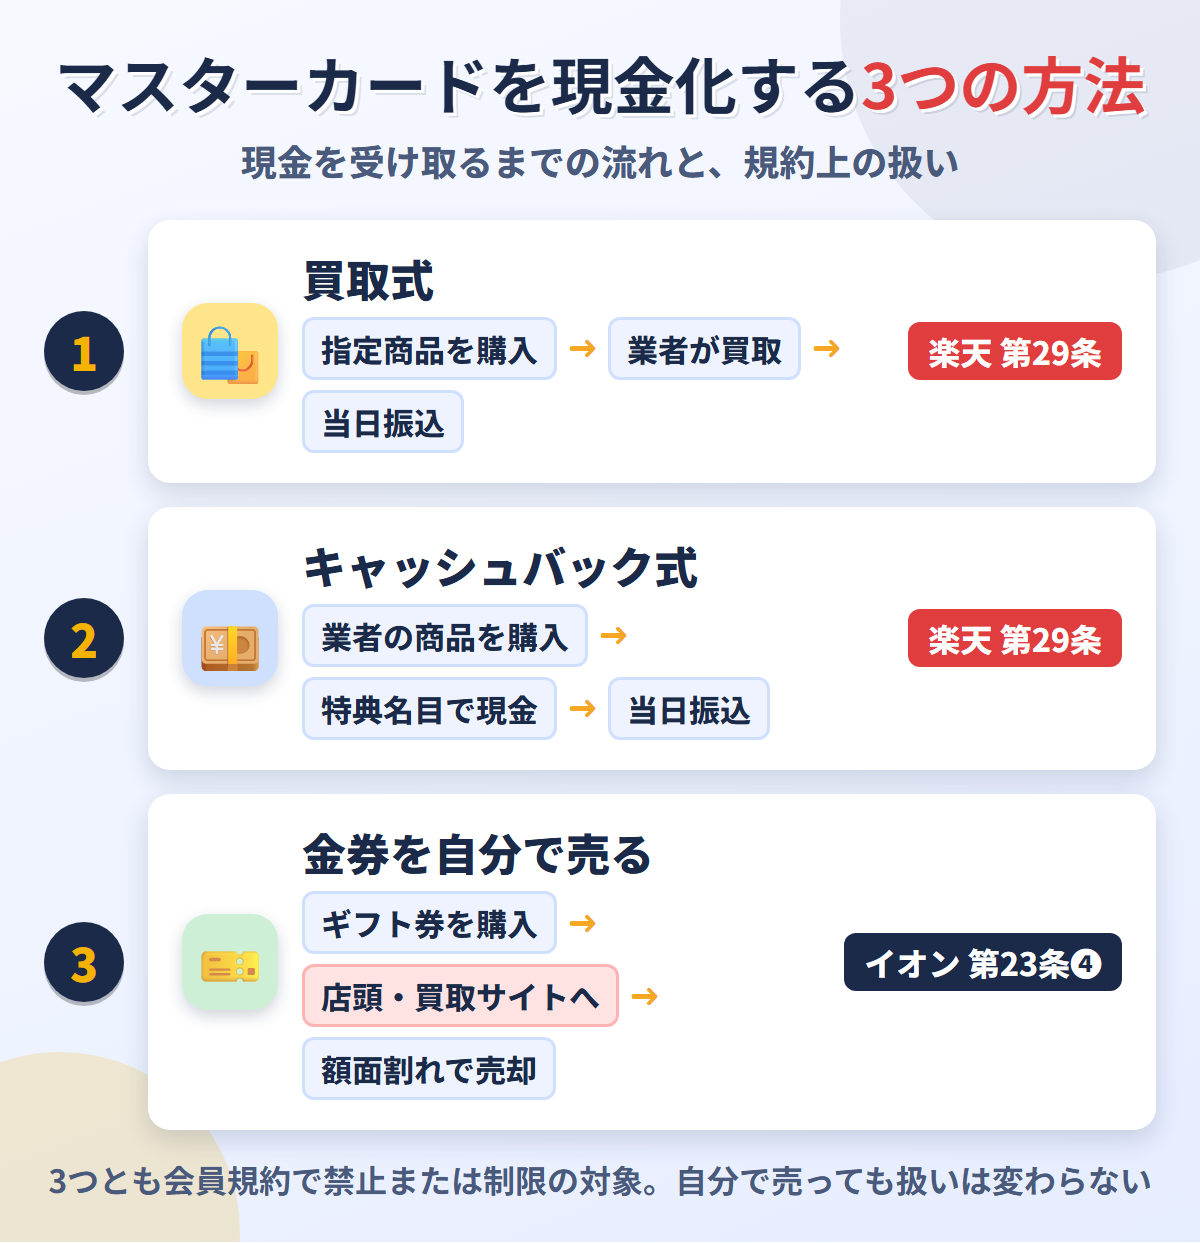
利用者側から見た選択肢は、業者を使う2つと自分で売る1つに整理できます。
買取式は指定商品を業者に売る
買取式は、業者が指定した商品をマスターカードで買い、その商品を業者に売る方法です。
代金はカードで支払い、買取代金が指定口座に振り込まれます。
商品はギフト券や家電など、換金性の高いものが選ばれます。
イオンカードが第23条❹で名指しした5分類と、ほぼ重なる顔ぶれです。
利用者の手元に残るのは、換金率を掛けた金額だけです。
みんなの現金化の換金率表では、1〜20万円の帯が92%と掲示されています。
10万円を申し込めば、受け取りは9万2,000円で、翌月に支払うのは10万円です。
差額の8,000円が、実質的な手数料にあたります。
キャッシュバック式は特典で受け取る
キャッシュバック式は、商品を買った特典として現金を受け取る形を取ります。
購入するのは情報商材や小さな置物など、価格に対して中身の薄い商品です。
消費者庁の資料も、この方式を現金化の2類型の一つとして挙げています。
形式上は商品の売買ですが、利用者が求めているのは特典の現金です。
楽天カードの第29条は、この形を「現金化を目的とする商品若しくは権利の購入」で拾います。
金融庁は、後払い現金化について経済的な実態が貸付けなら貸金業にあたると注意喚起しています。
業として行いながら登録がなければ、違法なヤミ金融業者になりうるという指摘です。
相談先として、消費者ホットライン188と警察相談専用電話#9110が案内されています。
金券を買って自分で売る方法
業者を通さず、自分で金券を買って売る方法もあります。
ギフトカードや商品券をマスターカードで買い、金券ショップや買取サイトに持ち込む形です。
業者に払う手数料がない分、手取りは多めです。
ただし、この方法にも3つの弱点があります。
- 金券ショップの買取価格は額面を下回り、差額はそのまま損失になる
- 金券類はイオン・セゾンの規約で利用を制限される対象に入っている
- 高額の買取には身分証の提示が必要で、手間と時間がかかる
楽天カードの第29条は、転売事業を目的とする購入も禁止行為に挙げています。
知恵袋では、この種の質問に「換金率が宣伝より大幅に低い」という回答が並びます。
業者を使う場合と使わない場合で、規約上の扱いは変わらないということです。
| 方法 | 現金を受け取るまで | 規約上の扱い |
|---|---|---|
| 買取式 | 当日(業者が買取) | 楽天カード 第29条の禁止行為 |
| キャッシュバック式 | 当日(特典名目で振込) | 楽天カード 第29条の禁止行為 |
| 金券を自分で売る | 購入後に店頭・買取サイトへ | イオン 第23条❹の制限対象 |
発行会社にバレる3つの条件
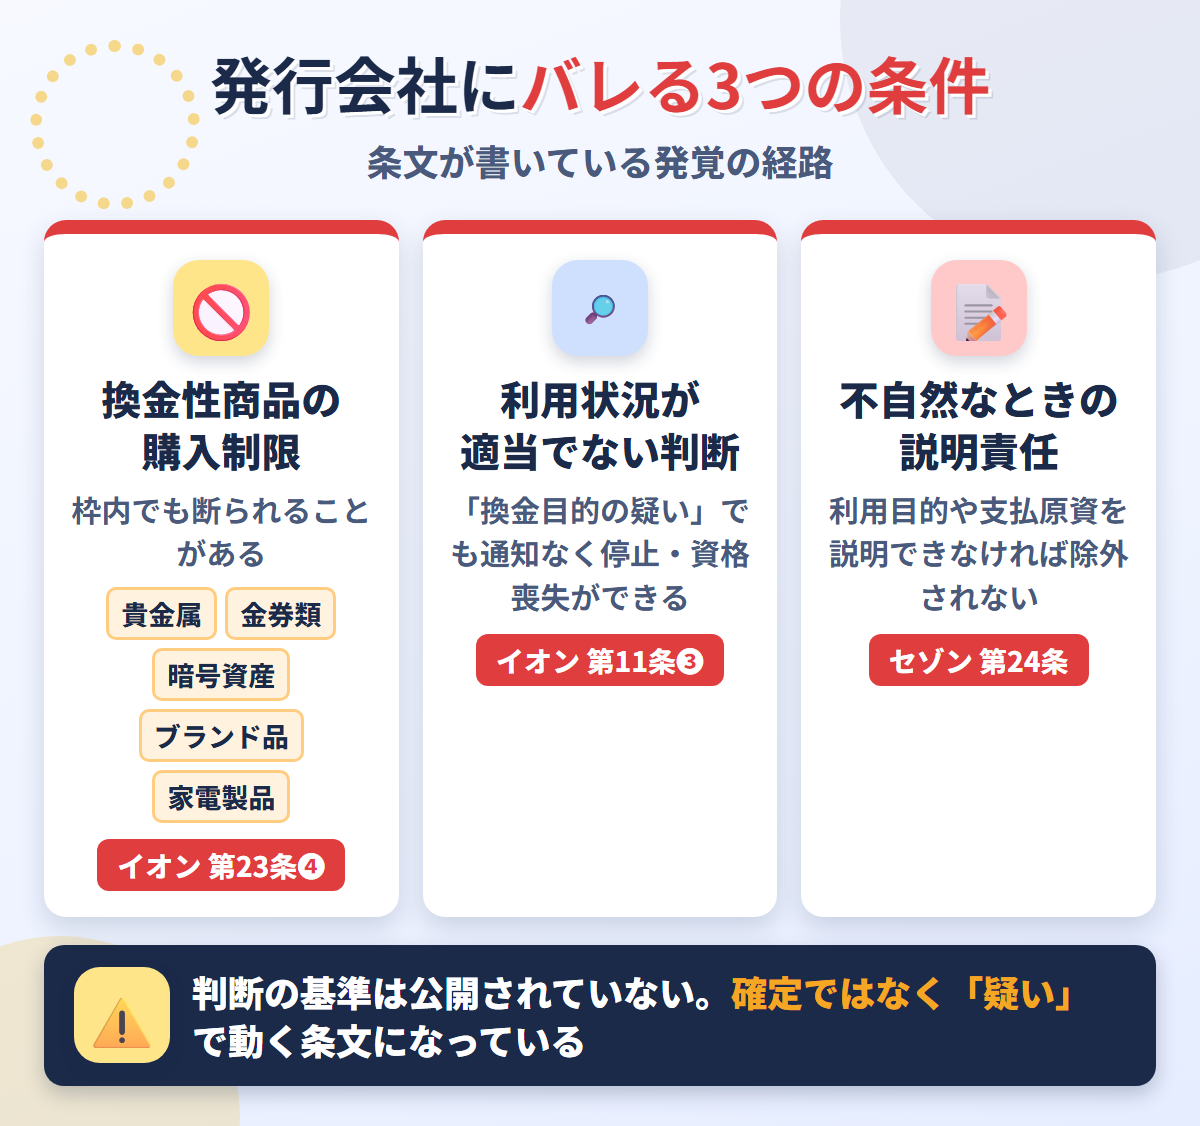
発行会社が現金化を把握する経路は、規約の条文から逆算できます。
条文が書いているのは、商品の種類・利用状況の判断・説明を求める仕組みの3つです。
換金性の高い商品の購入制限
最初の関門は、決済そのものが通らない可能性です。
イオンカードの第23条❹は、換金性の高い商品では利用を制限する場合があると定めます。
対象として挙がるのは、貴金属・金券類・暗号資産・ブランド品・家電製品です。
利用可能枠が残っていても、断られることがあるという書き方です。
セゾンカードの第5条にも、貴金属・金券類等の一部商品は制限する場合があるという一文があります。
現金化で扱われる商材は、この2社が名指しした範囲とほぼ同じです。
短時間に同種の商品を続けて買えば、その決済自体が目立ちます。
利用状況が適当でないという判断
2つ目は、決済が通った後の判断です。
イオンカードの第11条❸は、通知なくカード利用を停止できる事由を列挙しています。
その中に「換金目的でのカード利用の疑い等、カード利用状況が適当でないと当行が判断したとき」があります。
条文が「疑い」と書いている点が重要です。
現金化が確定しなくても、条文上は停止の対象です。
NICOSカードは、会員資格の取消事由に第51条の禁止行為の該当を明記しています。
第126条では、信用状態が著しく悪化したおそれのあるときにサービスの利用を停止できると定めます。
不自然と判断されたときの説明責任
3つ目は、5社の中でセゾンカードだけが書いている仕組みです。
セゾンカードの第24条は、会員資格を喪失させる事由をこう定めています。
- 換金目的の商品購入等不適切なカードの利用があったとき
- カードの利用内容又は保有状況が不自然であると判断されるとき
そのうえで、条文には但し書きが付いています。
利用目的・店舗・商品の内容・購入代金の支払原資について、会員が合理的な説明と資料を出した場合は除く、という内容です。
裏を返せば、説明を求められる場面が想定されているということです。
現金化で買った商品について、支払原資も含めて説明できるかを考えておく必要があります。
注意ポイント
- 換金性の高い商品は利用可能枠の範囲内でも決済を断られる(イオン 第23条❹・セゾン 第5条)
- 「換金目的の疑い」の段階で通知なく利用停止(イオン 第11条❸)
- 利用内容が不自然なら、利用目的と支払原資の説明を求められる(セゾン 第24条)
バレたときの4つのペナルティ
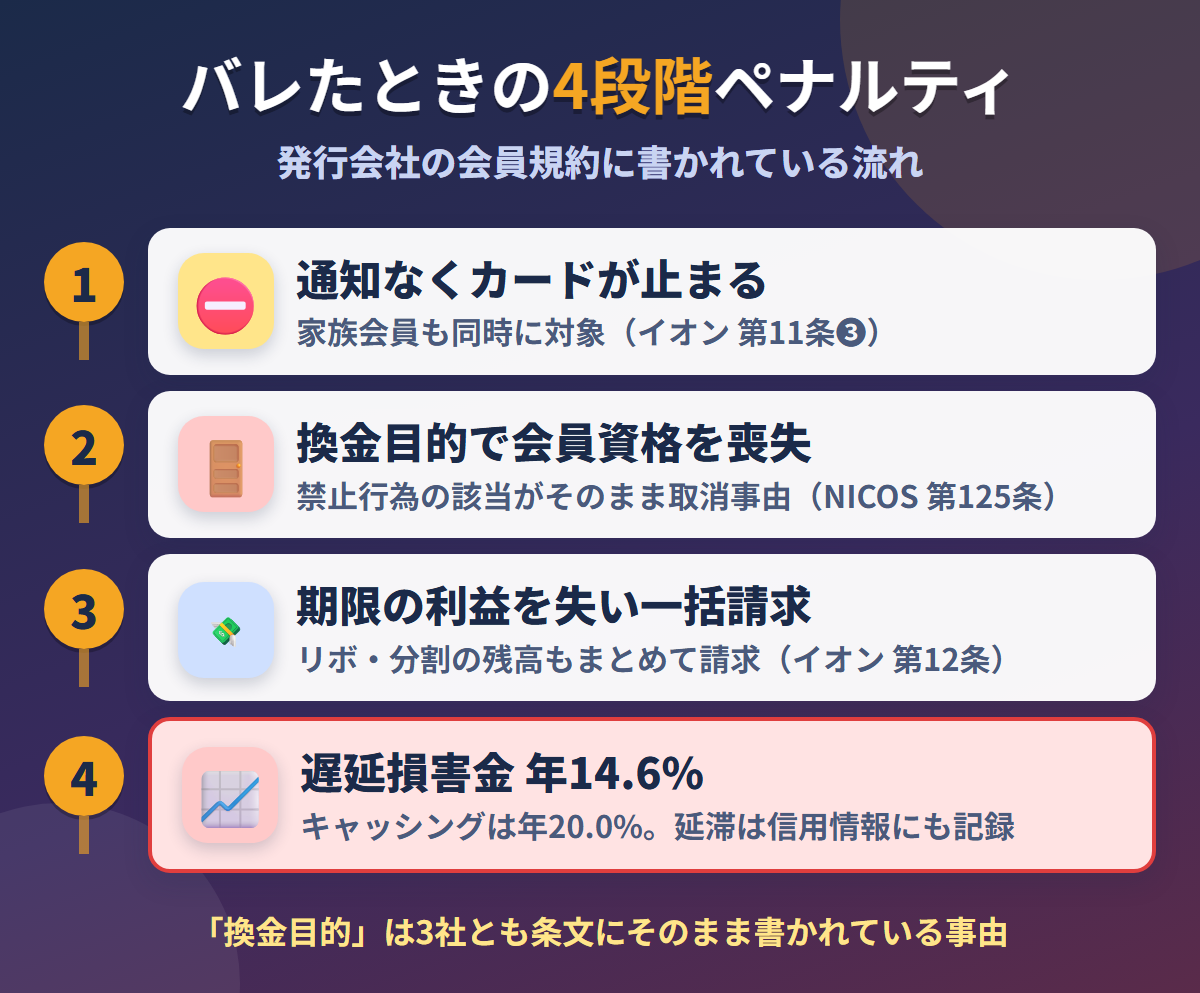
規約違反と判断されたあとの流れも、条文に段階として書かれています。
利用停止から始まり、会員資格の喪失、一括請求、遅延損害金へと進む構造です。
通知なしでカードが止まる
最初に起きるのは、カードが使えなくなることです。
イオンカードの第11条❸は、会員に通知することなく利用停止または会員資格の喪失ができると定めます。
セゾンカードの第24条も、通知又は催告なく処置をとる場合があると書いています。
事前に警告が届く前提では書かれていません。
停止の対象は1枚とは限りません。
イオンカードの規約では、本人会員が資格を喪失すると家族会員も同時に喪失します。
NICOSカードの第126条が止められるのは、基本サービスと付帯サービスの全部または一部です。
換金目的で会員資格を喪失
2段階目が、会員資格そのものの喪失です。
NICOSカードの第125条は、第51条第1項の禁止行為に該当する利用を行ったことを取消事由に挙げます。
現金化は、その第1項第2号に書かれている行為です。
条文をたどると、禁止行為から資格取消までは1本の線です。
イオンカードは「換金目的でのカード利用の疑い」を、そのまま資格喪失の事由にしています。
セゾンカードの事由は「換金目的の商品購入等不適切なカードの利用」です。
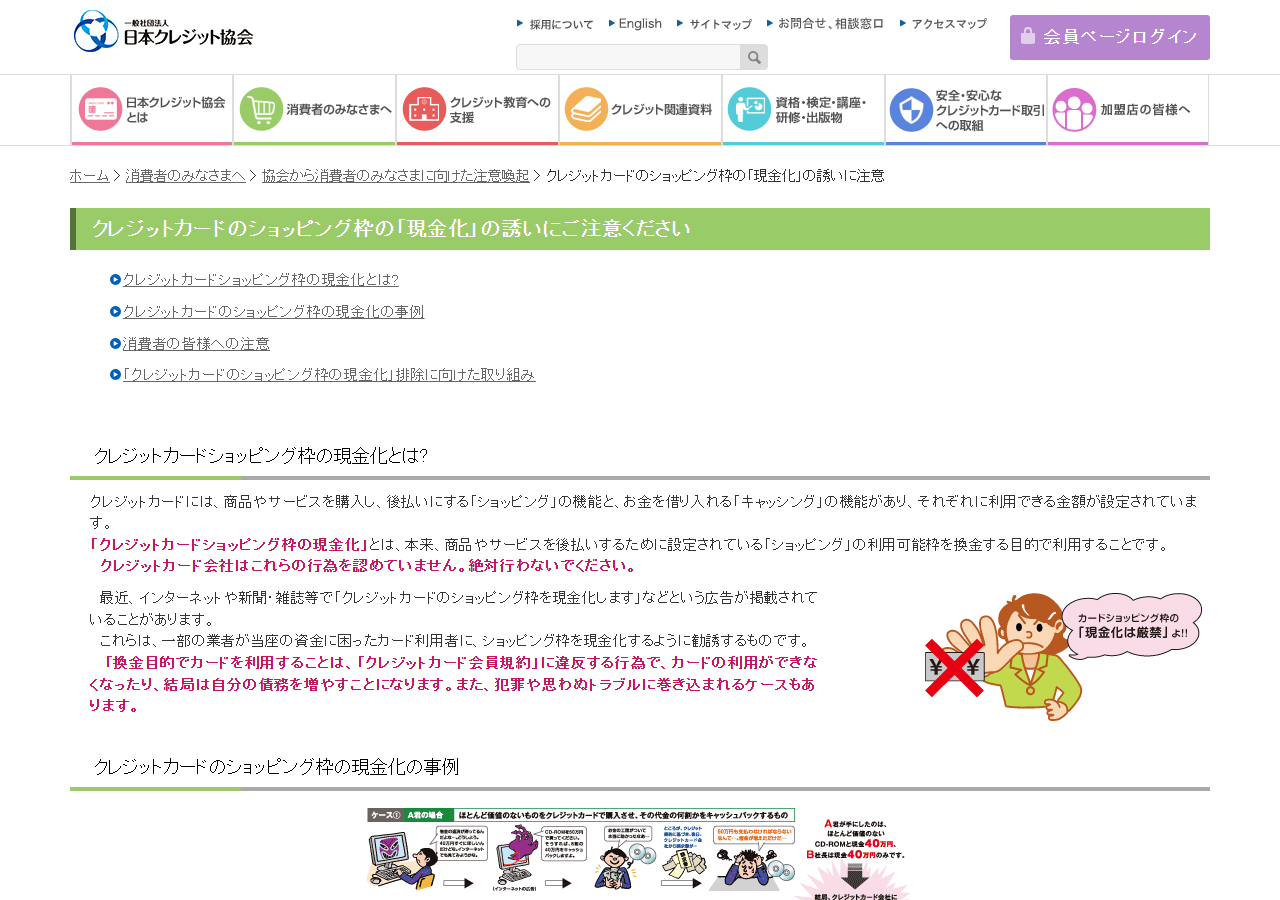
日本クレジット協会も、ペナルティとして強制退会を挙げて注意喚起しています。
期限の利益を失い一括請求
3段階目は、支払いの前倒しです。
イオンカードの第12条は、期限の利益の喪失を定めています。
該当すれば、規約に基づく一切の債務について当然に期限の利益を失います。
未払いの残債務は、直ちに支払わなければなりません。
分割払いやリボ払いで先送りしていた残高も、まとめて請求の対象です。
日本クレジット協会も、ペナルティの筆頭に残金の一括請求を挙げています。
現金化で手にした金額より、請求される金額のほうが大きい状態です。
楽天カードも、業者から得た金額以上の支払いが発生する可能性を注意喚起しています。
遅延損害金は年14.6%
4段階目は、払えなかった場合に上乗せされる遅延損害金です。
ショッピング利用代金の遅延損害金は、5社ともほぼ同じ水準です。
- イオンカード(第26条)|年14.6%
- NICOSカード(第111条)|年14.60%
- セゾンカード(第8条)|年14.6%
キャッシング利用代金では、さらに高い利率です。
イオンカードの第32条とNICOSカードの第111条は、いずれも年20.0%と定めています。
一括請求を受けた残高が払えなければ、完済までこの利率が続く計算です。
信用情報に延滞として記録されれば、その後のカードやローンの審査にも影響します。
| 段階 | 起きること | 条文の例 |
|---|---|---|
| 1 | 通知なくカードが使えなくなる | イオン 第11条❸ |
| 2 | 本人も家族も会員資格を失う | NICOS 第125条 |
| 3 | 残債務を直ちに支払う | イオン 第12条 |
| 4 | 遅延損害金 年14.6%(キャッシングは年20.0%) | セゾン 第8条ほか |
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
公的機関が示す現金化のリスク
現金化については、発行会社だけでなく公的機関も見解を出しています。
注意を促しているのは、消費者庁・日本クレジット協会・金融庁の3者です。
消費者庁が挙げた2つの問題点
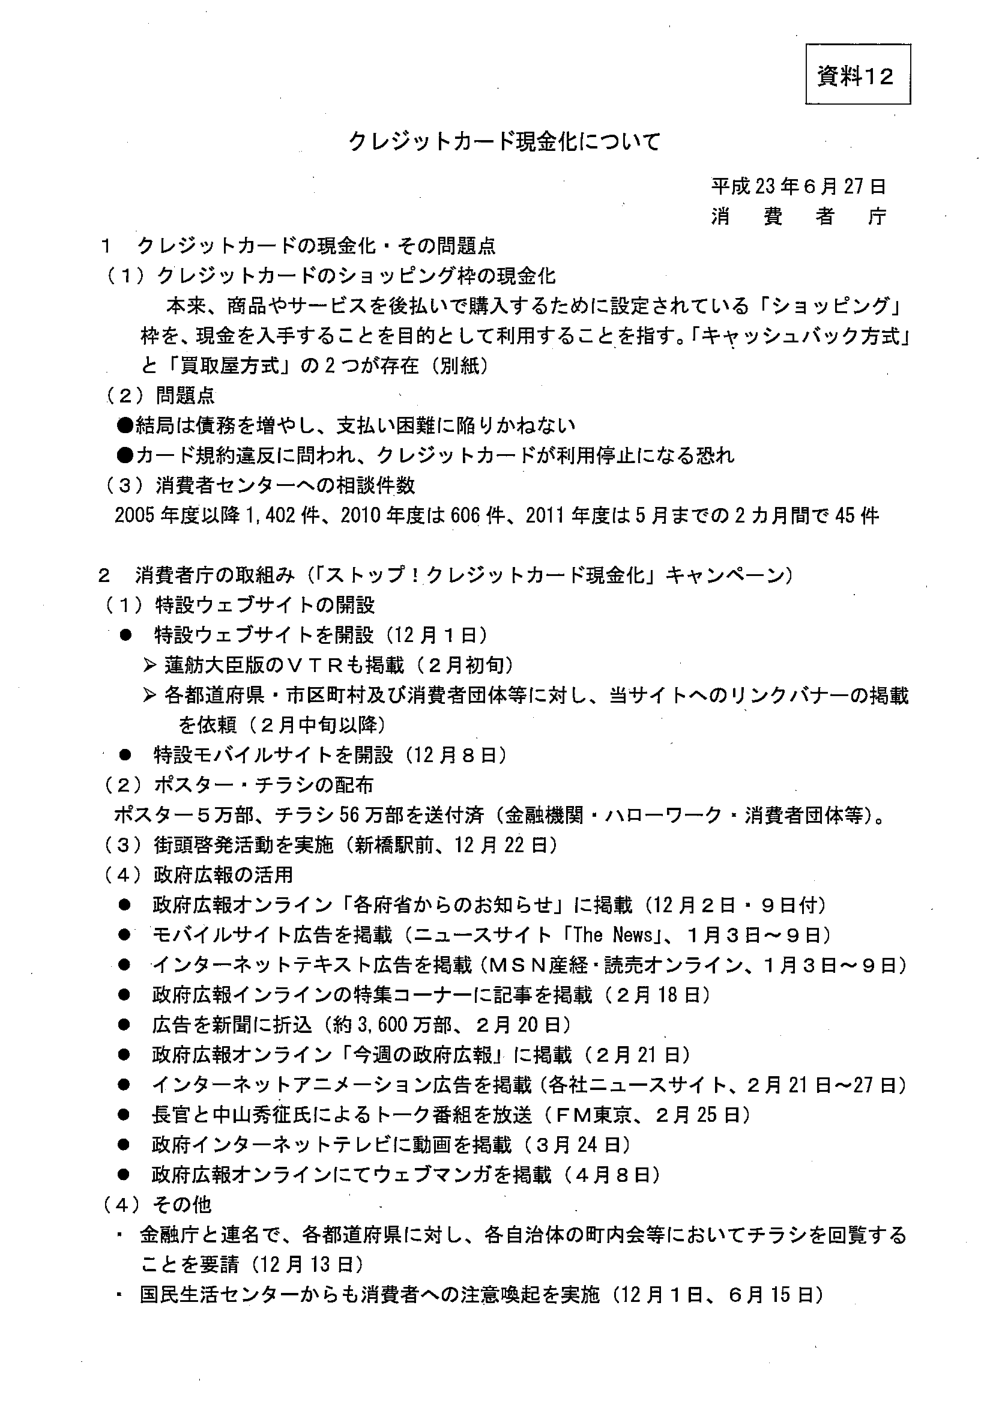
消費者庁は、クレジットカード現金化についての資料を会議に提出しています。
資料での定義は、ショッピング枠を現金の入手目的で使うことです。
方式としては、キャッシュバック方式と買取屋方式の2つを挙げています。
問題点として書かれているのは、次の2点です。
- 結局は債務を増やし、支払い困難に陥りかねない
- カード規約違反に問われ、クレジットカードが利用停止になる恐れ
同じ資料には、消費者センターへの相談件数も載っています。
2005年度以降の累計が1,402件、2010年度だけで606件という数字です。
消費者庁は「ストップ!クレジットカード現金化」というキャンペーンも行っています。
ポスター5万部とチラシ56万部を送付し、新聞折込は約3,600万部に達しました。
協会が認可した業者は存在しない
日本クレジット協会は、業界団体として消費者向けの注意喚起を出しています。
換金目的のカード利用は会員規約違反であり、ペナルティを受けると明記しています。
挙げられているのは、残金の一括請求・カードの利用停止・カードの強制退会です。
提供したカード番号や個人情報が悪用されることがあるという指摘もあります。
そして協会は、現金化業者を認可することは一切ないと書いています。
「協会認定」をうたう業者があれば、その表示自体が誤りということです。
一方で、現金化を利用した会員本人が摘発されたという記載は、どの注意喚起にもありません。
書かれている不利益は、発行会社による規約上の措置と、業者とのトラブルです。
後払い現金化は貸金業の可能性
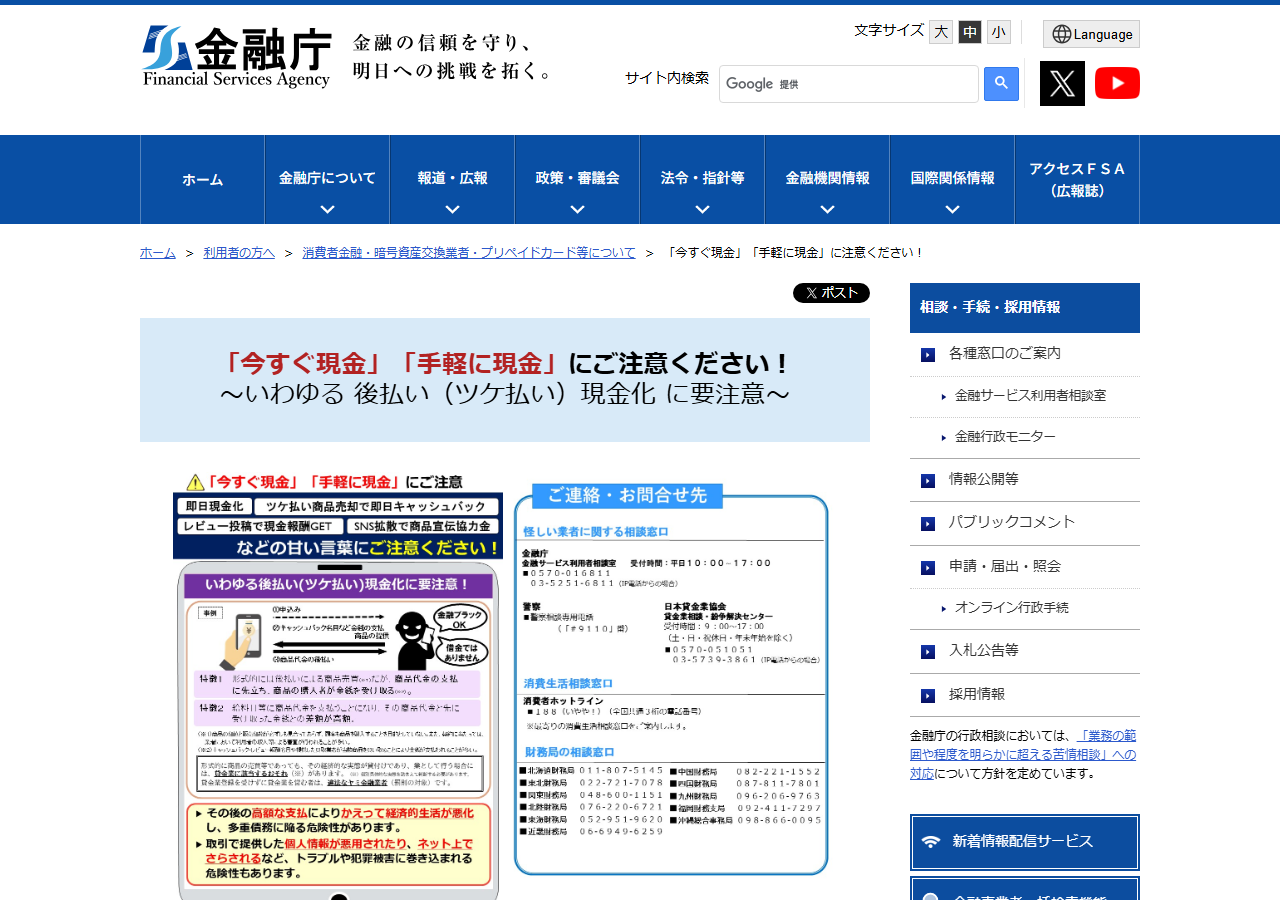
金融庁は、後払い現金化について別の角度から注意喚起しています。
形式上は商品の売買でも、経済的な実態が貸付けであれば貸金業にあたるという整理です。
業として行いながら登録がなければ、違法なヤミ金融業者になりうると書かれています。
利用者から見れば、相手が無登録業者である可能性を含むということです。
金融庁は相談先として、次の3つを案内しています。
- 金融庁相談室|0570-016811
- 消費者ホットライン|188
- 警察相談専用電話|#9110
トラブルになったときに相談窓口が用意されている点は、知っておいて損がありません。
現金化の前に検討したい3つの代替手段
同じ金額を用意する手段は、現金化のほかにもあります。
手元のカードで完結するもの、発行会社に相談するもの、公的制度を使うものの3つです。
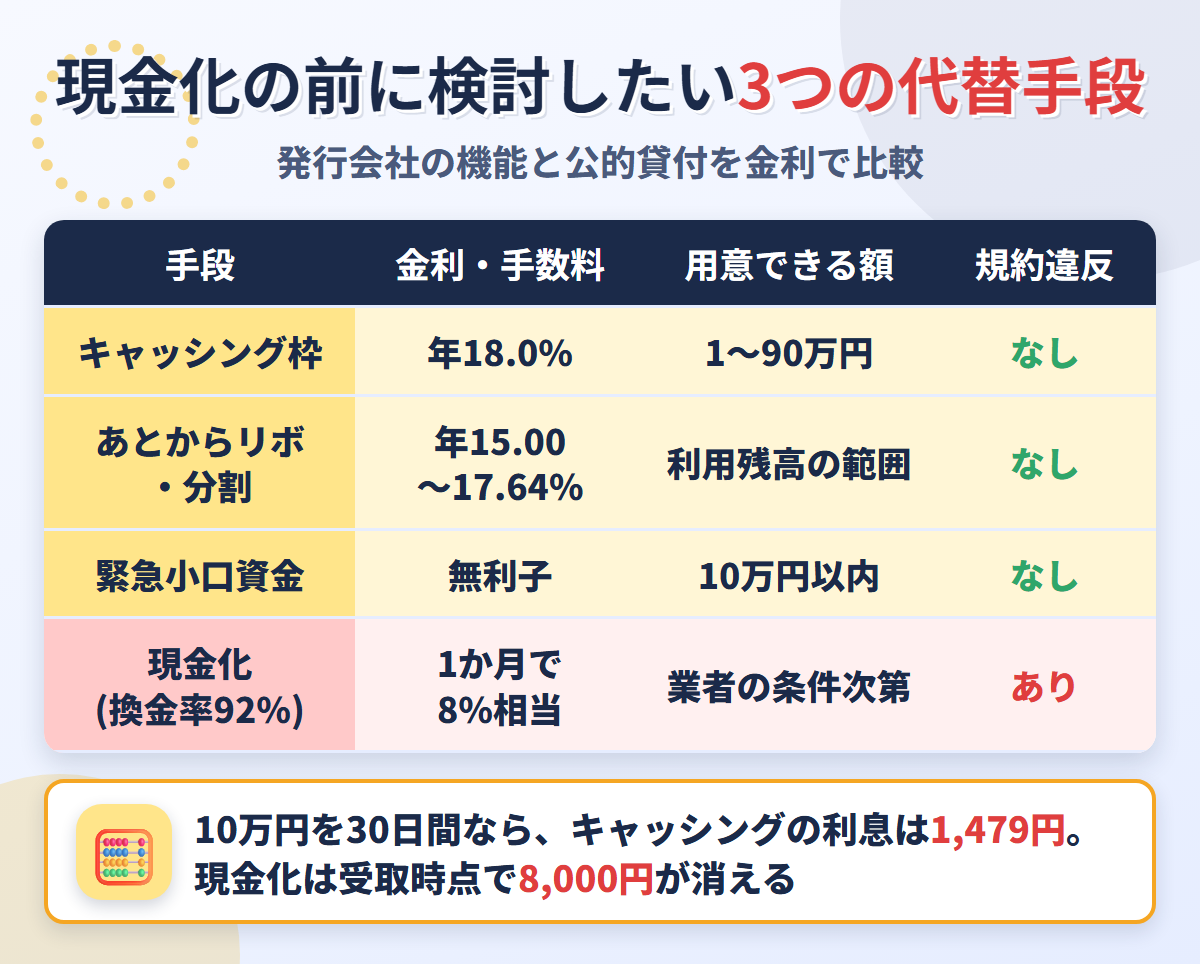
キャッシング枠は年18.0%
もっとも近い選択肢は、同じカードのキャッシング枠です。
楽天カードのキャッシングは、実質年率18.0%で利用できます。
新たな貸付額と既存残高の合計が100万円以上なら、適用されるのは15.0%です。
利用可能枠は1万円から90万円で、審査によって決まります。
1回払いなら60日以内、リボ払いや分割払いなら残高に応じて最長5年です。
10万円を30日間借りれば、年18.0%で計算した利息は1,479円にとどまります。
一方、換金率92%で10万円を現金化した場合の手数料相当額は8,000円です。
同じ10万円を用意するのに、差は6,521円あります。
ATM利用手数料は、1万円以下が110円、1万円超が220円です。
あとからリボと分割で翌月を下げる
現金が足りないのではなく、翌月の請求が重いだけなら支払い方法の変更が使えます。
楽天カードには、あとからリボ払いとあとから分割払いの仕組みがあります。
リボ払いの実質年率は、カードの種類によって15.00%から17.64%です。
あとから変更する分割払いは、一律17.64%です。
ボーナス1回払いに変更できる場合、手数料は0.00%で済みます。
イオンカードのリボ払いも、包括信用購入あっせんの手数料率は実質年率18.0%です。
現金化の手数料率と比べると、負担は小さく収まります。
ただし残高が減らないまま利用を重ねれば、手数料だけが積み上がります。
使うなら、完済までの月数を先に決めておくことが前提です。
緊急小口資金は10万円まで無利子
10万円以内で足りるなら、公的な貸付制度も選べます。
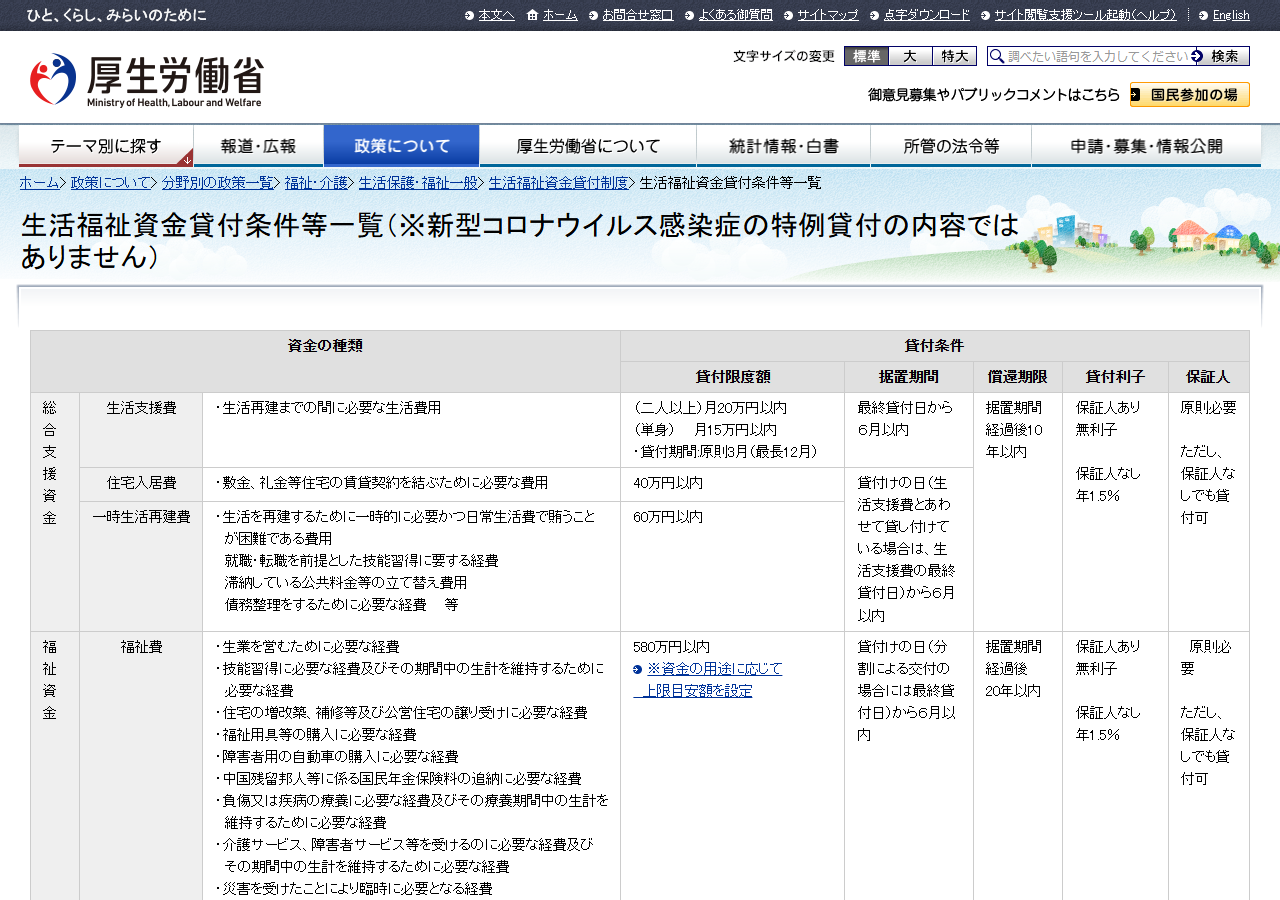
厚生労働省の生活福祉資金には、緊急小口資金という枠があります。
条件は次のとおりです。
- 貸付上限|10万円以内
- 貸付利子|無利子
- 据置期間|貸付けの日から2月以内
- 償還期限|据置期間経過後12月以内
- 連帯保証人|不要
無利子で保証人も要らないため、金利負担だけを見れば最も軽い手段です。
生活費が継続して不足する場合は、総合支援資金という枠もあります。
単身なら月15万円以内、二人以上の世帯なら月20万円以内です。
保証人を立てれば無利子、立てない場合は年1.5%です。
手続きは市区町村の社会福祉協議会で行うため、即日というわけにはいきません。
| 手段 | 金利・手数料 | 用意できる額 | 規約違反 |
|---|---|---|---|
| キャッシング枠 | 年18.0% | 1〜90万円 | なし |
| あとからリボ・分割 | 年15.00〜17.64% | 利用残高の範囲 | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率92%) | 1か月で8%相当 | 業者の条件次第 | あり |
マスターカード対応業者の選び方
それでも現金化を使うなら、条件を公式サイトで公開している業者に絞るのが前提です。
公開されている項目が多いほど、申込前に損得を計算できます。
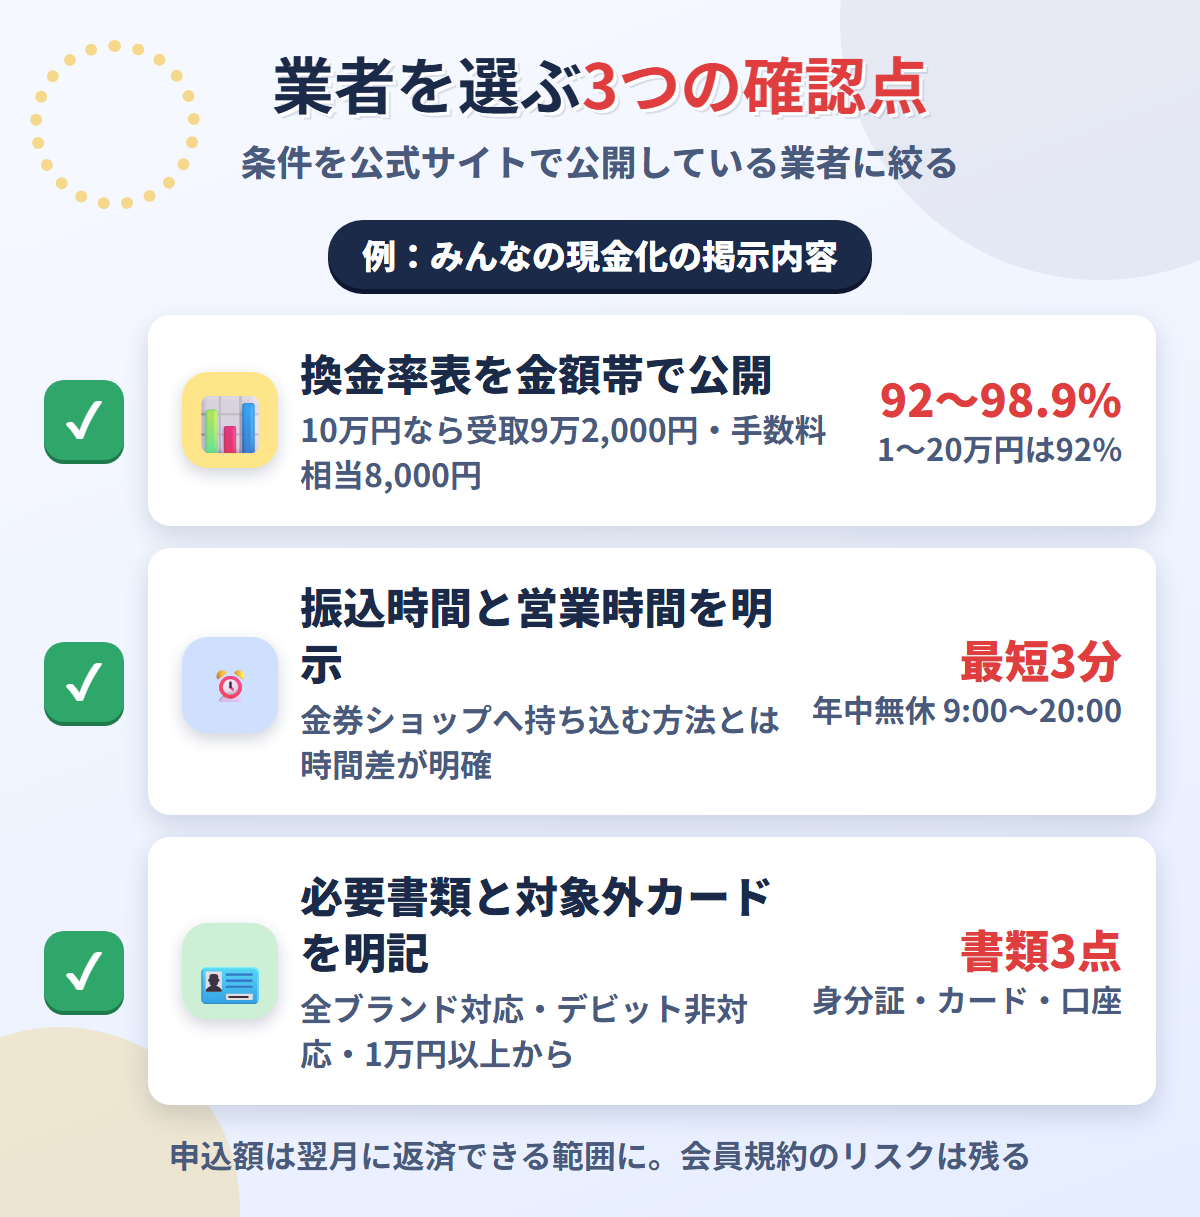
確認したいのは、換金率・振込時間・必要書類の3点です。
換金率表を金額帯で公開
最初に見るのは、換金率が金額帯ごとに示されているかどうかです。
「最大98%」のような上限だけの表示では、自分が申し込む金額の条件が分かりません。
みんなの現金化は、換金率を5つの金額帯に分けて掲示しています。
| 申込額 | 換金率 |
|---|---|
| 1〜20万円 | 92% |
| 21〜50万円 | 94% |
| 51〜80万円 | 97% |
| 81〜100万円 | 98% |
| 101万円〜 | 98.9% |
- 1〜20万円|92%
- 21〜50万円|94%
- 51〜80万円|97%
- 81〜100万円|98%
- 101万円〜|98.9%
10万円を申し込むなら92%が適用され、受け取りは9万2,000円です。
翌月の請求は10万円なので、差額の8,000円が手数料にあたります。
振込時間と営業時間を明示
次に見るのは、いつ振り込まれるかが書かれているかです。
みんなの現金化は、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
自分で金券を買って売る方法と比べると、時間差は明確です。
金券ショップに持ち込む場合、移動と査定の時間がかかります。
一方で、営業時間外に申し込めば翌営業日になる点は変わりません。
急ぎの度合いによって、どちらが合うかは変わります。
必要書類と対象外カードを明記
最後に見るのは、対象外のカードと必要書類が書かれているかです。
みんなの現金化は、全カードブランドに対応と掲示しています。
プリペイドカードはバンドルカード・au PAY・Paidyに対応し、デビットカードは非対応です。
法人カードとナンバーレスカードにも対応し、複数カードの同時利用もできます。
必要書類として挙げられているのは、次の3点です。
- 公的身分証(免許証・保険証・マイナンバーカード)
- クレジットカード
- 振込先口座
運営者情報も、所在地・電話番号・代表者名まで公開されています。
所在地は東京都品川区大崎3-5-2、電話は0120-265-755です。
ここまで公開していても、発行会社の規約上のリスクが消えるわけではありません。
ローソン銀行が発行するカード
ローソンでよく使われるカードには、ローソン銀行が発行するローソンPontaプラスもあります。
規約や支払日はカードごとに違うため、下の個別の記事で確認できます。
| ローソンPontaプラス |
マスターカード現金化のまとめ
マスターカードの現金化は業者経由なら最短3分で可能ですが、発行会社の会員規約に反する使い方です。
禁止しているのはMastercardではなく、楽天・イオン・NICOS・セゾンなど各社の条文です。
- 主要5社とも条文で禁止、条番号は違っても中身は同じ
- 金券類や家電などの換金性商品は、枠内でも利用を制限される
- 「疑い」の段階で、通知なく利用停止や会員資格喪失ができる
- 期限の利益を失えば一括請求、遅延損害金は年14.6%
- キャッシングは年18.0%、10万円30日で利息1,479円
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率と振込までの時間を、申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |