「JCBカードでも現金化できるの?」「JCBは厳しいと聞くけれど、本当に止められる?」と迷っていませんか。
JCBカードのショッピング枠は、
みんなの現金化
に申し込めば最短3分で現金に換わります。
ただしJCBは会員規約第22条9項で現金化を禁止し、換金目的の利用を会員資格喪失の事由として条文に明記している会社です。
この記事では、JCB会員規約の条文をもとに「バレる条件」と「ペナルティ」を整理しました。
JCB自身が公表している損失の計算例と、知恵袋の実投稿3件も確認しています。
さらに、キャッシング・カードローン・無利子の公的貸付といった代替手段を数字で比べました。
読み終えれば、現金化を使うべきか、使うならどの業者に見積もりを取るべきかを自分で判断できます。
この記事のまとめ
- JCBカードも業者経由なら最短3分で現金化可能
- 会員規約第22条9項で禁止・第39条4項(4)で資格喪失事由に明記
- 金券類・プリペイド・パソコンは第22条10項で枠内でも購入制限
- JCBの計算例では換金率90%・リボ払いで支払総額106,622円
- キャッシング15.00〜18.00%、FAITH最大12.50%、緊急小口資金は無利子
みんなの現金化の初回特典
- 初回利用で最大3万円プレゼント
- 最短3分の即日振込・年中無休(土日祝も対応)
- 1万円以上から・来店不要・在籍確認なし
- 所在地・電話番号・代表者を公式サイトで公開
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス |  みんなの現金化 |
 いいねクレジット |
 タイムリー |
 和光クレジット |
 現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
JCBカード現金化の結論|可能だが第22条違反
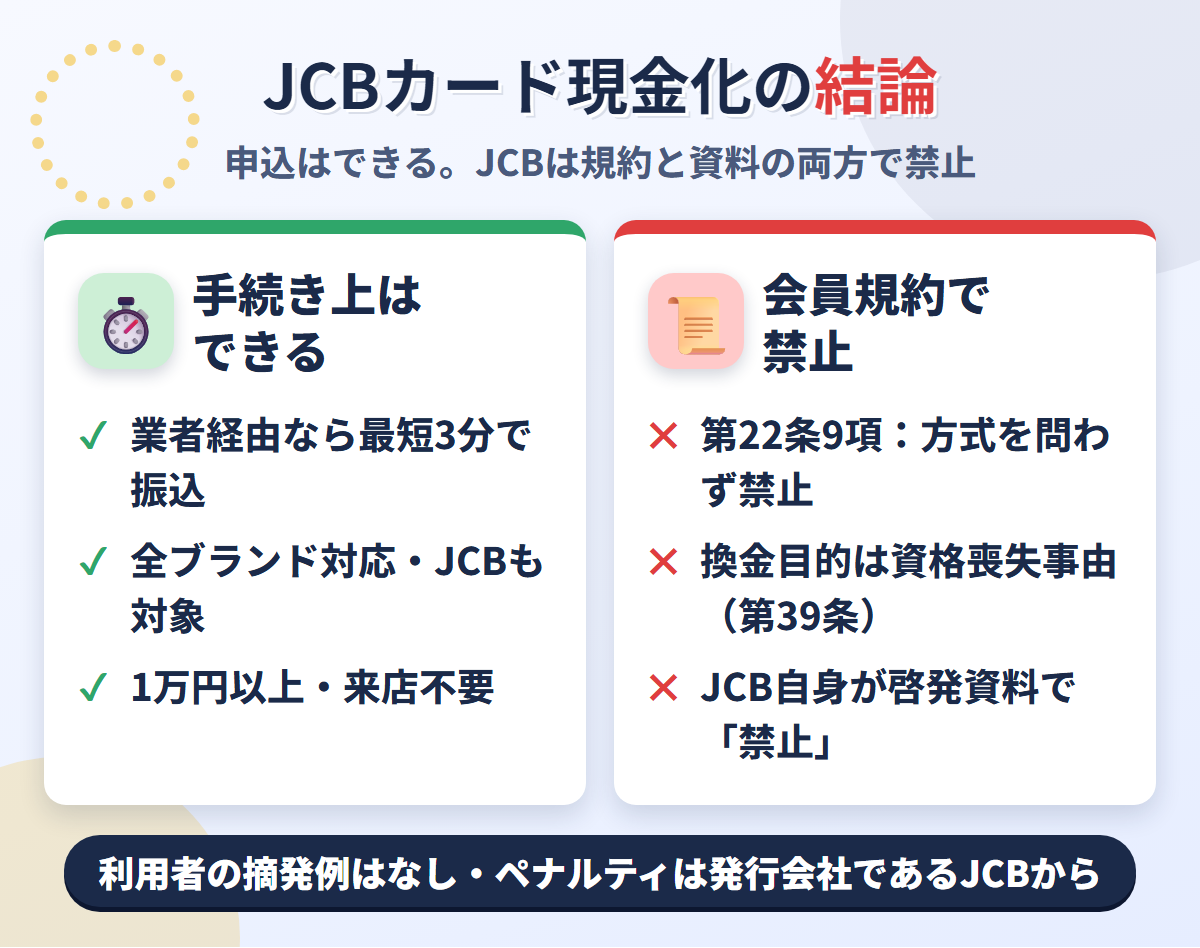
JCBカードのショッピング枠は、現金化業者を使えば当日中に現金へ換えられます。
ただしJCBは、会員規約と啓発資料の両方で現金化を禁止と明言している会社です。
業者経由なら最短3分で振込
JCBカードの現金化は、業者に申し込めば最短3分で振り込まれます。
現金化業者は全カードブランドに対応しており、JCBが対象外になる業者は基本的にありません。
みんなの現金化の公式サイトは、最短3分の即日振込と年中無休の対応を掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
利用は1万円以上からで、来店や書類審査、在籍確認は不要と案内されています。
「JCBは審査が厳しいから使えない」という話は、申込の段階では当てはまりません。
業者側は、申込時にカードのブランドで可否を分けていないためです。
問題は申込後に、JCB側がその決済をどう扱うかです。
会員規約第22条9項で禁止
JCBカードの現金化は、JCB会員規約(個人用)の第22条9項で禁止されています。
条文は「現金を取得することを目的として」ショッピング枠を利用することを、ショッピング枠現金化と定義しています。
そのうえで、次の3方式を挙げ、方式のいかんにかかわらず禁止の対象としています。
- 合理的な金額以上の対価をカードで支払い、現金や現金に類似するものの交付を受ける方式
- 購入した商品や権利を、加盟店その他の第三者に有償で譲渡する方式
- 現行紙幣や貨幣、それらを含む商品をカードで購入する方式
業者のキャッシュバック式は1番目、買取式は2番目にそのまま該当します。
「方式のいかんにかかわらず」という書き方は、新しい手口が出ても条文で拾う趣旨です。
JCBは国際ブランドであると同時に、株式会社ジェーシービーとしてカードを発行する会社でもあります。

JCB自身が「禁止」と公表
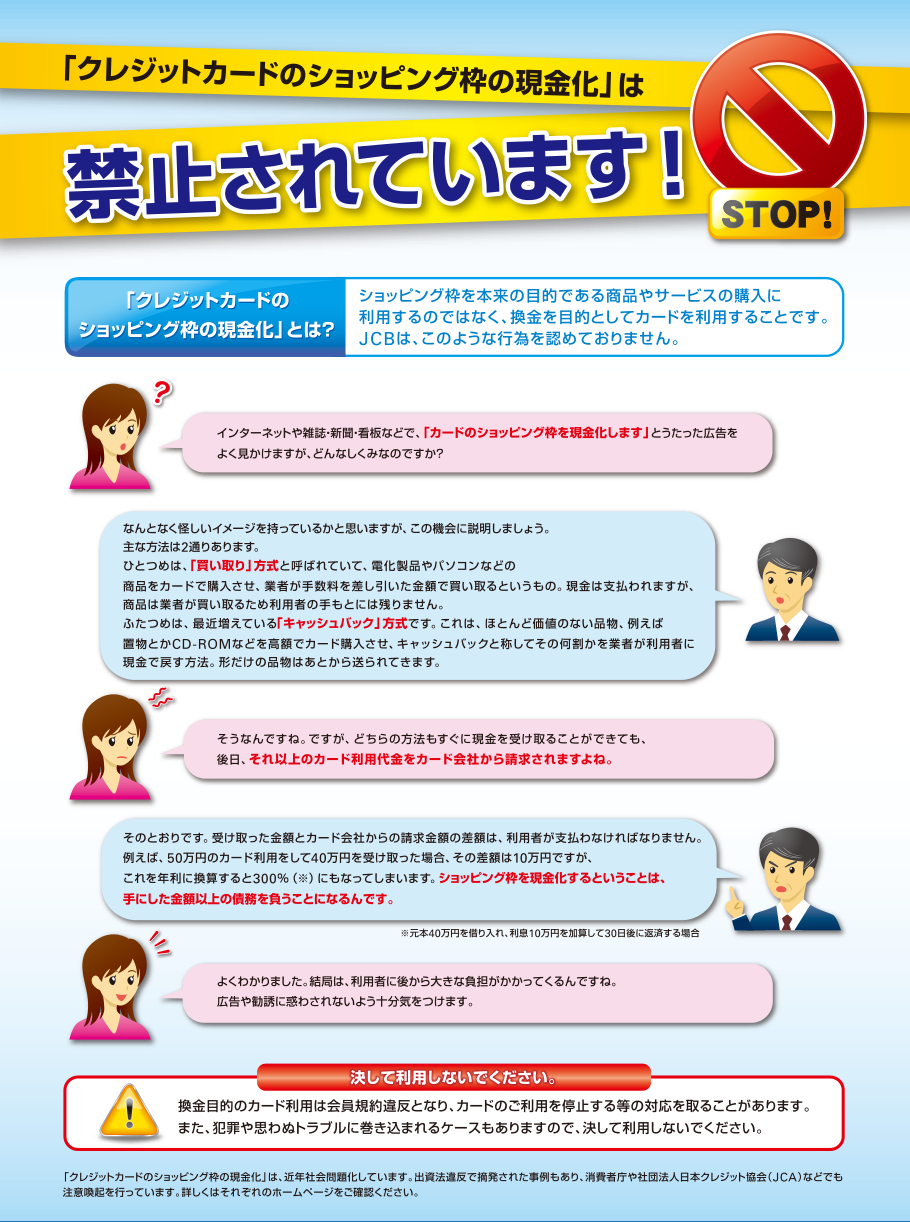
JCBは、現金化の禁止を規約の中だけでなく、利用者向けの啓発資料でも公表しています。
資料の題名は「クレジットカードのショッピング枠の現金化は禁止されています!」です。
利用者と担当者の会話形式で、2つの方式と損失の計算まで説明した1枚ものです。
そこでは、換金を目的とするカード利用をJCBは認めていないと明記されています。
換金目的の利用は会員規約違反で、カードの利用を停止する等の対応を取ることがあるとも書かれています。
一方で、現金化を利用した本人が摘発された事例は、この資料にも解説記事にも記載がありません。
摘発されているのは業者側で、JCBの解説記事は出資法の上限金利超過による摘発に触れています。
日本クレジット協会も、現金化業者を認可することは一切ないと注意喚起しています。
JCBカードを現金化する3つの方法
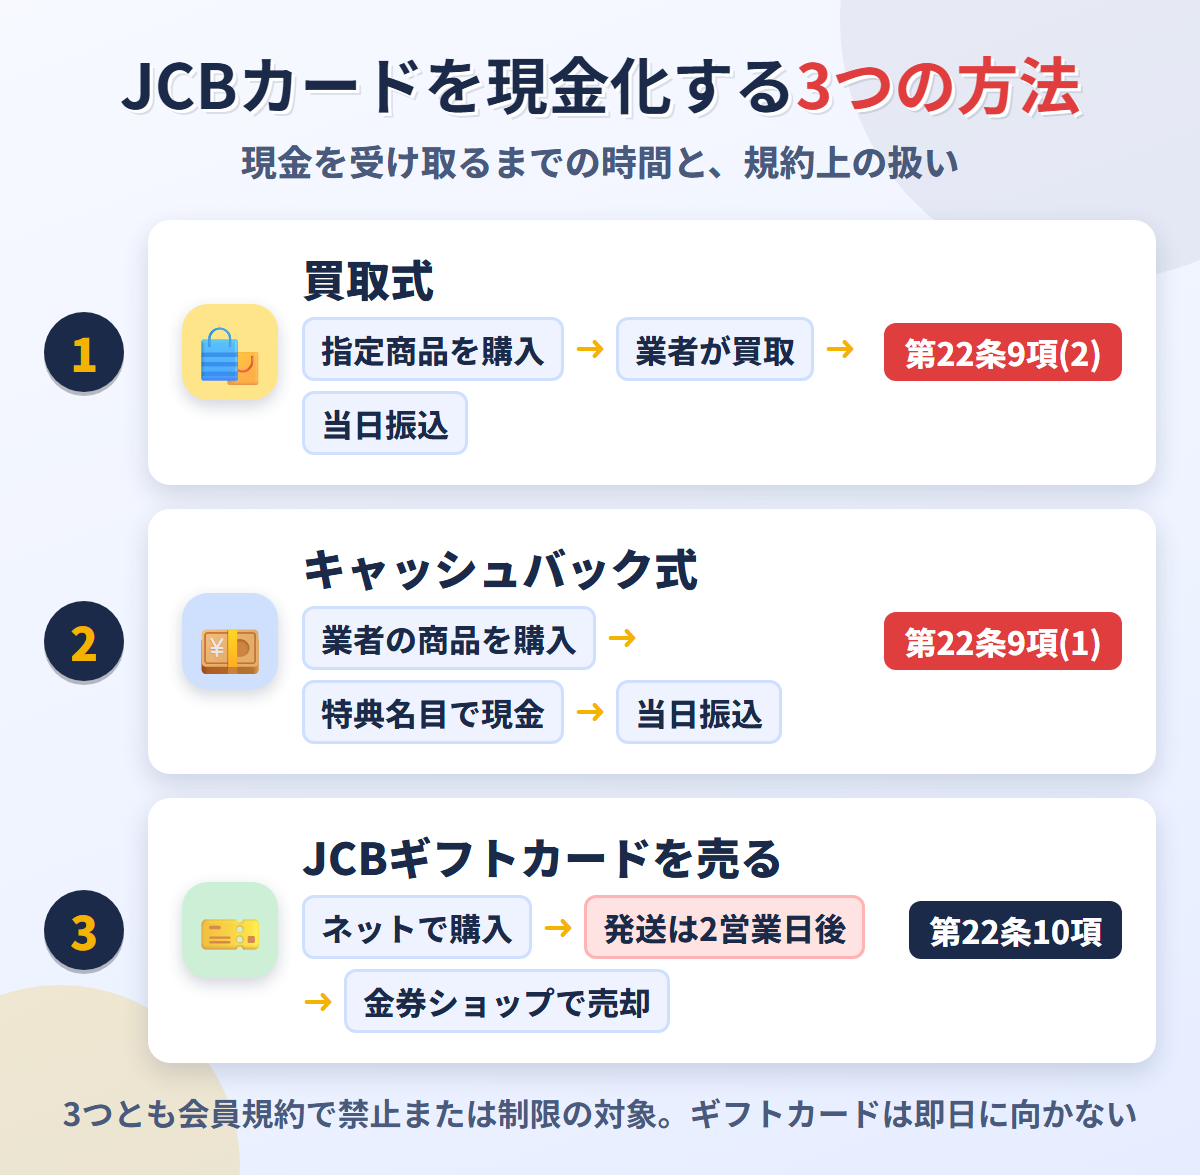
JCBカードの現金化には、業者を使う2方式と、JCBギフトカードを自分で売る方法があります。
どれもショッピング枠で何かを買う点は同じで、現金の受け取り方が違います。
買取式は指定商品を業者に売る
買取式は、業者が指定した商品をJCBカードで購入し、その商品を業者に売って現金を受け取る方法です。
JCBの啓発資料は、電化製品やパソコンを購入させ、手数料を差し引いた金額で買い取る方式と説明しています。
現金は支払われますが、商品は業者が買い取るため利用者の手元には残りません。
会員規約第22条9項の2番目、購入した商品を第三者に有償で譲渡する方式に該当します。
さらに第22条10項は、パソコンを名指しで利用制限の対象商品に挙げています。
買取式でよく使われる商品ほど、JCBが決済を制限しやすい商品でもあります。
手数料の分だけ、受け取る現金は購入額より少なくなります。
受け取った現金は購入額より少なく、翌月の支払いは購入額の全額です。
キャッシュバック式は特典で受け取る
キャッシュバック式は、業者が販売する商品を買い、購入特典の名目で現金を受け取る方法です。
JCBの啓発資料は、ほとんど価値のない置物やCD-ROMを高額で購入させる手口と説明しています。
形だけの品物はあとから送られてきて、現金は一部が業者から戻る形です。
会員規約第22条9項の1番目、合理的な金額以上の対価を支払って現金の交付を受ける方式そのものです。
金融庁は、形式が商品売買でも実態が貸付なら貸金業に当たりうると注意喚起しています。
無登録で営業していれば、業者は違法なヤミ金融として罰則の対象です。
JCBギフトカードは2営業日後の発送
JCBギフトカードをJCBカードで買い、金券ショップで売る方法もあります。
公式サイトのインターネット購入は、JCBカードまたは銀行振込で支払えます。
ただしJCBカード払いの発送は、注文完了日から通常2営業日後です。
発送手数料は届け先1ヵ所あたり550円かかり、注文後のキャンセルはできません。
つまり今日中に現金が必要な人には、時間の面で合わない方法です。
しかも金券類は第22条10項の対象で、枠内でも購入自体を制限される場合があります。
知恵袋の回答では、金券ショップの買取相場は満額の90%前後とされていました。
金券ショップで売る手間と、身分証の提示も自分で負う方法です。
| 方法 | 現金を受け取るまで | 規約上の扱い |
|---|---|---|
| 買取式 | 当日(業者が買取) | 第22条9項(2) |
| キャッシュバック式 | 当日(特典名目で振込) | 第22条9項(1) |
| JCBギフトカードを売る | 発送2営業日後+店頭売却 | 第22条10項の制限対象 |
では、こうした利用はどのような条件でJCBに気づかれるのでしょうか。
JCBに現金化がバレる3つの条件
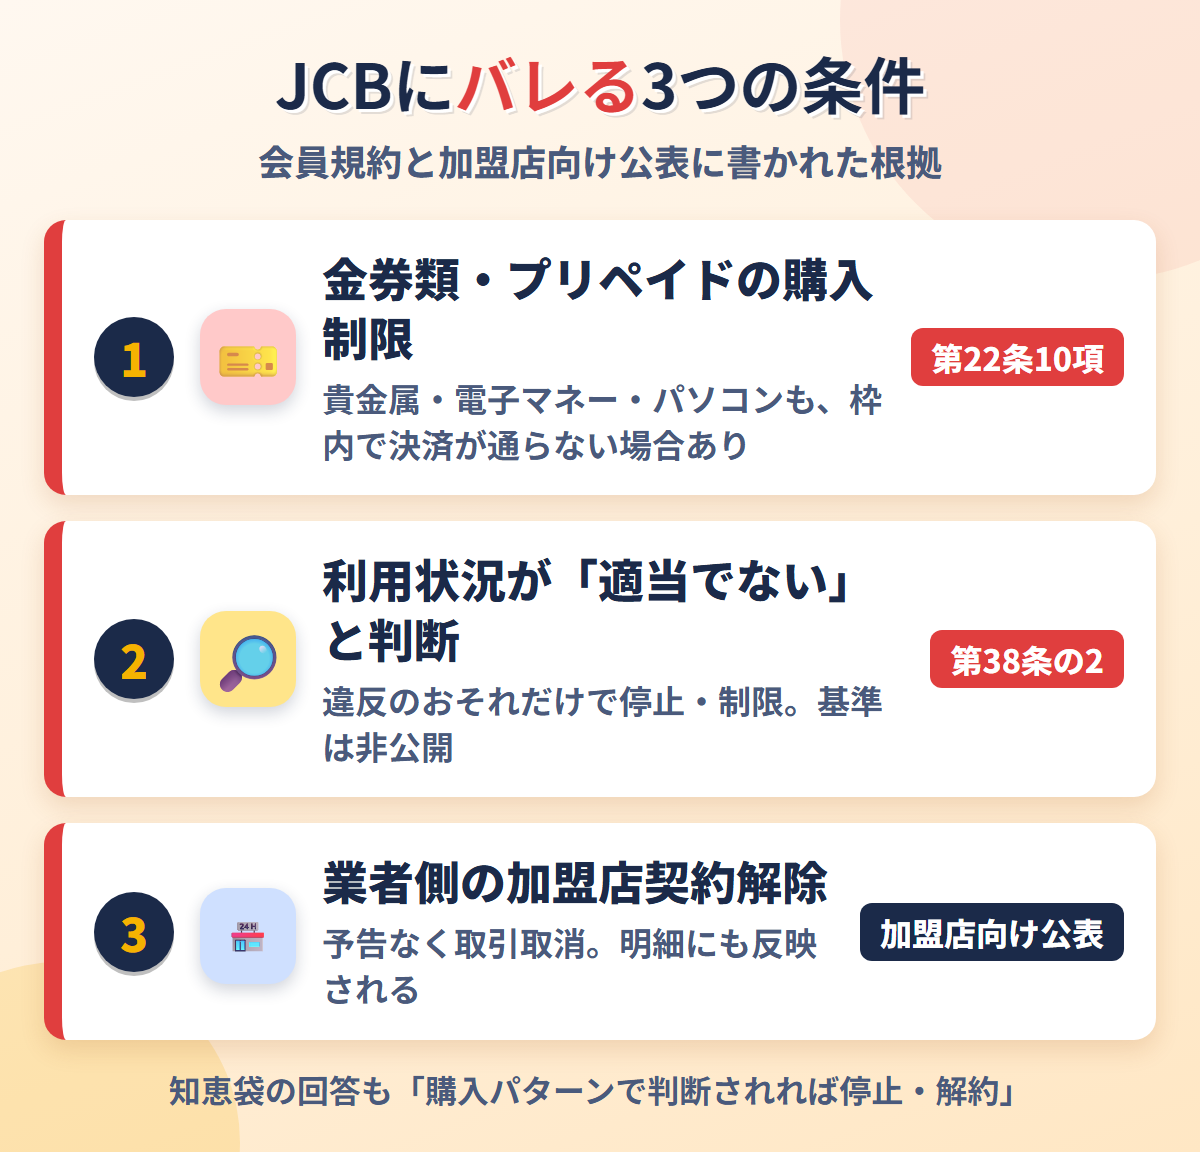
JCBが現金化を疑う条件は、会員規約に制限事由として書かれています。
推測ではなく、条文に基づく3つの条件を整理します。
金券類・プリペイドの購入制限
もっとも具体的な条件は、換金性の高い商品の購入そのものです。
会員規約第22条10項は、貴金属・金券類・プリペイドカード・電子マネー・パソコン・射幸性のある商品を列挙しています。
これらは利用可能枠の範囲内であっても、信用状況やカード利用状況によりショッピング利用が制限されると定められています。
他の加盟店では使えるのに、この種の商品だけ決済が通らない場合があることも条文に明記されています。
現金化業者が指定する商品は、まさにこの列挙に含まれるものが中心です。
パソコンを買わせる買取式も、金券を買わせる方式も、同じ条文の対象です。
利用状況が適当でないという判断
2つ目の条件は、カードの利用状況と信用状況からJCBが「適当でない」と判断することです。
会員規約第38条の2は、この判断を根拠にカード利用を停止または制限できると定めています。
停止・制限の期間はJCBが必要と判断する期間で、一部の加盟店でのみ使えなくなる形も含まれます。
同条は、規約に違反しているおそれがある場合も対象に含めています。
知恵袋のベストアンサーも、購入パターンから現金化と判断されれば利用停止・強制解約の可能性があると答えています。
延滞がある場合は別の号で停止事由になり、条件が二重に揃います。
判断の基準は公開されていないため、どこまでが安全かを外から測ることはできません。
業者側の加盟店契約解除
3つ目は、利用者の動きではなく業者側から発覚する経路です。
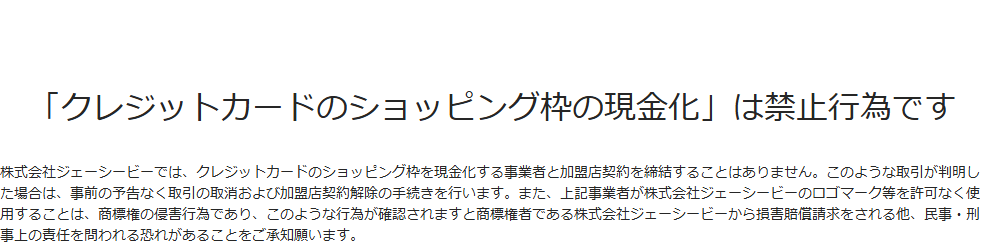
株式会社ジェーシービーは、ショッピング枠を現金化する事業者と加盟店契約を締結しないと公表しています。
判明した場合は、事前の予告なく取引の取消と加盟店契約解除の手続きを行うと明記されています。
業者の決済が取り消されれば、その取引に使われたカードの会員も把握される立場です。
業者が別名義の店舗で決済を通していても、取引の実態が調べられれば同じことです。
注意ポイント
- 金券類・プリペイド・電子マネー・パソコンの購入は枠内でも制限(第22条10項)
- 利用状況・信用状況から「適当でない」と判断(第38条の2)
- 現金化事業者との取引は予告なく取消・契約解除(加盟店向け公表)
発覚の条件がわかったところで、次に気になるのは実際のペナルティの中身です。
バレたときの4つのペナルティ
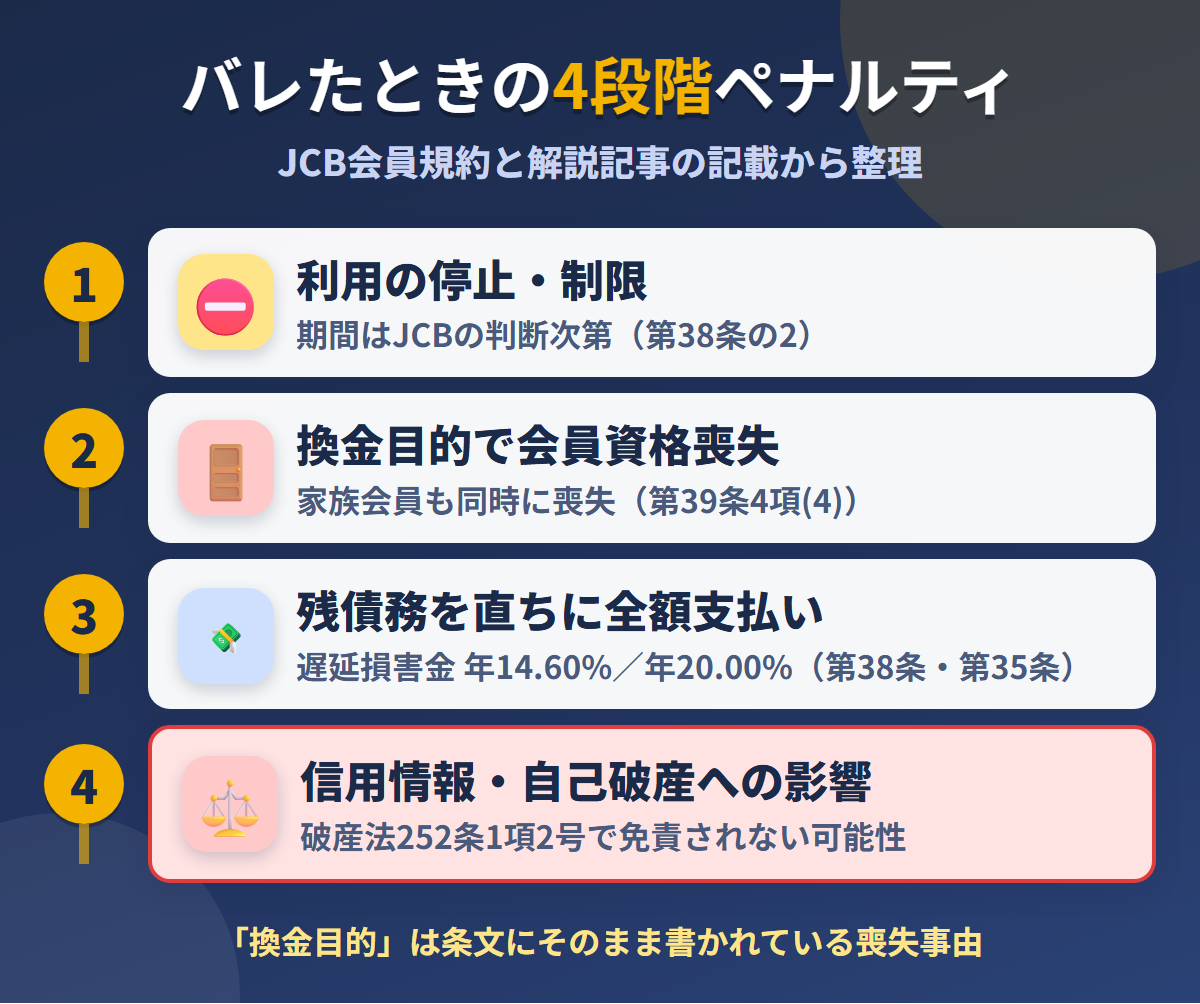
JCBのペナルティは、利用停止から自己破産時の不利益まで4段階に分かれます。
会員規約とJCBの解説記事の記載をもとに整理します。
利用の停止と制限
最初に起きるのは、カード利用の停止または制限です。
会員規約第38条の2は、利用状況が適当でないと判断した場合に停止・制限できると定めています。
対象はショッピングだけでなく、キャッシング1回払いやキャッシングリボの利用も含みます。
期間はJCBが必要と判断する期間で、いつ解除されるかは条文に書かれていません。
停止中も支払いは続きますが、新たな決済はできない状態です。
支払いを続けても解除の時期はJCBの判断次第で、自分からは動かせません。
JCBの啓発資料も、換金目的の利用にはカードの利用を停止する等の対応を取ると書いています。
換金目的で会員資格を喪失
悪質と判断されると、会員資格の喪失、つまり強制退会に進みます。
会員規約第39条4項(4)は、換金目的によるショッピング利用等で利用状況が適当でないと判断したときを喪失事由に挙げています。
「換金目的」という言葉が、条文にそのまま書かれている点が特徴です。
本会員が資格を失うと、家族会員も当然に資格を失います。
資格喪失後に残った債務の支払義務は、そのまま残ります。
残債務の即時支払いと遅延損害金
会員資格を失うと、残っている債務をまとめて支払う義務が発生します。
会員規約第38条1項は、規約の重大な違反や第39条4項(4)による資格喪失を、期限の利益の喪失事由に含めています。
期限の利益を失った本会員は、一切の債務について残債務全額を直ちに支払うと定められています。
分割やリボで先送りしていた残高も、まとめて請求の対象です。
支払えない場合は第35条の遅延損害金が加わり、ショッピングは年14.60%、キャッシングは年20.00%です。
現金化で得た金額より、請求される残高のほうが大きくなる場面は珍しくありません。
信用情報と自己破産への影響
強制退会の影響は、JCBとの関係だけにとどまりません。
JCBの解説記事は、残金の一括請求や強制退会の措置が信用情報に記載されると説明しています。
その結果、今後のクレジットカードやローンの審査に影響が出ます。
住宅ローンや自動車ローンを予定している人ほど、影響が長く残ります。
さらに同記事は、破産法252条1項2号の不当な債務負担行為とみなされる可能性に触れています。
該当すると、自己破産を申し立てても免責が認められない恐れがあります。
注意ポイント
- 利用の停止・制限(第38条の2)
- 換金目的の利用で会員資格喪失(第39条4項(4))
- 残債務全額を直ちに支払い・遅延損害金年14.60%/20.00%(第38条・第35条)
- 信用情報への記載・破産法252条1項2号で免責されない可能性
ペナルティの重さがわかったところで、JCB自身が示す損失の計算も確認します。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |
JCBが示す現金化の損失計算
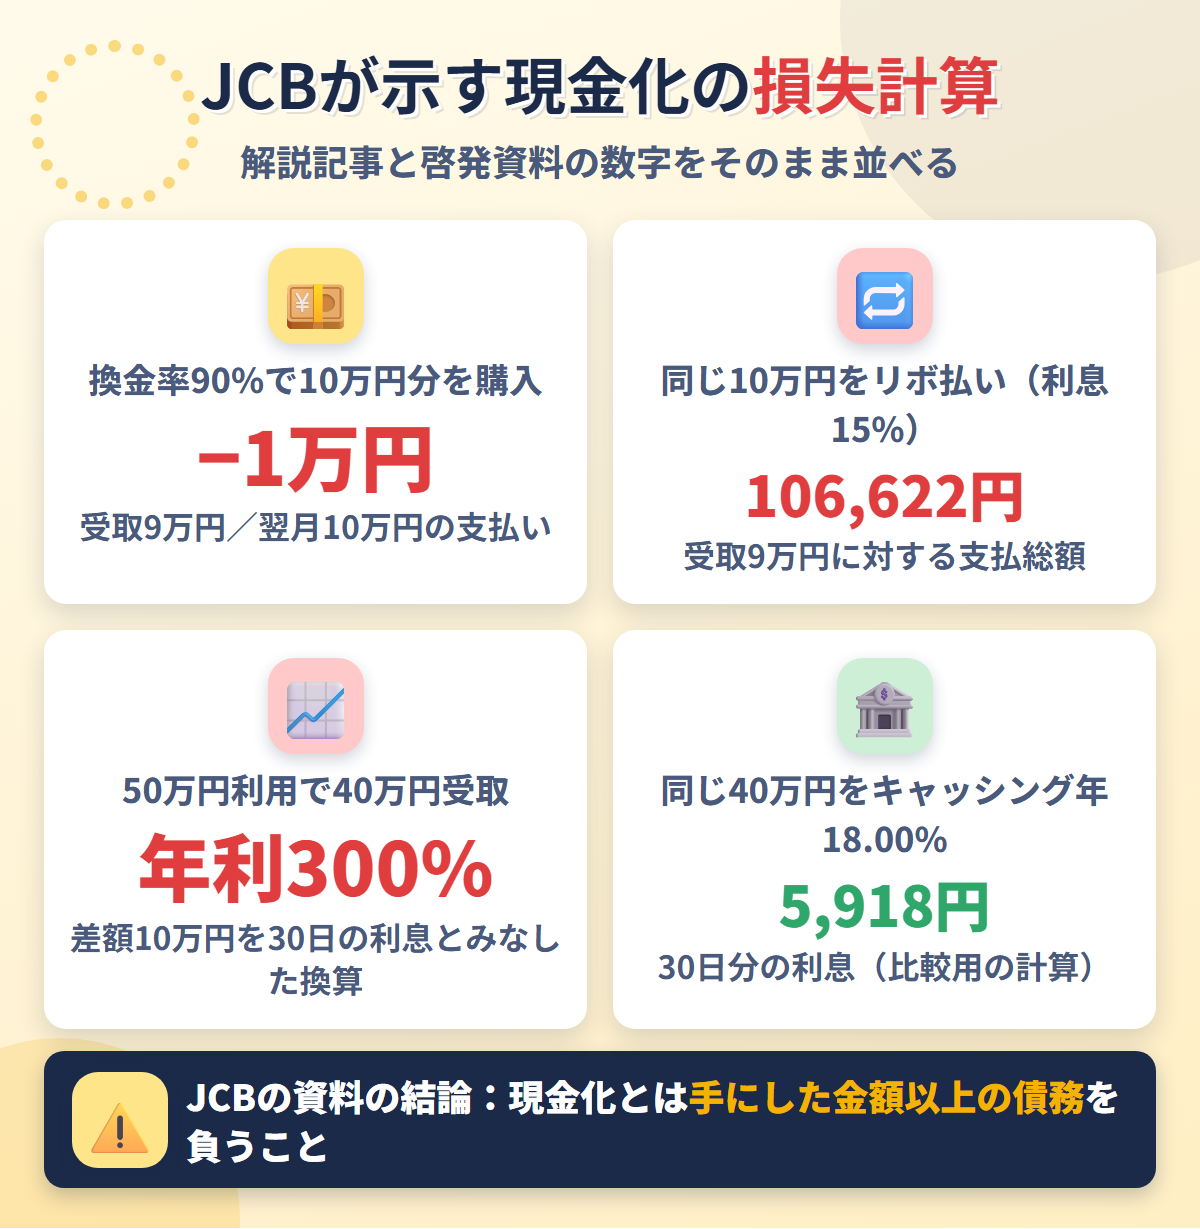
JCBは解説記事と啓発資料で、現金化でいくら損をするかを具体的な数字で示しています。
その計算をそのまま追うと、手数料の重さがはっきりします。
換金率90%でも翌月10万円の支払い
現金化の損失は、換金率の残りがそのまま自己負担になる構造です。
JCBの解説記事は、換金率90%で10万円分を購入した例を挙げています。
受け取れる現金は9万円ですが、翌月にカード会社へ支払うのは10万円です。
差額の1万円は、何の対価もなく消える手数料です。
換金率92%の業者でも、10万円の申込で8,000円が同じように消えます。
「9割戻る」と聞くと小さく感じますが、1か月で1割の負担は借入として見ると重い数字です。
リボ払いなら支払総額106,622円
支払いをリボ払いにすると、損失はさらに膨らみます。
JCBの解説記事は、リボ払い(利息15%)にした場合の支払総額を106,622円と計算しています。
受け取った9万円に対して、最終的な支払いは1.18倍を超える計算です。
現金化の手数料と、リボ払いの手数料が二重にかかるためです。
リボ手数料は残高がある限り毎月かかり、返済が長引くほど総額は増えます。
翌月に一括で支払える見込みがないなら、現金化はリボ手数料を上乗せした借入と変わりません。
支払い方法を決める前に、総額がいくらになるかを必ず確認しましょう。
差額10万円は年利換算300%
JCBの啓発資料は、現金化を年利に換算した数字も示しています。
50万円のカード利用で40万円を受け取った場合、差額は10万円です。
これを元本40万円の借入に利息10万円を加えて30日後に返す取引と見ると、年利換算で300%です。
利息制限法の上限は、100万円未満の借入で年18.00%です。
同じ40万円をキャッシングリボの年18.00%で30日借りた場合の利息は、5,918円にとどまります。
| JCBが示す例 | 受け取る現金 | 1か月後の負担 |
|---|---|---|
| 換金率90%で10万円分を購入 | 9万円 | 10万円の支払い(差額1万円) |
| 同上をリボ払い(利息15%) | 9万円 | 支払総額106,622円 |
| 50万円利用で40万円受取 | 40万円 | 差額10万円=年利換算300% |
| 40万円をキャッシング年18.00%で30日 | 40万円 | 利息5,918円 |
損失の大きさがわかったところで、実際の利用者はどう語っているのでしょうか。
知恵袋に見るJCB現金化の実態
Yahoo!知恵袋には、JCBカードやJCBのギフトカードの換金を尋ねる投稿が実際にあります。
3件の質問と回答を要約し、読み取れる傾向をまとめました。
ギフト券7万円の質問は4万7千閲覧
もっとも閲覧されているのは、JCBカードで買ったギフト券を換金したいという質問です。
2019年3月20日投稿の質問で、回答は3件、閲覧数は47,314件に達しています。
質問者は7万円分のJCBギフト券を金券ショップで換金したいが、バレるかを尋ねていました。
閲覧数の多さは、同じ迷いを抱える人がそれだけ多いことを示しています。
ベストアンサーは、金券屋のルートからカード会社に伝わることはない、という内容です。
ただし同じ回答は、購入パターンから現金化と判断されれば利用停止・強制解約の可能性があると続けています。
1万円以上の買取には身分証明書が必要という指摘もありました。
他の回答者は、キャッシング枠や質屋の利用を提案しています。
金券ショップの相場は90%前後
ギフトカードの換金率を具体的に答えた質問もあります。
2023年9月25日投稿の質問は、2万円分のJCBギフトカードを現金に換える方法を尋ねたものです。
回答は6件で、閲覧数は3,989件でした。
回答者は金券ショップ・質屋・ブランド買取店を挙げ、満額の90%前後で買い取る店もあると答えています。
一方で、2万円分を現金で買う個人はほぼいないため、フリマでの売却は非現実的という指摘もありました。
換金自体は違法ではない、という回答で一致しています。
プレモカードは残高を証明できない
JCBのプリペイド型であるプレモカードについても、換金を尋ねる質問がありました。
2017年8月19日投稿の質問で、回答は1件、閲覧数は1,158件です。
回答は、券面の金額が満額残っていることを金券ショップやオークションで証明できないので難しい、という内容でした。
残高を第三者が確認できないカードは、買い手が付きにくい構造です。
なお、みんなの現金化の公式サイトは、バンドルカードを含むプリペイドカードに対応と掲示しています。
5chについては、現行スレッドの本文を確認できなかったため、この記事では扱いません。
| 質問の内容 | 回答数・閲覧数 | 回答の要点 |
|---|---|---|
| JCBギフト券7万円分の換金 | 3件・47,314閲覧 | 購入パターンで判断されれば停止・解約 |
| JCBギフトカード2万円分の換金 | 6件・3,989閲覧 | 金券ショップで90%前後・違法ではない |
| プレモカードの現金化 | 1件・1,158閲覧 | 残高を証明できず難しい |
口コミの実態を踏まえると、現金化の前に検討すべき手段が見えてきます。
現金化の前に検討したい3つの代替手段
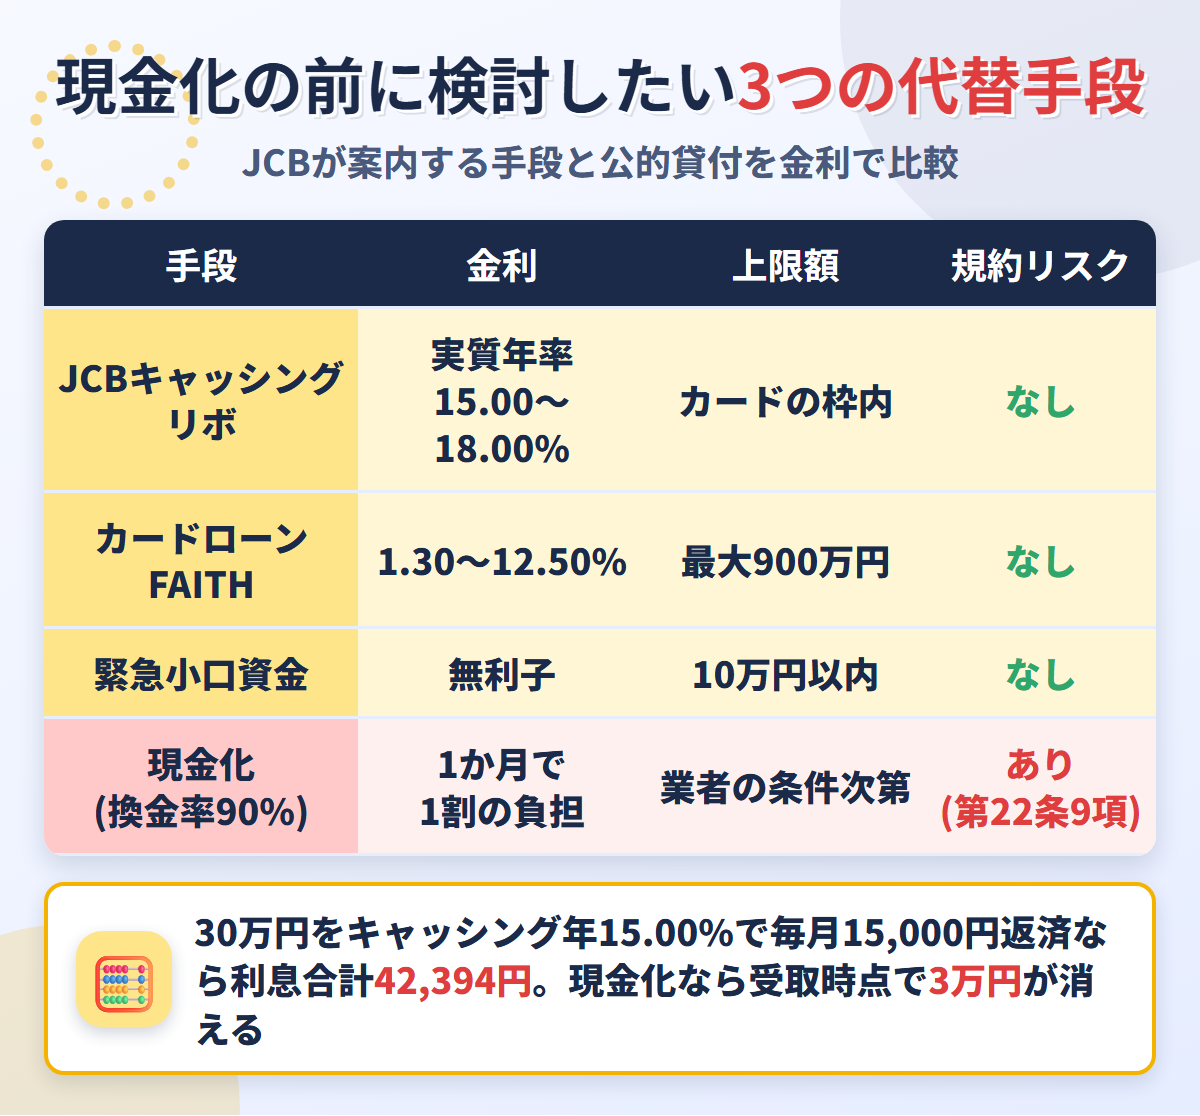
規約違反のリスクを負う前に、正規の手段で同じ金額を用意できないか確認しましょう。
JCB自身が案内している手段と、公的な貸付制度を数字で並べます。
キャッシングリボは年15.00〜18.00%
JCBカードにキャッシング枠があるなら、現金化より先に使う選択肢です。
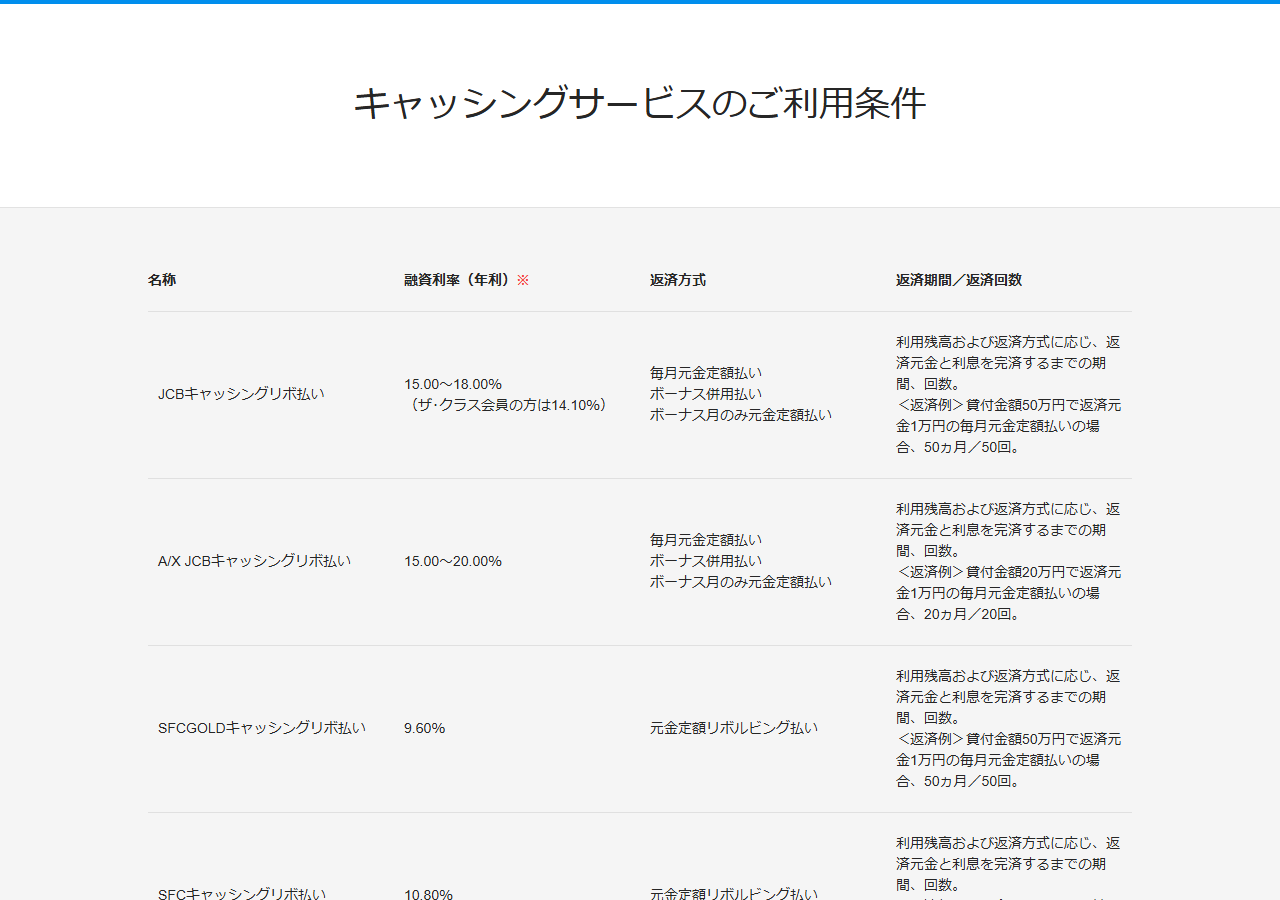
JCBキャッシングリボ払いの融資利率は実質年率15.00〜18.00%で、担保や保証人は不要です。
利息は利用残高×年利×利用日数÷365日の日割計算で決まります。
JCBの解説では、30万円を年15.00%で毎月元金15,000円ずつ返した場合の利息合計は42,394円です。
現金化で換金率90%なら、同じ30万円でも受け取る時点で3万円が消えます。
利息制限法の上限は100万円未満で年18.00%と決まっており、これを超える利息は発生しません。
カードローンFAITHは最大12.50%
JCBは現金化の代替として、自社のカードローン「FAITH」を案内しています。
JCBの解説記事によると、金利は1.30〜12.50%で、融資額は最大900万円です。
最短即日融資と書かれており、急ぎの資金にも対応します。
キャッシングリボの15.00〜18.00%と比べると、上限金利で5.50ポイント低い水準です。
審査があるため誰でも使えるわけではありませんが、通れば現金化よりはるかに安く済みます。
現金化の年利換算300%と比べれば、審査の手間をかける価値は十分あります。
まずカードローンの審査を受け、通らなかった場合に次の手段を考える順番が現実的です。
緊急小口資金は10万円まで無利子
金額が10万円以内で収まるなら、公的な貸付制度が候補です。
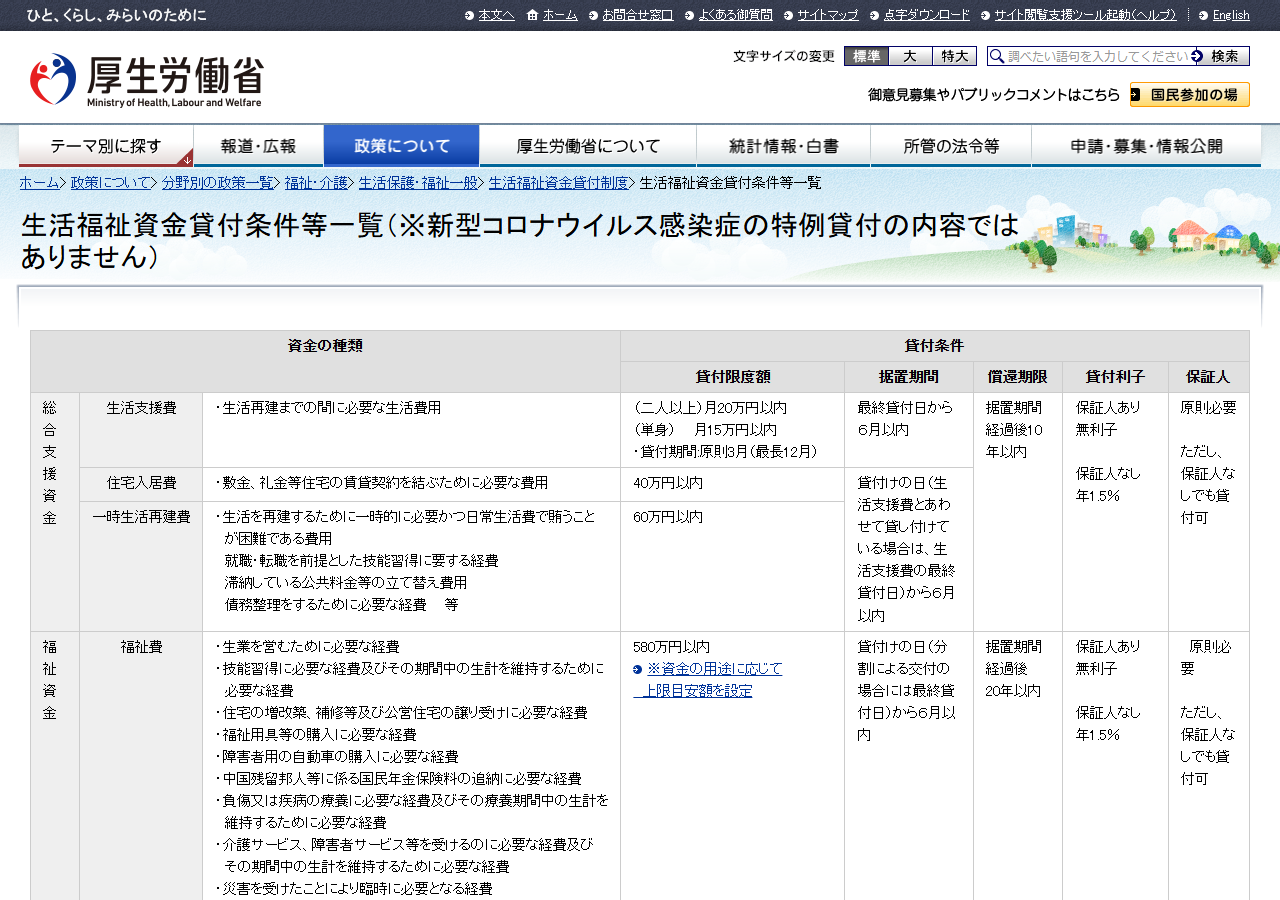
厚生労働省の生活福祉資金貸付制度には、緊急小口資金という区分があります。
貸付上限は10万円以内で、利子は無利子、連帯保証人は不要です。
据置期間は貸付けの日から2月以内、償還期限は据置期間経過後12月以内と定められています。
継続的な資金が必要なら、総合支援資金の生活支援費が単身で月15万円以内、二人以上で月20万円以内まであります。
窓口は市区町村の社会福祉協議会で、対象になるかは世帯の状況によります。
即日の振込は期待できませんが、利息も規約リスクもゼロで済みます。
急ぎでなければ、まず社会福祉協議会に電話で条件を聞くのが早道です。
| 手段 | 金利 | 上限額 | 規約リスク |
|---|---|---|---|
| JCBキャッシングリボ | 実質年率15.00〜18.00% | カードの枠内 | なし |
| カードローンFAITH | 1.30〜12.50% | 最大900万円 | なし |
| 緊急小口資金 | 無利子 | 10万円以内 | なし |
| 現金化(換金率90%) | 1か月で1割の負担 | 業者の条件次第 | あり(第22条9項) |
これらの手段が使えず、それでも現金化を選ぶなら、業者の選び方が最後の分かれ目です。
JCB対応で条件を公開する業者の選び方
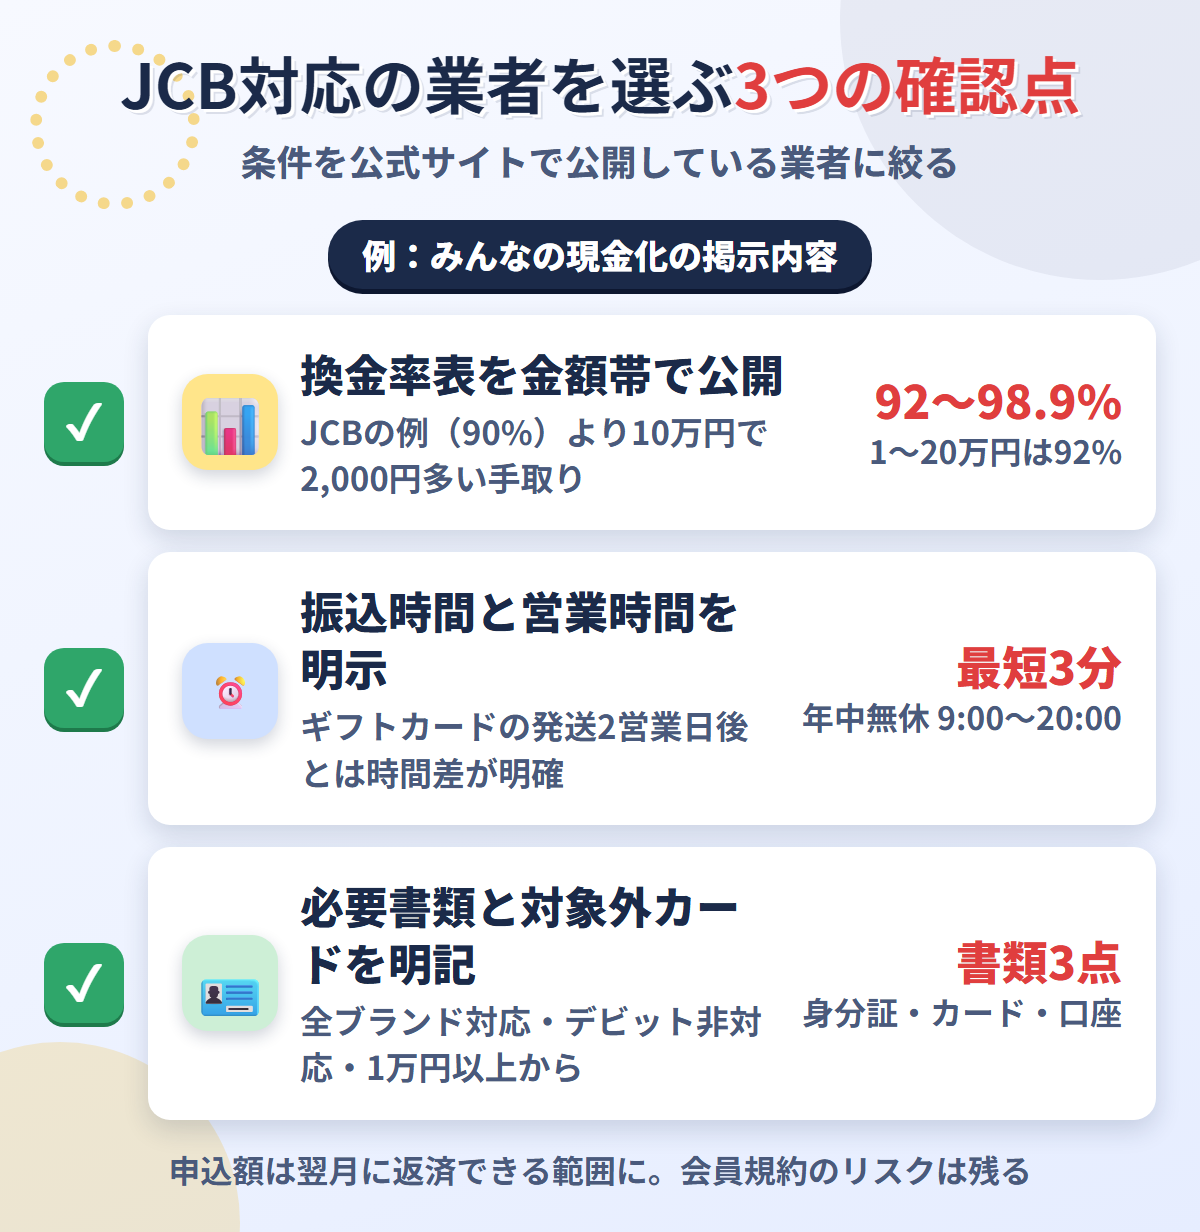
現金化を使うと決めたなら、条件を公式サイトで公開している業者に絞りましょう。
みんなの現金化の掲示内容を例に、確認すべき3点を示します。
換金率表を金額帯で公開
金額帯ごとの換金率表を公開しているかが、第一の確認点です。
みんなの現金化の公式サイトは、1〜20万円で92%、21〜50万円で94%と段階的に掲示しています。
51〜80万円で97%、81〜100万円で98%、101万円以上で98.9%と続きます。
| 申込額 | 換金率 |
|---|---|
| 1〜20万円 | 92% |
| 21〜50万円 | 94% |
| 51〜80万円 | 97% |
| 81〜100万円 | 98% |
| 101万円〜 | 98.9% |
自分の申込額でいくら振り込まれるかを、申込前に計算できる状態です。
JCBの解説記事が例に挙げた換金率90%より、10万円の申込で2,000円分だけ手取りが多い計算です。
「最大98.9%」だけを見ると誤解しますが、10万円の申込なら適用は92%です。
初めての利用者には最大3万円のプレゼントも掲示されています。
振込時間と営業時間を明示
振込までの時間と営業時間が明示されているかが、第二の確認点です。
みんなの現金化は最短3分の即日振込と、年中無休の対応を公式サイトに掲示しています。
平日15時以降や土日祝日も即日振込に対応し、営業時間は9:00〜20:00です。
ページ内の別箇所には8:00〜20:00の表記もあるため、申込時に受付開始時刻を確認しておきましょう。
JCBギフトカードの発送が2営業日後であることと比べると、時間の差は明確です。
「即日」の一言ではなく、何時までの申込で当日扱いかを聞ける業者を選んでください。
必要書類と対象外カードを明記
必要書類と、使えないカードの種類を事前に明記しているかが、第三の確認点です。
みんなの現金化は、公的身分証とクレジットカード、振込先口座の3点を必要書類として掲示しています。
身分証は免許証・保険証・マイナンバーカードが例示され、在籍確認はありません。
対応範囲は全カードブランドで、JCBのほか法人カードやナンバーレスカードも含まれます。
バンドルカードやau PAY、Paidyといったプリペイド・後払いにも対応と書かれています。
一方でデビットカードは非対応と明記され、利用は1万円以上からです。
運営者情報も、所在地は東京都品川区大崎3-5-2、電話は0120-265-755と公開されています。
会員規約のリスクは残るため、申込額は翌月に返済できる範囲に抑えることが前提です。
JCBが発行するカードの一覧
JCBは、JCBカードWやJCBゴールドなどの自社カードのほか、球団や航空会社、お店と組んだ提携カード、法人カードも発行しています。
個人向けのカードには、この記事と同じJCB会員規約(個人用)の第22条9項が使われます。
法人カードには、JCB会員規約(一般法人用)が使われ、第22条10項がショッピング枠の現金化を禁じています。
一覧の後半は、地方銀行系のカード会社やりそなカードが発行するJCBカードです(発行会社ごとの規約が使われます)。
気になるカードは、下の一覧から個別の記事で確認できます。
JCBカード現金化のまとめ
JCBカードの現金化は業者経由なら最短3分で可能ですが、会員規約第22条9項に反する使い方です。
JCBは換金目的の利用を会員資格喪失の事由に明記しており、損失の計算例まで公表しています。
- 業者は全ブランド対応で、JCBだけ申込を断られる場面はない
- 金券類・プリペイド・パソコンは第22条10項で枠内でも購入制限
- 発覚すると利用停止・会員資格喪失・残債務の即時支払い
- 換金率90%で10万円なら翌月10万円の支払い、リボなら106,622円
- キャッシング15.00〜18.00%、FAITH最大12.50%、緊急小口資金は無利子
代替手段を確認してもなお現金化を選ぶなら、条件を公開している業者に見積もりを取ってください。
金額帯ごとの換金率と振込までの時間を、申込前に照合する習慣が損失を防ぎます。
クレジットカード現金化・主要サービス
\ 換金率・事故ゼロ・バレるリスク0から選ぶおすすめサービス /
| サービス | みんなの現金化 |
いいねクレジット |
タイムリー |
和光クレジット |
現金化BEST |
| 換金率 | 最大98.9%〜 | 最大99.0%〜 | 最大98.6%〜 | 最大94%〜 | 最大98.5%〜 |
| 振込目安 | 最短3分 | 最短5分 | 最短5分 | 最短5分 | 最短3分 |
| 営業時間 | 9:00〜20:00 | 24時間365日 | 24時間365日 | 9:00〜18:00 | 24時間365日 |
| 対応カード | VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / Kyash / ONEBANK / LINE Pay ほか |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners |
VISA / Master JCB / AMEX Diners バンドル / Paidy メルペイ / ONEBANK ほか |
| 特徴 | 安全で高換金率 | 5万円以上・即日重視の方向け | 深夜・土日対応を重視する方向け | 電話サポートを重視したい方向け | スピード重視で選びたい方向け |
| 事故 | 0 | 0 | 0 | 0 | 0 |
| 注意点 | 20時以降は翌日対応の可能性 | 少額利用は実質換金率に注意 | 条件を事前確認 | 営業時間内の確認が必要 | 利用前に最終受取額を確認 |
| 公式 | 公式サイト | 公式サイト | 公式サイト | 公式サイト | 公式サイト |